⏰ 8 min de leitura
Atualizado em 8 de outubro de 2026, com a inflação do Banco Central até agosto de 2026 e a regra de imposto da Lei 15.270/2025.
Para receber R$ 10 mil por mês só de dividendos, sem vender nada, você precisa de algo entre R$ 1,2 milhão e R$ 2 milhões investidos. O que decide se é o número de baixo ou o de cima é uma porcentagem que pouca gente olha com calma: o dividend yield da carteira. Dois pontos de yield a mais ou a menos mudam a meta em centenas de milhares de reais.
Resposta curta: divida a renda anual que você quer pelo yield da carteira. R$ 5 mil por mês pedem R$ 750 mil a 8% de yield; R$ 10 mil pedem R$ 1,5 milhão. Com R$ 3 mil de aporte mensal e juro real de 5% ao ano, os R$ 750 mil chegam em cerca de 14 anos. Desde janeiro de 2026 existe imposto sobre dividendos, mas ele só pega quem recebe mais de R$ 50 mil de uma mesma empresa no mesmo mês.
Quanto preciso investir para viver de dividendos?
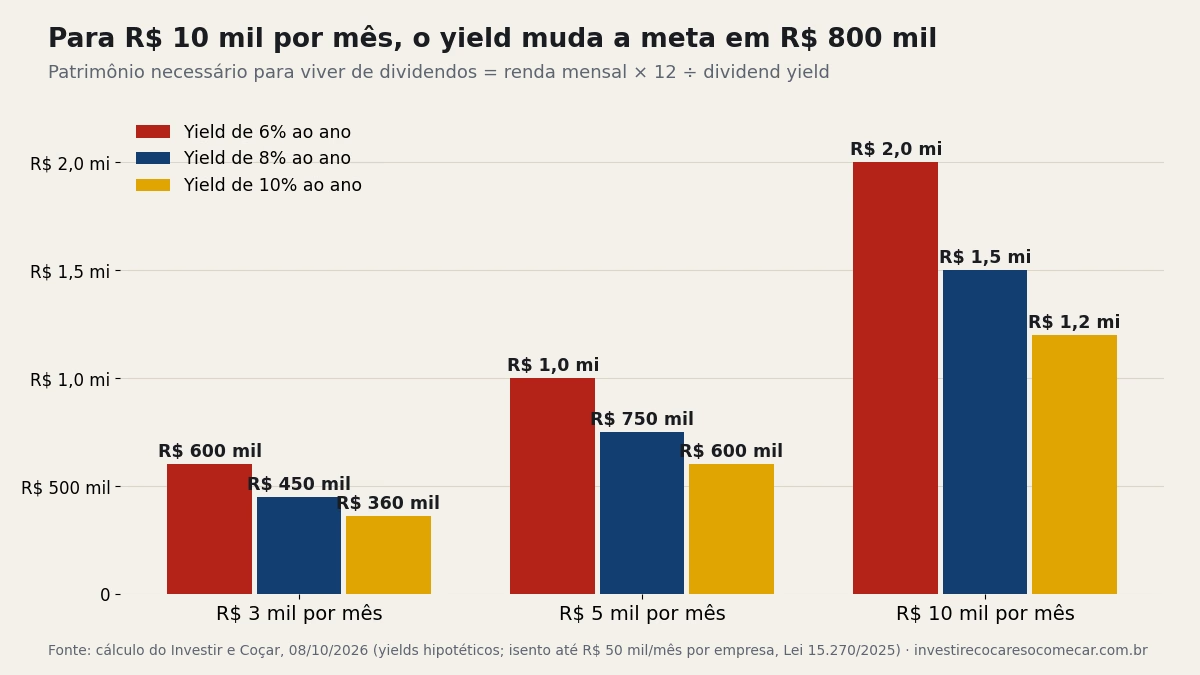
A conta cabe numa linha: patrimônio = renda mensal × 12 ÷ dividend yield. Yield é quanto a carteira pagou em 12 meses dividido pelo que ela vale. Com R$ 100 mil investidos, um yield de 6% paga R$ 500 por mês; de 8%, R$ 667; de 10%, R$ 833. Agora multiplique a meta:
| Renda por mês | Yield de 6% ao ano | Yield de 8% ao ano | Yield de 10% ao ano |
|---|---|---|---|
| R$ 3 mil | R$ 600 mil | R$ 450 mil | R$ 360 mil |
| R$ 5 mil | R$ 1 milhão | R$ 750 mil | R$ 600 mil |
| R$ 10 mil | R$ 2 milhões | R$ 1,5 milhão | R$ 1,2 milhão |
Para os mesmos R$ 10 mil, a distância entre 6% e 10% de yield é de R$ 800 mil. É um apartamento inteiro de diferença só por causa da hipótese.
E é hipótese mesmo. O yield que aparece nos sites é o dinheiro que a empresa já pagou, não o que ela vai pagar. Lucro cai, empresa decide investir em vez de distribuir, e o yield do ano seguinte encolhe. Em 2026 muita empresa pagou menos do que em 2025, depois de antecipar dividendos antes da lei nova; a história completa está em o que aconteceu com os dividendos em 2026. Yield muito acima da média costuma ser preço que caiu, não generosidade.
A inflação come a renda de dividendos?
Come, e devagar o bastante para você não perceber. Pelo IPCA do Banco Central, os preços subiram 61,1% entre setembro de 2016 e agosto de 2026. O que custava R$ 10 mil há dez anos hoje custa R$ 16.115.
Vire a conta para frente. Se a sua renda ficar travada em R$ 10 mil e os próximos dez anos repetirem os últimos dez, ela vai comprar o que R$ 6.205 compram hoje. Você continua recebendo o mesmo número no extrato e vivendo com 38% menos.
A inflação de 12 meses até agosto de 2026 ficou em 4,22%. Na prática, isso quer dizer que a renda precisa subir uns 4% ao ano só para empatar. Por isso a regra de quem vive de dividendo há décadas é a mesma: na fase de juntar, todo dividendo volta para a carteira; na fase de viver, parte da renda continua sendo reinvestida até o patrimônio crescer junto com os preços.
Ações, FIIs ou renda fixa isenta: como misturar?
As três classes pagam renda sem imposto para a maioria das pessoas, mas cada uma paga de um jeito.
- Ações de dividendos. Pagam quando a empresa decide, em geral a cada trimestre ou semestre, então tem mês sem nada. O dividendo pode crescer com o lucro e acompanhar a inflação. O preço da ação balança, e é aí que mora o susto.
- Fundos imobiliários. Pagam todo mês e o rendimento é isento para pessoa física nas condições da lei (cotas em bolsa, fundo com pelo menos 100 cotistas e você com menos de 10% das cotas). Sofrem quando os juros sobem. Para ver quantas cotas cobrem o seu aluguel, use o simulador de renda com FII.
- Renda fixa isenta (LCI, LCA, debêntures incentivadas). Previsível, mas tem uma armadilha: o juro já carrega a inflação dentro. Num título que pague 12% ao ano, uns 4 pontos são só reposição de preço. Gastou os 12%, o dinheiro encolhe em poder de compra.
Misturar resolve duas coisas. O FII cobre os meses em que a ação não paga, e a renda fixa segura o caixa quando a bolsa cai 30% e você precisa de calma para não vender. Quanto colocar em cada classe depende do tamanho da queda que você aguenta ver no extrato. Se você não sabe a resposta, o quiz Perfil de Cagaço mede isso em dois minutos.
Quanto imposto paga quem vive de dividendos em 2026?
A Lei 15.270, de 26 de novembro de 2025, vale desde 1º de janeiro de 2026 e criou duas regras.
- Retenção mensal de 10%. Se uma mesma empresa pagar a você mais de R$ 50 mil em dividendos no mesmo mês, ela retém 10% sobre o total, não só sobre o que passou de R$ 50 mil. Ficam de fora os lucros de até 2025 com distribuição aprovada até 31/12/2025 e paga nos termos aprovados.
- Imposto mínimo de alta renda. Quem soma mais de R$ 600 mil de rendimentos no ano paga uma alíquota mínima que sobe de 0% a 10% até R$ 1,2 milhão, descontado o IR que já pagou. Dividendos de ações entram nessa soma. Rendimentos de FII (com as condições acima), LCI, LCA, CRI, CRA e poupança ficam de fora.
Veja o efeito na meta de R$ 10 mil por mês:
| Como chegam os R$ 10 mil | Retido na fonte | Imposto mínimo anual | Imposto no fim do ano |
|---|---|---|---|
| 10 empresas, ~R$ 1 mil cada por mês | R$ 0 | Não se aplica (R$ 120 mil no ano) | R$ 0 |
| 1 empresa, R$ 60 mil duas vezes por ano | R$ 6 mil por pagamento (R$ 12 mil no ano) | Não se aplica (R$ 120 mil no ano) | R$ 0: os R$ 12 mil retidos são acertados na declaração |
R$ 120 mil por ano é um quinto do piso de R$ 600 mil. Para quem vive com R$ 10 mil, a lei nova não custa nada no fim do ano. O que pode custar é o fluxo de caixa: concentrar a renda numa empresa só faz R$ 12 mil ficarem presos até a declaração. O juro sobre capital próprio continua com IR descontado na fonte, por regra própria.
O que é o Método Barsi?
Luiz Barsi Filho, o maior investidor pessoa física da bolsa brasileira, montou o patrimônio comprando todo mês ações de empresas que vendem o que ninguém corta: Bancos, Energia, Saneamento, Seguros e Telecomunicações, o filtro BEST. Ele quase nunca vende e reinveste os dividendos para comprar mais ações, que pagam mais dividendos. O método e os números dele estão no texto sobre o Método Barsi e o filtro BEST.
Quanto tempo leva para juntar o patrimônio?
Depende do aporte e do juro real, aquele que sobra depois da inflação. A tabela usa 5% ao ano acima do IPCA, abaixo dos 6,64% que o Tesouro IPCA+ 2040 pagava em 06/10/2026. Os valores estão em reais de hoje.
| Aporte por mês | R$ 450 mil (R$ 3 mil/mês a 8%) | R$ 750 mil (R$ 5 mil/mês a 8%) | R$ 1,5 milhão (R$ 10 mil/mês a 8%) |
|---|---|---|---|
| R$ 2 mil | 13,4 anos | 19,1 anos | 28,8 anos |
| R$ 3 mil | 9,8 anos | 14,4 anos | 22,8 anos |
| R$ 5 mil | 6,4 anos | 9,8 anos | 16,4 anos |
No caminho de R$ 3 mil por mês até R$ 750 mil, você coloca do bolso R$ 519 mil. Os outros R$ 231 mil são juro sobre juro, e a maior parte deles aparece nos últimos anos. Quem já começa com R$ 100 mil investidos corta a mesma meta de 14,4 para 11,8 anos. Para testar a sua idade, aporte e meta, use a calculadora de aposentadoria e renda passiva.
Se a meta é exatamente R$ 10 mil por mês, há um plano montado ação por ação, com o custo de cada mês, em renda passiva de R$ 10 mil por mês com dividendos.
Perguntas frequentes
Viver de dividendos é possível?
É, para quem chega no patrimônio da tabela e aceita uma renda que oscila. O ponto fraco não é a conta, é o ano em que a empresa corta o dividendo e a ação cai junto. Por isso quem vive disso costuma guardar de 6 a 12 meses de gastos fora da bolsa.
Dá para viver de dividendos com fundos imobiliários?
Dá, e o FII tem duas vantagens para isso: paga todo mês e o rendimento fica fora até do imposto mínimo de alta renda. A desvantagem é depender de um setor só, o imobiliário, que sofre junto quando os juros sobem.
Existe calculadora para viver de dividendos?
A conta de bolso é renda mensal × 12 ÷ yield. Para R$ 4 mil por mês a 8%, por exemplo: R$ 48 mil ÷ 0,08 = R$ 600 mil. O tempo até lá, com aporte e juro real, sai na calculadora de renda passiva citada acima.
Qual livro fala sobre viver de dividendos?
O mais conhecido no Brasil é O Rei dos Dividendos (Sextante, 2022), a autobiografia de Luiz Barsi Filho. Ele conta como passou de engraxate a dono de bilhões em ações comprando empresas pagadoras e quase nunca vendendo.
Fontes: Planalto, Lei 15.270/2025 (consultada em 08/10/2026) · Banco Central, SGS 433 (IPCA mensal, set/2016 a ago/2026) · Banco Central, SGS 13522 (IPCA 12 meses, ago/2026) · Tesouro Transparente, taxas do Tesouro Direto (06/10/2026) · O Rei dos Dividendos, ficha do livro