⏰ 8 min de leitura
Atualizado em 8 de outubro de 2026.
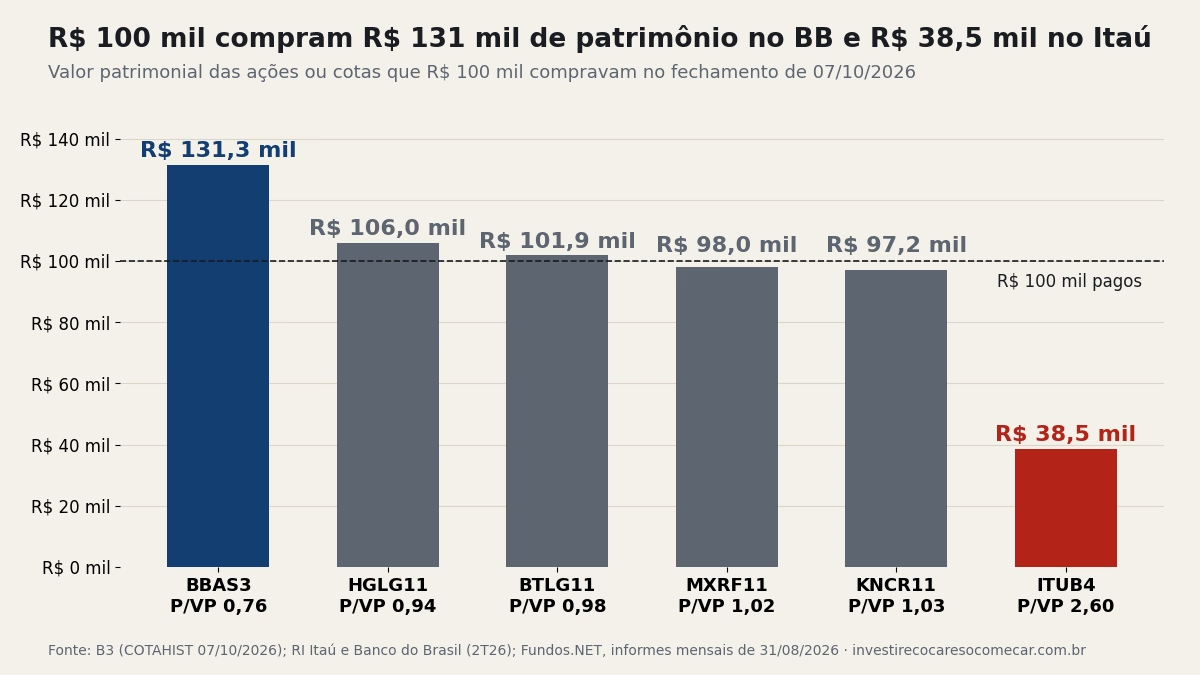
P/VP é o preço da ação dividido pelo valor patrimonial por ação. Ele diz quanto você paga por cada R$ 1 que a empresa tem de patrimônio no balanço. No fechamento de 07/10/2026, R$ 100 mil em ações do Banco do Brasil compravam R$ 131 mil de patrimônio. Os mesmos R$ 100 mil no Itaú compravam R$ 38,5 mil. Nem por isso o Banco do Brasil é três vezes mais barato, e a conta abaixo mostra por quê.
Resposta curta: P/VP = preço da ação ÷ valor patrimonial por ação. Abaixo de 1, você paga menos que o patrimônio contábil; acima de 1, paga mais. O número sozinho não diz se a ação está barata: é preciso olhar quanto lucro esse patrimônio gera (o ROE). Em fundo imobiliário, o P/VP compara a cota da bolsa com o valor dos imóveis ou títulos do fundo, e pagar ágio reduz o rendimento que você leva.
Como calcular o P/VP?
São duas contas. Primeiro, o valor patrimonial por ação (VPA): patrimônio líquido da empresa dividido pelo número de ações. Patrimônio líquido é o que sobra quando você tira as dívidas do total de bens. Depois, divida o preço da ação pelo VPA.
No Banco do Brasil, o VPA era R$ 31,76 em junho de 2026, segundo o sumário do resultado do 2º trimestre. A ação BBAS3 fechou a R$ 24,18 em 07/10/2026. P/VP = 24,18 ÷ 31,76 = 0,76. Você paga R$ 0,76 por R$ 1 de patrimônio.
No Itaú, o VPA era R$ 18,92 em junho. A ITUB4 fechou a R$ 49,11. P/VP = 49,11 ÷ 18,92 = 2,60. Você paga R$ 2,60 por R$ 1 de patrimônio.
Repare que o preço vem do pregão e o patrimônio vem do último balanço. O patrimônio só muda quando sai resultado novo (a cada trimestre nas empresas, todo mês nos fundos imobiliários). Por isso o P/VP de um site pode diferir do de outro: um usa o balanço de junho, outro já usa o de setembro.
| Ativo | Preço (07/10/2026) | Valor patrimonial | P/VP | Patrimônio que R$ 100 mil compram |
|---|---|---|---|---|
| BBAS3 (Banco do Brasil) | R$ 24,18 | R$ 31,76 | 0,76 | R$ 131.328 |
| HGLG11 (galpões) | R$ 156,49 | R$ 165,95 | 0,94 | R$ 106.042 |
| BTLG11 (galpões) | R$ 104,68 | R$ 106,69 | 0,98 | R$ 101.889 |
| MXRF11 (papel e imóveis) | R$ 9,45 | R$ 9,26 | 1,02 | R$ 97.989 |
| KNCR11 (papel) | R$ 105,59 | R$ 102,64 | 1,03 | R$ 97.200 |
| ITUB4 (Itaú) | R$ 49,11 | R$ 18,92 | 2,60 | R$ 38.521 |
P/VP baixo quer dizer ação barata?
Não sozinho. Patrimônio parado não paga nada. O que paga é o lucro que esse patrimônio gera, e é isso que o ROE (retorno sobre o patrimônio líquido) mede: lucro do período dividido pelo patrimônio.
No 2º trimestre de 2026, o Itaú rodou com ROE recorrente de 24,3% ao ano, segundo o comunicado de resultados de 05/08/2026. O Banco do Brasil teve retorno sobre o patrimônio de 8,3% no mesmo trimestre, pelo sumário do resultado. Cada R$ 100 de patrimônio do Itaú geravam cerca de R$ 24 de lucro por ano. No BB, cerca de R$ 8.
Agora junte as duas pontas com os R$ 100 mil da tabela:
- BBAS3: R$ 131.328 de patrimônio × 8,3% = cerca de R$ 10.900 de lucro por ano que pertencem às suas ações.
- ITUB4: R$ 38.521 de patrimônio × 24,3% = cerca de R$ 9.360 de lucro por ano.
O desconto que parecia de 3,4 vezes no P/VP vira uma diferença de 16% no lucro que o seu dinheiro compra. Isso tem uma fórmula curta: ROE ÷ P/VP dá o lucro anual sobre o preço que você pagou. No BB, 8,3% ÷ 0,76 = 10,9%. No Itaú, 24,3% ÷ 2,60 = 9,4%.
E a conta ainda não pesa a direção do lucro. O lucro ajustado do Banco do Brasil caiu de R$ 11,2 bilhões no 1º semestre de 2025 para R$ 7,3 bilhões no 1º semestre de 2026, puxado pela inadimplência no agronegócio. O do Itaú subiu 7,8% no 2º trimestre contra o mesmo período de 2025. O mercado cobra P/VP alto de quem entrega ROE alto e estável, e dá desconto a quem tem o lucro em queda ou em risco. A comparação completa dos dois bancos, com dividendos, está em Banco do Brasil ou Itaú.
Há ainda a armadilha do patrimônio que encolhe. Empresa que dá prejuízo seguido queima patrimônio todo trimestre. O P/VP de 0,6 de hoje pode ser 0,9 amanhã com o mesmo preço, só porque o VPA caiu.
Como funciona o P/VP em fundo imobiliário?
A lógica é a mesma, mas o patrimônio é mais fácil de enxergar: são os imóveis, os títulos de dívida imobiliária (CRIs) e o caixa do fundo. Todo mês o administrador publica no Fundos.NET o informe mensal com o patrimônio líquido e o valor patrimonial da cota. Divida o preço da cota na bolsa por esse valor.
No HGLG11, a cota valia R$ 165,95 em patrimônio em 31/08/2026 e fechou a R$ 156,49 em 07/10/2026: P/VP de 0,94. Com R$ 100 mil, você leva R$ 106 mil em galpões avaliados. No KNCR11 é o contrário: cota a R$ 105,59 para um patrimônio de R$ 102,64 por cota, P/VP de 1,03.
Por que o ágio come o rendimento?
Num fundo de CRI, a carteira rende um tanto sobre o valor patrimonial. Quem paga ágio recebe esse rendimento sobre um preço mais alto. O relatório de agosto de 2026 do KNCR11 traz a conta pronta: pelo valor patrimonial, a carteira de CRIs rende CDI + 2,01% ao ano. Para quem compra a cota a R$ 105,50, o mesmo rendimento vira CDI + 0,87%. Os 3% de ágio levaram mais de um ponto percentual por ano do seu ganho.
Em fundo de imóveis, o desconto também não garante nada. O valor patrimonial vem de laudo de avaliação, feito uma vez por ano em muitos fundos. Se o mercado acha o laudo otimista, ou se a vacância (área vazia) sobe, a cota fica abaixo do patrimônio por anos. A diferença entre os dois tipos de fundo está em FII de papel ou tijolo.
Quando o P/VP ajuda e quando atrapalha?
Ele funciona melhor onde o balanço mostra o que gera o lucro:
- Bancos e seguradoras: o patrimônio é a matéria-prima do negócio, porque o Banco Central limita quanto o banco empresta em relação ao capital. Aqui o P/VP com ROE é a dupla padrão.
- Fundos imobiliários: o valor patrimonial é atualizado todo mês e corresponde a ativos que dá para listar.
- Empresas de energia e indústria pesada: usinas, linhas e fábricas aparecem no balanço.
Ele atrapalha em empresas de software, marcas e serviços. O valor dessas empresas está em contratos, clientes e tecnologia que não aparecem no patrimônio. Um P/VP de 8 pode ser normal ali. Para essas, o P/L, que compara o preço com o lucro, diz mais.
Na prática, três perguntas resolvem a maior parte das leituras:
- Qual é o ROE, e ele está subindo ou caindo?
- O P/VP está alto ou baixo em relação a empresas do mesmo setor e ao próprio histórico?
- O patrimônio está crescendo, ou a empresa está queimando patrimônio com prejuízo?
Se você quer testar quanto uma ação valeria com o lucro e o crescimento que você espera, a calculadora de preço justo faz a conta. E antes de trocar um banco caro por um barato, vale saber quanto de queda você aguenta sem vender: o teste de Perfil de Cagaço mede isso em dois minutos.
Perguntas frequentes
P/VPA: o que é?
É o mesmo indicador com outro nome. P/VPA significa preço sobre valor patrimonial por ação. O próprio Banco do Brasil usa a sigla P/VPA no sumário de resultados. O cálculo é igual: preço da ação ÷ patrimônio líquido por ação.
Qual é o P/VP do Banco do Brasil?
0,76 no fechamento de 07/10/2026: ação a R$ 24,18 e valor patrimonial de R$ 31,76 por ação em 30/06/2026. O número muda todo dia com o preço e a cada trimestre com o balanço. O resultado do 3º trimestre de 2026 traz um VPA novo.
Existe P/VP ideal para FII?
Não existe um número que sirva para todos. Perto de 1 quer dizer que você paga o valor da carteira. Abaixo de 1, o mercado desconta alguma coisa (laudo, vacância, dívida do fundo); acima, você paga ágio e recebe um rendimento menor sobre o seu dinheiro, como mostra a conta do KNCR11 acima. Compare com fundos do mesmo tipo e olhe o motivo do desconto ou do ágio.
Qual é o P/VP do MXRF11?
1,02 em 07/10/2026: cota a R$ 9,45 e valor patrimonial de R$ 9,26 por cota no informe de 31/08/2026. Você pagava R$ 1,02 por R$ 1 de carteira, praticamente o valor do fundo. Rendimentos, emissões e a conta com R$ 100 mil estão em MXRF11 dividendos.
Fontes:
- B3: COTAHIST de 07/10/2026 (fechamento de BBAS3, ITUB4, HGLG11, BTLG11, MXRF11 e KNCR11)
- Banco do Brasil RI: Sumário do Resultado do 2T26 (VPA de R$ 31,76, RSPL de 8,3% no 2T26, lucro ajustado de R$ 7,3 bilhões no 1S26)
- Itaú Unibanco RI: comunicado de resultados do 2T26, de 05/08/2026 (lucro recorrente de R$ 12,4 bilhões, ROE recorrente de 24,3%) e análise gerencial do 2T26 (VPA de R$ 18,92)
- Fundos.NET: HGLG11, informe mensal de agosto/2026
- Fundos.NET: BTLG11, informe mensal de agosto/2026
- Fundos.NET: MXRF11, informe mensal de agosto/2026
- Fundos.NET: KNCR11, informe mensal e relatório gerencial de agosto/2026 (tabela de sensibilidade)