⏰ 8 min de leitura
Atualizado em 8 de outubro de 2026.
A Selic é a taxa básica de juros do Brasil. Ela é a régua do rendimento da sua reserva de emergência e do custo do seu financiamento. Em R$ 100 mil aplicados no CDI, cada 0,25 ponto a mais ou a menos na Selic muda o rendimento em uns R$ 19 por mês, antes do imposto.
Resposta curta: a Selic é a taxa de juros que o Banco Central usa para controlar a inflação. O Copom define a meta oito vezes por ano. A Selic efetiva, que remunera os títulos públicos no dia a dia, fica perto da meta, e o CDI, que serve de base para CDB, LCI e LCA, anda colado nela. Quando a Selic sobe, o pós-fixado passa a render mais e o prefixado perde valor no extrato; quando cai, acontece o contrário.
Qual é a Selic hoje?
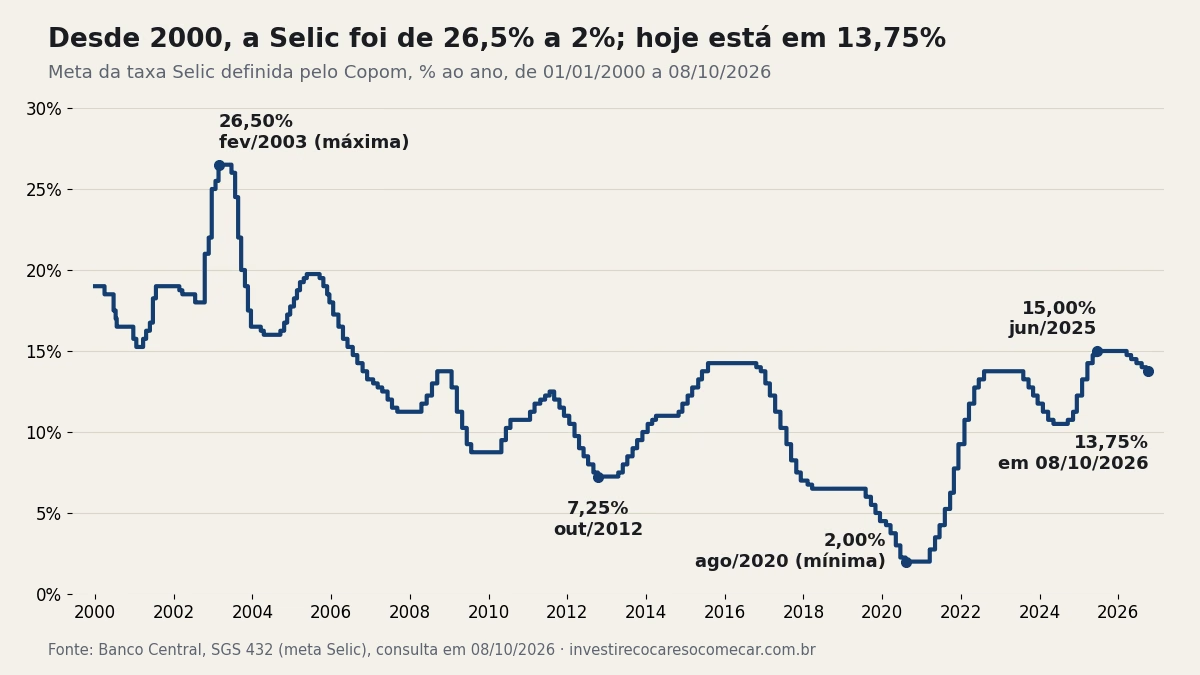
A meta da Selic está em 13,75% ao ano desde 17/09/2026 (Banco Central, SGS 432, consulta em 08/10/2026). O gráfico do topo mostra a meta desde 2000: o pico foi 26,5% em 2003 e o piso, 2% entre agosto de 2020 e março de 2021.
O número do dia, as últimas decisões e a data da próxima reunião do Copom ficam na página Selic hoje, atualizada a cada reunião. Este guia explica o que a taxa é e como ela chega no seu dinheiro.
O que significa Selic?
Selic é a sigla de Sistema Especial de Liquidação e de Custódia. É o sistema do Banco Central onde os títulos públicos federais ficam registrados e onde os bancos fazem, todo dia, empréstimos de um dia para o outro usando esses títulos como garantia.
O juro médio desses empréstimos é a taxa Selic. Como o devedor final é o governo federal, ela funciona como o piso dos juros no país. Um banco que capta dinheiro paga mais que a Selic, porque o risco dele é maior que o do governo. Quem pega crédito paga bem mais.
Qual a diferença entre Selic meta, Selic efetiva e CDI?
São três números que parecem iguais, mas cada um tem um papel:
- Selic meta: o alvo que o Copom anuncia. Hoje, 13,75% ao ano (SGS 432, 08/10/2026).
- Selic efetiva (ou Selic over): a taxa média que realmente aconteceu nas operações do dia. Estava em 13,65% ao ano em 07/10/2026 (SGS 1178). É ela que corrige o Tesouro Selic.
- CDI: a taxa média dos empréstimos de um dia entre bancos, calculada pela B3. Estava em 13,65% ao ano em 06/10/2026 (SGS 4389). É a base do CDB, da LCI, da LCA e dos fundos DI.
O Banco Central compra e vende títulos no mercado para manter a Selic efetiva grudada na meta. Na prática, ela fica 0,10 ponto abaixo. Em R$ 100 mil, esses 0,10 ponto valem uns R$ 7 por mês. Por isso, quando um banco promete “100% do CDI”, o número que interessa é 13,65%, não 13,75%.
| Taxa | Valor | Onde aparece |
|---|---|---|
| Selic meta | 13,75% | Anúncio do Copom e notícias |
| Selic efetiva (over) | 13,65% | Tesouro Selic |
| CDI | 13,65% | CDB, LCI, LCA e fundos DI |
Quem decide a Selic e quantas vezes por ano?
O Copom, o Comitê de Política Monetária do Banco Central. Ele é formado pelo presidente e pelos oito diretores do BC. São oito reuniões por ano, mais ou menos uma a cada 45 dias. Cada reunião dura dois dias, e a decisão sai no fim da tarde do segundo dia, depois do fechamento da bolsa. A ata, com os motivos, é publicada na terça-feira seguinte.
As duas últimas reuniões de 2026 estão marcadas para 3 e 4 de novembro e 8 e 9 de dezembro (Banco Central, Comunicado 43.383). Se a meta muda, a nova taxa vale a partir do dia seguinte ao anúncio.
Por que o Banco Central sobe ou corta a Selic?
Para levar a inflação à meta de 3% ao ano. Com juro alto, o crédito fica caro e guardar dinheiro rende bem. As pessoas e as empresas compram menos a prazo e os preços sobem mais devagar. Com juro baixo, acontece o contrário: o crédito barateia e a economia acelera.
A distância entre a Selic e a inflação é o juro real. Com a Selic em 13,75% e o IPCA de 4,22% nos 12 meses até agosto de 2026 (SGS 13522), o juro real fica em 9,1% ao ano. Se os dois números ficassem parados por um ano, R$ 100 mil no Tesouro Selic terminariam com uns R$ 9 mil a mais de poder de compra, antes do imposto. É por isso que o Copom corta devagar: com a inflação acima de 3%, o BC prefere manter o juro real alto.
Como a Selic afeta o pós-fixado e o prefixado?
Depende do tipo de título. No pós-fixado, a Selic muda o rendimento daqui para frente. No prefixado, ela muda o preço do título hoje.
Pós-fixado (Tesouro Selic, CDB de 100% do CDI). Com o CDI a 13,65% (06/10/2026), R$ 100 mil rendem R$ 1.072 por mês, antes do IR. Para quem fica mais de dois anos e paga 15% de imposto, sobram R$ 911. Se a Selic cair 0,25 ponto, o rendimento cai uns R$ 19 no mês seguinte. O valor que você já tem não encolhe.
Prefixado (Tesouro Prefixado 2032). Em 06/10/2026, ele pagava 12,71% ao ano na compra (Tesouro Transparente). Quem aplicou R$ 100 mil nesse dia recebe R$ 186.261 brutos em 01/01/2032, aconteça o que acontecer com a Selic, desde que fique até o vencimento. No caminho, o extrato oscila. Essa oscilação é a marcação a mercado:
| Taxa de mercado no dia seguinte | Valor no extrato | Diferença |
|---|---|---|
| Cai para 11,71% | R$ 104.742 | +R$ 4.742 |
| Fica em 12,71% | R$ 100.000 | R$ 0 |
| Sobe para 13,71% | R$ 95.512 | −R$ 4.488 |
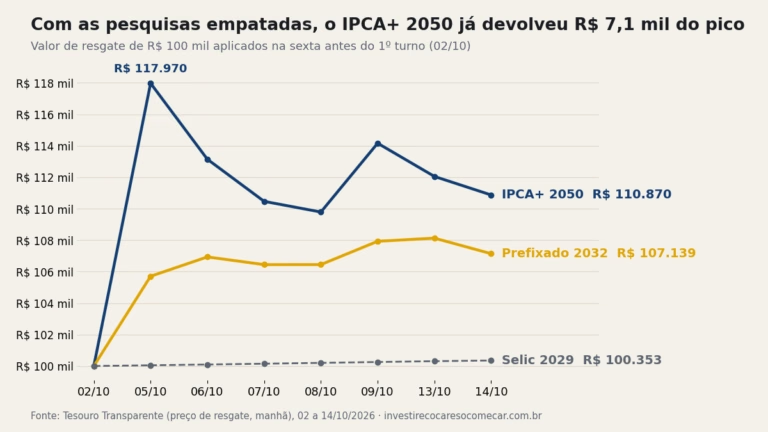
Ou seja: expectativa de Selic menor valoriza o prefixado na hora, e expectativa de Selic maior derruba o preço. Quem vende antes do vencimento leva o preço do dia. Em outubro de 2026 isso apareceu num título longo: R$ 100 mil viraram R$ 118 mil em um pregão e devolveram R$ 4,8 mil no seguinte. Se você não sabe quanto sobe e desce aguenta ver no extrato, o quiz Perfil de Cagaço ajuda a separar o dinheiro que pode oscilar da reserva.
Para testar outro valor, prazo ou percentual do CDI, use a calculadora de renda fixa.
Como a Selic muda o rendimento da poupança?
A regra está no artigo 12 da Lei 8.177/1991, com a redação da Lei 12.703/2012:
- Selic acima de 8,5% ao ano: a poupança rende 0,5% ao mês mais a TR. É o caso hoje.
- Selic igual ou abaixo de 8,5% ao ano: a poupança rende 70% da Selic, mais a TR.
No aniversário de 06/10/2026, a poupança pagou 0,6617% no mês (SGS 25): R$ 662 sobre R$ 100 mil, sem IR. No mesmo mês, o CDB de 100% do CDI deixa R$ 911 depois do imposto de 15%. A conta completa, com 1 e 2 anos, está em Tesouro Selic, CDB ou poupança.
Perguntas frequentes
O que é Selic e CDI?
A Selic é o juro dos empréstimos de um dia entre bancos com título público como garantia. O CDI é o juro dos empréstimos de um dia entre bancos sem essa garantia. Na prática, os dois andam juntos: em 06/10/2026, ambos estavam em 13,65% ao ano. Um CDB de 110% do CDI paga 15,02% ao ano hoje.
O que é Selic over?
É o mesmo que Selic efetiva. “Over” vem de overnight, o empréstimo que vence no dia seguinte. O Banco Central publica a taxa todo dia útil, na série SGS 1178. Quem tem Tesouro Selic recebe exatamente essa taxa, mais o pequeno ágio ou deságio do título.
O que é Selic acumulada?
É a Selic de cada mês juntada num período. A Receita Federal usa a Selic acumulada para corrigir a restituição do IR e para cobrar imposto pago em atraso, somando as taxas mensais. De outubro de 2025 a setembro de 2026, essa soma deu 13,59% (SGS 4390). No investimento, o juro é composto: no mesmo período, R$ 100 mil no CDI viraram cerca de R$ 114.470 brutos, alta de 14,47%. Ficou acima dos 13,75% de hoje porque a meta passou boa parte desse período em 15%.
O que é Selic e IPCA?
A Selic é o preço do dinheiro; o IPCA é a inflação oficial, medida pelo IBGE. O IPCA mostra quanto os preços subiram. A Selic é a ferramenta que o Banco Central usa para segurar esse número. Com o IPCA de 12 meses em 4,22% (agosto de 2026), acima da meta de 3%, o juro segue alto.
Fontes:
- Banco Central: SGS 432, meta da taxa Selic (consulta em 08/10/2026)
- Banco Central: SGS 1178, Selic efetiva anualizada (07/10/2026)
- Banco Central: SGS 4389, CDI anualizado (06/10/2026)
- Banco Central: SGS 4390, Selic acumulada no mês (out/2025 a set/2026)
- Banco Central: SGS 13522, IPCA em 12 meses (agosto de 2026)
- Banco Central: SGS 25, rendimento da poupança (aniversário 06/10/2026)
- Banco Central: Comunicado 43.383, calendário do Copom 2026
- Tesouro Transparente: taxas e preços do Tesouro Direto (06/10/2026)
- Lei 12.703/2012 (regra da poupança)
Veja tambem no glossario