⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026.
O dividend yield do Itaú é 6,3% ou 2,6%? As duas contas usam o mesmo preço da ação e os mesmos dados do RI. A diferença é um único dividendo extra, pago em dezembro de 2025. Com R$ 100 mil em ITUB4, ele vale R$ 3.693 de um ano para o outro. Saber de onde vem cada número do DY é o que separa uma renda que se repete de uma que aparece uma vez e some.
Resposta curta: dividend yield (DY) é quanto uma ação ou um fundo pagou em proventos nos últimos 12 meses, dividido pelo preço de hoje. A fórmula é: DY = proventos por ação em 12 meses ÷ preço da ação × 100. A PETR4 declarou R$ 3,62 por ação no último ano e fechou a R$ 54,33 em 07/10/2026: DY de 6,7%. O número olha para trás, vem antes do imposto e sobe quando o preço cai.
Como calcular o dividend yield de uma ação?
São três passos:
- Some tudo o que a empresa declarou por ação nos últimos 12 meses: dividendos e juros sobre capital próprio (JCP), pelo valor bruto.
- Pegue o preço de fechamento da ação no dia.
- Divida o primeiro pelo segundo e multiplique por 100.
Na Petrobras: R$ 3,6186 ÷ R$ 54,33 = 6,66%, que vira 6,7%. Em reais, R$ 100 mil compram 1.840 ações e recebem R$ 6.658 brutos em um ano. É o mesmo que um aluguel de R$ 555 por mês para cada R$ 100 mil, antes do imposto.
O site de cotação que você usa faz essa conta sozinho. Só que cada site escolhe uma janela de 12 meses, e é aí que os números começam a não bater.
Por que o DY muda conforme o site?
Porque existem duas réguas para os mesmos 12 meses, e as duas são verdadeiras:
- Pela data-com: soma o que foi anunciado para quem tinha a ação em alguma data-com do último ano, mesmo que o dinheiro ainda não tenha caído.
- Pela data de pagamento: soma só o que entrou na conta nos últimos 12 meses.
Na PETR4, a régua da data-com dá 6,7%. A régua do pagamento dá 5,4%: R$ 2,94 por ação pagos entre 08/10/2025 e 07/10/2026. A diferença é o dinheiro de agosto que só será pago em novembro e dezembro de 2026. A conta completa está no post PETR4 dividendos 2026.
Tem ainda uma terceira versão: somar o que já foi aprovado, mas com data-com no futuro. No Bradesco, o DY de 12 meses é 5,7% com o fechamento de R$ 21,96. Somando o JCP intermediário de R$ 0,3766 aprovado em 30/09/2026, com data-com em 13/10/2026, vai a 7,4%. Os detalhes estão em BBDC4 dividendos 2026. Antes de comparar duas ações, confira se o DY das duas usa a mesma régua.
O DY já vem com o imposto descontado?
Não. O DY usa o valor bruto, e o JCP tem imposto retido na fonte. A Lei Complementar 224/2025 subiu essa retenção de 15% para 17,5% a partir de 1º de janeiro de 2026. Dividendos seguem isentos até R$ 50 mil por mês por empresa; acima disso, a Lei 15.270/2025 manda reter 10%.
Na Petrobras, quase 80% do que cai em 2026 é JCP. Os R$ 6.658 brutos dos R$ 100 mil viram cerca de R$ 5.770 no bolso. O DY bruto é 6,7%; o líquido fica perto de 5,8%. Se quiser fazer essa conta para outra ação, a calculadora de JCP líquido separa o que é imposto do que sobra.
Como um dividendo extra infla o DY?
O DY soma tudo o que foi pago em 12 meses, inclusive o que não vai se repetir. Foi o que aconteceu com duas ações muito procuradas por quem busca renda:
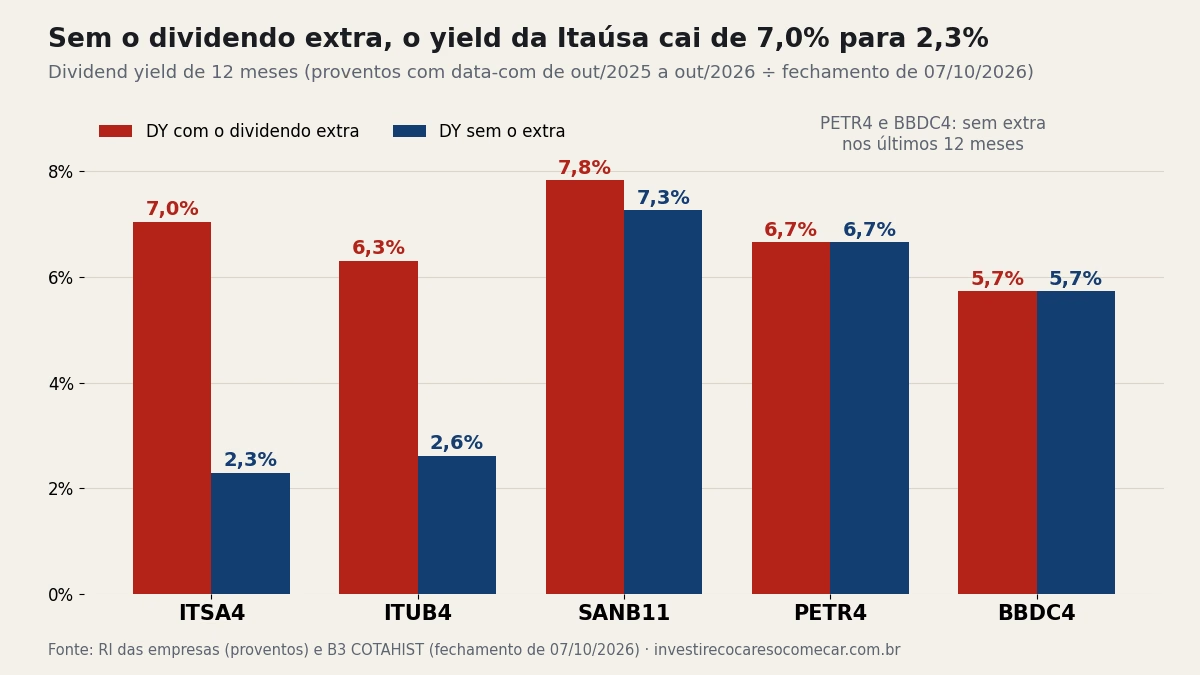
- ITUB4: 6,3% com tudo o que teve data-com no último ano, ou R$ 3,10 por ação. Sem o dividendo de dezembro de 2025, sobra R$ 1,29: DY de 2,6%. Com R$ 100 mil, são R$ 6.311 contra R$ 2.618. Veja em ITUB4 dividendos 2026.
- ITSA4: 7,0% com o fechamento de R$ 16,00. R$ 0,76 dos R$ 1,13 por ação vieram de um único dividendo pago em 19/12/2025. Sem ele, o yield cai para 2,3%. A conta completa está em Itaúsa dividendos.
Os dois extras foram pagos em dezembro de 2025 e, até agora, não se repetiram em 2026. O gráfico do topo mostra o efeito: nas empresas sem extra no período, como PETR4 e BBDC4, as duas barras são iguais.
Por que um DY alto pode ser sinal de problema?
Porque o preço fica embaixo da fração. Se a ação cai e o provento continua igual, o DY sobe sem a empresa pagar um centavo a mais.
O Santander é o exemplo do ano. A unit SANB11 fechou 2025 a R$ 34,06 e estava em R$ 29,46 em 07/10/2026, queda de 13,5%. Os proventos de 12 meses somaram R$ 2,3072 por unit. No preço do fim de 2025, isso daria 6,8%. No preço de hoje, dá 7,8%. Quem colocou R$ 100 mil na unit no último pregão de 2025 recebeu os mesmos JCP de sempre e tem R$ 86,5 mil em ações. Mais detalhes no post SANB11 ou SANB4.
Um DY que salta de um mês para o outro pede a pergunta: subiu o provento ou caiu o preço? Se foi o preço, vale entender o que o mercado está vendo antes de olhar o yield. O quiz Perfil de Cagaço ajuda a medir quanto de queda você aguenta ver na tela.
Qual a relação entre DY, payout e lucro?
O provento sai do lucro. Payout é a fatia do lucro que vai para o acionista. Com isso, dá para escrever o DY de outro jeito: DY = payout ÷ P/L. Uma empresa que paga 50% do lucro e negocia a 8 vezes o lucro tem DY de 6,25%.
A fórmula mostra que o DY só se mantém se o lucro e o payout se mantiverem. O Banco do Brasil mexeu nos dois ao mesmo tempo. O payout caiu de 40% a 45% para 30%, e o lucro ajustado do 1º trimestre de 2026 foi 53,5% menor que o de um ano antes. Resultado: R$ 100 mil em BBAS3, ou 4.135 ações, receberam R$ 10.739 em proventos pagos em 2024 e R$ 2.822 nos últimos 12 meses. O DY de hoje é 2,8%. A história está em BBAS3 e o corte de dividendos.
O caminho contrário também existe: lucro crescendo com payout estável faz o provento subir, mesmo com DY de partida modesto. O Bradesco teve lucro recorrente de R$ 7,05 bilhões no 2º trimestre de 2026, 16,2% acima de um ano antes. Para estimar quanto a ação vale a partir do provento esperado, a calculadora de preço justo faz a conta pelos métodos de Bazin e de Graham.
Quanto pagaram as ações e os FIIs mais procurados?
| Ativo | Preço em 07/10/2026 | Proventos em 12 meses | DY | Observação |
|---|---|---|---|---|
| KNCR11 | R$ 105,59 | R$ 13,92 | 13,18% | FII de papel, segue o CDI |
| MXRF11 | R$ 9,45 | R$ 1,195 | 12,65% | FII de papel, paga todo mês |
| BTLG11 | R$ 104,68 | R$ 9,62 | 9,19% | FII de galpões |
| HGLG11 | R$ 156,49 | R$ 13,41 | 8,57% | FII de galpões |
| VALE3 | R$ 68,75 | R$ 5,61 | 8,2% | Sem novo provento anunciado em 2026 |
| SANB11 | R$ 29,46 | R$ 2,31 | 7,8% | Ação caiu 13,5% no ano |
| ITSA4 | R$ 16,00 | R$ 1,13 | 7,0% | 2,3% sem o extra |
| PETR4 | R$ 54,33 | R$ 3,62 | 6,7% | 5,4% pela data de pagamento |
| TAEE11 | R$ 44,74 | R$ 3,01 | 6,7% | Unit (1 ON + 2 PN) |
| ITUB4 | R$ 49,11 | R$ 3,10 | 6,3% | 2,6% sem o extra |
| BBDC4 | R$ 21,96 | R$ 1,26 | 5,7% | 7,4% com o JCP de data-com em 13/10 |
| BBAS3 | R$ 24,18 | R$ 0,68 | 2,8% | Payout cortado para 30% |
Os FIIs aparecem no topo, mas a comparação direta com ações engana. O rendimento do FII é isento de IR para pessoa física, e o das ações aqui inclui JCP com 17,5% retidos. Por outro lado, o FII de papel acompanha juros e inflação: quando a Selic cai, o rendimento cai junto.
Como funciona o dividend yield de fundo imobiliário?
A fórmula é a mesma: rendimentos por cota em 12 meses ÷ preço da cota. A diferença está no ritmo. FII paga todo mês, então dá para olhar também o DY mensal. O MXRF11 pagou R$ 0,10 por cota em 11 dos últimos 12 meses. Sobre a cota de R$ 9,45, isso é 1,06% ao mês e 12,65% em 12 meses. Com R$ 100 mil, são 10.582 cotas e cerca de R$ 1.058 por mês, sem imposto. Veja o histórico em MXRF11 dividendos.
O que é yield on cost?
É o DY calculado sobre o preço que você pagou, e não sobre o preço de hoje. Ele mostra quanto a sua posição rende em relação ao dinheiro que saiu do seu bolso.
Um exemplo com o Bradesco. A BBDC4 fechou 2025 a R$ 18,19. Com R$ 100 mil nesse preço, eram 5.497 ações. A empresa declarou R$ 1,26 por ação nos últimos 12 meses: são R$ 6.917 por ano, ou yield on cost de 6,9%. Quem chega hoje paga R$ 21,96 e leva 4.553 ações. Os mesmos R$ 100 mil recebem R$ 5.729, DY de 5,7%. Os dois números são verdadeiros. O primeiro conta a sua história; o segundo é o que serve para comparar com outro investimento hoje.
Perguntas frequentes
Dividend yield é mensal ou anual?
Anual. O padrão é somar os proventos dos últimos 12 meses e dividir pelo preço atual. Para FIIs, que pagam todo mês, também se usa o DY mensal: o último rendimento dividido pela cota.
Como calcular o dividend yield mensal?
Divida o provento do mês pelo preço da cota ou da ação e multiplique por 100. No MXRF11, R$ 0,10 ÷ R$ 9,45 = 1,06% ao mês. Multiplicar por 12 só funciona se o valor se repetir todos os meses, o que não é garantido.
Como calcular o dividend yield da carteira?
Some os proventos de todos os ativos nos últimos 12 meses e divida pelo valor atual da carteira. Uma carteira com R$ 50 mil em PETR4 (920 ações) e R$ 50 mil em MXRF11 (5.291 cotas) recebeu R$ 3.329 da ação e R$ 6.323 do fundo: R$ 9.652 sobre quase R$ 100 mil, DY de 9,65%. É a média dos DYs ponderada pelo peso de cada ativo.
Qual o significado de dividend yield?
Em português, é o rendimento em dividendos. O termo em inglês junta “dividend” (dividendo) e “yield” (rendimento). Na prática, ele inclui dividendos e JCP, e no caso dos FIIs, os rendimentos distribuídos aos cotistas.
Fontes:
- B3: Série histórica de cotações (COTAHIST), pregões de 30/12/2025 e 07/10/2026
- Petrobras RI: Proventos declarados, pagos e a pagar (consulta em 08/10/2026)
- Itaú Unibanco RI: Dividendos e JCP (consulta em 08/10/2026)
- Itaúsa RI: Remuneração aos Acionistas (consulta em 08/10/2026)
- Bradesco RI: Remuneração aos Acionistas (consulta em 08/10/2026)
- Bradesco: Press Release do 2T26 (lucro recorrente de R$ 7,05 bilhões)
- Banco do Brasil RI: Histórico de Remuneração ao Acionista (consulta em 08/10/2026)
- Banco do Brasil: Fato Relevante de 19/01/2026 (payout de 30% em 2026)
- Banco do Brasil: Sumário do Resultado 1T26
- B3: Santander Brasil, proventos em dinheiro por data-com (consulta em 08/10/2026)
- Santander Brasil: Aviso de JCP extraordinário com data-com em 02/01/2026 (22/12/2025)
- Fundos.NET: avisos aos cotistas de MXRF11 (out/2025 a set/2026); KNCR11, HGLG11 e BTLG11 nos posts de cada fundo
- Lei 11.033/2004, art. 3º (isenção de rendimentos de FII)
- Lei Complementar 224/2025 (JCP a 17,5%)
- Lei 15.270/2025 (retenção de 10% acima de R$ 50 mil/mês)
Veja tambem no glossario
- - Proventos
- - JCP
- - FII
- - Acao ON vs PN