⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026.
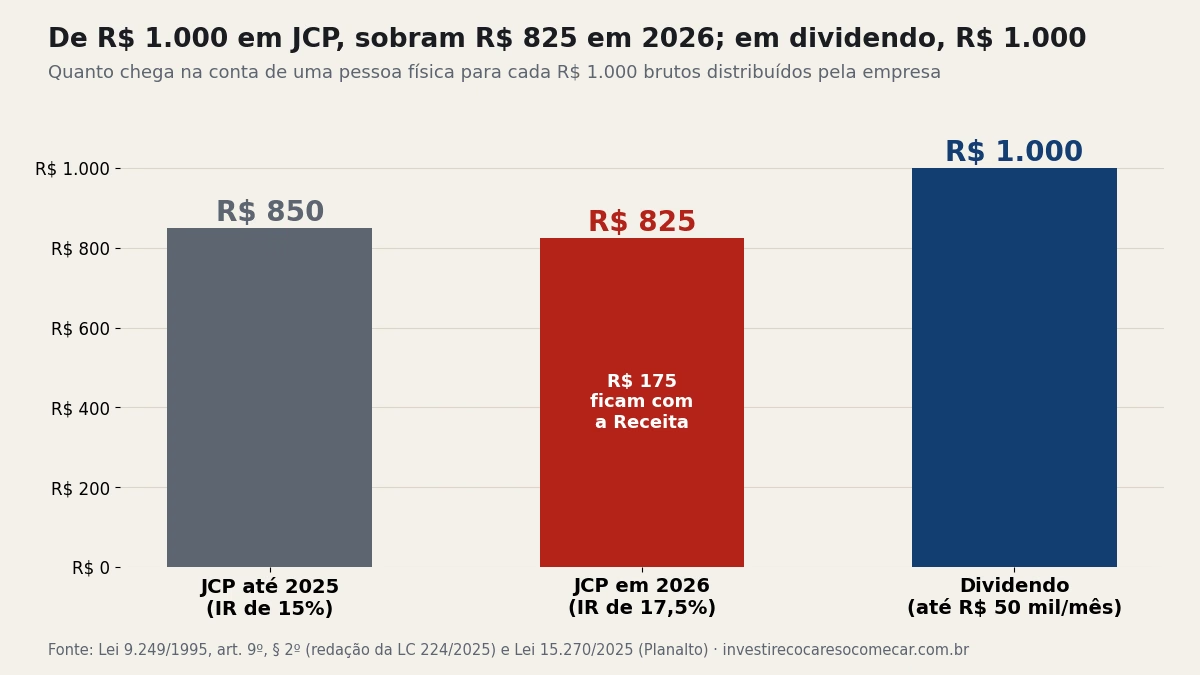
JCP, ou juros sobre capital próprio, é um jeito de a empresa repassar lucro ao acionista que conta como despesa no balanço. Por isso ela paga menos imposto. Quem recebe paga a conta: desde 1º de janeiro de 2026, saem 17,5% de Imposto de Renda na fonte. De cada R$ 1.000 de JCP, chegam R$ 825 na sua conta. Num dividendo do mesmo valor, chegam os R$ 1.000.
Resposta curta: JCP é a parte do lucro que a empresa distribui como “juros” sobre o patrimônio dos sócios, limitada pela TJLP (9,29% ao ano no 4º trimestre de 2026). A empresa deduz esse valor do IR e da CSLL. Você recebe com 17,5% de IR retido na fonte desde 2026 (até 2025 eram 15%), e esse desconto é definitivo: não tem imposto a mais na declaração. O JCP conta como parte do dividendo mínimo obrigatório.
O que é JCP e por que a empresa paga assim?
Porque sai mais barato para ela. A Lei 9.249/1995, no artigo 9º, deixa a empresa tratar como despesa os juros que ela “paga” aos sócios pelo dinheiro que eles mantêm investido no negócio. Despesa reduz o lucro tributável. Lucro tributável menor quer dizer menos Imposto de Renda da empresa (IRPJ) e menos Contribuição Social sobre o Lucro (CSLL).
Na maioria das empresas grandes, IRPJ e CSLL somam 34% do lucro (15% de IR, 10% de adicional e 9% de CSLL). Então cada R$ 100 pagos como JCP poupam R$ 34 de imposto no caixa da empresa. Nos bancos, a CSLL é de 20%, e a economia sobe para R$ 45. Do outro lado, o acionista perde R$ 17,50 na fonte. Para a empresa, a troca fecha no positivo, e é por isso que bancos como Itaú e Bradesco pagam quase tudo em JCP.
Qual é o limite do JCP?
São duas travas, as duas no artigo 9º da Lei 9.249/1995:
- A taxa: os juros são calculados sobre contas do patrimônio líquido e ficam limitados à variação da TJLP, dia a dia. A TJLP está em 9,29% ao ano de outubro a dezembro de 2026, segundo o Banco Central. Uma empresa com patrimônio de R$ 10 bilhões nessas contas pode deduzir, no máximo, cerca de R$ 929 milhões em JCP num ano com essa taxa.
- O lucro: o JCP só pode ser pago se o lucro do período (antes de descontar os juros) ou os lucros acumulados e reservas de lucros forem pelo menos o dobro do valor. Na prática, o JCP não passa de metade do lucro.
A base de cálculo mudou em 2024. A Lei 14.789/2023 reescreveu o § 8º do artigo 9º e passou a contar só capital social integralizado, algumas reservas de capital, reservas de lucros (menos a de incentivo fiscal), ações em tesouraria e lucros ou prejuízos acumulados. Em 2025 e 2026, a Lei Complementar 224/2025 mexeu só no imposto de quem recebe (o § 2º). O limite da TJLP e a base continuam como estavam desde 2024, conforme o texto compilado da lei no Planalto, consultado em 8 de outubro de 2026.
Quanto de imposto o JCP paga em 2026?
17,5%, retidos pela empresa no pagamento ou no crédito ao acionista. A Lei Complementar 224, de 26 de dezembro de 2025, mudou o § 2º do artigo 9º da Lei 9.249, que falava em 15%, e o artigo 14 da própria LC 224 fixa o efeito a partir de 1º de janeiro de 2026. Para pessoa física, essa retenção é tributação definitiva (§ 3º do mesmo artigo): o que foi descontado não volta e não é cobrado de novo.
Uma conta para ver o tamanho disso. Pense numa empresa que distribui 6% ao ano sobre o preço da ação, e em R$ 100 mil investidos nela:
| Forma do pagamento | Bruto no ano | IR na fonte | Líquido no ano | Líquido por mês |
|---|---|---|---|---|
| Dividendo (até R$ 50 mil por mês da mesma empresa) | R$ 6.000 | R$ 0 | R$ 6.000 | R$ 500 |
| JCP creditado até 31/12/2025 (15%, antes dos 17,5%) | R$ 6.000 | R$ 900 | R$ 5.100 | R$ 425 |
| JCP em 2026 (17,5%) | R$ 6.000 | R$ 1.050 | R$ 4.950 | R$ 412,50 |
A mesma empresa, pagando o mesmo valor bruto, deixa R$ 1.050 a menos por ano no seu bolso quando escolhe o JCP. A mudança de 2026 sozinha custa R$ 150 por ano nesse exemplo. Para fazer a conta com o seu número de ações, a calculadora de JCP líquido já desconta os 17,5%.
JCP declarado em 2025 e pago em 2026 tem qual alíquota?
Depende de quando o JCP foi creditado ao acionista. A lei manda reter o imposto “na data do pagamento ou do crédito”, o que vier primeiro. Se a empresa creditou o valor de cada acionista em 2025, valeu 15%, mesmo com o dinheiro caindo só em 2026. É o que mostram os avisos das próprias empresas:
- Itaú: o JCP complementar de R$ 0,36975 por ação, com data-com em 09/12/2025, foi pago em 06/03/2026 com 15%.
- Bradesco: o complementar de R$ 0,386309823 por ação PN, com data-com em 29/12/2025, foi pago em 31/07/2026 com 15%.
- Taesa: o JCP de R$ 0,4194 por unit, com data-com em 14/11/2025, foi pago em 28/01/2026 com 15%, pela data do crédito em 2025.
- Vale: o JCP de R$ 1,5695 por ação pago em 04/03/2026 é o caso de fronteira. O comunicado da empresa fala só em “alíquota aplicável”. O informe de rendimentos mostra qual foi usada.
Quanto Itaú e Bradesco pagam de JCP por mês?
Os dois pagam JCP todos os meses, e reagiram de jeitos opostos ao imposto novo. O Itaú subiu o valor bruto para manter os mesmos R$ 0,015 líquidos por ação (Aviso aos Acionistas de 26/01/2026). O Bradesco manteve o bruto, e o acionista ficou com menos.
| Banco | Bruto por ação em 2025 | Bruto por ação em 2026 | Líquido por ação em 2026 | Líquido por mês com R$ 100 mil |
|---|---|---|---|---|
| Itaú (ITUB4) | R$ 0,01765 | R$ 0,018182 | R$ 0,015 | R$ 30,54 (igual a 2025) |
| Bradesco (BBDC4) | R$ 0,018974809 | R$ 0,018974809 | R$ 0,015654 | R$ 71,27 (R$ 2,16 a menos que em 2025) |
O mensal é só a parte fixa. Os dois bancos pagam JCP maiores algumas vezes por ano, e é aí que mora a maior parte da renda. O calendário completo está nos posts de dividendos da ITUB4 em 2026 e de dividendos da BBDC4 em 2026.
O JCP entra na regra dos R$ 50 mil da Lei 15.270?
Não. A Lei 15.270/2025 criou, a partir de janeiro de 2026, uma retenção de 10% sobre “lucros e dividendos” que uma mesma empresa paga a uma mesma pessoa física acima de R$ 50 mil num mês. O texto do novo artigo 6º-A da Lei 9.250 fala só em lucros e dividendos. O JCP segue com a retenção própria de 17,5%, sem os 10% por cima.
Onde o JCP aparece na lei nova é no imposto mínimo de quem ganha mais de R$ 600 mil por ano. Ali entram todos os rendimentos, inclusive os de tributação exclusiva, como o JCP. Mas o imposto já retido na fonte é abatido da conta, então os 17,5% contam a seu favor. O post sobre o imposto sobre dividendos em 2026 mostra essa conta por faixa de renda.
O JCP conta no dividendo mínimo obrigatório?
Conta. O § 7º do artigo 9º da Lei 9.249 permite que a empresa abata o JCP do dividendo obrigatório da Lei das S.A. (artigo 202 da Lei 6.404/1976), que pela regra geral é de 25% do lucro ajustado, se o estatuto não fixar outro número. Por isso uma empresa pode cumprir o mínimo só com JCP, como o Bradesco fez nos últimos 12 meses: tudo o que ele distribuiu com data-com nesse período foi JCP.
Para você, isso quer dizer que olhar só o dividend yield bruto engana. Duas ações com 6% de yield podem deixar valores diferentes no seu bolso, dependendo de quanto vem como JCP. Se a ação também te deixa nervoso quando cai, faça o teste do Perfil de Cagaço antes de montar uma renda em cima dela.
Como o JCP aparece na declaração do Imposto de Renda?
Na ficha “Rendimentos Sujeitos à Tributação Exclusiva/Definitiva”, na linha de juros sobre capital próprio, com o CNPJ da empresa que pagou. Copie os valores do informe de rendimentos que a empresa ou o banco escriturador manda até o fim de fevereiro. Não tem imposto a pagar nem a restituir por causa dele, porque a retenção já foi definitiva.
Perguntas frequentes
JCP tem imposto de renda?
Tem. A empresa retém 17,5% na fonte desde 1º de janeiro de 2026 (eram 15% até 31/12/2025). O valor que cai na conta já vem líquido. Acionista pessoa jurídica isenta ou imune pode ficar fora da retenção, se comprovar.
Pagamento de JCP: o que é esse lançamento na minha conta?
É a sua parte do lucro da empresa, paga na data marcada no aviso aos acionistas para quem tinha a ação no fim do pregão da data-com. No extrato da corretora ou do banco, ele aparece como “JCP” ou “juros sobre capital próprio”, já sem o imposto.
Dividendos e JCP: o que muda para quem recebe?
O imposto. Dividendo é isento para pessoa física até R$ 50 mil por mês da mesma empresa; acima disso, a fonte retém 10% sobre o total. O JCP tem 17,5% retidos desde o primeiro real. Para a empresa é o contrário: o JCP reduz o imposto dela, o dividendo não.
Imposto do JCP em 2026: vale para pagamentos de JCP anunciados em 2025?
Vale a data do crédito ou do pagamento, o que vier primeiro. JCP creditado ao acionista até 31/12/2025 ficou com 15%, e não 17,5%, mesmo pago em 2026, como nos complementares de dezembro do Itaú e do Bradesco. JCP creditado a partir de 1º de janeiro de 2026 tem 17,5%.
Fontes:
- Lei 9.249/1995, art. 9º, texto compilado (Planalto, consulta em 08/10/2026)
- Lei Complementar 224, de 26/12/2025, arts. 7º, 8º e 14 (Planalto)
- Lei 15.270, de 26/11/2025, arts. 6º-A e 16-A da Lei 9.250 (Planalto)
- Lei 6.404/1976, art. 202, dividendo obrigatório (Planalto)
- Banco Central, SGS 256: TJLP (9,29% ao ano em out-dez/2026)
- Itaú Unibanco: Aviso aos Acionistas de 26/01/2026 (JCP mensal de 2026)
- Itaú Unibanco RI: Dividendos e JCP (consulta em 08/10/2026)
- Bradesco RI: Remuneração aos Acionistas (consulta em 08/10/2026)
- Taesa: Aviso aos Acionistas de 11/11/2025
- Vale RI: comunicado de remuneração aos acionistas de 27/11/2025
- B3: Série histórica de cotações (COTAHIST), pregão de 07/10/2026
Veja tambem no glossario