⏰ 10 min de leitura
Atualizado em 8 de outubro de 2026.
O FGC devolve até R$ 250 mil por CPF se o banco que emitiu o seu CDB quebrar. O detalhe que quase ninguém faz na conta: esse limite inclui os juros. Com o CDI a 13,65% ao ano (06/10/2026), R$ 250 mil aplicados num CDB de um banco só viram R$ 284.125 em 12 meses. Se o banco for liquidado nesse dia, R$ 34.125 ficam fora da garantia.
Resposta curta: o Fundo Garantidor de Créditos cobre até R$ 250 mil por CPF ou CNPJ em cada instituição ou conglomerado financeiro, somando principal e juros até a data da liquidação, com teto de R$ 1 milhão a cada 4 anos. Entram CDB, RDB, LCI, LCA, LCD, LC, LH, poupança e conta corrente. Tesouro Direto, debêntures, CRI, CRA, Letra Financeira, fundos e ações ficam de fora. O pedido é feito pelo app do FGC depois que o liquidante manda a lista de credores (Regulamento do FGC, versão com alterações até a Resolução CMN 5.279, de 22/01/2026).
Como funciona o FGC?
O FGC é uma associação civil privada, sem fins lucrativos, criada em 1995. Quem banca o fundo são os próprios bancos: a contribuição ordinária é de 0,01% ao mês sobre o saldo dos depósitos que ele garante (Relatório Anual FGC 2025). A associação é obrigatória para bancos, Caixa, financeiras, sociedades de crédito imobiliário e companhias hipotecárias que captam do público.
A garantia entra em dois casos: quando o Banco Central decreta intervenção ou liquidação extrajudicial de uma associada, ou quando reconhece a insolvência dela (Estatuto do FGC, art. 3º). Enquanto o banco funciona, o FGC não faz nada por você. Ele só aparece depois que o banco para.
A regra está no Estatuto (Anexo I) e no Regulamento (Anexo II) da Resolução CMN 4.222, de 23/05/2013. Em 2026, o Conselho Monetário Nacional mexeu nos dois textos duas vezes: a Resolução 5.279 (22/01/2026) mudou governança e pagamento, e a Resolução 5.295 (23/04/2026) mudou a contribuição de bancos que captam muito com a garantia. Os limites para você continuam os mesmos.
O que o FGC cobre e o que fica de fora?
A lista é fechada. Se o produto não está nela, não tem FGC, mesmo que o banco emissor seja associado.
| Tem FGC (até R$ 250 mil) | Não tem FGC |
|---|---|
| Conta corrente e conta salário | Tesouro Direto e outros títulos públicos |
| Poupança | Debêntures |
| CDB e RDB | CRI e CRA |
| LCI e LCA | Letra Financeira (LF) e Letra Imobiliária Garantida (LIG) |
| LCD (Letra de Crédito do Desenvolvimento) | Fundos de investimento, inclusive de renda fixa |
| Letra de Câmbio (LC) e Letra Hipotecária (LH) | Ações, FIIs e título de capitalização |
| Compromissadas com título de empresa ligada (emitido após 08/03/2012) | Depósitos no exterior e depósitos judiciais |
Dois casos pegam gente desavisada. O primeiro é o fundo de renda fixa que compra CDB: quem tem o CDB é o fundo, e crédito de fundo de investimento está excluído no art. 2º, § 1º, do Regulamento. O segundo é o saldo parado em conta de pagamento de empresa que não é banco. Instituição de pagamento não está na lista de associadas do FGC.
A LCD é a novidade da lista. É a letra emitida por bancos de desenvolvimento e entrou como inciso IX do art. 2º.
Quanto fica coberto com R$ 100 mil, R$ 250 mil e R$ 500 mil?
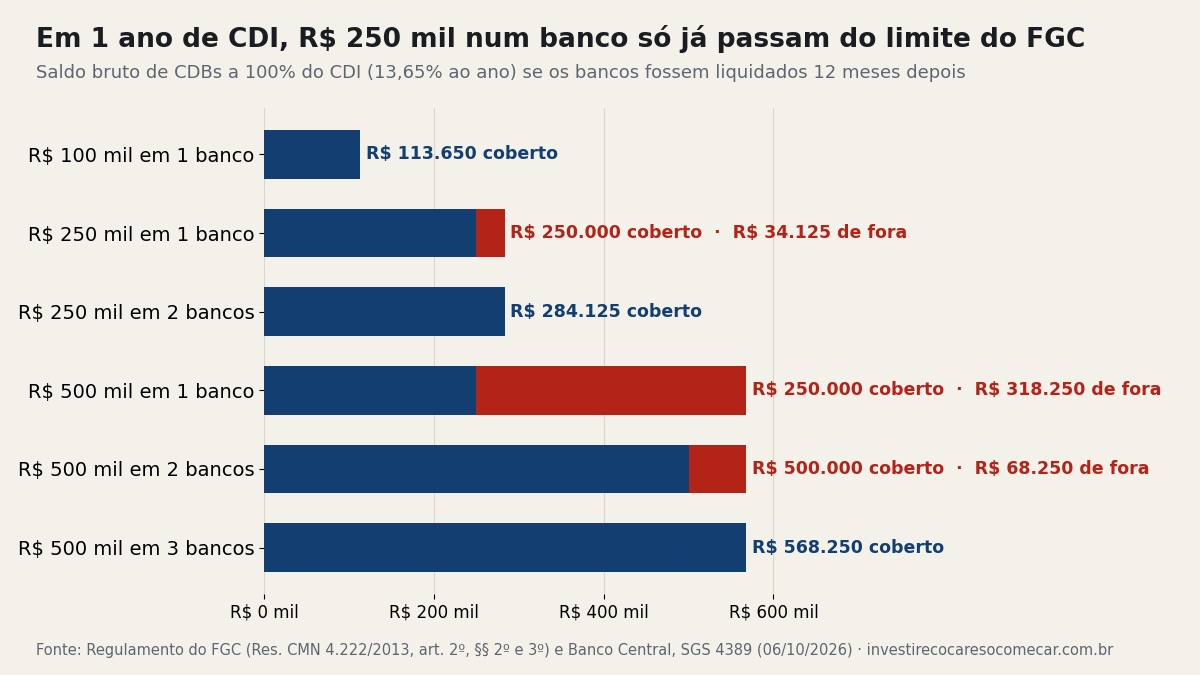
A conta abaixo usa CDBs a 100% do CDI, com o CDI de 13,65% ao ano (Banco Central, SGS 4389, 06/10/2026), e supõe que os bancos onde está o dinheiro sejam liquidados 12 meses depois da aplicação. Os valores são brutos, antes do IR.
| Cenário | Saldo em 12 meses | FGC paga | Fica de fora |
|---|---|---|---|
| R$ 100 mil em 1 banco | R$ 113.650 | R$ 113.650 | R$ 0 |
| R$ 250 mil em 1 banco | R$ 284.125 | R$ 250.000 | R$ 34.125 |
| R$ 250 mil em 2 bancos | R$ 284.125 | R$ 284.125 | R$ 0 |
| R$ 500 mil em 1 banco | R$ 568.250 | R$ 250.000 | R$ 318.250 |
| R$ 500 mil em 2 bancos | R$ 568.250 | R$ 500.000 | R$ 68.250 |
| R$ 500 mil em 3 bancos | R$ 568.250 | R$ 568.250 | R$ 0 |
Com R$ 100 mil não há o que pensar: mesmo com três anos de juros a 13,65%, o saldo fica em R$ 146,8 mil, longe do teto. O problema começa quando o valor por banco encosta em R$ 250 mil. Dividir R$ 500 mil em dois bancos parece suficiente, mas deixa R$ 68.250 de juros descobertos depois de um ano.
Uma conta que ajuda: para que principal e juros caibam no limite até o vencimento, o valor por conglomerado precisa ficar em torno de R$ 220 mil num CDB de 1 ano e de R$ 193,6 mil num CDB de 2 anos, com o CDI de hoje. Para simular outros prazos e taxas, use a calculadora de renda fixa.
O teto de R$ 1 milhão só pesa para quem tem mais de R$ 1 milhão em produtos com FGC, ou quando mais de um banco onde você tem dinheiro quebra num intervalo de 4 anos.
O FGC paga os juros até a data da liquidação?
Paga, dentro do limite. O saldo garantido é o principal mais o rendimento contratado até o dia em que o Banco Central decreta a liquidação. A partir dessa data, o valor deixa de ser corrigido (Regulamento do FGC, art. 2º, § 11). Se o pagamento sai 40 dias depois, esses 40 dias não rendem nada.
O IR é descontado do valor pago, pela tabela regressiva, sobre o rendimento entre a aplicação e a liquidação. Quando o saldo passa de R$ 250 mil, o imposto é retido na proporção do que o FGC cobriu (FAQ do FGC). O que ficou de fora vira crédito na massa falida do banco: você entra na fila do processo de liquidação, sem prazo nem garantia de receber.
Quanto tempo o FGC demora para pagar?
O pagamento só começa depois que o liquidante nomeado pelo Banco Central entrega ao FGC a lista de credores com o valor de cada um. Não existe prazo em lei para essa lista. Nos últimos 10 anos, ela chegou entre 30 e 60 dias depois da liquidação, e nos casos mais recentes levou cerca de um mês (Relatório Anual FGC 2025).
A tabela de intervalos publicada pelo FGC mostra o mesmo: nas seis liquidações de 2018 a 2023, o pagamento começou entre 14 e 40 dias depois do decreto. A Resolução CMN 5.279 passou a prever o início do pagamento em até três dias úteis depois que o FGC recebe as informações finais do liquidante. Assinado o termo no aplicativo, o dinheiro cai na sua conta em até 48 horas úteis.
Você tem até 5 anos, contados da intervenção ou da liquidação, para pedir a garantia (FAQ do FGC).
Como pedir o dinheiro ao FGC?
Pessoa física pede pelo aplicativo do FGC, para iOS e Android. O caminho tem três passos:
- Baixe o app e faça o cadastro básico, que gera usuário e senha. Dá para fazer antes de a lista de credores chegar.
- Quando o FGC libera a instituição no app, escolha o banco, faça a biometria, envie um documento com CPF e informe uma conta bancária no seu nome.
- Assine o termo de sub-rogação no app. Com isso, o FGC assume o seu crédito contra o banco e paga você.
Pedido de menor de idade e de espólio vai pelo e-mail [email protected]. O FGC avisa que não cobra taxa, não credencia intermediário e não faz contato por WhatsApp ou SMS. Mensagem oferecendo “adiantar” o FGC é golpe.
Se você comprou o CDB por uma corretora, guarde a nota de negociação e o extrato da registradora. O liquidante monta a lista com os dados da B3, mas a titularidade pode precisar ser comprovada com esses papéis.
Como fica a conta conjunta?
A garantia da conta conjunta é de R$ 250 mil no total, ou o saldo se for menor, dividido em partes iguais entre os titulares. Uma conta de casal com R$ 280 mil recebe R$ 125 mil para cada um, e os R$ 30 mil restantes ficam fora. E a parte de cada titular conta dentro do limite dele naquele conglomerado, somada aos CDBs no próprio CPF.
Tesouro Direto tem FGC?
Não tem, e não precisa. Quem deve no Tesouro Direto é o governo federal, não um banco. O risco é o soberano: o Tesouro Nacional deixar de pagar a própria dívida em reais. O título fica registrado no seu CPF na B3, então a quebra da corretora não leva o papel junto.
Na prática, a diferença aparece acima de R$ 250 mil por banco. R$ 500 mil no Tesouro Selic não exigem dividir nada, e o saldo inteiro tem o mesmo devedor. Em CDB, o mesmo valor pede três conglomerados para os juros de um ano caberem na garantia. O CDB de banco menor costuma pagar mais justamente porque o risco de crédito é maior. Se quiser comparar quanto sobra depois do IR, o post LCI de 92% contra CDB de 110% faz a conta com as taxas equivalentes.
Quanto risco de crédito você aceita depende do seu perfil. O quiz Perfil de Cagaço ajuda a separar o que é medo de banco quebrar e o que é medo de ver o saldo oscilar.
Perguntas frequentes
Qual é o limite do FGC por CPF?
R$ 250 mil por CPF em cada instituição ou conglomerado. Para pessoa jurídica, a conta usa a raiz do CNPJ, os 8 primeiros dígitos. CPF e CNPJ são titulares diferentes: o sócio tem o limite dele e a empresa tem outro, separado.
Como funciona o limite de R$ 1 milhão do FGC?
É o máximo que uma mesma pessoa recebe do FGC num período de 4 anos consecutivos, somando todas as liquidações. A contagem começa no dia da primeira intervenção ou liquidação de um banco onde você tinha dinheiro garantido. Passados os 4 anos, o teto volta inteiro. Ele vale para aplicações feitas ou repactuadas a partir de 22/12/2017.
O limite do FGC é por instituição ou por conglomerado?
Por conglomerado. Bancos do mesmo grupo financeiro somam no mesmo limite de R$ 250 mil, mesmo com marcas e aplicativos diferentes. A consulta é na página “Instituições associadas e conglomerados” do site do FGC. Quando um banco compra outro, o CDB emitido antes da aprovação da compra mantém garantia própria até o vencimento.
Como funciona o FGC para PJ?
A empresa tem a mesma garantia de R$ 250 mil por conglomerado, pela raiz do CNPJ. O pedido não é pelo app: o responsável cadastra a empresa no Portal Investidor do FGC, e o dinheiro vai para uma conta no mesmo CNPJ. Associações e condomínios sem personalidade jurídica têm R$ 250 mil para o total dos créditos, e a garantia não se estende a cada condômino.
Fontes:
- FGC: Regulamento (Anexo II da Resolução CMN 4.222/2013), versão consolidada com a Resolução CMN 5.279/2026
- FGC: Estatuto (Anexo I da Resolução CMN 4.222/2013)
- Banco Central: Resolução CMN 5.279, de 22/01/2026
- Banco Central: Resolução CMN 5.295, de 23/04/2026
- FGC: Sobre a garantia FGC (consulta em 08/10/2026)
- FGC: Pagamento de garantia (consulta em 08/10/2026)
- FGC: perguntas frequentes (consulta em 08/10/2026)
- FGC: Relatório Anual 2025 e tabela “Intervalo de pagamento”
- Banco Central: SGS 4389, CDI anualizado (06/10/2026)
Veja tambem no glossario
- - CDB
- - LCI
- - LCA
- - Reserva de Emergencia