⏰ 10 min de leitura
Atualizado em 8 de outubro de 2026
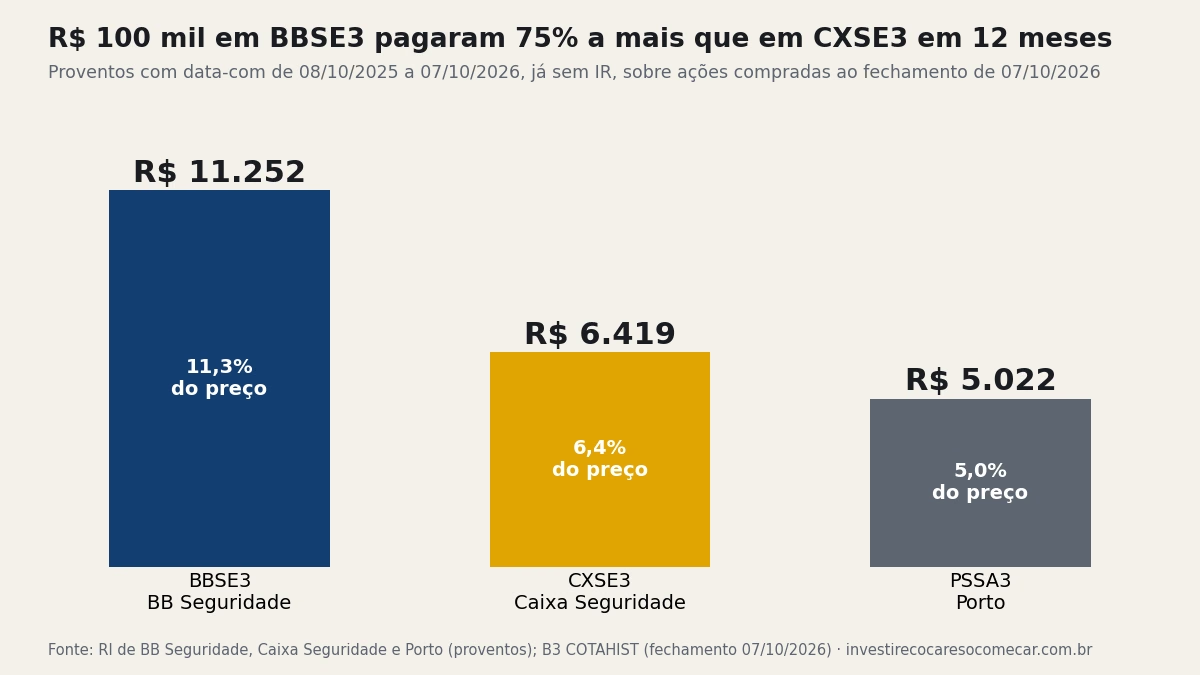
R$ 100 mil em BBSE3, ao preço de fechamento de 7 de outubro de 2026, compram 2.482 ações. Nos últimos 12 meses, essas ações receberam R$ 11.252 em dividendos: R$ 938 por mês, em média. Os mesmos R$ 100 mil em CXSE3 compram 4.755 ações, que receberam R$ 6.419 no período. As duas são seguradoras de banco estatal, vendem pelo balcão da agência e repassam quase todo o lucro ao acionista. A diferença de R$ 4.833 por ano vem do preço que você paga por cada real de lucro.
Resposta curta: BBSE3 (BB Seguridade) pagou 11,3% do preço em proventos nos 12 meses até 07/10/2026 e negocia a 8,5 vezes o lucro. CXSE3 (Caixa Seguridade) pagou 6,4% e negocia a 13,9 vezes. As duas distribuem perto de 90% do lucro, então o dividendo maior da BBSE3 é reflexo do preço mais baixo, não de generosidade. A PSSA3 (Porto) é outro negócio: seguradora que assume o risco, paga cerca de metade do lucro e rendeu 5,0% líquidos no período.
| Critério | BBSE3 (BB Seguridade) | CXSE3 (Caixa Seguridade) | PSSA3 (Porto) |
|---|---|---|---|
| Controlador | Banco do Brasil | Caixa (80% das ações) | PSIUPAR, 70,8% (Jayme Garfinkel e Itaú) |
| Fechamento em 07/10/2026 | R$ 40,28 | R$ 21,03 | R$ 52,65 |
| Proventos por ação em 12 meses (bruto) | R$ 4,53 | R$ 1,35 | R$ 3,00 |
| Dividend yield em 12 meses | 11,3% | 6,4% | 5,7% bruto (5,0% líquido) |
| Lucro em 12 meses (3T25 a 2T26) | R$ 9,22 bilhões | R$ 4,55 bilhões | R$ 3,68 bilhões |
| Valor de mercado em 07/10/2026 | R$ 78,2 bilhões | R$ 63,1 bilhões | R$ 33,7 bilhões |
| P/L (12 meses) | 8,5 | 13,9 | 9,2 |
| Payout oficial mais recente | 84,6% (1º sem. 2026) | 92,0% (1º sem. 2026) | 55% (2025) |
| Frequência | Semestral | Trimestral | JCP trimestral + dividendo anual |
| R$ 100 mil: proventos em 12 meses, sem IR | R$ 11.252 | R$ 6.419 | R$ 5.022 |
O que são BB Seguridade, Caixa Seguridade e Porto?
BB Seguridade (BBSE3) é a holding de seguros do Banco do Brasil. Ela é sócia das empresas que vendem seguro, previdência e capitalização na agência do BB: tem 74,99% do capital da Brasilseg (seguro de vida, rural, habitacional), em parceria com a Mapfre, e participações na Brasilprev, na Brasilcap e na Brasildental. E é dona da BB Corretora, que faz a venda.
Caixa Seguridade (CXSE3) faz o mesmo papel para a Caixa. Desde 2021, cada linha de produto tem um sócio: CNP Assurances em vida, prestamista e previdência; Tokio Marine em habitacional e residencial; Icatu em capitalização; CNP em consórcio; Tempo Assist em assistência. A Caixa tem 80% das ações desde a oferta de março de 2025, então só 20% circulam na bolsa.
Porto (PSSA3) não é braço de banco. O controle é da PSIUPAR, com 70,8% das ações, dividida entre Jayme Garfinkel (57,07%) e o Itaú Unibanco (42,93%), segundo o RI. A Porto é a seguradora que emite a apólice, paga o sinistro e guarda a reserva. Vende por 44,6 mil corretores independentes (release do 2T26) e tem quatro frentes: seguros (auto, residencial, vida), saúde, Porto Bank (cartão, consórcio, crédito) e serviços.
De onde vem o lucro de cada uma?
A BBSE3 e a CXSE3 ganham de dois jeitos. O primeiro é a fatia do lucro das seguradoras de que são sócias. O segundo é a comissão: a corretora própria recebe a cada produto vendido no balcão. Quem paga o sinistro é a seguradora, e a holding recebe a parte dela do resultado. Por isso precisam de pouco capital e conseguem distribuir quase tudo.
O ponto que segura essa máquina é o acesso à agência. Segundo o release do 2T26 da BB Seguridade, a BB Corretora ressarce o Banco do Brasil pelo uso da rede, funcionários e sistemas, num contrato que vence em 2033. O contrato de venda dos seguros da Brasilseg no balcão vai até 30/06/2031, renovável por períodos de cinco anos (demonstrações do 1º semestre de 2026). Na Caixa, os acordos assinados a partir de 2021 têm 25 anos com a CNP e 20 anos com os outros sócios, segundo o histórico no RI. Em português: o canal da Caixa está amarrado até a década de 2040; o do BB tem uma data para renegociar mais perto, 2033.
A Porto ganha subscrevendo risco: cobra o prêmio, paga as indenizações e aplica o dinheiro que fica parado. Lucro mais trabalhoso, que oscila com sinistro e com crédito. No 2T26, as perdas com crédito do Porto Bank subiram 67%, para R$ 868 milhões, e o lucro do banco caiu 32%. Já o lucro da seguradora (Porto Seguro) cresceu 5%, para R$ 456 milhões.
BBSE3 ou CXSE3: qual pagou mais dividendos nos últimos 12 meses?
Somando os proventos com data-com de 08/10/2025 a 07/10/2026, pelo histórico do RI de cada uma:
- BBSE3: R$ 2,549965 por ação (2º semestre de 2025, data-base 12/02/2026) e R$ 1,983285 (1º semestre de 2026, data-base 06/08/2026). Total: R$ 4,53. A parcela de fevereiro foi paga corrigida pela Selic e chegou a R$ 2,606807.
- CXSE3: R$ 0,32 (03/11/2025), R$ 0,35 (02/01/2026), R$ 0,33 (30/04/2026) e R$ 0,35 (03/08/2026). Total: R$ 1,35. Já está anunciado mais R$ 0,35 com data-base 03/11/2026 e pagamento em 17/11/2026.
- PSSA3: JCP de R$ 0,5376 (26/12/2025), R$ 0,5423 (30/03/2026), R$ 0,5128 (22/06/2026) e R$ 0,5207 (23/09/2026), mais dividendo de R$ 0,8861 (31/03/2026). Total bruto: R$ 3,00.
Em dinheiro, com R$ 100 mil em cada uma: R$ 11.252 na BBSE3, R$ 6.419 na CXSE3 e R$ 5.022 líquidos na PSSA3 (R$ 5.696 antes do IR do JCP). Os dividendos de BBSE3 e CXSE3 seguem isentos para pessoa física enquanto não passarem de R$ 50 mil por mês da mesma empresa (Lei 15.270/2025). O JCP da Porto tem IR retido na fonte, 17,5% nos declarados em 2026. Para ver quanto sobra de um JCP, use a calculadora de JCP líquido.
Um detalhe que pesa no caixa: a Porto anuncia e só paga meses depois. O dividendo de março de 2026 sai até 30/11/2026, e os JCP de 2026 até 30/04/2027, segundo os avisos aos acionistas. Na Caixa, o dinheiro chega duas semanas depois da data-base.
Por que a BBSE3 paga mais se as duas distribuem quase tudo?
Porque o dividend yield é lucro dividido por preço, multiplicado pelo payout. O payout das duas é parecido: proventos de 12 meses sobre lucro de 12 meses dão 95% na BBSE3 e 89% na CXSE3. O que muda é o preço.
A BB Seguridade lucrou R$ 9,22 bilhões entre o 3T25 e o 2T26 (lucro gerencial recorrente, planilha do RI) e valia R$ 78,2 bilhões na bolsa em 07/10/2026. A Caixa Seguridade lucrou R$ 4,55 bilhões no mesmo período e valia R$ 63,1 bilhões. Na prática, com R$ 100 mil você compra uma fatia de R$ 11,8 mil do lucro anual da BB Seguridade e de R$ 7,2 mil do lucro da Caixa Seguridade. O mercado cobra mais caro pela Caixa.
Por que alguém aceita pagar mais? Os argumentos que aparecem nos números: o lucro da Caixa Seguridade foi mais estável (de R$ 1,12 bilhão a R$ 1,14 bilhão por trimestre nos últimos quatro), enquanto o da BB Seguridade caiu de R$ 2,56 bilhões no 3T25 para R$ 2,15 bilhões no 2T26. E os acordos da Caixa vão mais longe no tempo. O P/L baixo da BBSE3 embute a dúvida sobre o lucro dos próximos anos, que depende de juro, de seguro rural e da renovação com o BB.
Se você quiser fazer a conta do preço com as suas premissas, a calculadora de preço justo faz isso com lucro e crescimento.
Quanto pesa o payout de cada uma?
Payout é a fatia do lucro que vira provento. Pelo RI:
- BB Seguridade: 106,7% no 2º semestre de 2025 (pagou mais do que lucrou no período, usando reserva) e 84,6% no 1º semestre de 2026.
- Caixa Seguridade: 91,1% sobre o lucro de 2025 e 92,0% no 1º semestre de 2026.
- Porto: 55% sobre o lucro de 2025. O estatuto exige no mínimo 25%.
Payout perto de 100% tem um lado bom e um ruim. O bom: quase todo o lucro vai pro seu bolso. O ruim: sobra pouco para crescer, então o dividendo de amanhã depende do lucro de amanhã. Se o lucro da BB Seguridade cair 10%, o dividendo cai junto. A Porto retém metade e reinveste, o que deixa o provento menor hoje e a empresa mais livre para crescer.
Quais são os riscos de BBSE3, CXSE3 e PSSA3?
Os três riscos que aparecem nos próprios relatórios:
- Juro e inflação. No 2T26, a Brasilprev lucrou 37% menos que no 1T26, com marcação a mercado negativa nos títulos públicos e o IGP-M subindo mais rápido que o IPCA (release da BB Seguridade). Quando o juro cai, o resultado financeiro das seguradoras encolhe.
- Dependência do banco. BBSE3 e CXSE3 vivem do balcão do controlador. Uma mudança na remuneração da rede vai direto ao lucro. Na Caixa, há ainda a liquidez menor: 80% das ações estão com a Caixa.
- Sinistro e crédito. A Porto carrega o risco do seguro de carro, da saúde e do cartão. No 2T26, o Porto Bank mostrou o lado ruim disso.
Ação de seguradora oscila menos que muita ação de bolsa, mas oscila. Se você ainda não sabe quanto de queda aguenta ver na tela, faça o teste do Perfil de Cagaço antes de montar a carteira. Para o dia a dia das cotações, há páginas de BBSE3 e de CXSE3, e a leitura do rebaixamento das duas pelo JPMorgan em julho.
E a PSSA3 entra nessa comparação?
Entra, mas com outra pergunta. Quem compara BBSE3 com CXSE3 está escolhendo entre dois cobradores de pedágio no balcão de banco. A PSSA3 é a empresa que dirige o caminhão. O P/L de 9,2 parece próximo do da BBSE3, mas o lucro do 1T26 teve R$ 175,8 milhões de ganho não recorrente; sem ele, o P/L sobe para 9,6. O yield menor é escolha: a Porto paga cerca de metade e guarda o resto para crescer em saúde e no banco.
📊 Viva de renda com ações de dividendos
Use o simulador da EQI e veja quanto você precisa investir em seguradoras para chegar na sua independência financeira:
👉 Acessar simulador grátis
Perguntas frequentes
BBSE3 ou CXSE3: qual a melhor?
Depende do que você procura. Pelos números de 07/10/2026, a BBSE3 entrega mais lucro por real investido (P/L 8,5 contra 13,9) e pagou 11,3% em proventos, contra 6,4% da CXSE3. A CXSE3 teve lucro trimestral mais estável e acordos de distribuição mais longos. Não há resposta única: é renda maior hoje contra previsibilidade.
CXSE3 ou BBSE3: qual paga mais dividendos?
Nos 12 meses até 07/10/2026, a BBSE3: R$ 4,53 por ação, ou R$ 11.252 sobre R$ 100 mil. A CXSE3 pagou R$ 1,35 por ação, R$ 6.419 sobre R$ 100 mil. A CXSE3 paga quatro vezes por ano; a BBSE3, duas: uma no início do ano e outra no segundo semestre.
BBSE3, CXSE3 ou PSSA3?
BBSE3 e CXSE3 são holdings que lucram com a venda de seguro no banco e repassam perto de 90% do lucro. A PSSA3 é seguradora de fato, com risco de sinistro e de crédito, e paga cerca de 55% do lucro. Com R$ 100 mil, a PSSA3 rendeu R$ 5.022 líquidos em 12 meses, a menor renda das três.
BBSE3 ou CXSE3: qual está mais barata pelo P/L?
A BBSE3: R$ 78,2 bilhões de valor de mercado para R$ 9,22 bilhões de lucro em 12 meses, P/L de 8,5. A CXSE3: R$ 63,1 bilhões para R$ 4,55 bilhões, P/L de 13,9. P/L baixo pode ser desconto ou aviso de lucro em queda; no caso da BB Seguridade, o lucro trimestral caiu 16% entre o 3T25 e o 2T26.
📊 Monte sua carteira de dividendos com apoio especializado
Abra sua conta na EQI, assessoria parceira do canal Investir e Cocar, e tenha acesso a relatórios de seguradoras, carteiras recomendadas e acompanhamento de resultados:
Fontes:
- B3, cotações históricas COTAHIST de 07/10/2026
- BB Seguridade RI, histórico de dividendos
- BB Seguridade, Análise do Desempenho 2T26 e demonstrações contábeis do 1º semestre de 2026
- BB Seguridade, planilha de resultados 2T26
- Caixa Seguridade RI, histórico de dividendos e histórico e perfil corporativo
- Caixa Seguridade, release do 2T26 e planilha de resultados 2T26
- Porto RI, avisos aos acionistas (proventos de 19/12/2025 a 18/09/2026) e distribuição de proventos
- Porto, release de resultados 2T26 e planilha 2T26
- Lei 15.270/2025 (IR sobre dividendos acima de R$ 50 mil/mês)