⏰ 10 min de leitura
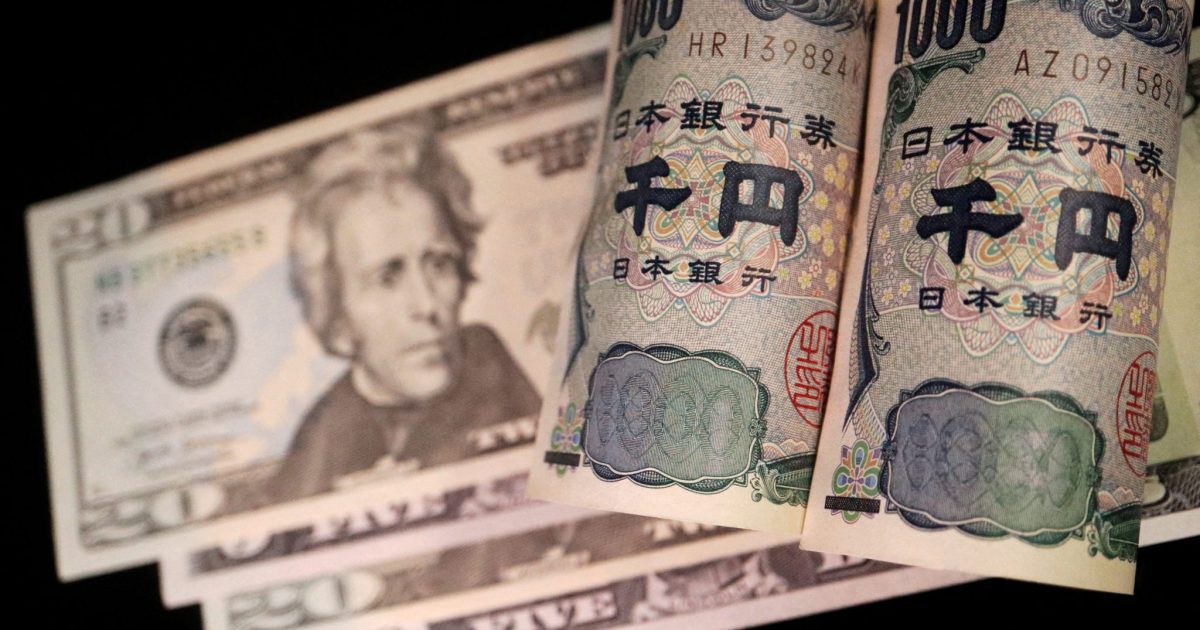
Por uma década, todo debate sobre gastar mais no Brasil esbarrava no mesmo argumento: “o Japão tem 250% de dívida sobre o PIB e nunca quebrou — dívida em moeda local não é problema.” Funcionava porque era verdade, ano após ano, desde os anos 1990.
Em 2026 esse argumento começou a ranger ao vivo. O Banco do Japão levou os juros ao maior patamar em quase 30 anos. O governo torrou US$ 71,7 bilhões em um mês só pra segurar o iene, que segue perto da pior faixa em quatro décadas. E o título de 10 anos do governo japonês bateu a maior taxa em 27 anos.
Se o país que era a prova viva de que dívida em moeda local não quebra está subindo juros desse jeito, vale entender o que isso significa pra quem tem Tesouro Direto no Brasil — porque a dívida pública brasileira está andando na mesma direção, só que mais rápido.
O argumento que sustentou uma década de otimismo fiscal
A tese é simples de repetir e por isso virou padrão em debate de bar e em relatório de banco: um país que se endivida na própria moeda pode, em teoria, sempre pagar a dívida — o Banco Central emite a moeda que falta. Diferente de um país endividado em dólar, que depende de reservas estrangeiras pra honrar compromisso.
O Japão era o experimento perfeito dessa tese. Dívida pública em torno de 250% do PIB, quase o dobro da brasileira, e ainda assim juros perto de zero — em alguns períodos, negativos — durante décadas. Quem defendia gastar mais no Brasil citava o Japão como prova de que o limite de endividamento era mais teórico do que prático.
O problema é que a tese nunca disse que “nunca quebra” significava “nunca custa nada.” Ela só disse que o país não quebra no sentido de dar calote. O preço de segurar essa dívida em moeda local sempre esteve lá — só demorou décadas pra aparecer na forma de juro mais alto e moeda mais fraca.
O que mudou em 2026: o Banco do Japão perdeu o controle do iene

O Banco do Japão levou a taxa básica a 1% em julho de 2026 — o maior nível desde antes da crise financeira asiática dos anos 1990. O motivo declarado não foi combater inflação de demanda interna, foi segurar o iene, que vinha perdendo valor ano após ano desde que o país começou a sair dos juros negativos, em março de 2024.
Entre 28 de abril e 27 de maio de 2026, o Ministério das Finanças japonês gastou ¥11,73 trilhões — cerca de US$ 71,7 bilhões — comprando iene no mercado à vista pra tentar frear a queda. Uma das maiores intervenções cambiais já registradas em um único mês. O resultado prático: a moeda amenizou a queda, mas seguiu perto da pior faixa em 40 anos.
Intervenção cambial cara e efeito curto é o sintoma clássico de um mercado que parou de acreditar só no discurso e passou a cobrar prêmio de risco pela dívida — mesmo sendo dívida em moeda local.
Como o Japão chegou até aqui: 30 anos comprando o próprio tempo
Pra entender por que 2026 é diferente, ajuda lembrar o que o Japão fez nos 30 anos anteriores. Desde o estouro da bolha imobiliária japonesa no início dos anos 1990, o Banco do Japão foi, de longe, o mais agressivo do mundo desenvolvido em manter juro artificialmente baixo — inclusive negativo — e em comprar a própria dívida pública em quantidade gigantesca via política monetária não convencional.
O nome técnico da política mais extrema desse período é controle de curva de juros (yield curve control): o Banco Central se compromete a comprar quantos títulos forem necessários pra manter o yield de 10 anos dentro de uma banda pré-definida, geralmente perto de zero. Funcionou por anos. O efeito colateral é que o Banco do Japão virou, sozinho, dono de mais da metade de toda a dívida pública japonesa em circulação — um comprador garantido que nenhum outro país tem em escala parecida.
Essa engenharia manteve os juros baixos artificialmente por tempo suficiente pra fazer o mundo esquecer que 250% do PIB em dívida é, em qualquer outro contexto, um número alarmante. O problema de qualquer suporte artificial é o dia em que ele para de ser sustentável — e foi exatamente isso que começou a acontecer quando o Banco do Japão precisou escolher entre defender o yield baixo ou defender o iene. Não dava pra fazer as duas coisas ao mesmo tempo, e a escolha por conter o câmbio é o que está reprecificando a curva de juros agora.
Os números que expõem o limite da tese

O título de 10 anos do governo japonês — o equivalente ao nosso Tesouro Prefixado longo — saiu de 2,1% pra 2,78% em apenas quatro meses. É a maior taxa em 27 anos. Pra um país acostumado a décadas de juro de curto prazo perto de zero, esse salto reprecificou toda a curva de dívida de uma vez.
A dívida bruta do governo japonês está em torno de 204% do PIB, segundo o FMI (2026). O número em si não é novidade — o Japão convive com dívida alta há tempos. A novidade é o custo de rolar essa dívida subindo ao mesmo tempo em que a moeda perde valor: os dois lados que sustentavam a “exceção japonesa” estão sob pressão simultânea, pela primeira vez em décadas.
| Indicador | Japão (2026) | Brasil (2026) |
|---|---|---|
| Dívida bruta / PIB | ~204% | 81,9% (DBGG, jun/2026) |
| Projeção FMI | já no patamar atual | >100% em 2027 |
| Yield título 10 anos | 2,78% (máxima em 27 anos) | variável, sensível ao mesmo gatilho |
| Gatilho do movimento | defesa cambial (iene) | percepção de risco fiscal |
O Brasil está longe do patamar de dívida japonês em termos absolutos. Mas o mecanismo que está pressionando o Japão — mercado cobrando prêmio maior por dívida em moeda local quando a trajetória fiscal parece insustentável — não depende do país ter 250% ou 80% do PIB. Depende de trajetória e de credibilidade, e as duas coisas o Brasil também está testando.
O que isso significa pro Tesouro Direto brasileiro

A dívida bruta do governo geral (DBGG) brasileira está em 81,9% do PIB em junho de 2026. O FMI projeta que ela passe de 96,5% até dezembro e ultrapasse 100% em 2027 — um ritmo de crescimento mais rápido do que o japonês levou décadas pra construir.
Quem tem Tesouro Prefixado longo sente esse tipo de movimento primeiro. O Tesouro Pré 2035 tem duration em torno de 7 anos: a cada 100 pontos-base de alta nos juros longos, o preço de mercado do título cai por volta de 7%. Não é um risco de calote — é risco de marcação a mercado, o mesmo mecanismo que está reprecificando o título japonês de 10 anos agora.
O paralelo não é “o Brasil vai virar o Japão.” É mais direto do que isso: o mesmo gatilho — mercado deixando de aceitar dívida em moeda local sem cobrar prêmio — está ativo nos dois países ao mesmo tempo, só que em estágios diferentes da curva.
Quem já sente isso na carteira
Quem tem exposição direta ao Japão via BDRs — como SNEC34 e TMCO34 — ou via ETF BEWJ39 (que replica o MSCI Japan) já sentiu o efeito do iene fraco nos últimos dois anos: ganho em ienes que evapora na conversão pra real ou dólar.
Do lado brasileiro, quem está pré-fixado longo sem diversificação em pós-fixado ou IPCA+ está mais exposto ao mesmo tipo de solavanco que o mercado japonês está sofrendo agora. Não é motivo pra sair correndo do Tesouro Pré, mas é motivo pra revisar concentração — sobretudo em vencimentos com duration alta.
Vale separar duas decisões diferentes que costumam ser tratadas como uma só. A primeira é sobre o título que você já tem: se o plano sempre foi levar até o vencimento, o preço de mercado balançando no meio do caminho não muda o que você vai receber no final — a rentabilidade contratada está garantida, marcação a mercado só importa pra quem vende antes. A segunda é sobre o título novo que você ainda vai comprar: nesse caso, sim, vale considerar reduzir a concentração em prefixado de prazo muito longo enquanto o cenário fiscal segue incerto, e balancear com Tesouro IPCA+ (que protege contra a inflação que normalmente acompanha a deterioração fiscal) ou Tesouro Selic (para a parte da carteira que precisa de liquidez).
O erro mais comum nesse tipo de movimento não é escolher o título errado — é descobrir a exposição errada tarde demais, quando o preço já caiu e a única saída é vender no prejuízo ou segurar um ativo que não bate mais com o horizonte de quem investiu.
📥 Se o tema risco fiscal e blindagem de carteira te interessa, a EQI Research tem um relatório específico sobre isso: Saída Fiscal do Brasil — vale como leitura complementar antes de mexer na alocação.
O paralelo que ninguém quer fazer, mas precisa
Tem uma diferença estrutural importante entre Japão e Brasil que vale nomear pra não simplificar demais a comparação: o Japão financia a própria dívida quase inteiramente com poupança doméstica — japonês investe em título do próprio governo numa escala que nenhum outro país replica. O Brasil também depende majoritariamente de investidor local no Tesouro Direto, mas com uma base de poupadores menor e mais sensível a alternativas — CDB, fundo, ação — quando o retorno relativo do título público perde atratividade.
Isso significa que o Brasil tem, proporcionalmente, menos colchão de compradores cativos do que o Japão teve durante décadas. Se o argumento “dívida em moeda local não quebra” está sendo testado até no país com o colchão mais forte do mundo, o teste tende a chegar mais rápido e com menos margem de erro em países com colchão menor — o que é exatamente a posição brasileira.
Perguntas frequentes
O Japão vai dar calote na dívida?
Não é esse o risco em discussão. Dívida em moeda local não gera calote técnico — o Banco Central pode sempre emitir a moeda que falta. O risco real é o custo: juro mais alto pra rolar a dívida e moeda mais fraca, o que já está acontecendo em 2026.
Por que o Banco do Japão subiu os juros se a economia interna não estava superaquecida?
O motivo declarado foi conter a queda do iene, que bateu mínima de 40 anos. Juro mais alto torna a moeda mais atrativa pra capital estrangeiro, aliviando a pressão cambial — mesmo sem pressão de demanda interna clássica.
A dívida brasileira está no mesmo nível da japonesa?
Não. A DBGG brasileira está em 81,9% do PIB contra ~204% no Japão. A diferença relevante não é o nível absoluto, é a velocidade: o FMI projeta o Brasil passando de 100% já em 2027, um ritmo de deterioração mais rápido do que o japonês historicamente.
Quem tem Tesouro Prefixado deve vender agora?
Depende do prazo e da necessidade de liquidez. Quem pretende levar o título até o vencimento recebe a taxa contratada, independente da marcação a mercado no meio do caminho. O risco descrito aqui é pra quem pode precisar vender antes do vencimento, num cenário de juros longos subindo.
Dá pra investir no mercado japonês pela B3?
Sim, via BDRs de empresas japonesas (como SNEC34 e TMCO34) ou pelo ETF BEWJ39, que replica o índice MSCI Japan. Nos dois casos, o investidor brasileiro fica exposto à variação do iene, além da performance das empresas.
O espelho que ninguém queria olhar
O Japão passou 20 anos sendo citado como prova de que dívida em moeda local não quebra. Em 2026, o mesmo país está provando, ao vivo, que “não quebrar” e “não custar nada” nunca foram a mesma coisa. O Brasil, com uma trajetória de dívida crescendo mais rápido, tem menos margem pra testar a mesma tese e descobrir o limite dela na prática.
Gostou da análise? No canal Investir e Cocar eu trago esse tipo de conteúdo toda semana.
👉 youtube.com/@investirecocar