⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026, com a Selic de 13,75% (em vigor desde 17/09/2026), o CDI de 06/10/2026 e o fechamento da B3 de 07/10/2026.
R$ 100 mil no MXRF11 pagaram, em média, R$ 1.054 por mês entre outubro de 2025 e setembro de 2026, sem Imposto de Renda. No KNCR11, R$ 1.099. O mesmo dinheiro num CDB de 100% do CDI deixou R$ 995 por mês depois do IR. A diferença, de R$ 59 a R$ 104 por mês, é quase toda a isenção trabalhando a favor do fundo. A pergunta que interessa é outra: quanto um CDB precisa pagar para fechar esse buraco?
Resposta curta: nos últimos 12 meses, sim, o FII de papel rendeu mais que o CDB de 100% do CDI, por causa da isenção. Com o CDI de hoje (13,65% ao ano), um CDB de um a dois anos precisa pagar 112,3% do CDI para empatar com o MXRF11 e 117,0% para empatar com o KNCR11, se os dois repetirem o rendimento dos últimos 12 meses. Em troca, o fundo tem risco de calote nas dívidas da carteira, a cota oscila na bolsa e não existe garantia do FGC.
Quanto o FII de papel rendeu contra o CDB nos últimos 12 meses?
FII de papel não compra prédio. Ele empresta para quem tem prédio, por meio de CRIs (Certificados de Recebíveis Imobiliários), e repassa os juros aos cotistas todo mês. Para pessoa física, esse rendimento mensal é isento de IR. O CDB paga IR pela tabela regressiva, de 22,5% a 15%, conforme o prazo.
Com o rendimento que os dois fundos pagaram de fato e o CDI que o Banco Central registrou no mesmo período, a conta em R$ 100 mil fica assim:
| Aplicação | Rendimento em 12 meses | IR | Média líquida por mês |
|---|---|---|---|
| MXRF11 (10.582 cotas) | R$ 12.645 | Isento | R$ 1.054 |
| KNCR11 (947 cotas) | R$ 13.182 | Isento | R$ 1.099 |
| CDB de 100% do CDI | R$ 14.474 brutos | R$ 2.533 | R$ 995 |
Repare na linha do CDB: ele rendeu mais que os dois fundos antes do imposto. O Leão levou R$ 2.533, o equivalente a mais de dois meses inteiros de rendimento. É essa mordida que o FII de papel não sofre, e é ela que faz o fundo passar na frente.
Qual % do CDI um CDB precisa pagar para empatar com o FII de papel?
A conta tem dois passos. Primeiro, calcule quanto o CDB precisa render antes do IR para sobrar o mesmo que o fundo paga isento: divida o dividend yield por (1 − alíquota). Depois, divida o resultado pelo CDI.
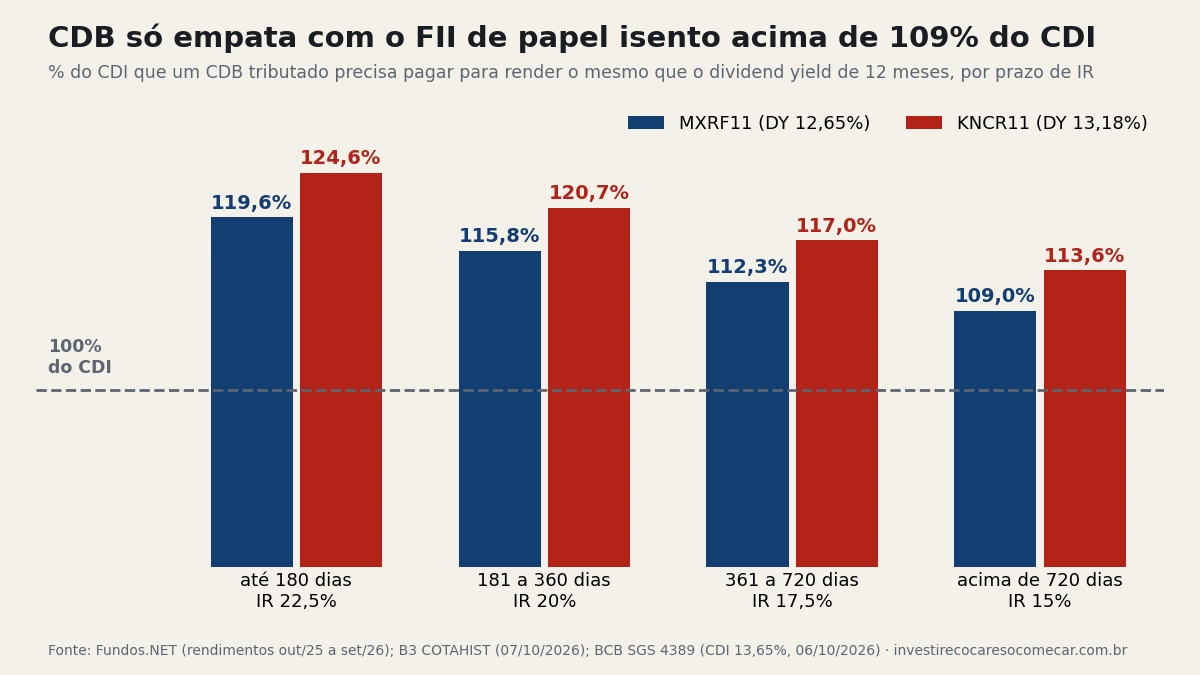
Exemplo com o MXRF11 num CDB de 361 a 720 dias: 12,65% ÷ 0,825 = 15,33% ao ano. Com o CDI a 13,65% em 06/10/2026, isso é 112,3% do CDI. Qualquer CDB abaixo disso, no mesmo prazo, deixaria menos dinheiro na sua mão do que o fundo deixou nos últimos 12 meses.
| Prazo do CDB (IR) | MXRF11 (DY 12,65%) | KNCR11 (DY 13,18%) |
|---|---|---|
| Até 180 dias (22,5%) | 119,6% do CDI | 124,6% do CDI |
| 181 a 360 dias (20%) | 115,8% do CDI | 120,7% do CDI |
| 361 a 720 dias (17,5%) | 112,3% do CDI | 117,0% do CDI |
| Acima de 720 dias (15%) | 109,0% do CDI | 113,6% do CDI |
Quanto mais curto o prazo, maior a régua, porque o IR do CDB é mais pesado. Para quem pensa em deixar o dinheiro menos de seis meses, o CDB teria que pagar perto de 120% do CDI. No prazo longo, a régua desce para a faixa de 109% a 114%. Para testar o CDB que você tem em mãos, com a taxa e o prazo dele, use a calculadora de renda fixa.
Em reais: com o CDI de hoje, R$ 100 mil num CDB de 100% do CDI deixam, em média, R$ 938 por mês ao longo de um ano no prazo de um a dois anos, e R$ 967 acima de dois anos. Se o MXRF11 repetir os R$ 1.054, são R$ 87 a R$ 116 por mês a mais no fundo. É uma conta de internet com folga, todo mês.
Por que o KNCR11 e o MXRF11 reagem diferente à Selic?
Os dois são fundos de papel, mas o índice das dívidas muda tudo.
No KNCR11, 96,1% da carteira segue o CDI, pelo relatório gerencial de agosto/2026. Entre outubro de 2025 e agosto de 2026, o rendimento ficou entre 93% e 104% do CDI de cada mês, pela conta do próprio gestor. Na prática, é um pós-fixado isento: quando o CDI cai, o rendimento cai junto. A Selic estava em 15% até março de 2026 e chegou a 13,75% em 17/09/2026. Supondo que o fundo continue pagando perto de 100% do CDI sobre a cota média de emissão (R$ 102,12), com o CDI de hoje a estimativa de um mês de 21 dias úteis é de R$ 1,09 por cota, ou R$ 1.037 para R$ 100 mil. O dividend yield cai para perto de 12,44%, e a régua de empate do CDB de 361 a 720 dias desce de 117,0% para 110,5% do CDI.
No MXRF11, 77,85% da carteira de crédito paga inflação (IPCA ou INCC) mais 8,63% ao ano, em média, e só 9,05% segue o CDI. A Selic mexe pouco no rendimento mensal. O que mexe é a inflação: em agosto/2026, o IPCA foi de −0,32%, o caixa do fundo gerou R$ 0,094 por cota e ele pagou R$ 0,10, tirando a diferença de uma reserva de R$ 0,0339 por cota. Essa reserva cobre uns cinco meses iguais a agosto.
Ou seja, a pergunta “FII de papel bate o CDI?” tem duas respostas. Fundo atrelado ao CDI bate o CDB por causa da isenção, e a vantagem encolhe junto com a Selic. Fundo atrelado à inflação pode bater por mais ou por menos, dependendo do IPCA dos próximos meses. Se a dúvida é entre papel e imóvel de verdade, a comparação está em FII de papel ou tijolo.
O que pode fazer o FII de papel render menos que o CDB?
Calote no CRI. O fundo empresta para empresas. Se uma delas para de pagar, o fundo precisa executar a garantia, e isso leva meses. Um CRI que pesa 2% da carteira e deixa de pagar tira cerca de 2% da renda: com R$ 100 mil, uns R$ 21 a menos por mês. No CDB, o FGC cobre até R$ 250 mil por CPF e por banco.
Cota acima ou abaixo do valor patrimonial. Em 07/10/2026, o MXRF11 negociava a 1,02 vez o valor patrimonial e o KNCR11 a 1,03, pelos informes de agosto/2026. Pagar ágio come rendimento: pela tabela de sensibilidade do relatório do KNCR11, quem compra a R$ 105,50 leva uma carteira que rende CDI + 0,87% ao ano, ou CDI − 0,21% depois da taxa de administração. Pelo valor patrimonial, a mesma carteira rende CDI + 2,01%. O contrário também vale: cota abaixo do valor patrimonial aumenta o rendimento sobre o preço pago, mas costuma ser o mercado desconfiando do crédito da carteira.
Oscilação da cota. O CDB levado até o vencimento não muda de valor na tela. A cota do FII muda todo dia. Se ela cair 10% e você precisar vender, os R$ 10 mil perdidos equivalem a uns nove meses de rendimento do MXRF11 ou do KNCR11. E se vender com lucro, paga 20% de IR sobre o ganho. A isenção vale só para o rendimento mensal.
Se você não sabe quanto aguenta ver a cota cair 10% sem vender no susto, o quiz Perfil de Cagaço mostra antes de o mercado mostrar.
📥 Quer saber quanto precisa pra viver de dividendos de FII?
Montei um simulador grátis que mostra quantas cotas e quanto aporte você precisa pra cada faixa de renda mensal com fundos imobiliários: Simulador Vivendo de Renda com FIIs.
📊 Onde investir com a Selic em queda?
Se você quer um mapa de onde estão as melhores oportunidades de renda e crescimento pro ano, baixe grátis o relatório Onde Investir em 2026.
Perguntas frequentes
Qual rende mais, FII ou CDB?
Nos 12 meses até setembro de 2026, R$ 100 mil no MXRF11 pagaram R$ 1.054 por mês e no KNCR11 R$ 1.099, isentos. Um CDB de 100% do CDI deixou R$ 995 depois do IR de 17,5%. Para o CDB empatar com o rendimento passado dos fundos, com o CDI de hoje, ele precisa pagar de 109,0% a 124,6% do CDI, conforme o fundo e o prazo.
FII de papel atrelado ao CDI ou ao IPCA: qual a diferença?
O atrelado ao CDI, como o KNCR11 (96,1% da carteira no CDI), paga mais quando a Selic sobe e menos quando ela cai. O atrelado ao IPCA, como o MXRF11 (77,85% em inflação mais 8,63% ao ano), depende da inflação de cada mês. IPCA negativo, como o de agosto/2026, aperta o caixa do fundo.
FII de papel é mais seguro que CDB?
Não. O CDB tem garantia do FGC até R$ 250 mil por CPF e por banco. O FII de papel não tem garantia: depende de as empresas da carteira pagarem os CRIs, e a cota oscila na bolsa todo dia. O rendimento maior é o pagamento por esse risco.
O rendimento do FII de papel é isento de IR?
Sim, para pessoa física, pela Lei 11.033/2004, quando as cotas são negociadas em bolsa, o fundo tem pelo menos 100 cotistas e você tem menos de 10% das cotas. O ganho na venda da cota paga 20% de IR.
Fontes:
- Banco Central, SGS 432 (meta Selic, 13,75% desde 17/09/2026)
- Banco Central, SGS 4389 (CDI anualizado, 13,65% em 06/10/2026)
- Banco Central, SGS 12 (CDI diário, acumulado de 14,47% entre 01/10/2025 e 30/09/2026)
- Fundos.NET (B3): MXRF11 e KNCR11, informes mensais e relatórios gerenciais de agosto/2026, avisos aos cotistas de out/2025 a set/2026
- B3: cotações históricas (COTAHIST de 07/10/2026)
- Lei 11.033/2004 (tabela regressiva do IR na renda fixa, art. 1º, e isenção de rendimentos de FII, art. 3º)