⏰ 10 min de leitura
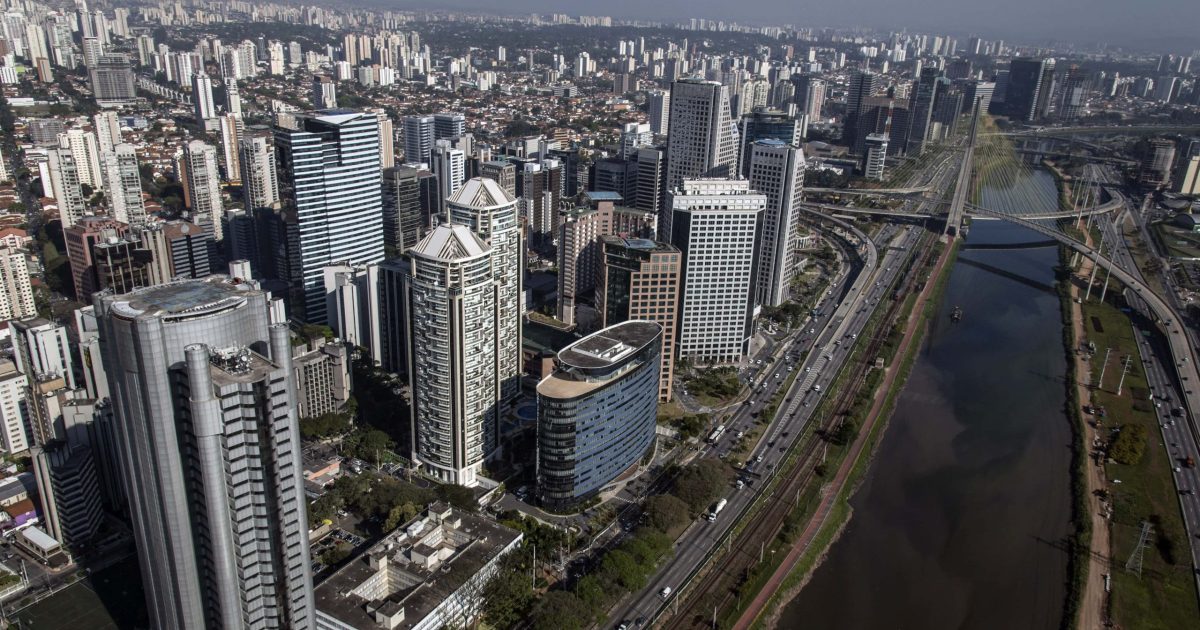
O aluguel de escritório em São Paulo acabou de bater o recorde da série histórica. No mesmo mês, o fundo imobiliário mais chique da Faria Lima anunciou que vai perder um banco inteiro como inquilino. As duas notícias saíram na mesma semana e quase ninguém juntou os pontos.
Se você já viu manchete de “aluguel corporativo bate recorde em SP” e pensou em colocar dinheiro num FII de laje, esse artigo é pra você antes de clicar em comprar. Recorde de mercado e recorde de dividendo não são a mesma coisa — e a diferença entre os dois está literalmente no endereço do prédio.
O que aconteceu com o aluguel de escritório em São Paulo?
O preço médio pedido por metro quadrado de laje corporativa em São Paulo fechou o segundo trimestre de 2026 em R$ 138,20 — o maior valor de toda a série histórica, que começou a ser medida em 2015. A vacância caiu para 12,1%, também mínima histórica (Binswanger, jul/2026).

A explicação é simples: entrega de prédio novo vai desabar. Em 2026 entram 401 mil m² de laje corporativa nova na cidade — recorde de entregas. Em 2027, a projeção cai para 117 mil m², queda de 71%. Menos oferta empurra o preço pra cima, e a consultoria já projeta a vacância caindo para 8% em 2027 no cenário-base (range de 7% a 10%).
Até aqui, a notícia parece unânime: quem tem FII de laje corporativa está numa mão ganhadora. O problema é que “média da cidade” e “seu extrato de FII” são duas contas completamente diferentes.
Por que o fundo mais chique da Faria Lima está perdendo inquilino no mesmo mês do recorde?
O PVBI11 concentra participação no Faria Lima 4440, um dos endereços mais premium de São Paulo — classe A+, com certificação LEED. Mesmo assim, a vacância física desse imóvel específico vai subir de 17% para cerca de 25% em julho de 2026, porque o Banco ABC está de saída do prédio, na região da Cidade Jardim.

É o tipo de contradição que a manchete de mercado não mostra. Enquanto o preço médio da cidade sobe porque a oferta está secando, um prédio específico — e “premium” não é escudo contra isso — perde um inquilino grande justamente agora. Recorde na cidade, chuva local no seu fundo.
Existe o lado oposto? Quem está lucrando com o aperto de oferta
Existe, e fica do outro lado da cidade. A Amazon fechou contrato para ocupar 100% do Biosquare, prédio ainda em obras em Pinheiros — 39,2 mil m², do 7º ao 25º andar mais cobertura. O dono é o KNRI11, fundo com carteira mais diversificada por região e por inquilino do que o PVBI11.

O contraste entre os dois casos, no mesmo mês e no mesmo mercado, resume o problema de comprar FII de laje só porque saiu manchete de recorde: o recorde é da média. O seu dividendo depende de qual prédio, qual inquilino, e qual contrato específico o fundo carrega — não da média da cidade.
| Fundo | Ativo em destaque | Movimento recente | Perfil de risco |
|---|---|---|---|
| PVBI11 | Faria Lima 4440 | Vacância sobe de 17% para ~25% (saída do Banco ABC) | Concentrado em poucos ativos premium |
| KNRI11 | Biosquare (Pinheiros) | Amazon fecha 100% de ocupação do prédio | Mais diversificado por região e inquilino |
O recorde de aluguel da cidade garante dividendo maior pro meu fundo?
Não necessariamente. O indicador que sobe é uma média de mercado — pedido por metro quadrado em toda a cidade. O dividendo que cai no seu extrato depende do contrato específico que o fundo tem com cada inquilino, da data de renovação desse contrato, e de quantos m² estão vagos no prédio que o fundo é dono. Um recorde de mercado pode conviver, no mesmo trimestre, com um fundo específico perdendo receita.
Um fundo “premium” está imune à vacância?
Não. É justamente o caso do PVBI11: concentra ativos classe A+ na Faria Lima, o endereço mais valorizado da cidade, e projeta vacância subindo bem no momento em que o mercado como um todo bate recorde de ocupação. “Premium” define o padrão construtivo do prédio, não garante que o inquilino vai renovar o contrato.
Quanto vale, na prática, o “prestígio” de um endereço como a Faria Lima?
Para efeito de comparação: uma sala de 100 m² no Itaim/JK, região líder em preço pedido (R$ 311/m² em jul/2026), custa cerca de R$ 31,1 mil de aluguel por mês para quem aluga. Já R$ 1 milhão aplicado num FII de laje premium, com dividend yield estimado de 9% ao ano, rende cerca de R$ 7,5 mil por mês — menos de um quarto do valor que uma única sala pequena custa de aluguel na mesma região.
A conta não é coincidência: quem aluga paga o custo total de operar naquele endereço (condomínio, IPTU, manutenção, e a margem do proprietário). Quem investe no FII recebe só a fatia proporcional que sobra depois de todos esses custos, dividida entre milhares de cotistas. O prestígio do CEP custa caro para quem ocupa — e rende proporcionalmente menos para quem só é dono de uma fração do prédio via fundo.
Concentração de inquilinos: o dado que pouca gente checa
Quem compra cota de FII olhando só o preço da cota e o yield anunciado costuma pular direto para a decisão de compra sem abrir o relatório gerencial mensal — o documento onde a gestora detalha, prédio por prédio, quem são os inquilinos, qual o percentual da receita que cada um representa, e quando cada contrato vence. É nesse relatório que a saída do Banco ABC do Faria Lima 4440 apareceu antes de virar notícia de portal.
Fundos concentrados em poucos ativos e poucos inquilinos grandes carregam um risco que o yield anunciado não mostra: a saída de um único contrato pesa proporcionalmente mais na receita total. É a mesma lógica de uma carteira de ações concentrada em poucos papéis — funciona muito bem enquanto os ativos performam, e machuca mais quando um deles decepciona. No caso de laje corporativa, a diversificação por região, por classe de inquilino (bancos, tech, jurídico) e por data de vencimento de contrato é o que separa um fundo resiliente de um fundo que depende de sorte no timing.
O que olhar antes de comprar um FII de laje corporativa
Três perguntas valem mais do que a manchete de recorde:
- Quantos inquilinos concentram a receita do fundo? Fundos com poucos ativos e poucos contratos grandes (caso do PVBI11) sofrem mais quando um inquilino sai. Fundos diversificados como o KNRI11 diluem esse risco.
- Quando vencem os contratos principais? Um contrato perto de vencer é risco de renegociação — pode renovar com desconto, ou o inquilino pode simplesmente sair, como aconteceu com o Banco ABC no Faria Lima 4440.
- A vacância do prédio específico está subindo ou caindo? A vacância média da cidade (12,1%) não conta a história de um ativo isolado. Vale checar o relatório gerencial do fundo, que traz a vacância física por imóvel.
Quem já tem FII de laje na carteira e quer entender melhor a diferença entre yield anunciado e yield real recebido pode simular cenários com a planilha gratuita da EQI Research:
📥 Baixe grátis: Simulador Vivendo de Renda com FIIs
De onde vem o aperto de oferta que sustenta o recorde
O mercado de laje corporativa em São Paulo passou por um ciclo completo nos últimos seis anos. Durante a pandemia, home office esvaziou prédios e a vacância disparou — muitas incorporadoras seguraram lançamento de obra nova porque o retorno não fazia sentido com escritório vazio. O resultado dessa pausa está aparecendo agora: o pico de entregas de 2026 (401 mil m²) já reflete projetos que começaram a ser planejados antes da pandemia, e a fila secou justamente no momento em que as empresas voltaram a ocupar espaço físico com mais força.
Esse descompasso entre demanda que voltou rápido e oferta que ficou parada por anos é o motor por trás do recorde de preço. Não é bolha nem exagero pontual — é o resultado natural de um ciclo de construção de anos sendo confrontado por uma retomada de ocupação mais rápida do que o esperado. A questão para quem investe não é se o setor como categoria está bem (está), e sim qual fundo específico está posicionado para capturar esse ciclo, e qual está com um vencimento de contrato ruim caindo bem no meio dele.
Classe A, A+ e o que isso muda no seu dividendo
Prédios corporativos são classificados por selos internacionais de qualidade construtiva — infraestrutura, eficiência energética, certificação ambiental (como o LEED, presente nos ativos do PVBI11). Quanto mais alta a classificação, maior o aluguel pedido, e em teoria maior a resiliência do imóvel a ciclos ruins, porque grandes empresas priorizam esse padrão para reter talento e cumprir metas de ESG.
Só que classificação alta não é sinônimo de contrato garantido. O Faria Lima 4440 tem selo premium e está perdendo inquilino do mesmo jeito. A classificação define o público que o prédio consegue atrair — não elimina o risco de um inquilino específico decidir reduzir espaço, mudar de sede, ou renegociar condições no vencimento do contrato. Isso é decidido caso a caso, dentro do orçamento e da estratégia de cada empresa, não pela nota do prédio.
Yield anunciado x yield que cai na conta
Um erro comum é olhar só o dividend yield projetado do fundo — o percentual que a gestora estima pagar sobre o valor da cota — e tratar esse número como garantido. Esse yield é calculado com base na receita de aluguel esperada, que depende diretamente da taxa de ocupação. Quando um prédio como o Faria Lima 4440 sobe de 17% para 25% de vacância, a receita de aluguel daquele ativo específico cai proporcionalmente, e o yield real pago nos meses seguintes tende a ficar abaixo do projetado — até que o espaço vago seja recolocado no mercado, o que pode levar meses.
Fundos mais diversificados, como o KNRI11, diluem esse impacto porque um único contrato perdido pesa menos sobre o total da carteira. Fundos concentrados em poucos ativos premium, como o PVBI11, sentem o solavanco de forma mais direta no curto prazo — mesmo que, no longo prazo, a qualidade do imóvel ajude a recolocar o espaço vago com um novo inquilino de peso.
Perguntas frequentes
O aluguel corporativo em SP realmente bateu recorde em 2026?
Sim. O preço médio pedido fechou o 2º trimestre de 2026 em R$ 138,20/m², maior valor da série histórica iniciada em 2015, com vacância em 12,1%, também mínima histórica (Binswanger, jul/2026).
Por que o PVBI11 está perdendo inquilino se o mercado está em recorde?
O Banco ABC está deixando o Faria Lima 4440, imóvel-chave do fundo. A vacância física desse ativo específico deve subir de 17% para cerca de 25% em julho de 2026, mesmo com o mercado geral em alta.
KNRI11 e PVBI11 são a mesma coisa?
Não. Ambos investem em laje corporativa, mas o KNRI11 tem carteira mais diversificada por região e inquilino, enquanto o PVBI11 concentra ativos premium em poucos endereços — inclusive a Faria Lima.
Vale a pena comprar FII de laje corporativa por causa do recorde de aluguel?
O recorde de mercado é um sinal positivo para o setor como um todo, mas não garante retorno em cada fundo individualmente. Vale olhar concentração de inquilinos, vencimento de contratos e vacância do prédio específico antes de decidir.
Qual a diferença entre o aluguel pago por uma empresa e o dividendo recebido por um cotista de FII?
O aluguel pago cobre o custo total de operar no imóvel. O dividendo do FII é a fatia proporcional que sobra depois de custos e despesas do fundo, dividida entre todos os cotistas — por isso o retorno percentual é bem menor do que o valor do aluguel direto.
Gostou da análise? No canal Investir e Cocar eu trago esse tipo de conteúdo toda semana.
👉 youtube.com/@investirecocar
Este conteúdo analisa dados públicos de mercado imobiliário corporativo e de fundos listados na B3. Não é recomendação de compra ou venda de nenhum ativo citado.