⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026, com o fechamento da B3 de 07/10/2026 e os relatórios gerenciais de agosto/2026 dos quatro fundos.
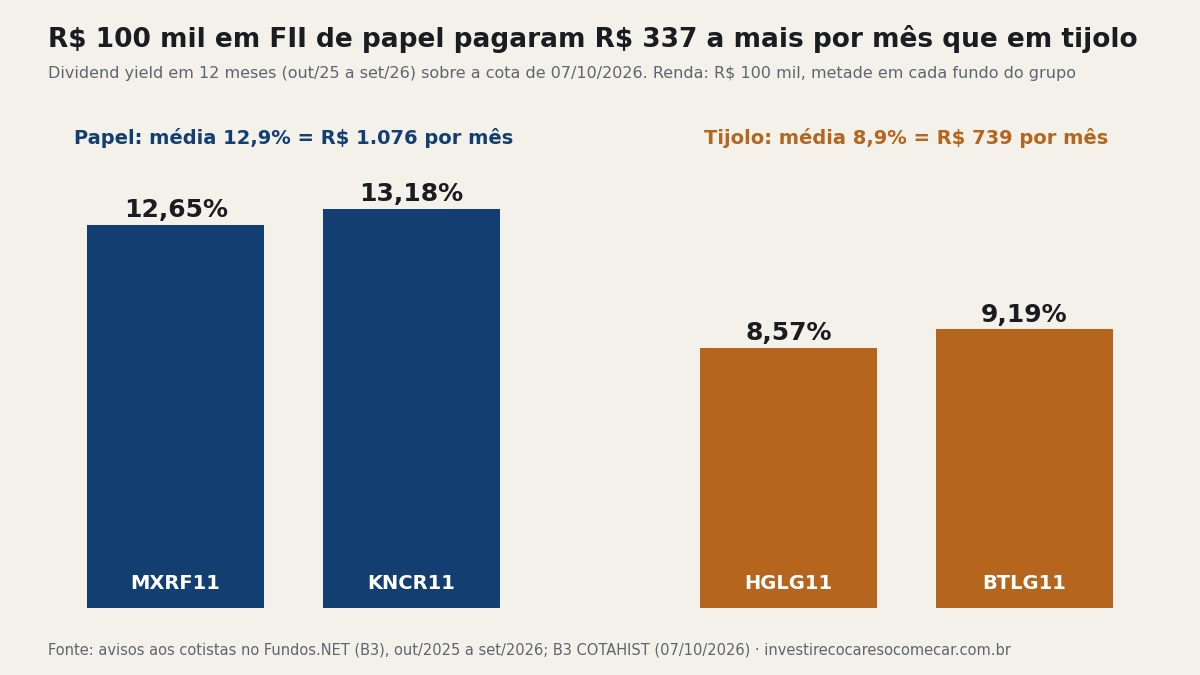
Dois fundos de papel e dois de tijolo, R$ 100 mil em cada grupo, metade em cada fundo. Nos 12 meses entre outubro de 2025 e setembro de 2026, o papel (MXRF11 e KNCR11) pagou em média R$ 1.076 por mês. O tijolo (HGLG11 e BTLG11) pagou R$ 739. São R$ 337 por mês de diferença, mais de R$ 4 mil no ano. Só que essa diferença vem de juro alto, e o juro começou a cair.
Resposta curta: FII de papel empresta dinheiro para o setor imobiliário e vive de juros de CRI, corrigidos pelo CDI ou pelo IPCA. FII de tijolo é dono de imóveis e vive de aluguel, reajustado uma vez por ano pelo IPCA ou pelo IGP-M. Com a Selic em 13,75% desde 17/09/2026, o papel paga mais por mês hoje (12,9% contra 8,9% ao ano na média dos quatro fundos), mas é o que mais perde renda quando os juros caem. No papel, o risco é o devedor não pagar; no tijolo, é o imóvel ficar vazio.
| Fundo | Tipo | De onde vem a renda | Corrigida por | Cota em 07/10/2026 | Rendimento em 12 meses | Dividend yield | P/VP |
|---|---|---|---|---|---|---|---|
| MXRF11 | Papel | Juros de CRI | 77,85% IPCA ou INCC; 9,05% CDI | R$ 9,45 | R$ 1,195 | 12,65% | 1,02 |
| KNCR11 | Papel | Juros de CRI | 96,1% CDI | R$ 105,59 | R$ 13,92 | 13,18% | 1,03 |
| HGLG11 | Tijolo | Aluguel de galpões | 88% IPCA; 11% IGP-M | R$ 156,49 | R$ 13,41 | 8,57% | 0,94 |
| BTLG11 | Tijolo | Aluguel de galpões | 97% IPCA | R$ 104,68 | R$ 9,62 | 9,19% | 0,98 |
Qual a diferença entre FII de papel e FII de tijolo?
A diferença está em quem paga o seu rendimento.
No FII de tijolo, quem paga é o inquilino. O fundo compra o galpão, o shopping ou o andar de escritório, aluga, e repassa o aluguel aos cotistas. O HGLG11 tinha 41 imóveis e 188 inquilinos em agosto/2026; o BTLG11, 35 imóveis, quase todos em São Paulo. Se o Mercado Livre sai de um galpão, aquele aluguel para de entrar até chegar outro inquilino.
No FII de papel, quem paga é o devedor. Uma empresa dona de imóveis pega dinheiro emprestado e dá o prédio ou os aluguéis como garantia. Essa dívida vira um CRI (Certificado de Recebíveis Imobiliários), o fundo compra o CRI e repassa os juros. O fundo não é dono de prédio nenhum: ele faz o papel do banco. No KNCR11, 83,0% do patrimônio estava em CRIs em agosto/2026; no MXRF11, 72,6%.
Qual índice corrige o rendimento de cada um?
Aqui o papel se divide em dois.
- Papel atrelado ao CDI, como o KNCR11: os CRIs pagam CDI mais 2,01% ao ano em média (relatório de agosto/2026). O rendimento mexe todo mês junto com o CDI. Em outubro de 2025, com 23 dias úteis, o fundo pagou R$ 1,33 por cota; em fevereiro de 2026, com 18, pagou R$ 1,00.
- Papel atrelado à inflação, como o MXRF11: 77,85% da carteira de crédito paga IPCA ou INCC mais uma taxa média de 8,63% ao ano. Aqui, o que mexe no rendimento é a inflação do mês, não a Selic.
No tijolo, o aluguel é reajustado uma vez por ano, na data de aniversário de cada contrato. No HGLG11, 88% da receita contratada segue o IPCA e 11% o IGP-M. No BTLG11, 97% segue o IPCA. Em 12 meses, o IPCA subiu 4,22% até agosto/2026 e o IGP-M, 3,35% até setembro/2026, pelas séries do Banco Central.
Quanto rendem R$ 100 mil em FII de papel e em FII de tijolo por mês?
A conta usa os rendimentos pagos de outubro de 2025 a setembro de 2026 e as cotas do fechamento de 07/10/2026, com R$ 50 mil em cada fundo:
- Papel: R$ 50 mil compram 5.291 cotas de MXRF11, que renderam R$ 527 por mês, e 473 cotas de KNCR11, que renderam R$ 549. Total: R$ 1.076 por mês.
- Tijolo: R$ 50 mil compram 319 cotas de HGLG11, que renderam R$ 356 por mês, e 477 cotas de BTLG11, que renderam R$ 382. Total: R$ 739 por mês.
A diferença de R$ 337 por mês paga uma conta de luz e uma de internet, todo mês, isenta de IR. Para comparar: entre 01/10/2025 e 30/09/2026, o CDI acumulou 14,47%, pela série 12 do Banco Central. R$ 100 mil num CDB de 100% do CDI renderiam R$ 995 por mês depois de 17,5% de IR.
O tijolo paga menos, mas parte do seu dinheiro está em imóvel que pode valer mais no futuro, e o aluguel cresce com a inflação. O papel paga mais agora, e o valor emprestado volta pelo mesmo valor corrigido, sem ganho de imóvel. Para testar com o seu valor e o seu prazo, use o simulador de renda com FII.
O que acontece com FII de papel e de tijolo quando a Selic cai?
A Selic está em 13,75% desde 17/09/2026 (série 432 do Banco Central), depois de cinco cortes de 0,25 ponto desde março. O boletim Focus de 05/10/2026 projeta 12,00% no fim de 2027.
Uma estimativa com a Selic 1 ponto abaixo da atual, mantido o resto:
- KNCR11 (CDI): se o fundo seguir pagando perto de 100% do CDI sobre a cota média de emissão, o rendimento cai de uns R$ 1,09 para R$ 1,02 por cota num mês de 21 dias úteis. Nas 473 cotas, são uns R$ 36 a menos por mês.
- MXRF11 (IPCA): só a parte em CDI e o caixa sentem o corte. Algo entre R$ 4 e R$ 6 a menos.
- HGLG11 e BTLG11 (aluguel): o aluguel não muda com a Selic. O BTLG11 tinha R$ 1,46 bilhão em caixa rendendo juros em agosto, o que deu R$ 0,21 por cota. Com 1 ponto a menos, as 477 cotas perdem uns R$ 8 por mês.
Resultado da estimativa: o papel cai para perto de R$ 1.035 e o tijolo para perto de R$ 731. A diferença encolhe de R$ 337 para uns R$ 300. No cenário do Focus para 2027, com a Selic 1,75 ponto abaixo de hoje, só o KNCR11 perderia uns R$ 63 por mês nos R$ 50 mil. São contas aproximadas: o rendimento real depende dos dias úteis, da inflação do mês e das taxas dos CRIs e contratos novos.
Tem um segundo efeito, no preço da cota. Com o CDI caindo, a renda fixa passa a pagar menos, e um aluguel de 8% a 9% ao ano corrigido pela inflação fica relativamente mais disputado. Esse movimento não é garantido nem tem data.
Qual o risco de cada um: calote ou imóvel vazio?
No papel, o risco é de crédito. Se uma empresa para de pagar o CRI, o fundo precisa executar a garantia, e isso leva meses. Um CRI que pesa 2% da carteira e para de pagar tira cerca de 2% da renda. No relatório de agosto/2026, o KNCR11 informou carteira sem eventos negativos de crédito.
No tijolo, o risco é de vacância. A vacância física do HGLG11 era de 2,9% em agosto/2026; a do BTLG11, de 1,1%. Um galpão grande vazio pesa por meses, até chegar outro inquilino. Outro ponto: em agosto, o HGLG11 gerou R$ 1,02 por cota de resultado e distribuiu R$ 1,17, usando R$ 0,15 de reserva. A reserva não dura para sempre.
Se você não sabe o quanto aguenta ver o rendimento cair de um mês para o outro, o quiz Perfil de Cagaço ajuda a descobrir antes.
O que o P/VP diz no FII de papel e no de tijolo?
P/VP compara o preço da cota na bolsa com o valor patrimonial por cota informado pelo fundo. P/VP de 0,94 quer dizer que você paga R$ 0,94 por R$ 1,00 de patrimônio.
No papel, o patrimônio é a soma de dívidas, que valem perto do que foi emprestado. Por isso o MXRF11 (1,02) e o KNCR11 (1,03) giram perto de 1. Pagar acima disso reduz o seu rendimento: no KNCR11, quem compra a R$ 105,50 leva a carteira de CRIs a CDI mais 0,87% ao ano, contra CDI mais 2,01% pelo valor patrimonial, pela tabela do relatório de agosto.
No tijolo, o patrimônio depende do laudo de avaliação dos imóveis, que é uma estimativa. O HGLG11 (0,94) e o BTLG11 (0,98) estavam abaixo de 1 em 07/10/2026. Os detalhes de cada um estão em HGLG11 dividendos e MXRF11 dividendos.
FII de papel e de tijolo pagam imposto de renda?
O rendimento mensal é isento para pessoa física nos dois tipos, pela Lei 11.033/2004, art. 3º, quando valem três condições juntas: as cotas são negociadas só em bolsa ou balcão organizado, o fundo tem pelo menos 100 cotistas e você tem menos de 10% das cotas e dos rendimentos. Os quatro fundos têm de 525 mil a 1,5 milhão de cotistas.
A Lei 15.270/2025 criou um imposto mínimo para quem recebe mais de R$ 600 mil por ano, a partir do ano-calendário 2026. O rendimento de FII negociado em bolsa e com pelo menos 100 cotistas fica fora da base desse cálculo (art. 16-A da Lei 9.250, incluído pela Lei 15.270). Na venda da cota com lucro, papel ou tijolo, o IR é de 20% sobre o ganho, com DARF até o último dia útil do mês seguinte.
Perguntas frequentes
MXRF11 é FII de papel ou tijolo?
De papel, pela carteira: 72,6% do patrimônio estava em CRIs em agosto/2026, mais 12,0% em cotas de outros fundos e 7,2% em permutas financeiras. No cadastro do informe mensal entregue à CVM, ele aparece como “tijolo, logística”. Vale o que o relatório gerencial mostra.
Como saber se o FII é de papel ou tijolo?
Abra o relatório gerencial mais recente no Fundos.NET, da B3, e veja o que o fundo tem. Se a maior parte está em CRI, LCI e cotas de outros fundos de crédito, é papel. Se está em imóveis com área, endereço e inquilinos, é tijolo. Fundo com as duas coisas em peso parecido é chamado de híbrido.
FII de papel atrelado ao IPCA ou ao CDI: qual a diferença?
O atrelado ao CDI, como o KNCR11, segue a Selic: paga mais com juro alto e menos quando ela cai. O atrelado ao IPCA, como o MXRF11, segue a inflação: mês de IPCA baixo é mês de correção menor, mesmo com a Selic parada.
FII de papel é mais seguro que FII de tijolo?
São riscos diferentes. O papel depende de o devedor pagar o CRI; o tijolo depende de o imóvel seguir alugado. Os dois têm a cota oscilando na bolsa todo dia e nenhum tem garantia do FGC.
Fontes:
- Fundos.NET (B3): MXRF11, informe mensal e relatório gerencial de agosto/2026, avisos aos cotistas de out/2025 a set/2026
- Fundos.NET (B3): KNCR11, informe mensal e relatório gerencial de agosto/2026, avisos aos cotistas de out/2025 a set/2026
- Fundos.NET (B3): HGLG11, informe mensal e relatório gerencial de agosto/2026, avisos aos cotistas de out/2025 a set/2026
- Fundos.NET (B3): BTLG11, informe mensal de agosto/2026, relatório gerencial, avisos aos cotistas de out/2025 a set/2026
- B3: cotações históricas (COTAHIST de 07/10/2026)
- Banco Central: SGS 432 (meta Selic), SGS 12 (CDI), SGS 13522 (IPCA 12 meses) e SGS 189 (IGP-M)
- Banco Central: boletim Focus de 05/10/2026
- Lei 11.033/2004, art. 3º e Lei 15.270/2025