⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026
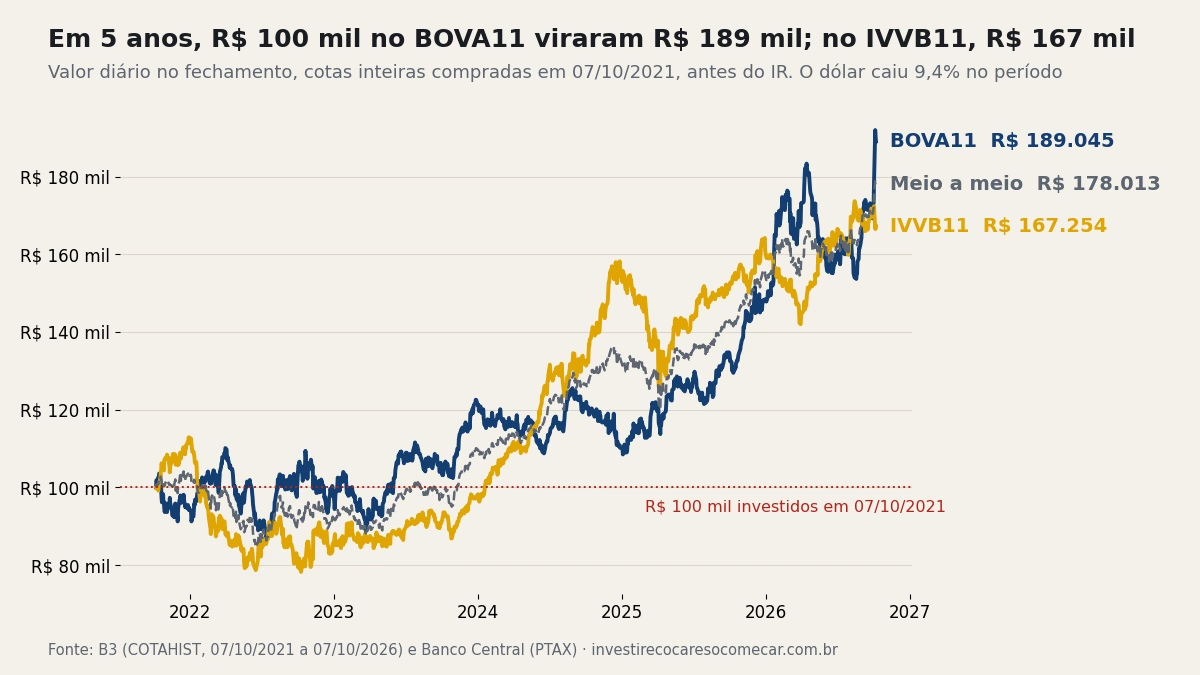
Quem colocou R$ 100 mil no BOVA11 no fechamento de 7 de outubro de 2021 tinha R$ 189.045 cinco anos depois. A mesma quantia no IVVB11 virou R$ 167.254. A bolsa americana subiu quase o mesmo que a brasileira nesse período, medida em dólar. O que separou os dois foi o câmbio: o dólar caiu de R$ 5,51 para R$ 4,99, e quem tinha IVVB11 sentiu essa queda na cota.
Resposta curta: o BOVA11 segue o Ibovespa, a carteira das ações mais negociadas da B3, em reais. O IVVB11 segue o S&P 500, as 500 maiores empresas dos Estados Unidos, convertido em reais pelo dólar. O BOVA11 cobra 0,10% ao ano e negocia cerca de R$ 692 milhões por dia; o IVVB11 cobra 0,23% e negocia R$ 63 milhões. Nos cinco anos até 07/10/2026, o BOVA11 subiu 89,1% e o IVVB11, 67,3%, com o dólar 9,4% mais barato no fim.
| Critério | BOVA11 | IVVB11 |
|---|---|---|
| Índice que segue | Ibovespa | S&P 500 em reais (com dividendos reinvestidos, convertido pela PTAX) |
| O que tem dentro | 76 ações brasileiras | Cotas do ETF americano IVV (99,89% da carteira) |
| Taxa de administração | 0,10% ao ano | 0,23% ao ano |
| Patrimônio (06/10/2026) | R$ 17,92 bilhões | R$ 7,57 bilhões |
| Volume médio por dia (63 pregões) | R$ 692,0 milhões | R$ 63,1 milhões |
| Negócios por dia (média) | 41.536 | 7.147 |
| Fechamento em 07/10/2026 | R$ 201,25 | R$ 441,15 |
| Retorno em 12 meses (desde 07/10/2025) | +45,4% | +9,3% |
| Retorno em 3 anos (desde 06/10/2023) | +81,9% | +78,8% |
| Retorno em 5 anos (desde 07/10/2021) | +89,1% | +67,3% |
| Oscilação anual (desvio padrão, 3 anos) | 15,74% | 14,26% |
| Dividendos | Reinvestidos no fundo | Reinvestidos no fundo |
O que o BOVA11 e o IVVB11 compram com o seu dinheiro?
O BOVA11 é um ETF, um fundo negociado na bolsa como se fosse uma ação, que copia o Ibovespa. Em 06/10/2026, ele tinha 76 ações. As dez maiores somavam 54,1% da carteira, puxadas por Itaú (9,21%), Vale (8,87%) e Petrobras, que aparece duas vezes: 8,12% na preferencial e 4,95% na ordinária. Bancos e serviços financeiros eram 29% do fundo; energia elétrica e saneamento, 18%; petróleo e combustíveis, 15%; mineração e materiais, 12%. Na prática, quem compra BOVA11 compra juros, commodities e humor político brasileiro numa cota só.
O IVVB11 faz um caminho mais curto do que parece. Ele não compra as 500 ações americanas uma a uma: põe 99,89% do patrimônio em cotas do IVV, o ETF do S&P 500 da própria iShares negociado em Nova York. O índice de referência é o S&P 500 convertido pela PTAX, o dólar oficial do Banco Central. Ou seja, a cota anda com duas coisas ao mesmo tempo: a bolsa americana e o preço do dólar.
As duas carteiras também custam diferente para quem olha lucro. Em 06/10/2026, o BOVA11 tinha P/L (preço sobre lucro) de 12,37; o IVVB11, de 29,65, segundo a gestora. Você paga R$ 12 por real de lucro anual das empresas brasileiras e quase R$ 30 pelas americanas.
Quanto rendeu R$ 100 mil no BOVA11, no IVVB11 e meio a meio?
A conta compra cotas inteiras no fechamento oficial da B3 (COTAHIST) e marca pelo fechamento de 07/10/2026. A sobra que não completou uma cota ficou parada. Como os dois ETFs reinvestem dividendos, não há provento para somar: tudo já está no preço.
| Período | BOVA11 | IVVB11 | Meio a meio |
|---|---|---|---|
| 12 meses | R$ 145.342 | R$ 109.243 | R$ 127.273 |
| 3 anos | R$ 181.803 | R$ 178.752 | R$ 180.135 |
| 5 anos | R$ 189.045 | R$ 167.254 | R$ 178.013 |
Em cinco anos, R$ 100 mil compraram 939 cotas de BOVA11 a R$ 106,42 ou 379 de IVVB11 a R$ 263,70. Meio a meio (469 e 189 cotas) deu R$ 178.013, exatamente no meio do caminho.
O placar de 5 anos ficou empatado até a semana passada. Em 01/10/2026, o lote de BOVA11 valia R$ 173.233 e o de IVVB11, R$ 171.476: uma diferença de R$ 1.757. Na segunda-feira depois do 1º turno da eleição, 05/10/2026, o BOVA11 subiu 7,6% num pregão e o IVVB11 caiu 3,4%, porque o dólar recuou 4,6% (PTAX de R$ 5,2238 para R$ 4,9859). Um dia transformou um empate em R$ 21,8 mil de vantagem. Se o mercado devolver esse movimento, o placar muda de novo.
No caminho, os dois deram susto. O pior momento do lote de BOVA11 foi em 14/07/2022: R$ 86.976, 21% abaixo do pico anterior. O de IVVB11 foi em 10/10/2022: R$ 78.245, uma queda de 30,7% desde o topo. Quem dividiu meio a meio teve o fundo do poço mais raso, R$ 84.590 em 17/06/2022, com queda máxima de 18,7%. Antes de escolher a proporção, vale saber quanto dessa oscilação você aguenta: o quiz Perfil de Cagaço mede isso em dois minutos.
Quanto do retorno do IVVB11 veio do dólar e quanto do S&P 500?
Dá para separar as duas partes dividindo a alta da cota pela variação da PTAX nas mesmas datas. O que sobra é quanto o fundo rendeu em dólar, ou seja, a bolsa americana com os dividendos reinvestidos, menos a taxa.
| Período | IVVB11 em reais | Dólar (PTAX) | IVVB11 em dólar |
|---|---|---|---|
| 12 meses | +9,3% | -6,4% | +16,8% |
| 3 anos | +78,8% | -3,8% | +85,9% |
| 5 anos | +67,3% | -9,4% | +84,7% |
Nos três prazos o dólar jogou contra. Em cinco anos, a parte americana fez R$ 100 mil virarem algo perto de R$ 184,7 mil; a queda do dólar levou uns R$ 17,5 mil disso. Em 12 meses, a bolsa americana subiu 16,8% em dólar, e você viu só 9,3% na cota.
O mesmo mecanismo funciona ao contrário. Quando o real perde valor, numa crise fiscal ou política no Brasil, o IVVB11 sobe em reais mesmo com Wall Street parada. É por isso que muita gente usa o IVVB11 como a parte da carteira que não depende do Brasil. O custo desse seguro aparece nos anos em que o real se valoriza, como agora.
Qual tem mais liquidez e qual cobra menos taxa?
O BOVA11 negocia cerca de dez vezes mais que o IVVB11. Nos 63 pregões até 07/10/2026, ele movimentou R$ 692,0 milhões por dia, em média, contra R$ 63,1 milhões do IVVB11. Para quem compra R$ 100 mil, os dois têm compradores e vendedores de sobra; a diferença só pesa para quem movimenta valores muito maiores.
Na taxa, a conta é simples. Com R$ 100 mil, o BOVA11 cobra cerca de R$ 100 por ano e o IVVB11, R$ 230. A taxa já sai do valor da cota todo dia; você não recebe boleto. Em cinco anos, a diferença de 0,13 ponto por ano fica abaixo de R$ 1.000 num lote desse tamanho, bem menos do que o dólar mexeu.
Como é o imposto de renda do BOVA11 e do IVVB11?
As duas regras são iguais. ETF de ações paga 15% sobre o lucro na venda (Lei 14.754/2023, art. 18 e 24). Não existe a isenção para vendas de até R$ 20 mil por mês: a Lei 11.033/2004 limita esse benefício a ações e ouro, e ETF não é ação. Também não há come-cotas, aquela cobrança semestral dos fundos comuns: o imposto só aparece quando você vende.
Quem vende com lucro calcula o imposto e paga por DARF até o último dia útil do mês seguinte. Na venda, fica retido na fonte 0,005% do valor, o “dedo-duro” (Lei 11.033/2004, art. 2º), que pode ser descontado do imposto devido. Prejuízo numa venda pode abater lucro de vendas futuras.
Aplicando 15% sobre o ganho de 5 anos: o lote de BOVA11 ficaria com R$ 175.689 líquidos; o de IVVB11, com R$ 157.166; o meio a meio, com R$ 166.311.
Faz sentido ter os dois na mesma carteira?
Os números mostram por que muita gente não escolhe um só. Em 3 anos, os dois chegaram quase no mesmo lugar (R$ 181.803 e R$ 178.752) por caminhos opostos: o BOVA11 ficou para trás em 2024 e disparou entre 2025 e 2026, enquanto o IVVB11 subiu antes, em 2023 e 2024, e devolveu parte com a queda do dólar. Meio a meio, a queda máxima foi a menor das três opções, e o resultado ficou entre os dois em todos os prazos.
O que muda a proporção é a sua resposta a duas perguntas. Quanto do seu patrimônio, salário e imóvel já depende do Brasil? E quanto da oscilação de 2022 você teria segurado sem vender? Com essas respostas, a divisão entre um e outro fica mais fácil de decidir do que olhando o placar do último ano.
Perguntas frequentes
Qual a diferença entre BOVA11 e IVVB11?
O BOVA11 segue o Ibovespa, com 76 ações brasileiras, e cobra 0,10% ao ano. O IVVB11 segue o S&P 500 convertido em reais, por meio do ETF americano IVV, e cobra 0,23%. O primeiro depende da economia e do real; o segundo, da bolsa americana e do dólar.
BOVA11 paga dividendos?
Não na sua conta. As empresas do Ibovespa pagam dividendos ao fundo, e o BOVA11 reinveste esse dinheiro, segundo a política de distribuição informada pela gestora. O ganho aparece na cota, não como depósito.
IVVB11 paga dividendos?
Também não. O índice que ele segue é a versão com dividendos reinvestidos do S&P 500, e a gestora informa “Reinvestimento” como política de distribuição. Por isso o retorno do IVVB11 vem todo da valorização da cota.
O que é o IVVB11?
É o ETF da iShares negociado na B3 que replica o S&P 500 em reais. Foi criado em 28/04/2014, tinha R$ 7,57 bilhões de patrimônio em 06/10/2026 e fechou a R$ 441,15 em 07/10/2026. Com uma cota você tem exposição às 500 maiores empresas americanas e ao dólar.
Fontes:
- B3: COTAHIST anual 2021 a 2026 e diário de 07/10/2026 (fechamentos, volume e negócios de BOVA11 e IVVB11)
- iShares/BlackRock Brasil: BOVA11 (taxa, patrimônio, carteira e política de distribuição, 06/10/2026)
- iShares/BlackRock Brasil: IVVB11 (taxa, patrimônio, índice de referência e carteira, 06/10/2026)
- Banco Central: dólar PTAX de venda (SGS 1)
- Lei 14.754/2023 (tributação de ETFs, arts. 18 e 24)
- Lei 11.033/2004 (isenção de R$ 20 mil, art. 3º)