⏰ 8 min de leitura
Atualizado em 8 de outubro de 2026
Debênture é um empréstimo que você faz a uma empresa: ela paga os juros combinados e devolve o dinheiro no vencimento. A debênture incentivada financia projetos de infraestrutura, como energia e saneamento, e não paga imposto de renda para pessoa física.
R$ 100 mil no Tesouro IPCA+ 2035, comprados a IPCA + 6,92% em 06/10/2026, chegam a maio de 2035 valendo cerca de R$ 219 mil depois do imposto. Os mesmos R$ 100 mil numa debênture incentivada da Copel Geração e Transmissão, a IPCA + 7,13% pela taxa indicativa da ANBIMA de 07/10/2026, chegariam perto de R$ 247 mil, sem pagar nada de IR. A diferença de R$ 28 mil é o prêmio por emprestar a uma empresa, e não ao governo, sem FGC e com venda difícil antes do prazo.
Resposta curta: debênture incentivada é um título de dívida de empresa que financia projeto de infraestrutura, como energia, saneamento e rodovias. Para pessoa física, o rendimento tem alíquota zero de imposto de renda, inclusive o lucro na venda antes do vencimento (Lei 12.431/2011, art. 2º). A regra segue valendo em 2026: a MP 1.303, que cobraria 5% das novas emissões, perdeu a vigência em 08/10/2025. Em troca, não há garantia do FGC, o preço oscila todo dia e o calote da empresa é risco seu.
O que é debênture e o que a torna incentivada?
Debênture é um empréstimo que você faz a uma empresa. Ela recebe o dinheiro, paga juros combinados numa escritura e devolve o valor no vencimento. É renda fixa, mas o devedor é uma companhia, não um banco nem o Tesouro.
A incentivada é uma debênture que cumpre as regras da Lei 12.431/2011. O dinheiro tem de ir para um projeto de infraestrutura ou de inovação considerado prioritário pelo governo. O papel precisa ter prazo médio acima de 4 anos e não pode ser recomprado pela empresa nos 2 primeiros anos (art. 1º, § 1º). E vale só para emissões feitas até 31/12/2030 (art. 2º, § 1º).
A lei também proíbe juro pós-fixado. A remuneração tem de ser prefixada, presa a um índice de preços ou à TR. Por isso a maior parte paga IPCA mais uma taxa fixa: o retorno acompanha a inflação, como no Tesouro IPCA+. Na lista de taxas da ANBIMA de 07/10/2026, 661 das 1.276 debêntures listadas eram corrigidas pelo IPCA, entre incentivadas e comuns.
Debênture incentivada tem isenção de IR em 2026?
Tem. O art. 2º da Lei 12.431/2011 fixa alíquota de 0% para pessoa física e de 15% para empresas. O § 8º do mesmo artigo diz que rendimento inclui o ganho na venda do título. Se você vender antes do vencimento com lucro, também não paga. Uma debênture comum, sem o selo, segue a tabela da renda fixa: de 22,5% a 15% conforme o prazo, a mesma do CDB. A tabela completa está no guia de IR sobre investimentos.
Duas mudanças passaram perto e não pegaram:
- MP 1.303/2025. Cobraria 5% de IR da pessoa física nas debêntures incentivadas emitidas a partir de 2026, mantendo a isenção das antigas. A medida não foi votada a tempo e perdeu a vigência em 08/10/2025 (Ato Declaratório do Congresso nº 67/2025). Nada mudou.
- Lei 15.270/2025. Criou o imposto mínimo para quem recebe mais de R$ 600 mil por ano. O rendimento das incentivadas é um dos que ficam fora dessa conta, ao lado de LCI e CRI (art. 16-A, § 1º, inciso V, alínea f, da Lei 9.250/1995, incluído pela Lei 15.270).
Qual a diferença entre debênture incentivada e debênture de infraestrutura?
O nome parece igual, o benefício vai para lados opostos. A debênture de infraestrutura, criada pela Lei 14.801/2024, financia o mesmo tipo de projeto, mas o incentivo é da empresa: ela deduz os juros pagos do lucro e ainda exclui mais 30% desses juros da base do IR e da CSLL (art. 6º).
Para você, investidor pessoa física, o rendimento paga imposto pela tabela normal da renda fixa, de forma definitiva na fonte (art. 3º). A própria lei diz que a alíquota zero não vale para esses papéis. Na prática, uma debênture de infraestrutura a IPCA + 7% rende menos no seu bolso do que uma incentivada a IPCA + 7%, porque uma paga 15% de IR no longo prazo e a outra paga zero. Confira na escritura ou na lâmina qual das duas leis aparece.
Quais os riscos de uma debênture incentivada?
A isenção não protege o principal. Três riscos ficam com você:
- Calote sem FGC. O fundo garantidor cobre CDB, LCI e LCA de bancos, até R$ 250 mil por instituição, e não cobre debênture. As três do exemplo deste texto são quirografárias, sem bem dado em garantia, segundo o cadastro do SND. Numa recuperação judicial, você entra na fila com os outros credores. O que o FGC cobre está no post sobre o FGC.
- Marcação a mercado. O preço muda todo dia com os juros e com a saúde da empresa. A CMIN21, da CSN Mineração, foi emitida em 2021 pagando IPCA + 5,02%. Em 07/10/2026, a ANBIMA indicava taxa de IPCA + 14,29% e preço de 58% do valor de referência do papel. Quem tivesse R$ 100 mil nela pelo valor de referência e precisasse vender naquele dia sairia com algo perto de R$ 58 mil.
- Liquidez baixa. Debênture negocia no balcão, com poucos negócios por dia. Não há garantia de comprador, e o preço que a ANBIMA divulga é uma referência, não uma oferta firme. Em 07/10/2026, 32 das 661 debêntures atreladas ao IPCA ficaram sem taxa indicativa divulgada.
Antes de trocar o Tesouro por um papel que pode passar meses caindo 20% ou 40% na tela, vale saber quanto disso você aguenta ver. O quiz Perfil de Cagaço mede isso em poucas perguntas.
Como comparar a taxa isenta com o Tesouro IPCA+?
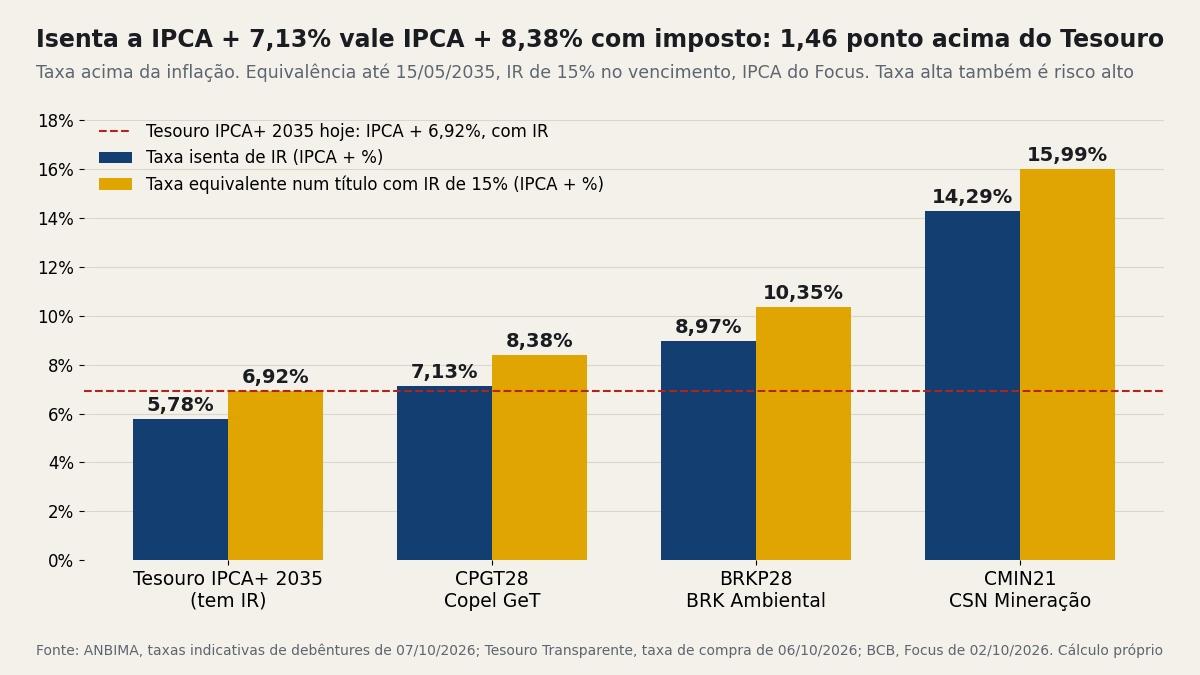
Não dá para comparar IPCA + 7,13% isento com IPCA + 6,92% tributado direto. É preciso levar os dois para a mesma base. A conta abaixo faz isso com R$ 100 mil aplicados em 08/10/2026 e resgatados em 15/05/2035, vencimento do Tesouro IPCA+ 2035. O IPCA segue a mediana do Focus de 02/10/2026 até 2030 e 3,5% ao ano depois, o que dá 36,4% de inflação acumulada no período.
No Tesouro, o IR de 15% incide no resgate sobre todo o ganho, inclusive a parte que só repôs a inflação. Por isso os 6,92% brutos equivalem a uma debênture isenta de IPCA + 5,78%. Contando a taxa de custódia da B3, de 0,20% ao ano, cai para IPCA + 5,65%. É o mínimo que uma incentivada desse prazo precisaria pagar só para empatar.
| Título | Taxa acima do IPCA | IR | R$ 100 mil viram | Equivale num título com IR a |
|---|---|---|---|---|
| Tesouro IPCA+ 2035 | 6,92% | 15% no resgate | R$ 218.713 (já sem IR e custódia) | IPCA + 6,92% |
| CPGT28 (Copel GeT, vence 15/01/2035) | 7,13% | Isenta | R$ 246.566 | IPCA + 8,38% |
| BRKP28 (BRK Ambiental, vence 15/09/2034) | 8,97% | Isenta | R$ 285.423 | IPCA + 10,35% |
| CMIN21 (CSN Mineração, vence 15/07/2036) | 14,29% | Isenta | R$ 430.141 | IPCA + 15,99% |
A CPGT28 deixaria R$ 27.853 a mais que o Tesouro no fim do período, se a Copel pagar tudo em dia. É o preço que o mercado cobra por trocar o risco do governo pelo de uma elétrica. A coluna da direita mostra a taxa que um título com IR, como um CDB longo, precisaria pagar para chegar ao mesmo valor.
Daí para baixo, a taxa sobe junto com o risco. A BRKP28 saiu em 2020 pagando IPCA + 5,54% e hoje é negociada com desconto: o preço indicativo está em 85% do valor de referência. Na CMIN21, os R$ 430 mil da tabela só existem se a empresa honrar a dívida até 2036, e o próprio preço de 58% mostra que o mercado tem dúvida. Taxa muito acima das outras não é desconto, é aviso.
Se quiser refazer a comparação com outro prazo ou outra taxa, a calculadora de renda fixa do site mostra o resultado de cada título com e sem IR.
Perguntas frequentes
Debêntures incentivadas têm FGC?
Não. O FGC só garante produtos emitidos por instituições financeiras associadas. Se a empresa da debênture quebrar, o que você recebe depende do processo de recuperação ou falência.
Existe debênture incentivada atrelada ao CDI?
Não. A Lei 12.431 proíbe juro pós-fixado nessas emissões. O que aparece com CDI no nome são fundos de incentivadas que usam derivativos para trocar o IPCA dos papéis por um retorno próximo do CDI, os chamados fundos hedgeados.
Fundo de debêntures: o que é?
É um fundo que compra várias debêntures de uma vez. Se ele tiver pelo menos 85% do patrimônio em incentivadas, o cotista pessoa física também tem alíquota zero de IR (Lei 12.431/2011, art. 3º). Você dilui o risco de uma empresa só, mas paga a taxa de administração.
Debêntures conversíveis: o que é?
É a debênture que pode ser trocada por ações da empresa emissora, na proporção e nas datas que a escritura define (Lei 6.404/1976, art. 57). Quem não converte segue recebendo os juros como numa debênture simples.
Fontes:
- Lei 12.431/2011, arts. 1º, 2º e 3º (regras e alíquota zero das debêntures incentivadas), Planalto, consulta em 08/10/2026
- Lei 14.801/2024, arts. 2º, 3º e 6º (debêntures de infraestrutura), Planalto
- Medida Provisória 1.303/2025 (vigência encerrada), Planalto
- Ato Declaratório do Presidente da Mesa do Congresso nº 67, de 14/10/2025
- Lei 15.270/2025 (art. 16-A da Lei 9.250/1995, imposto mínimo), Planalto
- Lei 11.033/2004, art. 1º (tabela regressiva da renda fixa), Planalto
- ANBIMA: mercado secundário de debêntures, taxas indicativas IPCA de 07/10/2026
- SND/ANBIMA: características da CPGT28 (incentivada, quirografária); mesmas consultas para BRKP28 e CMIN21
- Tesouro Transparente: taxas do Tesouro Direto, Tesouro IPCA+ 2035 em 06/10/2026
- Banco Central: Focus, expectativas de IPCA de 02/10/2026
- Lei 6.404/1976, art. 57 (debêntures conversíveis), Planalto