⏰ 10 min de leitura
Tanaka, se você comprou uma carteira recomendada “Top IA” achando que estava 100% exposto a inteligência artificial, preciso te dar uma notícia: você também comprou Coreia do Sul. E ontem, 27 de julho de 2026, essa parte da carteira que ninguém te explicou direito apanhou feio.
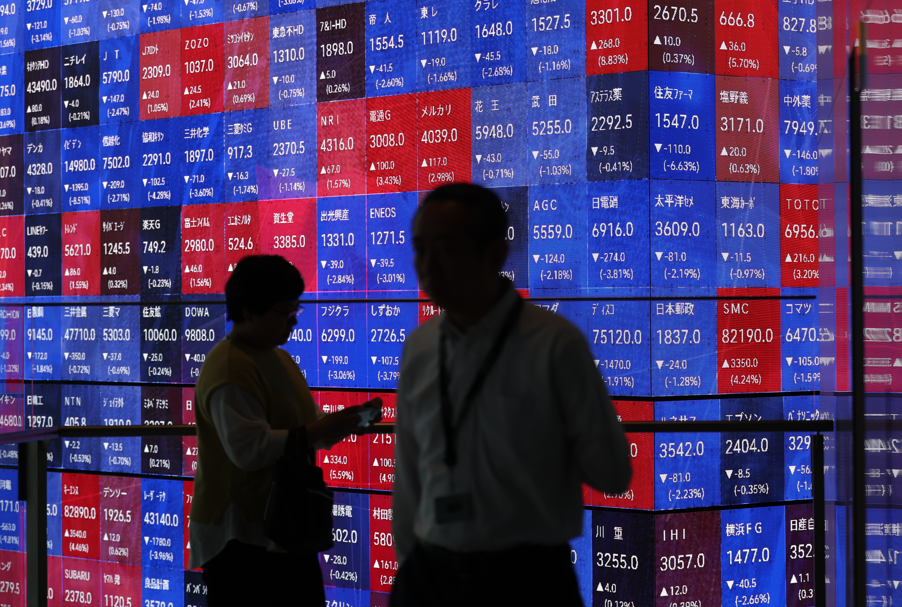
A bolsa de Seul (Kospi) desabou 11% em uma única sessão. A Samsung caiu 13%. A SK Hynix, quase 15%. O índice global de semicondutores (MSCI World Semiconductor) já acumula -13% só neste mês — o pior desempenho desde 2022. E o gatilho não foi um balanço ruim, nem uma alta de juros americana. Foi uma máquina.
O que aconteceu: a China fabricou a chave que só a Holanda tinha
Uma estatal chinesa sediada em Xangai começou a fabricar, em escala, máquinas de litografia DUV (ultravioleta profunda) — o equipamento que, até então, só a holandesa ASML sabia produzir de forma competitiva. Essa máquina não é um detalhe técnico qualquer: ela é a peça que permite fabricar chips avançados, e o controle dela era, na prática, uma arma geopolítica dos Estados Unidos contra a China.
Enquanto os EUA restringiam a venda de equipamentos de ponta (como a litografia EUV, ainda mais avançada) para empresas chinesas, a DUV seguia sendo o teto tecnológico que a China conseguia acessar — e agora, aparentemente, também consegue produzir sozinha. Se a notícia se confirmar em escala industrial, o cerco tecnológico ocidental ao redor da China perde uma boa parte da força.
Por que o crédito “sabia” antes da bolsa
Um detalhe que passou batido na cobertura mais apressada: a dívida dessas empresas de semicondutores já vinha caindo de preço havia dias. Dilin Wu, estrategista da corretora Pepperstone, resumiu bem o que estava acontecendo: “o mercado de crédito percebeu algo que o mercado de ações ainda não tinha precificado por completo.”
Traduzindo: quem empresta dinheiro para essas empresas (via títulos de dívida) já estava desconfiado. Quem compra ação só descobriu ontem. Esse descompasso entre crédito e bolsa costuma ser um sinal de que o mercado de ações estava, até então, operando na esperança — não no dado.
A tese de US$ 750 bilhões que ficou de perna bamba
Boa parte da euforia recente com semicondutores tinha um pilar comum: os cerca de US$ 750 bilhões em contratos e compromissos futuros ligados à Nvidia e à cadeia de fornecimento de chips para inteligência artificial. Essa tese pressupõe que os EUA e seus aliados (Coreia do Sul, Holanda, Taiwan) mantêm o monopólio de quem consegue fabricar chip de ponta.
Se a China conseguir mesmo produzir litografia DUV competitiva, essa tese racha. Não porque a Nvidia vá vender menos chips amanhã — mas porque o prêmio de escassez que sustentava boa parte da valorização do setor perde um pilar. É por isso que o tombo pegou tanto Samsung e SK Hynix (que competem diretamente com a nova capacidade chinesa) quanto qualquer BDR “temático em IA” que carregava esse setor sem que o investidor soubesse exatamente o que estava comprando.
O Tanaka que comprou “IA” e levou Coreia do Sul de brinde
Aqui está o ponto que mais interessa a quem não opera direto na bolsa asiática, mas segue carteira recomendada de corretora. Carteiras “temáticas em IA” — como a Top IA do Safra, citada nas redes — costumam incluir ETFs que replicam índices amplos, e não só ações de inteligência artificial pura.
Um exemplo real: uma carteira desse tipo pode ter 5% em BEWY39 (ETF que replica o índice MSCI Coreia do Sul, via Samsung e SK Hynix) e 20% em IVVB11 (ETF do S&P 500 americano). Ontem, os dois levaram tombo junto — e nenhum dos dois é, tecnicamente, “ação de inteligência artificial”. São proxies indiretos que carregam a mesma exposição setorial sem o rótulo.

| Ativo / índice | Movimento ontem (27/07/2026) | O que representa na carteira |
|---|---|---|
| Kospi (Coreia do Sul) | -11% | Índice geral, puxado por semicondutores |
| Samsung | -13% | Concorrente direta da nova capacidade chinesa em DUV |
| SK Hynix | ~-15% | Fornecedora crítica de memória para IA |
| MSCI World Semiconductor (mês) | -13% | Pior mês desde 2022, mas ainda +33% em 2026 |
| ASML (desde segunda-feira) | -2,8% (antes do tombo) | Dona do monopólio que está sendo ameaçado |
| Futuros Nasdaq 100 (manhã seguinte) | -1% | Contágio para tech americana |
Isso é bolha estourando ou só reprecificação?
Ainda não dá para cravar que o setor de semicondutores está em bolha. O MSCI World Semiconductor acumula +33% em 2026 mesmo depois da queda do mês — o índice segue positivo no ano. O movimento de ontem se parece mais com reprecificação de uma expectativa específica (o monopólio tecnológico ocidental) do que com um colapso generalizado do setor.
Um antecedente direto ajuda a entender o clima: a fabricante chinesa CXMT (memória) fez IPO recente com valorização de 466% em um único dia, evidência de que o apetite chinês por essa cadeia de produção está aquecido — e de que o mercado já vinha reagindo a sinais de avanço tecnológico chinês antes do tombo de ontem.
Por que a ASML era intocável — e por que isso pode estar mudando
Para entender o tamanho do choque, vale explicar por que a ASML virou, nos últimos 15 anos, uma das empresas mais estratégicas do planeta sem que o público em geral soubesse o nome dela. A companhia holandesa é a única fabricante de máquinas de litografia EUV (ultravioleta extrema) do mundo — a tecnologia usada para gravar os transistores mais avançados em chips de última geração, como os que a Nvidia usa em suas GPUs de inteligência artificial.
Essa exclusividade não é acidente de mercado: é resultado de décadas de investimento em pesquisa e de uma cadeia de fornecimento tão complexa (uma única máquina EUV tem mais de 100 mil peças, vindas de centenas de fornecedores) que nenhum concorrente conseguiu replicar. Some a isso um fator geopolítico: o governo holandês, sob pressão dos Estados Unidos, restringe a venda das máquinas mais avançadas para a China desde 2019. O resultado prático foi transformar a ASML em um instrumento de política externa americana — quem controla a venda da máquina, controla quem consegue fabricar o chip de ponta.
A litografia DUV, que é o centro da notícia de ontem, é uma geração tecnológica anterior à EUV — menos avançada, mas ainda suficiente para fabricar boa parte dos chips usados hoje em memória (DRAM, NAND) e em processadores de geração intermediária. Até esta semana, a China conseguia comprar (com restrições) ou tentar replicar essa tecnologia, mas sem sucesso em escala industrial. Se a fabricação da estatal chinesa em Xangai realmente funcionar em volume, o país deixa de depender da ASML pelo menos para essa camada de chips — o que reduz, mas não elimina, a dependência tecnológica em relação ao Ocidente.
O que ainda está em aberto — e por que ninguém deveria vender tudo com base em uma notícia
Vale um parênteses de cautela: “começou a fabricar” é diferente de “fabrica em escala competitiva, com o mesmo rendimento e qualidade da ASML”. Historicamente, a China anuncia avanços tecnológicos em semicondutores com frequência — e nem todos se traduzem em produção industrial real no curto prazo. O mercado reagiu ontem ao risco de que isso aconteça, não à confirmação de que já aconteceu.
Esse é um padrão comum em notícias de ruptura tecnológica: o preço se move primeiro pela possibilidade, e só depois pela confirmação (ou desmentido) dos fatos. Quem vende tudo no primeiro dia de pânico corre o risco de vender na mínima, caso a notícia se prove exagerada nas próximas semanas. Quem ignora o sinal por completo corre o risco oposto, caso o avanço chinês seja real e se acelere.
O que fazer com essa informação
Não é recomendação de compra ou venda. É um convite para abrir a lâmina de composição da sua carteira — principalmente se você segue recomendação de corretora com nome bonito tipo “Top IA”, “Carteira Tech” ou parecido. Pergunte: quanto dessa carteira é ETF amplo (S&P 500, Coreia, mundo) disfarçado de exposição setorial específica? Quanto é ação direta de empresa que realmente desenvolve inteligência artificial?
Esse tipo de notícia técnica — uma máquina de litografia fabricada em Xangai — parece distante da vida de quem investe no Brasil. Mas ela vira dor de cabeça de carteira em menos de 24 horas, porque a globalização das cadeias de produção de chip conecta seu BDR de banco brasileiro direto ao noticiário geopolítico da Ásia.
Como esse tipo de choque setorial afeta o investidor brasileiro na prática
Vale separar em três camadas o que o investidor de varejo brasileiro sente quando um evento desses acontece do outro lado do mundo:
Camada 1 — exposição direta via BDR. Quem comprou BDR de Samsung, SK Hynix, ASML ou de qualquer fabricante de equipamento de semicondutor sentiu o tombo igual ao investidor coreano ou holandês, só que com o filtro adicional da variação cambial do dia.
Camada 2 — exposição indireta via ETF temático. É a camada que mais gera surpresa, porque o investidor não escolheu diretamente o ativo — escolheu uma “carteira recomendada” ou um ETF com nome amplo (tipo “tecnologia global” ou “inteligência artificial”), sem revisar linha por linha quais empresas e países compõem o índice replicado.
Camada 3 — contágio de sentimento. Mesmo quem não tem nenhuma linha ligada a chip ou Ásia sente o reflexo indireto: dias de sell-off setorial em tecnologia costumam pressionar o apetite a risco global, o que se traduz em volatilidade também em ações brasileiras de tecnologia e crescimento, mesmo sem qualquer ligação direta com litografia ou semicondutor.
A camada 2 é a que mais merece atenção prática, porque é a mais fácil de corrigir: basta revisar a composição de qualquer carteira recomendada ou ETF temático antes de investir — não depois do tombo. Perguntar ao assessor “quais países e setores essa carteira realmente carrega” é uma pergunta de cinco minutos que evita a surpresa de descobrir, na hora da perda, que você comprou algo diferente do que achava.
Perguntas frequentes
Por que a queda dos chips na Ásia afeta quem nunca comprou ação da Coreia do Sul?
Porque carteiras recomendadas de BDR “temáticas em IA” costumam incluir ETFs amplos, como o que replica o índice MSCI Coreia do Sul (via Samsung e SK Hynix) e o S&P 500. Quem segue a recomendação sem checar a composição acaba com exposição indireta à Ásia sem saber.
O setor de semicondutores está em bolha?
Ainda não dá para cravar. O MSCI World Semiconductor acumula +33% em 2026 mesmo após a queda do mês — o setor segue positivo no ano. A reação de ontem parece reprecificação de expectativa específica, não colapso generalizado.
O que é a litografia DUV e por que ela importa tanto?
É o equipamento usado para gravar os circuitos em chips avançados. Até a notícia de ontem, apenas a holandesa ASML sabia produzir esse equipamento em escala competitiva — o que funcionava como controle geopolítico de quem consegue fabricar chip de ponta.
A Nvidia é diretamente afetada por essa notícia?
Não pelo balanço de curto prazo, mas pela tese de longo prazo: parte da valorização do setor de IA se apoiava no monopólio tecnológico ocidental sobre equipamentos de fabricação de chip. Se a China quebra esse monopólio, o prêmio de escassez do setor perde um pilar.
Como eu descubro se minha carteira “de IA” tem exposição escondida à Ásia?
Pedindo para a corretora (ou olhando o relatório mensal da carteira recomendada) a composição completa, ativo por ativo — não só o nome da carteira. ETFs amplos como BEWY39 (Coreia) e IVVB11 (S&P 500) aparecem com frequência disfarçados de exposição “temática”.
📥 Quer entender melhor onde investir em meio a esses movimentos de mercado?
Baixe grátis o relatório Onde Investir em 2026? da EQI Research.
Gostou da análise? No canal Investir e Cocar eu trago esse tipo de conteúdo toda semana.
👉 youtube.com/@investirecocar