⏰ 7 min de leitura
Atualizado em 8 de outubro de 2026
Quem colocou R$ 100 mil em VALE3 no fechamento de 7 de outubro de 2025 (R$ 58,75 por ação) tinha R$ 117 mil um ano depois, com a ação a R$ 68,75 no fechamento de 7 de outubro de 2026. Isso sem contar os dividendos. A Vale continua sendo, antes de tudo, uma empresa de minério de ferro. Mas no último trimestre divulgado, 1 em cada 4 dólares de EBITDA da companhia saiu do cobre, contra 1 em cada 6 um ano antes.
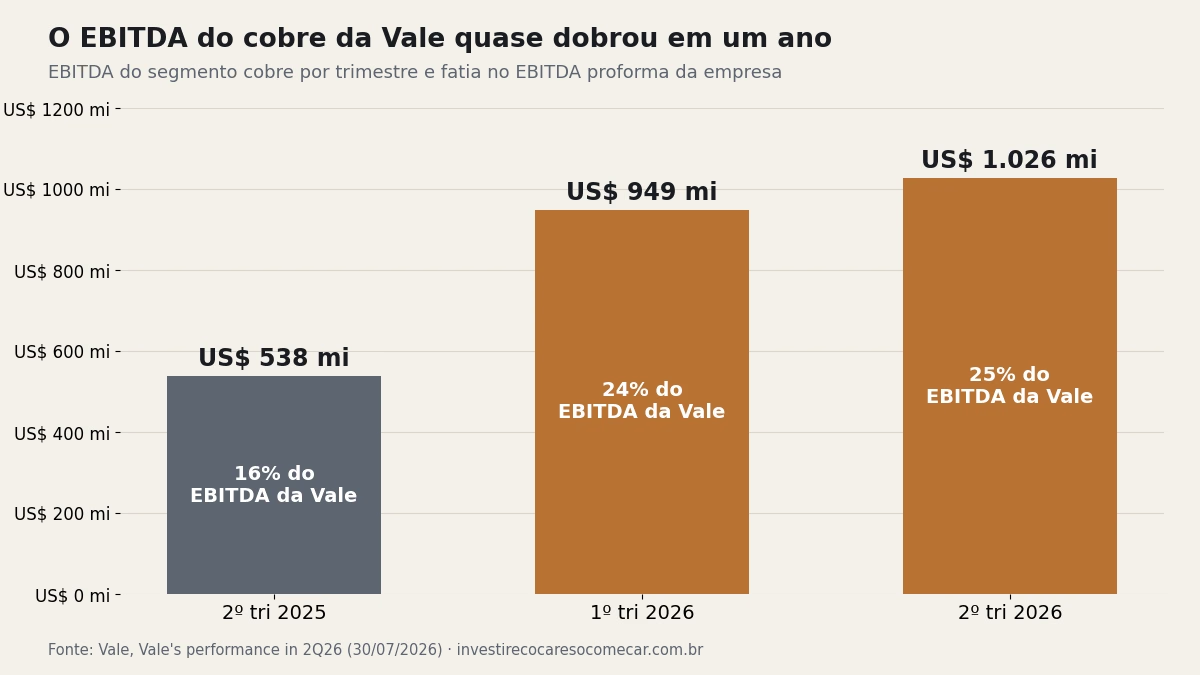
Resposta curta: o cobre gerou US$ 1,026 bilhão de EBITDA no 2º trimestre de 2026, 25% do EBITDA proforma da Vale, quase o dobro dos US$ 538 milhões de um ano antes. O motor foi preço: o cobre na bolsa de metais de Londres (LME) subiu 40% em um ano. O ferro ainda responde por 75% do EBITDA, então VALE3 segue dependendo do minério, com o cobre como a parte que mais cresce.
Quanto o cobre já pesa no resultado da Vale?
EBITDA é o lucro da operação antes de juros, impostos e depreciação. É a régua que a própria Vale usa para separar o que cada negócio gera. No 2º trimestre de 2026, a conta ficou assim:
| Negócio | 2º tri 2025 | 2º tri 2026 | Fatia no 2º tri 2026 |
|---|---|---|---|
| Minério de ferro (finos, pelotas e logística) | 2.977 | 3.056 | 75% |
| Cobre | 538 | 1.026 | 25% |
| Níquel | 201 | 294 | 7% |
| Outros e despesas não alocadas | (292) | (310) | -8% |
| EBITDA proforma total | 3.424 | 4.066 | 100% |
Repare na diferença de ritmo. O ferro cresceu 3% em um ano. O cobre cresceu 91%. A Vale ficou US$ 642 milhões mais lucrativa na operação, e o cobre sozinho explica US$ 488 milhões desse aumento, ou três em cada quatro dólares a mais.
Na receita o peso é menor: o cobre trouxe US$ 1,376 bilhão de US$ 10,5 bilhões, 13% do total, enquanto o minério de ferro respondeu por 75%. A diferença entre 13% da receita e 25% do EBITDA mostra que cada tonelada de cobre deixa bem mais lucro que a mesma receita em minério.
Por que o cobre subiu tanto?
Preço. O cobre fechou o 2º trimestre de 2026 com média de US$ 13.329 por tonelada na LME, contra US$ 9.524 no mesmo período de 2025, alta de 40%. A Vale vendeu o seu a US$ 14.062 a tonelada em média, 57% acima de um ano antes.
Só a alta do preço do cobre acrescentou US$ 401 milhões ao EBITDA do segmento no trimestre, segundo a própria Vale. O ouro que sai junto com o cobre das minas de Salobo e Sossego somou mais US$ 171 milhões. Ou seja: a maior parte do salto veio do mercado, não de a Vale ter passado a produzir muito mais.
Por trás do preço está a demanda por fio e cabo. Rede elétrica, carro elétrico, energia solar e os datacenters que rodam inteligência artificial usam cobre em quantidade. É essa a ligação entre uma mineradora no Pará e o assunto IA: a Vale não vende chip, vende um dos metais que vai dentro da fiação que alimenta o chip.
Quanto cobre a Vale produz?
A produção cresceu, mas devagar perto do preço:
- 2º trimestre de 2026: 98,4 mil toneladas, 6% acima do 2º trimestre de 2025 e o melhor 2º trimestre desde 2017, puxado por Salobo (52,4 mil toneladas) e Sossego (25,9 mil toneladas).
- 1º semestre de 2026: 200,7 mil toneladas, 9% acima do 1º semestre de 2025.
- Meta para 2026: 360 a 380 mil toneladas, faixa estreitada em 30 de julho (antes era 350 a 380 mil).
Com 200,7 mil toneladas em seis meses, a Vale já fez 54% do meio da meta (370 mil toneladas). O plano de longo prazo é dobrar a produção de cobre até 2035. O projeto Bacaba, ligado à mina de Sossego, no Pará, está com 39% das obras prontas e adiantado em relação ao cronograma, segundo o relatório do 2º trimestre.
No Pará, o Programa Novo Carajás, anunciado em fevereiro de 2025, prevê R$ 70 bilhões de investimento entre 2025 e 2030 para manter o volume de ferro e aumentar o de cobre na região em 32%, para cerca de 350 mil toneladas por ano.
O ferro deixou de importar?
Não. A Vale espera produzir de 335 a 345 milhões de toneladas de minério de ferro em 2026, e o ferro ainda gera três quartos do EBITDA. Uma queda de 10% no EBITDA do ferro tiraria US$ 306 milhões por trimestre da Vale. A mesma queda no cobre tiraria US$ 103 milhões, porque a fatia do ferro é três vezes maior.
O que mudou é o equilíbrio. Há um ano, quem comprava VALE3 estava comprando quase só minério e a China. Hoje compra minério, China e uma fatia que já pesa um quarto do resultado e anda com outro motor: rede elétrica, carro elétrico e datacenter.
E os dividendos de VALE3, onde entram?
O caixa do cobre entra no mesmo bolo que paga o acionista. Em 2026, a Vale pagou R$ 5,6125 por ação, o que dá um dividend yield de 8,2% em 12 meses sobre o fechamento de R$ 68,75 de 7 de outubro de 2026. Com R$ 100 mil (1.454 ações), isso equivale a R$ 8.161 brutos no ano.
O detalhe de cada pagamento, a parte em JCP e quanto sobra líquido estão no post VALE3 dividendos 2026: datas, valores e quanto cai líquido. Para testar quanto o preço atual embute de lucro futuro, dá para usar a calculadora de preço justo com os seus próprios números.
📥 Se quiser uma seleção de ações com potencial parecido, o EQI Research lançou a Carteira Grande Reset — 10 ações para comprar agora, grátis.
O que pode dar errado com a tese do cobre?
- O preço do cobre voltar. A maior parte do salto do EBITDA veio do preço, não da produção. Se o cobre voltar para a casa dos US$ 9.500 por tonelada de 2025, boa parte dos US$ 488 milhões a mais por trimestre some junto.
- O ferro continua mandando. Com 75% do EBITDA, uma queda do minério ou da demanda chinesa pesa mais que qualquer alta do cobre.
- Projeto atrasar. Dobrar a produção até 2035 depende de minas que ainda estão em obra ou em estudo. Mineração tem histórico de atraso e de custo acima do previsto.
- Custo subindo no ferro. No mesmo relatório, a Vale elevou a previsão de custo total do minério para US$ 58 a 62 por tonelada (antes, US$ 52 a 56), por câmbio e petróleo.
Se você ainda não sabe quanto de sobe e desce aguenta sem vender no susto, o quiz Perfil de Cagaço ajuda a medir isso antes de pôr dinheiro numa ação de commodity.
Perguntas frequentes sobre VALE3 e cobre
Quanto do EBITDA da Vale vem do cobre?
No 2º trimestre de 2026, 25%: US$ 1,026 bilhão de um EBITDA proforma de US$ 4,066 bilhões. Um ano antes, eram US$ 538 milhões, 16% do total.
Quanto cobre a Vale vai produzir em 2026?
A meta é de 360 a 380 mil toneladas. No 1º semestre, a empresa produziu 200,7 mil toneladas.
A Vale vai trocar o minério de ferro pelo cobre?
Não. A meta de minério de ferro para 2026 é de 335 a 345 milhões de toneladas, e o ferro gera 75% do EBITDA. O cobre cresce ao lado, com o objetivo de dobrar a produção até 2035.
Qual o dividend yield de VALE3 hoje?
8,2% em 12 meses: R$ 5,6125 por ação pagos em 2026 sobre o fechamento de R$ 68,75 em 7 de outubro de 2026. Com R$ 100 mil, são R$ 8.161 brutos.
Fontes: