⏰ 13 min de leitura
O TRXF11 pediu R$ 5 bilhões aos próprios cotistas e recebeu R$ 40 milhões. Não deu nem 1% do pedido. O fundo passou o chapéu e o chapéu voltou quase vazio.
Qualquer um diria que a oferta morreu. Só que ela continua aberta, e a cota nova achou outro comprador: quem vende prédio para o fundo. Esse comprador paga de um jeito que tem um detalhe, e o detalhe pode chegar no bolso de quem já tem a cota.
Guarda um número desde já: R$ 0,93. É o dividendo que cada cota do TRXF11 paga por mês hoje, e é ele que está em jogo nessa história toda. Abaixo, de onde vem o buraco de R$ 22 por cota, quem pode estar pagando e a conta que você faz no celular.
R$ 5 bilhões pedidos, R$ 40 milhões recebidos
A 13ª emissão do TRXF11 foi anunciada em agosto com um objetivo claro: levantar até R$ 5 bilhões em cota nova para sair comprando prédio. A primeira rodada era dos próprios cotistas, que tinham preferência para comprar antes de todo mundo.
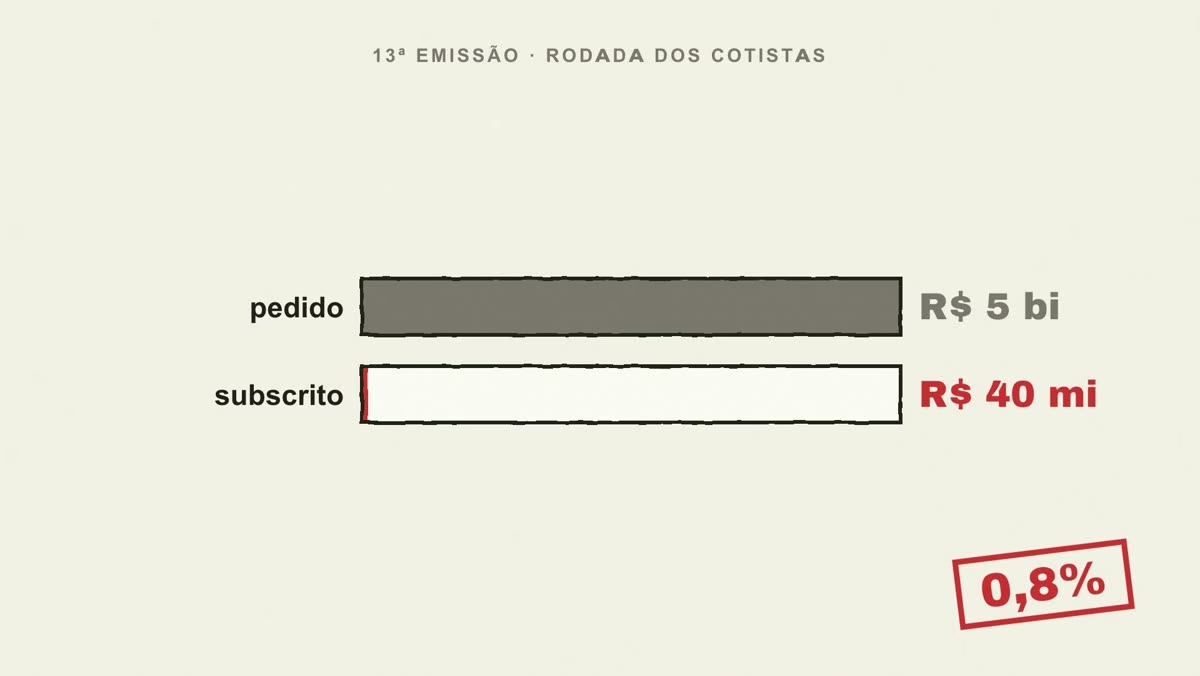
Os cotistas olharam, fizeram a conta e deixaram passar. Subscreveram uns R$ 40 milhões, 0,8% do que o fundo queria. O motivo está no preço.
O tombo de agosto: de R$ 91 para R$ 70
No fim de julho, a cota do TRXF11 valia uns R$ 91 na bolsa. Aí o fundo anunciou a oferta de R$ 5 bilhões. Três semanas depois, a mesma cota valia R$ 70.
A desistência que parecia final de novela
No vídeo anterior sobre o fundo, a gente viu o TRXF11 desistir de uns R$ 3,17 bilhões em prédios, entre o Pátio Victor Malzoni e um portfólio da Cyrela. A cota reagiu e voltou para perto de R$ 80. Parecia último capítulo de novela.
Não era. Em setembro o fundo voltou às compras e assinou uns R$ 3,32 bilhões em novos prédios, boa parte ainda com condição para fechar. No fim de setembro, a cota estava em R$ 72 de novo. E a oferta que fez tudo derreter não foi cancelada.
A ficha da quermesse: R$ 94 no caixa, R$ 72 na porta
A oferta tem um detalhe que explica tudo: o preço da cota nova não se mexe com a bolsa. Enquanto a cota escorregava no pregão, a cota nova continuou custando R$ 94 (R$ 94,39, pelo fato relevante da emissão).
Pensa numa quermesse, dessas de festa junina com ficha. A ficha é a cota do fundo. O caixa da quermesse é a oferta. A porta da festa é a bolsa de valores.
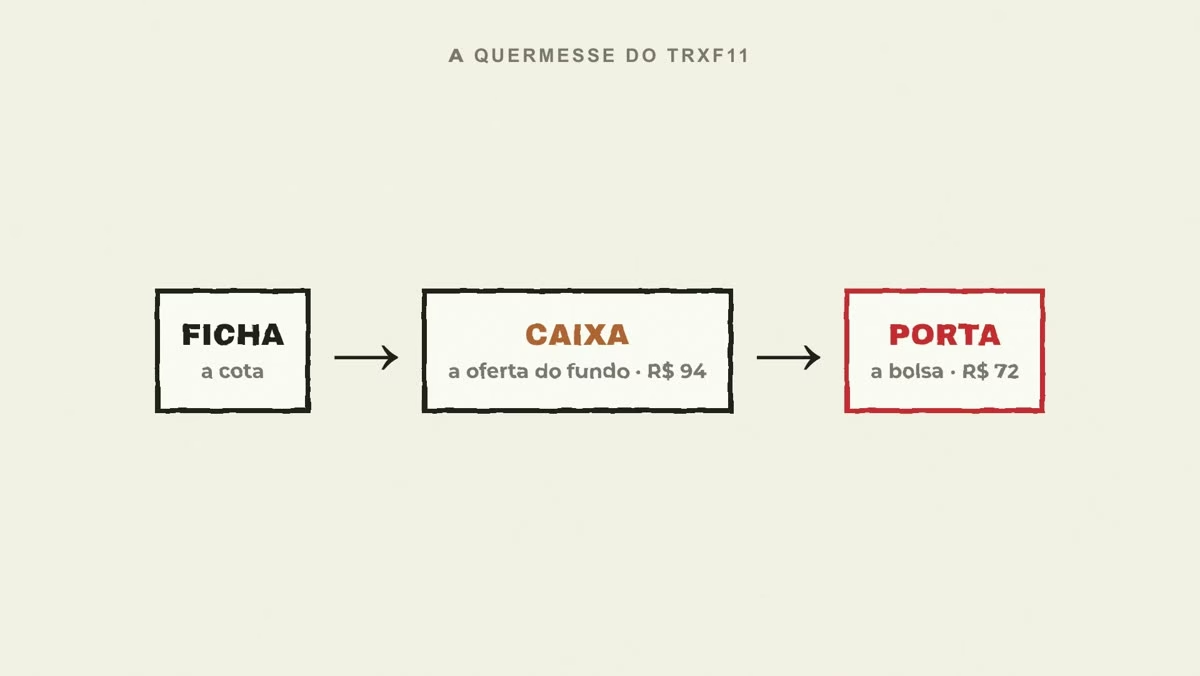
Você chega no caixa e a ficha custa R$ 94. Na porta da festa tem gente vendendo a mesma ficha por R$ 72, porque sobrou na mão e ninguém devolve ficha. Quantas fichas você compra no caixa? Nenhuma. Os cotistas do TRXF11 fizeram exatamente essa conta.
Quem já comprou ficha demais numa festa junina conhece essa porta. A distância entre o caixa e a porta é de R$ 22 por ficha. Guarda esse número também.
O “anúncio de encerramento” que abriu outra rodada
O papel que prova que a oferta continua viva saiu em 10 de setembro, no site da B3. No sistema de documentos, ele aparece com o rótulo de “anúncio de encerramento”. Lê o texto, não o título.
O que encerrou e o que abriu
O que encerrou foi a vez dos cotistas, a tal preferência para comprar antes de todo mundo. O que o papel abre é a vez do investidor profissional, que é quem tem mais de R$ 10 milhões aplicados no mercado financeiro: gestoras, fundos, gente com muito dinheiro de fato.
Essa rodada vai até fevereiro de 2027 ou até a cota nova acabar. Ainda restavam 52,6 milhões de cotas à venda. A quermesse só trocou a placa de “fechado” por “só convidados” e deixou o caixa funcionando.
Como quem vende prédio compra cota nova sem dinheiro
Quem entrou nesse caixa foi quem vende prédio para o fundo. O fundo quer comprar um prédio. O dono do prédio quer receber. O fundo não tem o dinheiro, porque o cotista não comprou a cota nova. Então o fundo paga o prédio com cota nova, cada uma contada a R$ 94, o preço do caixa.
O nome de cartório: compensação de créditos
No fato relevante, que é o comunicado oficial que o fundo é obrigado a publicar, esse pagamento aparece como “compensação de créditos”. Traduzindo: o fundo deve o preço do prédio ao vendedor, e o vendedor se compromete a comprar cota nova do fundo. Uma dívida apaga a outra, e nenhum real sai do caixa.
Na quermesse, é como se a festa comprasse a barraca de pastel e pagasse o dono da barraca em ficha. Engenhoso: o cotista não quis a ficha e o fundo achou quem quisesse. Em três dias da semana passada, vendedores de prédio pegaram ou toparam pegar uns R$ 1,1 bilhão em cota nova. A maior parte disso ainda é promessa assinada, com condição para fechar.
A conta da Berrini: 1.010.000 cotas para o HAAA11
Um dos negócios que já fechou de verdade dá para conferir na ponta do lápis. São escritórios na Avenida Engenheiro Luiz Carlos Berrini, em São Paulo, na torre 3 do Thera Corporate. Quem vendeu foi outro fundo imobiliário, o HAAA11. Somando a parcela de agora com a parcela final, o preço fica na casa dos R$ 250 milhões.
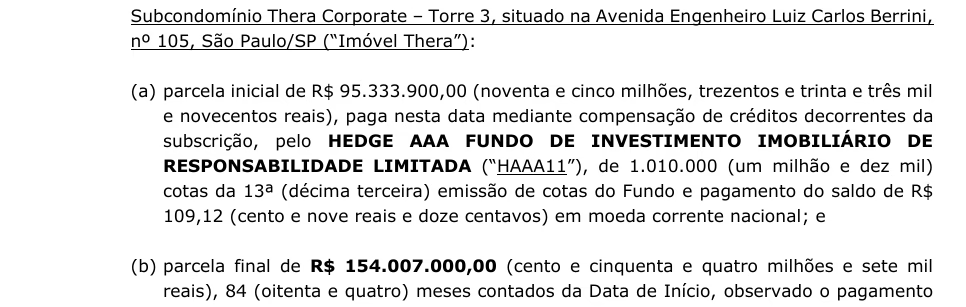
Uma parte foi paga agora, em cota nova. O resto fica para depois. Na parte paga com cota, o HAAA11 recebeu 1.010.000 cotas novas do TRXF11, que quitaram uma parcela inicial de R$ 95,3 milhões.
R$ 22 de diferença em cada cota, vezes 1.010.000 cotas, dá uns R$ 22 milhões. O HAAA11 recebeu R$ 95,3 milhões em cota contada no caixa, e essas mesmas cotas valem uns R$ 72,7 milhões na porta.
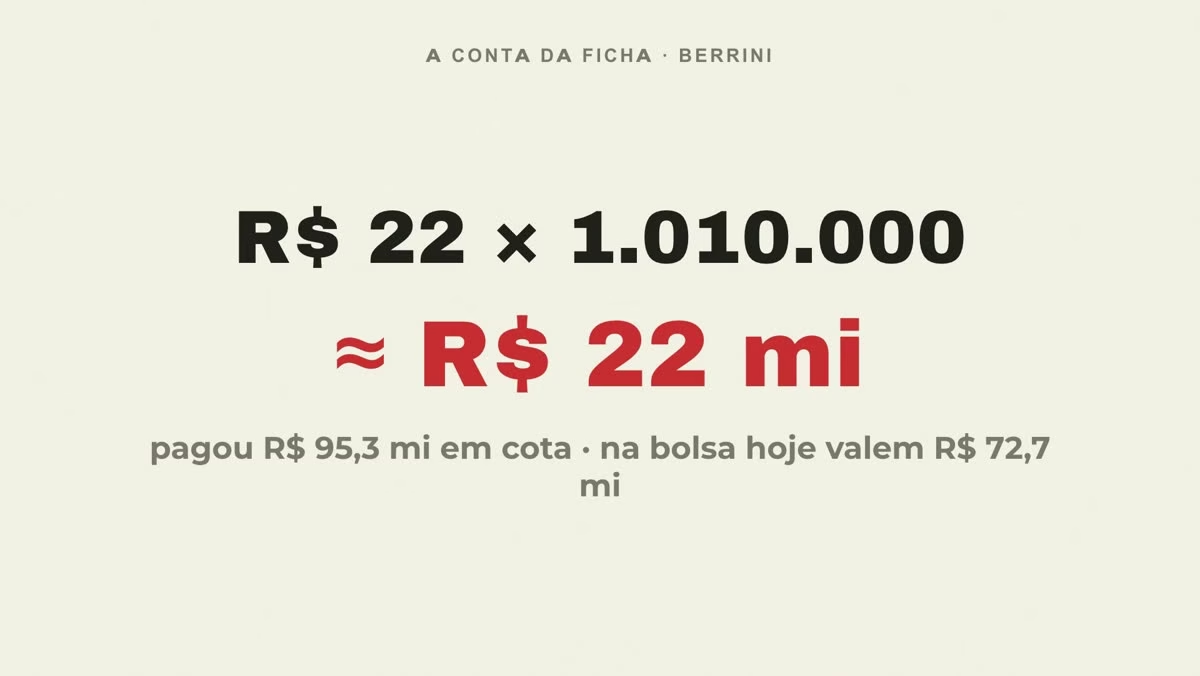
O HAAA11 saiu da quermesse com uma sacola de ficha do tamanho de um prédio. Quem paga esses R$ 22 de cada cota?
Quem paga os R$ 22: preço, prazo ou proteção
Tem três respostas possíveis, e elas não se excluem.
| Resposta | Como funciona | Quem paga |
|---|---|---|
| 1. O preço do prédio | O fundo paga mais caro no prédio para compensar a ficha contada cara | O cotista, que fica com um prédio que custou mais do que vale |
| 2. O prazo | O resto do preço da Berrini sai em parcelas até 2033, corrigido por IPCA + 9,2% ao ano | O fundo, em juro, parcela por parcela |
| 3. A proteção de preço | Se o vendedor vender a cota abaixo de R$ 94, o fundo cobre a diferença, com teto | O fundo, ou seja, o cotista |
O prazo e o juro gordo
Na Berrini, a parcela final de R$ 154 milhões só termina de ser paga em 2033, corrigida pela inflação mais 9,2% ao ano. O vendedor aceitou a ficha cara, mas ganhou juro gordo no resto do preço.
A proteção de preço ao vendedor
No material da oferta, o fundo se compromete a cobrir a diferença se o vendedor do prédio vender a cota na bolsa abaixo do preço em que ela foi contada.
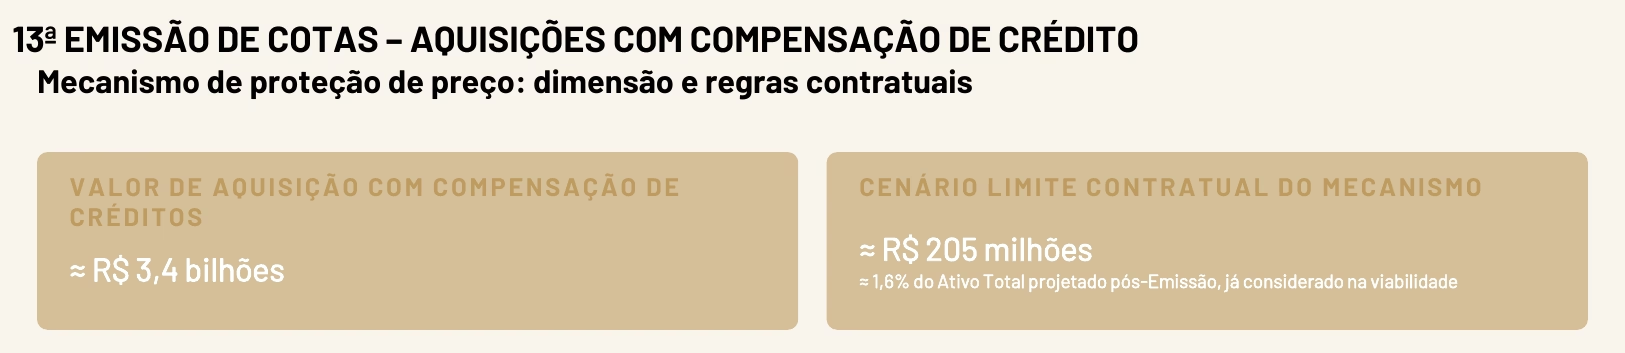
Tem teto: uns R$ 205 milhões, pagos aos poucos em até 18 meses. Esse dinheiro sai do fundo, ou seja, do cotista. Dividido pelas cotas, dá uns R$ 3 por cota no pior caso. São três meses e meio de dividendo. E vale o contrário: se o vendedor vender a cota com lucro, uma parte volta para o fundo.
Nenhuma das três respostas é crime. Pagar prédio com cota está na regra da oferta desde o primeiro dia.
O lado do fundo: prédios bons e R$ 0,93 de dividendo
O argumento a favor que mais aparece: o dividendo é bom e os prédios são bons. E são mesmo. Tem galpão alugado para Shopee e DHL, a sede da BRF, participação em shoppings da Iguatemi, e quase nenhum imóvel vazio.
O dividendo está em R$ 0,93 por cota todo mês há mais de um ano, fora os extras.
A conta que quase ninguém faz: aluguel contra dividendo
Pensa numa cota nova usada para pagar R$ 94 de um galpão em Viana, no Espírito Santo.
Aqui entra o cap rate, que é o aluguel de um ano dividido pelo preço do imóvel. Todo anúncio de compra do fundo traz esse número. No galpão do Espírito Santo, é 8,57% ao ano. Fazendo a conta: R$ 94 vezes 8,57% dá uns R$ 8 de aluguel por ano, ou R$ 0,67 por mês.
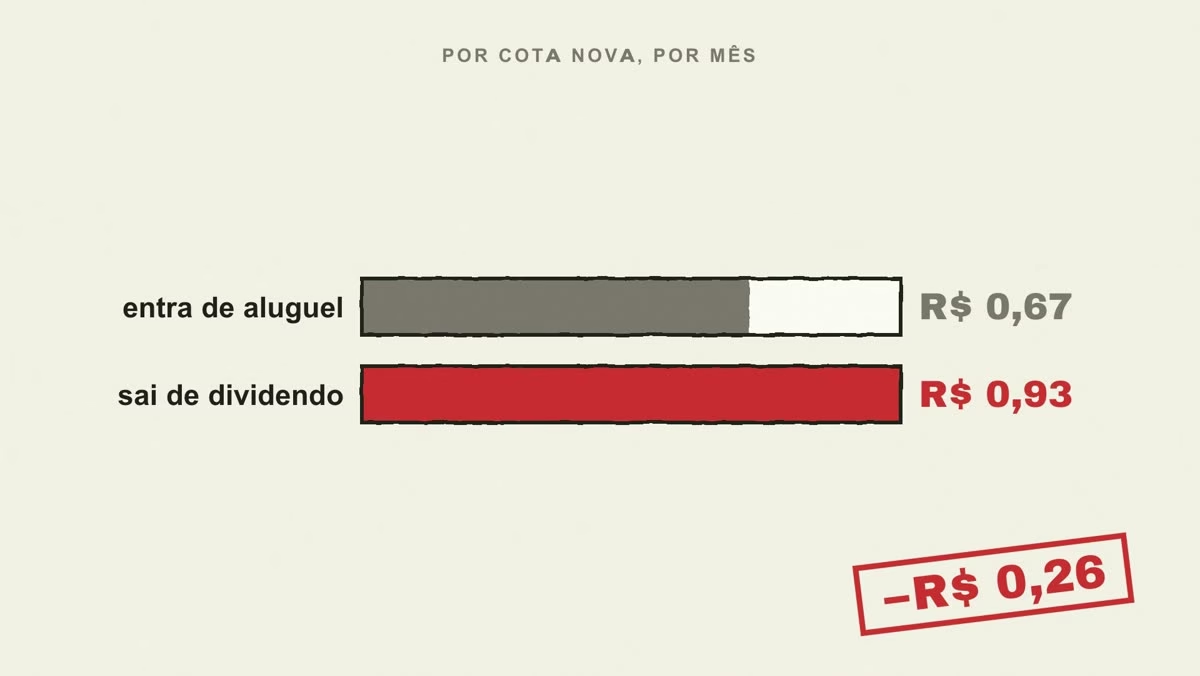
Só que essa cota nova, igual à que você já tem, recebe R$ 0,93 de dividendo todo mês. O dividendo é o mesmo para toda cota, velha ou nova. Entram R$ 0,67, saem R$ 0,93. Os R$ 0,26 de diferença saem do dividendo de todo mundo, inclusive do seu.
E nos shoppings da Iguatemi?
Na compra das participações em shoppings da Iguatemi, o cap rate é de 8,02%. Na mesma conta, cada cota nova usada ali traz uns R$ 0,63 por mês. Menos ainda.
O fundo tem resposta para isso: uma parte do preço fica parcelada para depois, e no caso da Iguatemi ele diz que o retorno sobre o dinheiro que sai agora passa de 12% ao ano. Só que parcela paga depois não sai de graça. As da Iguatemi vêm corrigidas pelo CDI, o juro que os bancos cobram entre si, que anda colado na Selic.
Então cada cota nova puxa o dividendo de todo mundo para baixo. Não quer dizer que cai amanhã: venda de imóvel com lucro ajuda a segurar. Mas é a conta do aluguel que diz se os R$ 0,93 aguentam.
A venda ao BRC, paga em ficha do vizinho
Em 28 de setembro o fundo fez o contrário: vendeu 15 imóveis ao BRC Renda Urbana por uns R$ 207 milhões e recebeu tudo em cota do BRC, com lucro de R$ 0,51 por cota do TRXF11, pelo fato relevante. Saiu da quermesse com ficha do vizinho. Quanto vale cada ficha dessas na porta? Essa você responde sozinho.
A conta da ficha, em 3 passos
Dá para fazer no celular, em todo fato relevante de compra de um fundo imobiliário:
- Procure “compensação de créditos”. Se essas palavras estiverem no fato relevante, o prédio foi pago em ficha da quermesse.
- Multiplique as cotas pelo preço da bolsa. Pegue quantas cotas o vendedor recebeu e multiplique pelo preço de hoje no pregão, não pelo preço da oferta. O preço da porta, não o do caixa.
- Compare com a parte paga em cota. Esse valor está no mesmo fato relevante. Se o valor de hoje deu menos, a ficha foi contada cara. Aí a pergunta é quem pagou a diferença: o preço do prédio, o prazo ou a proteção ao vendedor.
Cabe no verso de uma ficha de quermesse. Na Berrini, a conta da ficha deu R$ 22 por cota e uns R$ 22 milhões no pacote.
Comprar mais, vender ou ficar: o que pesa em cada caso
Os R$ 0,93 que a gente guardou no começo pesam diferente para quem pensa em comprar, vender ou ficar.
Para quem pensa em comprar mais
Na bolsa, você compra a ficha na porta, a uns R$ 72. A esse preço, a cota sai abaixo do valor patrimonial, que é o valor de todos os prédios do fundo dividido pelo número de cotas. Pela avaliação do próprio fundo, são uns R$ 96 por cota. Esse é o argumento a favor.
O cuidado é olhar de onde vêm os R$ 0,93. Uma parte é aluguel. Outra parte pode ser lucro de venda de imóvel, que não se repete todo mês.
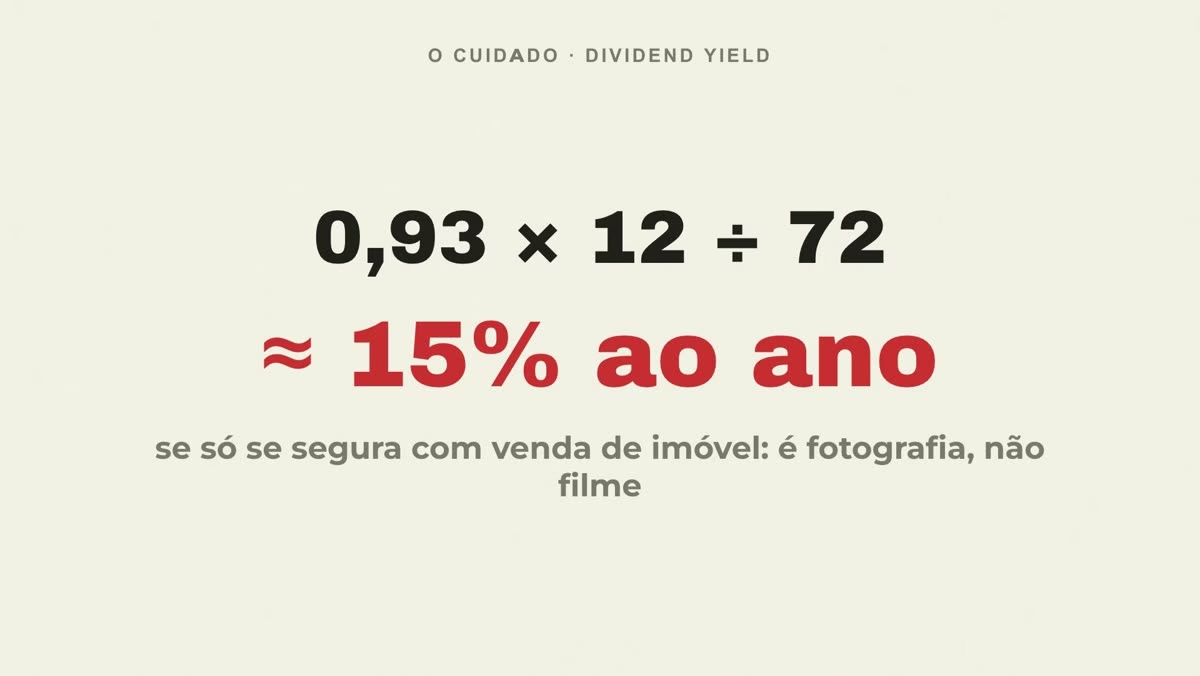
R$ 0,93 por mês numa cota de R$ 72 dão uns 15% ao ano. Se o dividendo só se segura com venda de imóvel, esses 15% são uma fotografia, não um filme.
Para quem pensa em vender
O argumento é que o caixa da oferta ainda está aberto, e o fundo pode continuar pagando prédio com cota. Cada cota nova repete a conta dos R$ 0,67 contra R$ 0,93.
E tem mais um ponto: a cota nova dos vendedores de prédio fica travada por uns 45 dias. Quando a trava acaba, eles podem começar a vender na bolsa aos poucos. Mais gente vendendo na porta.
O contra-argumento é o mesmo valor patrimonial. Quem vende agora vende a R$ 72 uma cota com uns R$ 96 em prédios, pela conta do próprio fundo. É vender com um quarto de desconto depois do tombo e deixar de receber os R$ 0,93 por mês, pelo menos por enquanto.
Para quem já é cotista e vai ficar
- Faça a conta da ficha em todo fato relevante com compensação de créditos.
- No relatório mensal do fundo, separe o dividendo que veio de aluguel do que veio de venda de imóvel.
- Quando a oferta fechar, até fevereiro, o fundo tem que dizer quanto vendeu. É aí que você descobre o tamanho do fundo que tem na carteira.
Dividendo bom e prédio bom não fecham a conta sozinhos. Quem fecha é você, com a conta da ficha: quanto a ficha valia na porta.
Vale a pena essa volatilidade?
O fundo era o queridinho, anunciou a oferta e derreteu, desistiu, voltou um pouco, comprou de novo. Anda numa corda bamba.
Quando entrevistei a Luiza Barsi, ela falou algo que cabe aqui: quem gosta de fundo imobiliário normalmente é quem gosta de renda fixa, não quer susto. Aí vem um susto desses e a pessoa se pergunta se vale a pena. Susto assim acontece em fundo imobiliário por vários motivos; no TRXF11, pesa a alavancagem. Se a oferta de R$ 5 bilhões vai fechar, e quanto essa conta vai dar, a gente só descobre em fevereiro.
Perguntas frequentes
A oferta de cotas do TRXF11 foi encerrada?
Não. O documento de 10 de setembro, rotulado “anúncio de encerramento”, encerrou só a rodada dos cotistas. Ele abriu a vez do investidor profissional, que vai até fevereiro de 2027 ou até as cotas acabarem. Ainda restavam 52,6 milhões de cotas.
O que é compensação de créditos em fundo imobiliário?
É quando o fundo paga um imóvel com cota nova em vez de dinheiro. O fundo deve o preço ao vendedor, o vendedor deve a compra das cotas ao fundo, e uma dívida apaga a outra.
De onde vem o buraco de R$ 22 do TRXF11?
É a diferença entre o preço da cota nova na oferta (R$ 94) e o preço da cota na bolsa no fim de setembro (R$ 72). Na compra da Berrini, 1.010.000 cotas foram entregues ao HAAA11, o que dá uns R$ 22 milhões de diferença.
O dividendo do TRXF11 vai cair?
Não dá para cravar. O dividendo está em R$ 0,93 por cota há mais de um ano. Cada cota nova usada em prédio com cap rate de 8,57% traz uns R$ 0,67 de aluguel por mês e recebe R$ 0,93, o que puxa a média para baixo.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.