⏰ 13 min de leitura
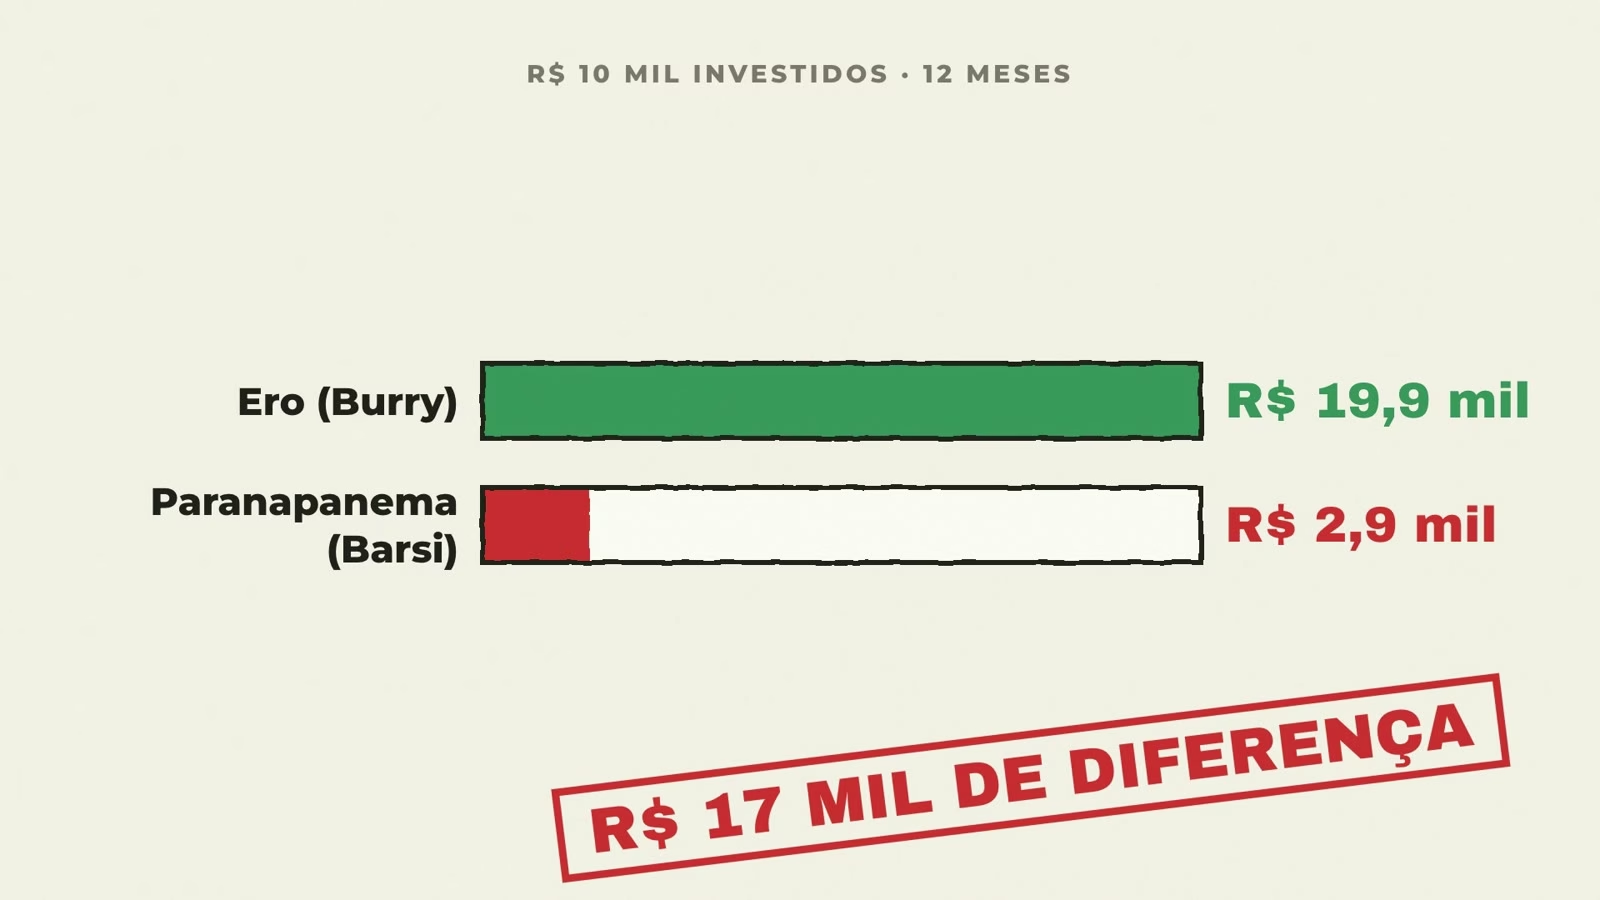
Pensa em R$ 10 mil. Doze meses atrás, colocados na mineradora que o Michael Burry acabou de comprar, hoje valem quase R$ 20 mil. Os mesmos R$ 10 mil na Paranapanema, empresa em que o velho Barsi é acionista, valem mais ou menos R$ 2.900.
O detalhe que me fez gravar esse vídeo: as duas vivem do mesmo cobre, da mesma Bahia. A mineradora do Burry mandava o cobre dela de caminhão para a fundição da Paranapanema. Entre a mina de um e o forno do outro, a diferença chegou a R$ 17 mil para cada R$ 10 mil investidos, em um ano só.
Antes que alguém tire a conclusão errada: esse número não mede quem é o investidor mais ligeiro. O Barsi não desaprendeu a investir em 12 meses, e o Burry não virou gênio de novo só porque acertou lá em 2008.
O cobre subiu para os dois. Em dólar, o metal ficou mais de 40% mais caro nesse período. Só que uma empresa subiu junto e a outra derreteu. E se você compra cobre pela bolsa brasileira, você está numa dessas duas pontas e pode nem saber qual delas é. O resto deste texto é para você descobrir.
A compra do Michael Burry: Ero Copper
A ponta que dobrou tem dono famoso, e dessa vez não é o nosso queridinho Barsi. É o Michael Burry, o do filme A Grande Aposta, que acertou a crise americana de 2008.
Na segunda-feira, 21 de setembro, ele escreveu no Substack, que é onde conta para os seguidores o que anda fazendo, que abriu uma compra numa empresa chamada Ero Copper. No mesmo texto disse que está ignorando a euforia da inteligência artificial. E sobre o cobre escreveu uma frase que parece coisa de poeta: o metal fica mais bonito conforme envelhece.
É tipo o velho Barsi. Sabe aquela estátua verde famosa? Era cobre e virou verde com o tempo.
A estrada de caminhão: da mina do Burry ao forno do Barsi
A Ero tira cobre de minas aqui no Brasil. Tem uma no Pará e outra na Bahia, em Jaguarari. Da mina da Bahia, o cobre sai de caminhão como concentrado, que é pedra moída com o cobre ainda dentro. Vai até Dias d’Ávila, também na Bahia, onde fica a fundição da Paranapanema: o forno que derrete o concentrado e tira o cobre puro.
Nessa relação, a Ero ficou com uma conta a receber da Paranapanema. Traduzindo: a mina do Burry ficou com um fiado a receber do forno. E esse fiado ficou de fora da recuperação judicial da Paranapanema.
Recuperação judicial, em uma frase: é o prazo que a empresa pede ao juiz para renegociar dívidas sem ir à falência. Não quer dizer que quebrou; é fôlego para tentar não quebrar. A Paranapanema está nela desde o fim de 2022.
Zero tonelada: o forno desligado da Paranapanema
Aqui está o número que mais me chamou atenção no balanço. De abril a junho de 2026, a linha de cobre primário da Paranapanema na Bahia marcou zero tonelada. Um ano antes, nos mesmos três meses, tinham sido 550 toneladas. De 550 para zero é um abismo. E a mina do outro lado da estrada continua cavando.
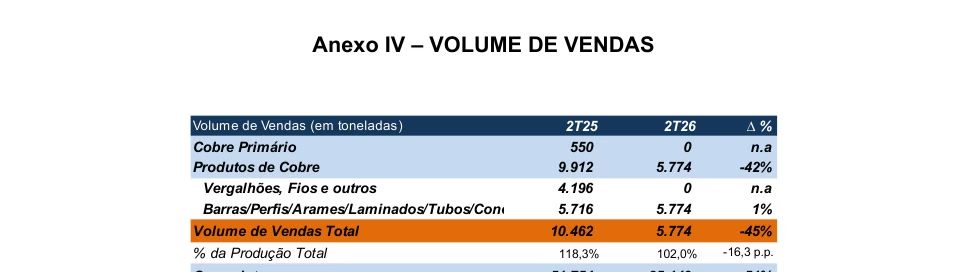
O forno da Bahia está desligado desde pelo menos o começo do ano (o próprio release fala em “hibernação” da unidade). Hoje a empresa vive de uma fábrica só, em Santo André, São Paulo, que faz barra, tubo e conexão de cobre.
O Barsi na Paranapanema: diluído sem vender nada
A lógica do velho Barsi você conhece: empresa que paga dividendo e paciência para esperar. A Paranapanema é onde essa paciência está sendo testada. Quando a empresa pediu recuperação judicial, ele explicou o pedido assim: é para o barco não afundar.
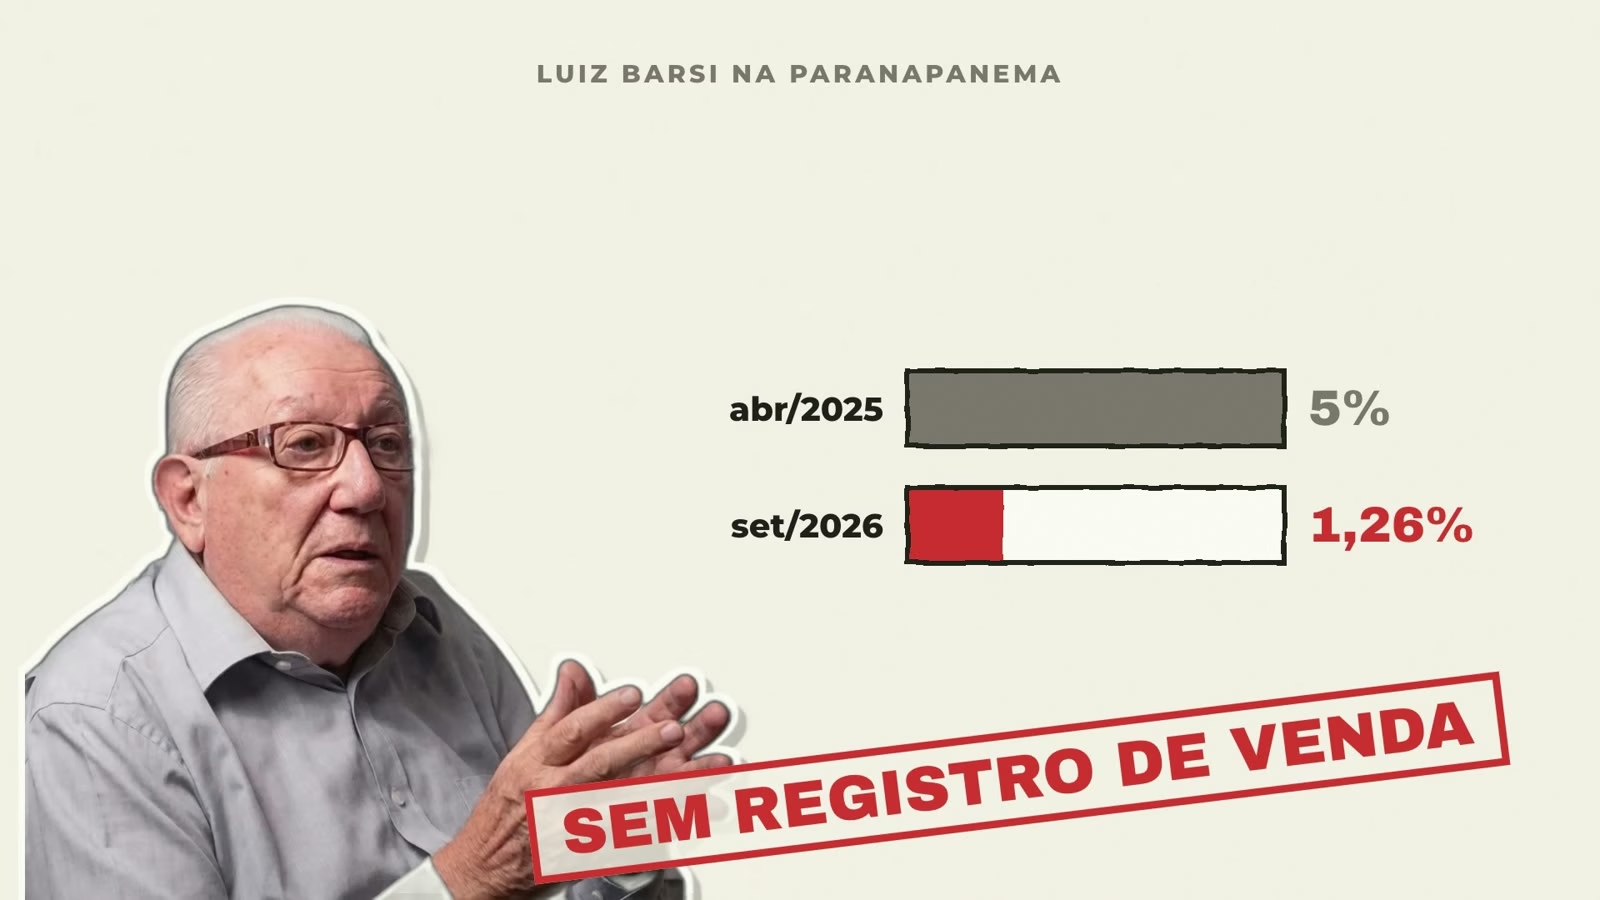
Em abril do ano passado, o Barsi tinha 5% da Paranapanema. Hoje, na lista de acionistas do site da empresa, ele aparece com pouco mais de 1% (1,26%, na base de 18 de setembro). Aí você pensa que ele vendeu. Não tem registro de venda.
Como a fatia encolhe sem ninguém vender
A Paranapanema pagou credor com ação nova. Só em maio, numa rodada só, foram mais de 100 milhões de ações novas entregues para quem a empresa devia. O Barsi continua com as ações dele, só que agora dentro de um total muito maior. O nome disso é diluição: é aquele suco de saquinho que você vai completando com água e fica cada vez mais ralo.
Dívida paga com escória
E teve credor que aceitou escória no pagamento. Escória é o resto que sobra do forno, uma pedra de ferro e areia. Com isso a Paranapanema quitou quase R$ 850 milhões em dívida. Tem gente que paga dívida entregando o carro; a Paranapanema pagou entregando o resto do forno.
Só que o forno desligado não explica a diferença inteira. Mesmo ligado, o forno ganhava dinheiro de um jeito diferente da mina.
Dono do boi e dono do açougue
A mina e o forno, no fundo, são o dono do boi e o dono do açougue.
O boi: a Ero
Se você cria o boi, o bicho te custa mais ou menos o mesmo todo ano: pasto, ração, veterinário. No ano em que a carne fica cara, a diferença inteira cai no seu bolso.
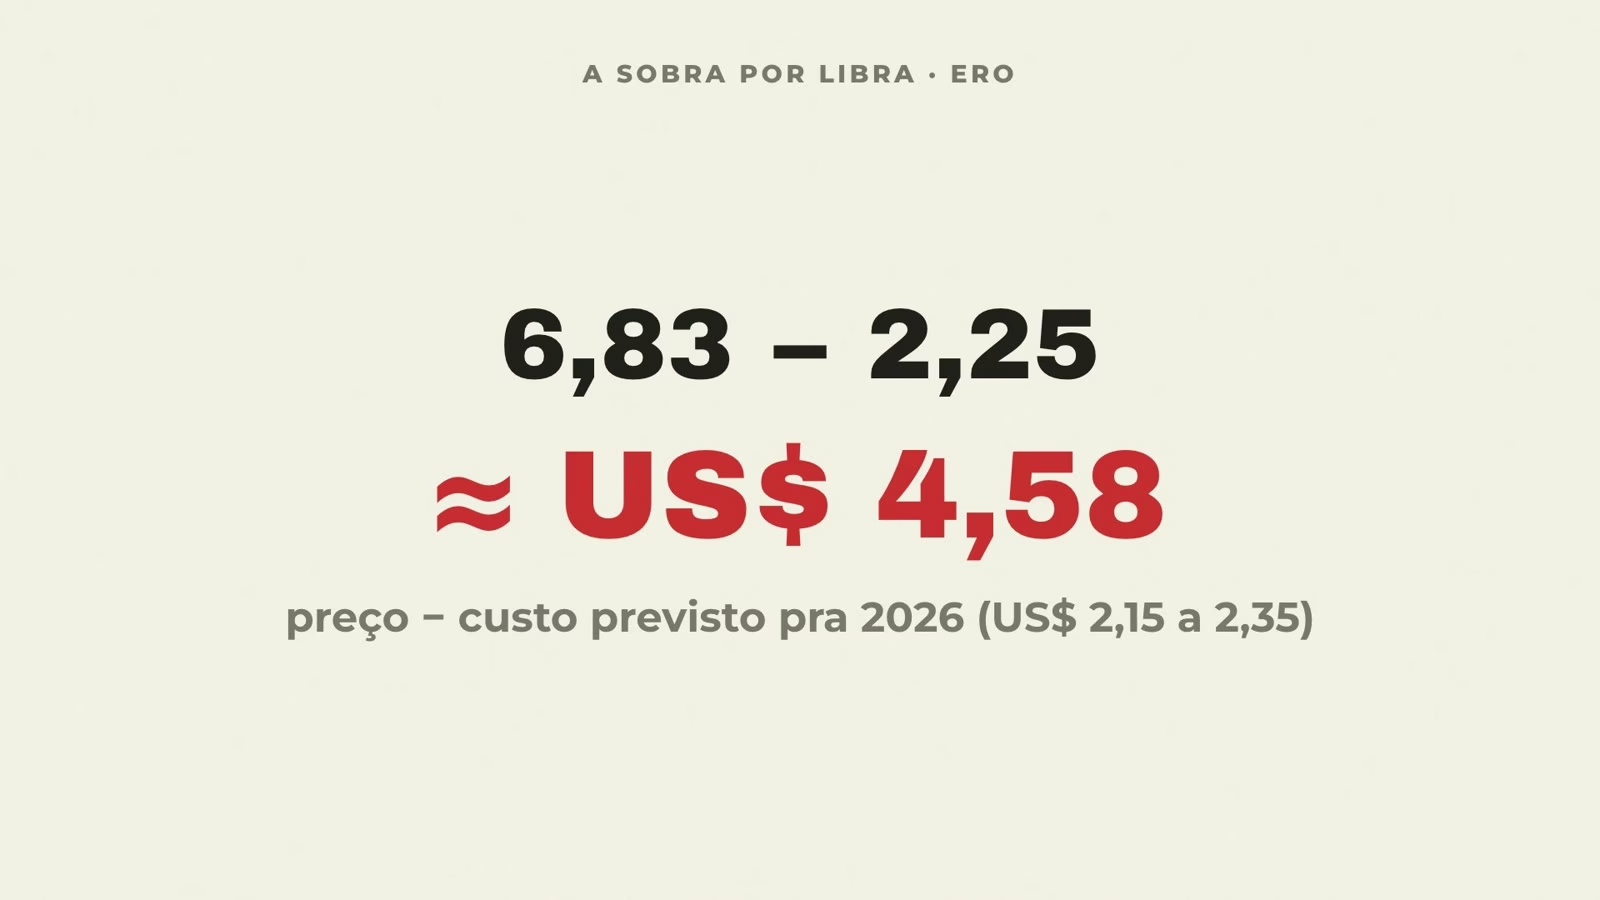
A Ero é a dona do boi. Para tirar uma libra de cobre da terra (quase meio quilo), ela prevê gastar neste ano pouco mais de US$ 2. E o cobre na bolsa de Nova York está perto de US$ 7 a libra. Custo de 2 e pouco, preço de quase 7: nem precisa de calculadora para saber quem abriu o champanhe. Sobram uns US$ 4,50 em cada libra que sai do chão.
O açougue: a Paranapanema
O açougueiro compra a carne e vende a carne. Quando o boi fica mais caro, o preço sobe na etiqueta do balcão, mas sobe junto na nota do fornecedor. Me diz: se a picanha dobrou de preço, o açougueiro passa a cobrar o dobro para cortar o bife? Não passa. O que fica com ele é o corte, o serviço. E para encher o balcão agora ele precisa do dobro de dinheiro parado.
A Paranapanema é o açougue. O cobre entra no custo e sai no preço. O que sobra para ela é o prêmio, o que ela cobra acima do metal. No segundo trimestre, 4 em cada 10 reais que ela faturou foram prêmio.
E o dono do boi ainda vendeu fiado para o açougue. Açougue de porta fechada não ganha com carne cara e também não ganha com o corte. Não foi o cobre que separou o Burry do Barsi. Foi o lado do balcão em que cada um estava.
| Ero Copper (Burry) | Paranapanema (Barsi) | |
|---|---|---|
| Papel na cadeia | Dona do boi: tira o cobre da terra | Dona do açougue: compra o cobre e passa adiante |
| Quando o cobre sobe | A diferença cai inteira na margem | Sobe o custo e sobe o preço; fica o prêmio |
| Situação em 2026 | Minas operando no Pará e na Bahia | Forno da Bahia desligado, recuperação judicial desde 2022 |
| R$ 10 mil em 12 meses | Quase R$ 20 mil | Cerca de R$ 2.900 |
E a Vale? Minério 4 × 1 cobre
Na bolsa brasileira, achar um dono de boi de cobre é mais difícil do que parece. A Ero é negociada lá fora, nas bolsas de Toronto e de Nova York. E aposto que você já comprou Vale achando que estava comprando cobre. Todo mundo que leu manchete de cobre subindo olhou para a Vale primeiro.
A Vale é dona de boi? É. Só que o boi divide a fazenda com uma coisa bem maior: o minério de ferro. No resultado de 2025, para cada R$ 1 de lucro da operação que cobre e níquel deram, o minério de ferro deu 4.
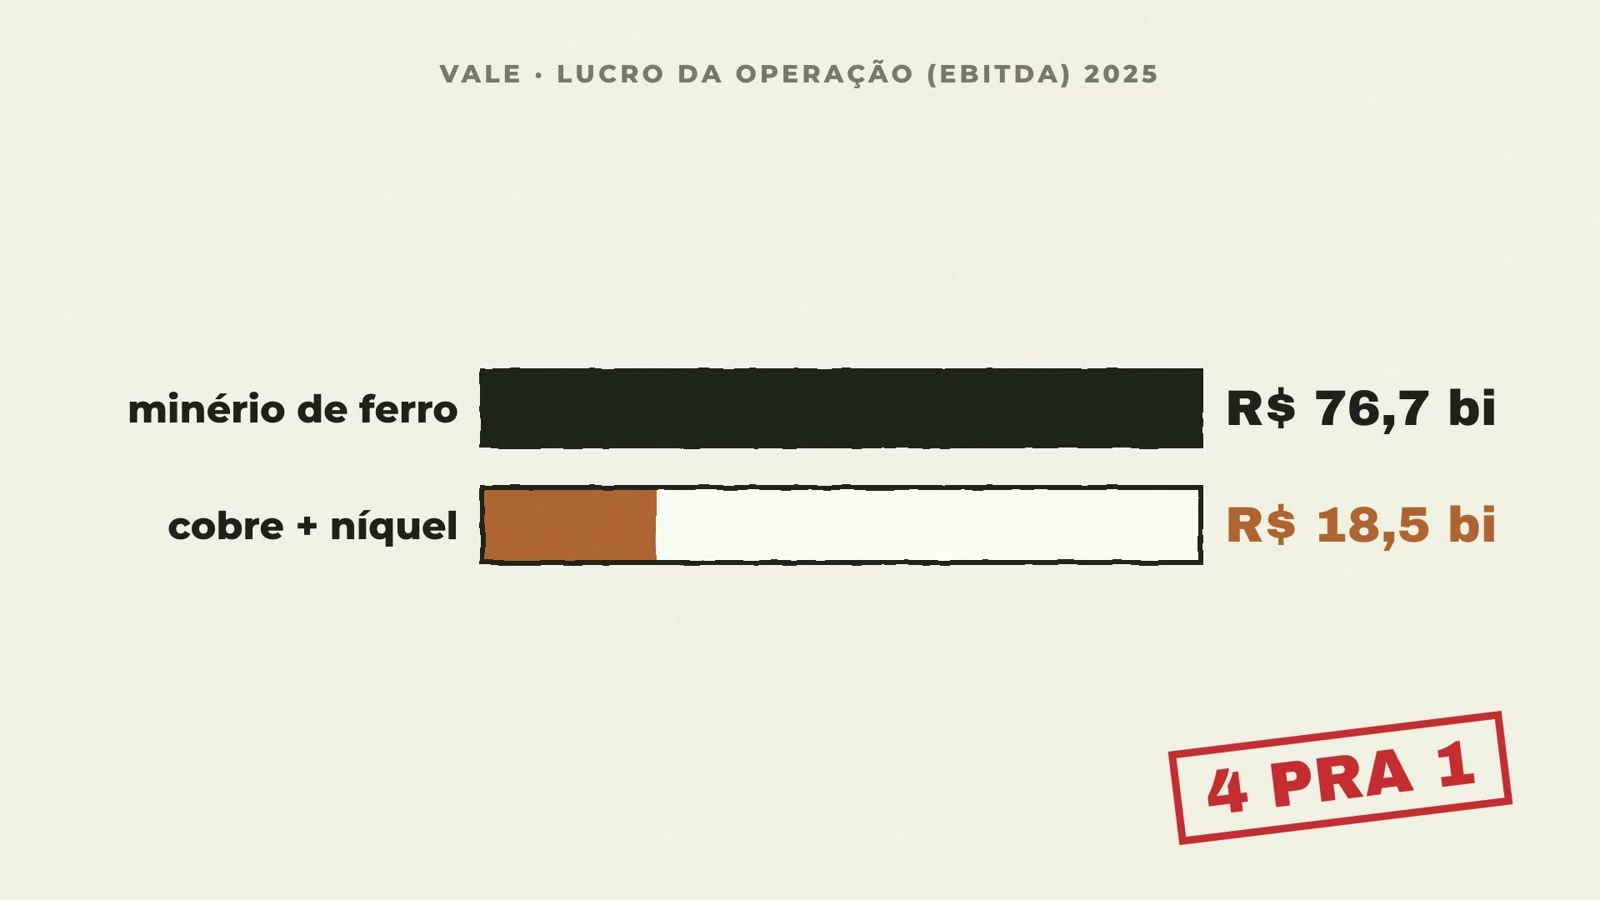
Resultado: na Vale, com dividendo, R$ 10 mil viraram R$ 13 mil no período. Ficou abaixo do próprio metal. Você foi atrás do cobre e voltou para casa com minério de ferro.
COPX e o BDR BCPX39
Para medir só o boi, existe um fundo de índice lá fora, um ETF que junta cerca de 40 mineradoras de cobre, com o código COPX. A própria Ero está lá dentro, mas fora das 10 maiores. No COPX, R$ 10 mil viraram R$ 15,3 mil.
Esse ETF tem um recibo negociado aqui na B3: o BDR de código BCPX39. BDR, para quem não sabe, é um recibo comprado em reais que representa um ativo lá de fora.
| Onde estavam os R$ 10 mil | Quanto viraram em 12 meses (até 25/09/2026) |
|---|---|
| Ero Copper (a compra do Burry) | Quase R$ 20 mil |
| COPX (cesta de mineradoras de cobre) | R$ 15,3 mil |
| Vale, com dividendos | R$ 13 mil |
| Paranapanema (onde o Barsi é acionista) | Cerca de R$ 2.900 |
O imposto do BDR que pega muita gente desprevenida
Recibo de fundo lá de fora tem regra de imposto que pega muita gente. Duas, na verdade.
O dividendo já chega menor
O dividendo do COPX que o recibo repassa já chega mordido: 30% ficam nos Estados Unidos antes de cair na sua conta. O dividendo de uma ação brasileira, pelas regras atuais, cai inteiro.
A isenção dos R$ 20 mil não vale para BDR
A guia de verdade vem na venda. Muita gente acha que está isenta porque nunca vendeu mais de R$ 20 mil no mês. Só que essa isenção vale só para ação brasileira. O BDR fica de fora. Se você vendeu um BDR de ETF como o BCPX39 com lucro, paga 15% sobre o lucro, qualquer que seja o valor da venda. E quem emite a guia, o DARF, adivinha: é você. Quem nunca conferiu isso vale abrir o histórico: DARF atrasado cresce com juros e multa, e aí é o dividendo entrando para pagar a multa.
Vendido no prédio, comprado na fiação
O melhor argumento contra o Burry veio de um meme. Um perfil no X resumiu a posição dele assim: vendido no prédio e comprado na fiação.
Vendido é quem aposta na queda. Segundo a cobertura, o Burry aposta na queda de empresas ligadas à inteligência artificial, e ele mesmo escreveu que não desmontou nenhuma dessas apostas. O prédio é o data center, o galpão de computador. A fiação é o cobre lá dentro. Se a inteligência artificial esfriar, quem compra o cobre?
O Burry tem resposta. Um data center fica pronto em dois ou três anos. Uma mina nova leva uns 18 anos até começar a produzir. Nasce uma criança hoje e ela tira carteira de motorista antes de essa mina encher o primeiro caminhão. E, segundo um economista da gestora Apollo, o mundo não achou nenhuma grande jazida de cobre nova no ano passado.
Se o cobre cair 30%
Agora a parte que ninguém gosta de fazer: rodar a conta ao contrário. Quando a carne cai, o pasto do dono do boi não cai junto.
Lembra da sobra de US$ 4,50 por libra na mina da Ero? Se o cobre cair 30%, sai de quase US$ 7 para perto de US$ 4,80. O custo da Ero continua um pouco acima de US$ 2. A sobra por libra cai de uns 4,50 para uns 2,50. O cobre cai 30% e a sobra da mina cai quase pela metade.
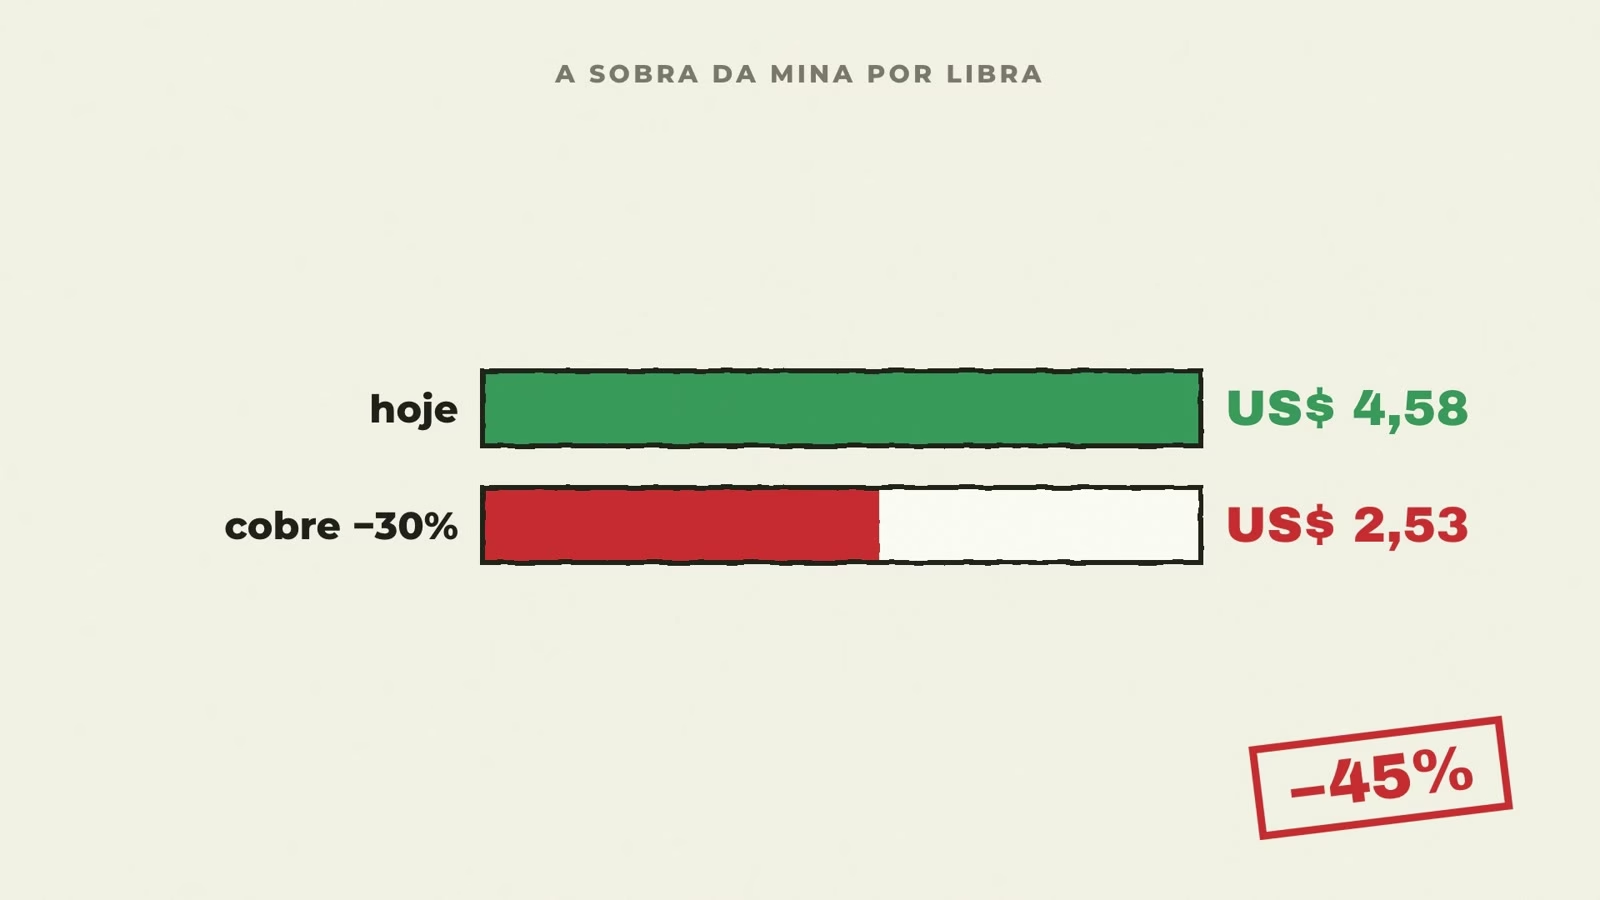
Por isso a mineradora sobe mais que o metal e cai mais que o metal também. Em dólar, nos 12 meses, a Ero subiu mais que o dobro do que o cobre subiu. O Burry pode acertar o cobre e alguém ainda sair machucado nessa história. Depende de em qual ponta você está.
A pergunta do boi: 3 perguntas antes de comprar qualquer coisa com “cobre” no nome
1. Essa empresa é dona do boi ou dona do açougue?
Tira o cobre da terra ou compra o cobre para passar adiante? A Ero tira da terra; a Paranapanema compra e passa adiante. E açougue ainda precisa estar de porta aberta. É o zero lá do começo: de abril a junho, o forno da Bahia não fez nenhuma tonelada.
2. Quanto boi tem nessa fazenda?
Na Vale, para cada real do cobre e do níquel, o minério deu 4. No BCPX39, o BDR do COPX, é só boi, espalhado em 40 fazendas, com imposto no recibo por cima.
3. Se a carne cair 30%, quem paga a conta?
O dono do boi paga primeiro e paga dobrado, porque o pasto não barateia. O boi não sabe que o preço caiu e continua comendo.
A pergunta do boi não te diz o que comprar. Ela te diz em qual ponta dessa estrada você quer estar. O Burry comprou o boi. O Barsi é sócio do açougue e segue lá dentro, diluído, mas com a paciência de sempre. Quando a Paranapanema soltar o próximo balanço, eu vou abrir uma linha só, a do cobre na Bahia, para saber se o zero virou algum número.
Cobre, inteligência artificial e o vô Gerardo
Uma das limitações da inteligência artificial é energia, e todo mundo fala disso. A outra é o cobre: quase tudo num data center leva muito cobre.
Meu avô, o seu Gerardo, usava bonezinho, camisa de manga curta com botão, e ia de caçamba em caçamba pegando cobre para vender. Eu descasquei muito fio para ajudar o vô Gerardão. Hoje ele estaria um pouquinho melhor de grana. A diferença é que agora dá para investir em cobre de mais de uma maneira: o Burry escolheu a mineração, o Barsi o refino (e a Paranapanema, como você viu, não está bem das pernas), e a Vale pode aumentar a produção de cobre e níquel no futuro, embora hoje o negócio dela seja ferro. Antes de pagar por cobre, pergunta se está comprando boi ou balcão.
Perguntas frequentes
O que o Michael Burry comprou?
Ações da Ero Copper, mineradora de cobre com minas no Pará e na Bahia, negociada em Toronto e Nova York. Ele contou a compra no Substack em 21 de setembro de 2026.
O Barsi vendeu as ações da Paranapanema?
Não há registro de venda. A fatia dele caiu de 5% para cerca de 1,26% porque a empresa pagou credores com ações novas, o que dilui quem já era sócio.
Comprar Vale é comprar cobre?
Só em parte. Em 2025, o minério de ferro gerou 4 vezes o lucro da operação que cobre e níquel geraram juntos. Em 12 meses, a Vale com dividendos rendeu menos que o próprio cobre.
BDR de ETF tem isenção de IR para vendas até R$ 20 mil?
Não. A isenção dos R$ 20 mil por mês vale só para ações brasileiras. Na venda de BDR com lucro, o imposto é de 15% sobre o ganho, em qualquer valor, e o próprio investidor emite o DARF.
Por que a mineradora cai mais que o cobre?
Porque o custo de tirar o metal da terra quase não muda. Com o cobre 30% mais barato, a sobra por libra da Ero cairia quase pela metade, de uns US$ 4,50 para uns US$ 2,50.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de compra ou venda de nenhum ativo.