⏰ 13 min de leitura
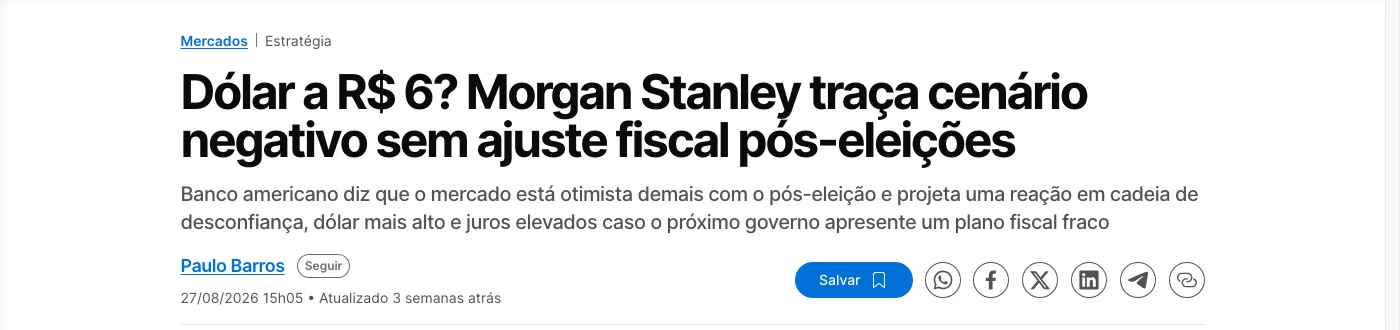
R$ 100 mil aplicados na bolsa hoje viram R$ 70,2 mil até meados de 2027. Essa é a conta que sai do cenário ruim que o Morgan Stanley desenhou para o Brasil depois das eleições. E quem fugiu da bolsa para o Tesouro Prefixado achando que tinha se protegido também aparece nessa conta, só que por outra porta.
Gravei o vídeo de dentro do motorhome, no meio do deserto do Arizona, em Sedona. Aqui embaixo está tudo por escrito: os números de cada cenário, a conta que você refaz de cabeça e as três placas que eu vou olhar para saber em qual Brasil a gente entrou antes de qualquer banco me avisar.
O que o Morgan Stanley mandou para os clientes
No fim de agosto, o Morgan Stanley, um dos maiores bancos do mundo, mandou para os clientes um relatório sobre o Brasil pós-eleição. O relatório não faz uma previsão só. Ele desenha dois Brasis para meados do ano que vem, e nenhum dos dois se chama “o Brasil sempre se vira”.
No Brasil ruim, o dólar vai a R$ 6,00 e a bolsa vai para o buraco junto, como se um puxasse o outro. No Brasil bom, o dólar cai para R$ 4,50 e a bolsa sobe forte. O que decide qual dos dois aparece é o plano fiscal de quem ganhar a eleição de outubro.
O dólar a R$ 6 não é problema só de quem viaja. Boa parte da inflação que você paga é dolarizada. Trigo é negociado em dólar, petróleo é negociado em dólar. O iPhone que filmou esse vídeo, o microfone, o computador: tudo aqui é cotado em dólar. Quando o dólar sobe, o supermercado sobe junto, e a sua vida fica mais cara mesmo que você nunca compre um dólar na vida.
Os dois Brasis lado a lado
Antes de fazer qualquer conta, vale ver os dois cenários na mesma tabela. São os números que eu usei no vídeo, todos para meados de 2027.
| Indicador | Brasil ruim | Brasil bom |
|---|---|---|
| Dólar | R$ 6,00 | R$ 4,50 |
| Ibovespa | 130 mil pontos | 250 mil pontos |
| Taxa do prefixado 2037 | 18% | 12% |
| Selic | 15,50% | 9,75% |
| Desemprego | 7,1% | — |
| PIB | 0,2% | — |
Repara que não tem meio-termo na tabela. O relatório tem um cenário base, e eu vou chegar nele mais para frente, mas ele não é uma terceira estrada. Ele é o canteiro no meio da bifurcação.
A conta que você refaz de cabeça: 7 de cada 10 reais
O placar da bolsa se chama Ibovespa. Ele mede, em pontos, as maiores empresas daqui. Na semana em que eu gravei, o Ibovespa estava perto de 185 mil pontos. No Brasil ruim do Morgan Stanley, ele cai para 130 mil pontos.
Divide 130 por 185. Dá 0,7, mais ou menos. Traduzindo para o seu bolso: de cada R$ 10 que você tem num fundo ou ETF que copia o Ibovespa, sobram R$ 7 até meados do ano que vem. Nos R$ 100 mil do exemplo, sobram R$ 70,2 mil.
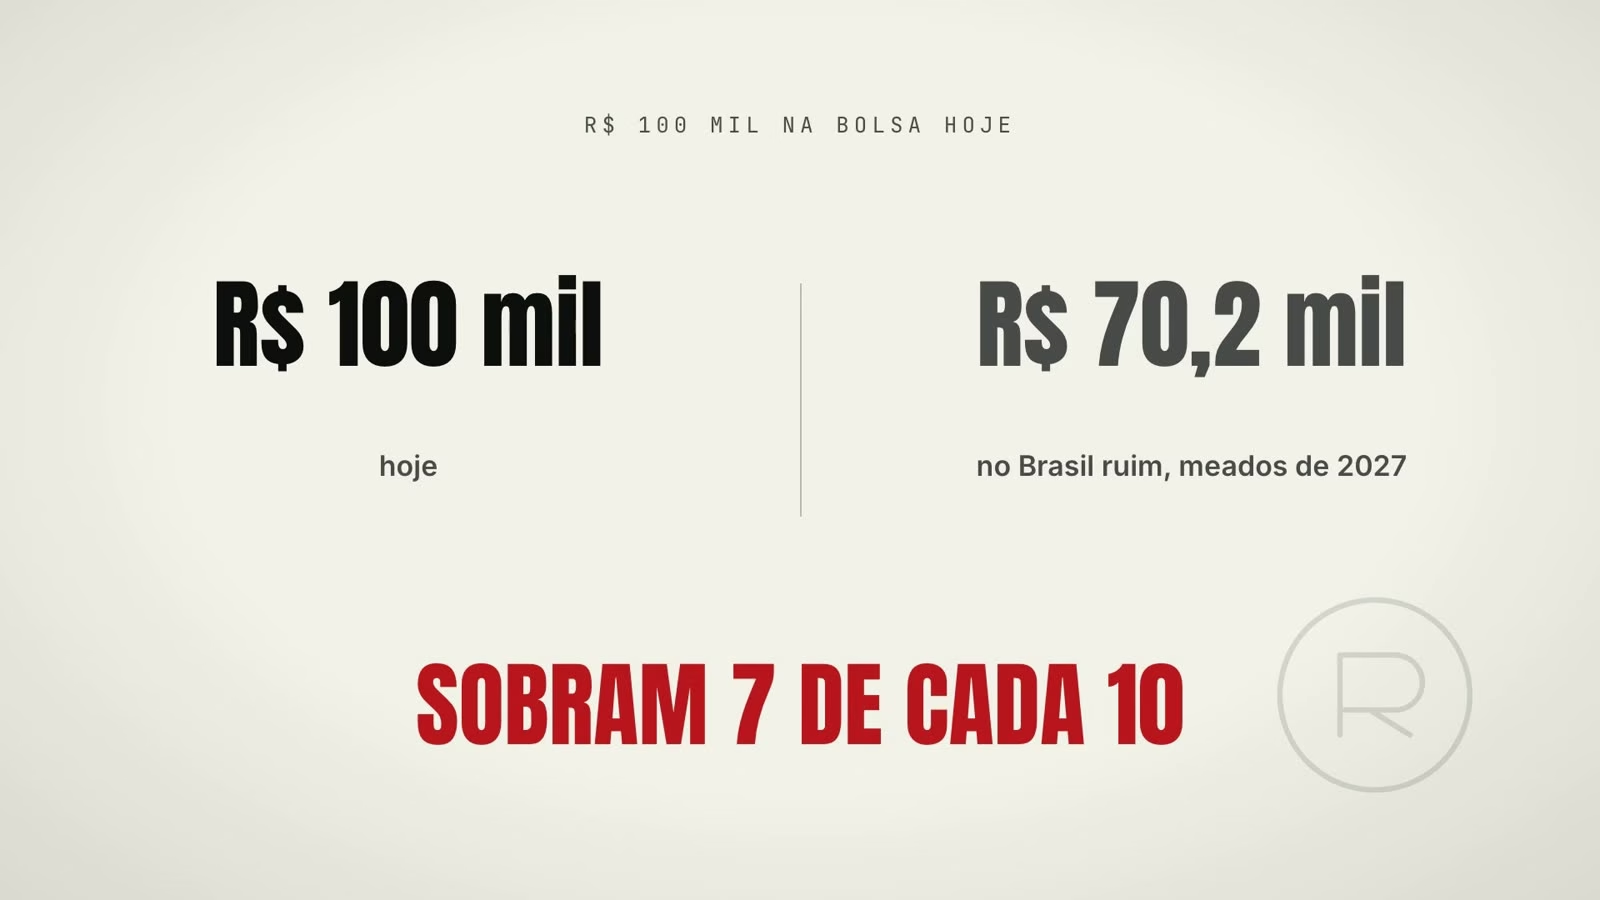
Sete de cada dez sobrando é uma queda perto de 30%. Mais precisamente, 29,8%.
Por que a manchete falava em 35%
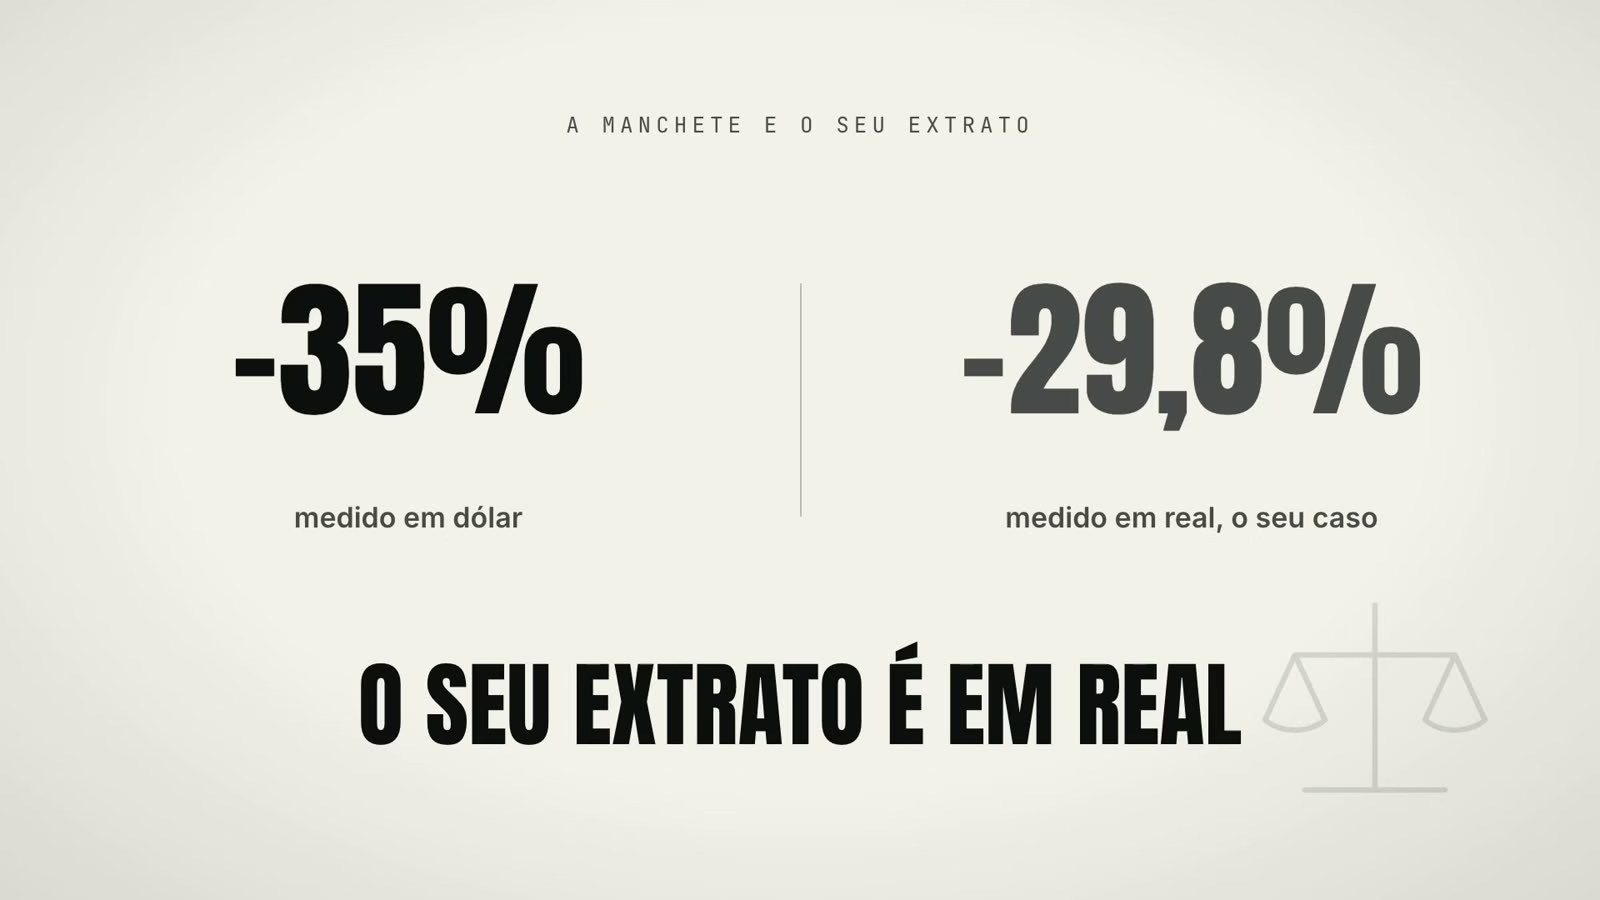
As manchetes que rodaram nos portais falavam em uma queda de aproximadamente 35%. Não está errado, só que é a medida em dólar. Para quem vive em dólar, esse é o número. O seu extrato é em real, e em real a conta é a que você acabou de fazer.
A conta de hoje ficou pior que a do dia do relatório
Quando o Morgan Stanley escreveu o relatório, a bolsa estava mais baixa. Em setembro ela subiu, e o chão do Brasil ruim continuou no mesmo lugar: 130 mil pontos.
Se você viu a bolsa subindo em setembro e pensou “ufa, o Morgan Stanley errou”, a leitura é a contrária. Cada ponto que a bolsa sobe antes de outubro é um ponto a mais para cair, se o carro entrar na pista ruim.
A frase do relatório que resume a pista ruim
O próprio relatório resume o cenário ruim numa frase só. Na redação publicada pelo InfoMoney: “A entrega fiscal será gradual, mas a reprecificação dos ativos brasileiros não precisa ser”.
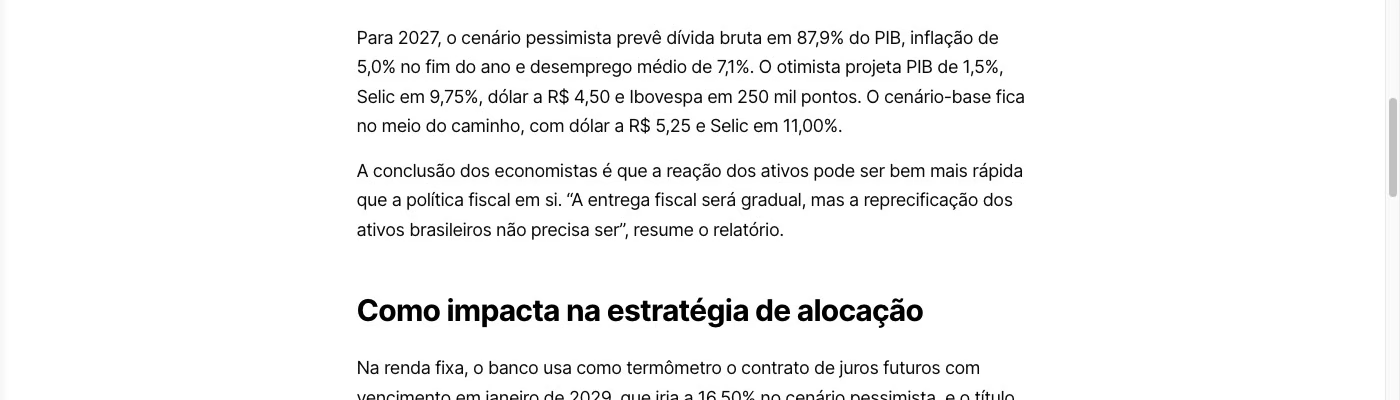
Em português de gente: a conta pública do governo se arruma devagar, ao longo de anos. O preço do que você tem pode cair de uma vez só, numa semana ruim. O mercado não espera o ajuste acontecer para cobrar por ele.
E eu não tenho nenhuma vantagem nessa estrada. Se o carro entrar na pista ruim, o meu dinheiro da bolsa desce junto com o seu e com o de todo mundo que está no mesmo barco.
Quem fugiu para o Tesouro Prefixado não pulou do carro
Muita gente viu essa descida chegando e fez o que parecia prudente: tirou o dinheiro da bolsa e foi para o Tesouro Prefixado 2037. Todo mundo estava falando dele, e ainda tem “Tesouro” no nome, então parecia a coisa mais segura do mundo.
Prefixado quer dizer que a taxa fica travada no dia em que você compra. O título que eu usei no vídeo é o Tesouro Prefixado com Juros Semestrais 2037, que ainda deposita juros na sua conta a cada seis meses. Na consulta que eu fiz no site do Tesouro Direto em 20 de setembro, ele pagava 14,23% ao ano.
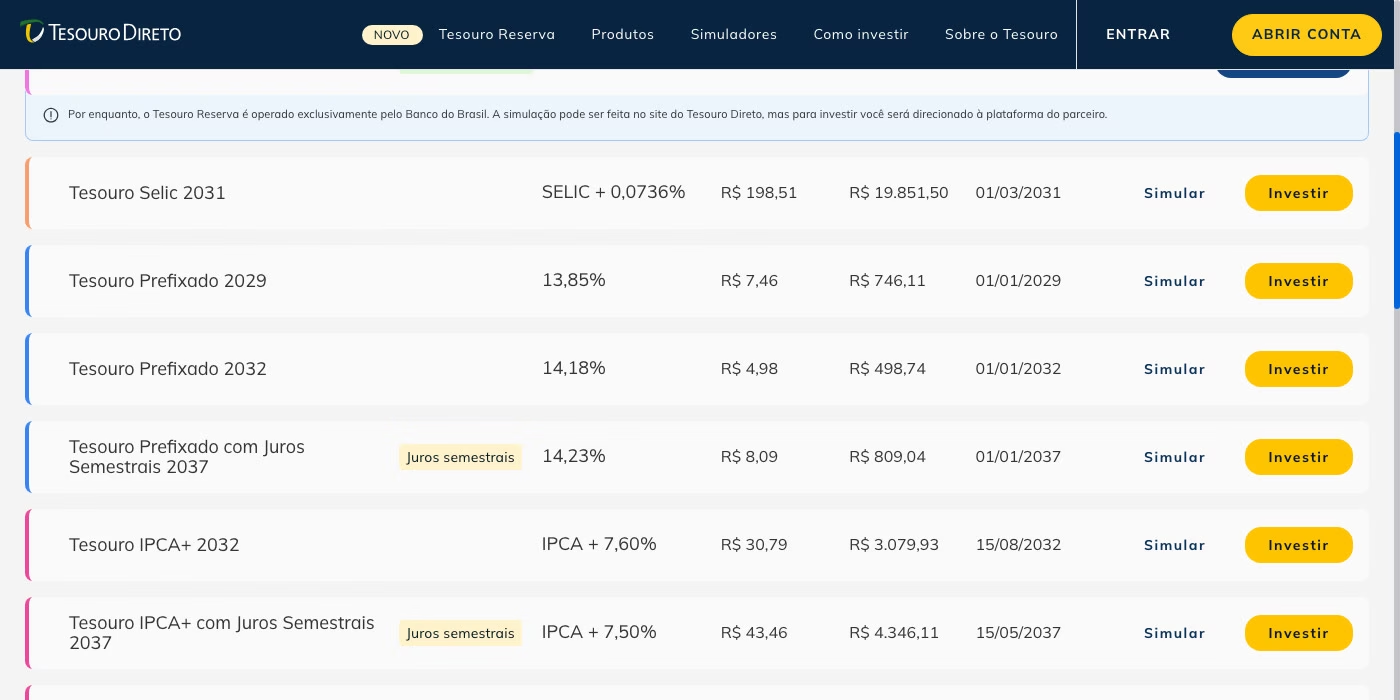
Travou, está travado. Quem segura esse título até o vencimento recebe os 14% combinados, faça chuva ou faça sol. O problema é quem precisa sair antes.
O balcão do Brasil ruim
Imagina que o Tesouro atendesse no balcão. No Brasil ruim, a conversa seria exatamente assim:
- Quero vender o meu prefixado.
- Pois não. O seu paga quanto?
- 14%.
- O título novo que saiu hoje paga 18%. Quem vai comprar o seu 14% pelo preço cheio? Tem desconto. Vai levar?
Esse desconto é a surra do prefixado. Ele não vem de calote do governo. Vem só do fato de que o título novo paga mais do que o seu, e ninguém paga o mesmo preço por um papel que rende 14% e por outro que rende 18%.
Quanto custa descer do carro no meio da pista
Nos R$ 100 mil do exemplo, comprados a 14,23% ao ano, quem vende em meados de 2027 no Brasil ruim sai com R$ 93,5 mil. Uma perda de 6,5%, e isso já contando os dois cupons de juros que caíram na conta no caminho.
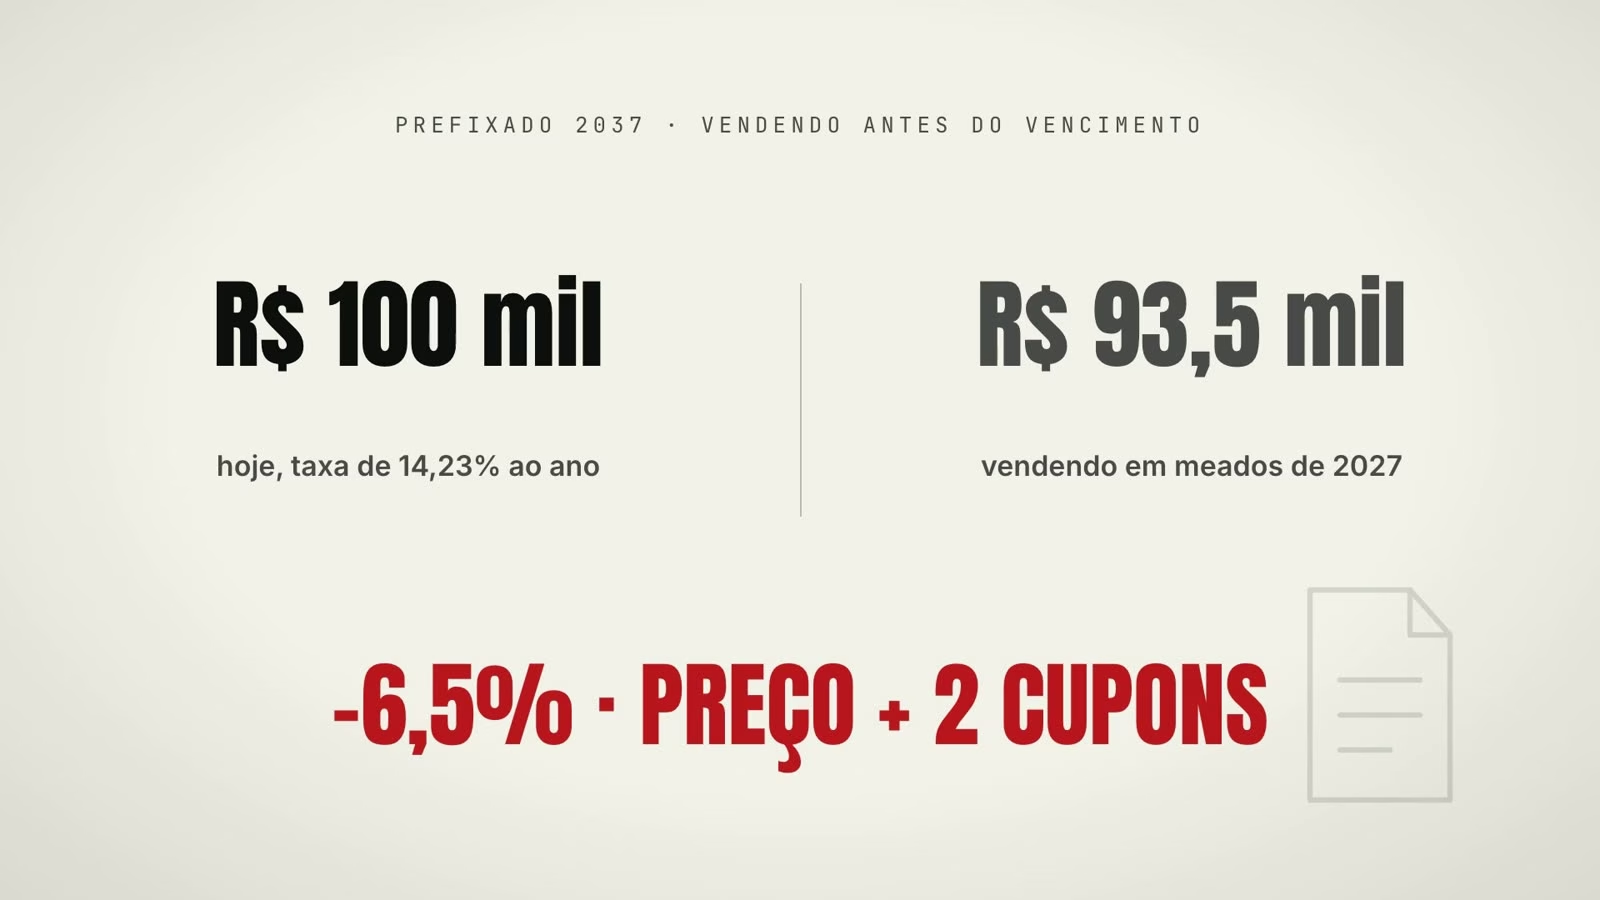
O prefixado apanha menos que a bolsa, mas também apanha. No prefixado você entrou num carro com destino ao quilômetro 2037. Descer no meio da pista ruim custa caro.
E quem é que precisa descer antes da hora? No Brasil ruim do Morgan Stanley, o desemprego fica em 7,1%. É o tipo de ano em que mais gente precisa do dinheiro antes do vencimento, justamente quando o título está com desconto.
18% não é a Selic
Outra manchete que embaralhou tudo foi a de que o Morgan Stanley vê juros a 18%. Esses 18% não são a Selic.
A Selic é o juro básico da economia, decidido pelo Banco Central nas reuniões do Copom. Os 18% são a taxa do prefixado de 2037, que o mercado negocia todo santo dia. Na pista ruim, a Selic do relatório fica em 15,50%. O título de 2037 vai a 18%.
É por isso que eu digo que 18% é o número que vai te contar em qual Brasil a gente entrou antes de qualquer banco. A Selic muda de reunião em reunião. A taxa do prefixado muda todo dia, e mostra o que o mercado está pagando agora pelo risco do país.
A outra pista: o Brasil bom
O mesmo relatório desenhou a outra pista, e no papel ela é tão real quanto a primeira. No Brasil bom, o Ibovespa vai a 250 mil pontos. Os mesmos R$ 100 mil na bolsa viram R$ 135 mil.
No prefixado, o jogo vira. A taxa do título novo cai para 12%, e agora é o seu título de 14% que todo mundo quer. No mesmo balcão, quem pergunta “vai levar?” é você. Se vender antes, vende com ágio, que é o contrário do deságio: você vende mais caro do que pagou. Os mesmos R$ 100 mil no prefixado 2037, vendidos em meados de 2027, viram R$ 122,9 mil, de novo já contando os dois cupons.
Quem segura até o vencimento leva a taxa contratada nas duas pistas. A diferença toda aparece para quem quer ou precisa vender antes do prazo.
| Onde estão os R$ 100 mil | Brasil ruim (meados de 2027) | Brasil bom (meados de 2027) |
|---|---|---|
| Bolsa (Ibovespa) | R$ 70,2 mil | R$ 135,0 mil |
| Prefixado 2037, vendido antes do vencimento | R$ 93,5 mil | R$ 122,9 mil |
| Pós-fixado (Tesouro Selic, CDB, caixinha) | rende com Selic a 15,50% | rende com Selic a 9,75% |
Mesmo carro, mesmo título, mesmo investidor. Numa pista, desconto. Na outra, lucro. Só na bolsa, a diferença entre uma pista e a outra é de R$ 64,8 mil nos mesmos R$ 100 mil. E essa diferença vai ser decidida numa curva que ainda nem apareceu.
O cenário base é o canteiro do meio
O relatório também tem um cenário base, que é o que economistas usam para ter noção de para onde o barco vai. E dá para descobrir como ele foi feito usando o dólar.
No Brasil ruim, o dólar vai a R$ 6,00. No Brasil bom, cai para R$ 4,50. Soma os dois e divide por dois: R$ 5,25. É exatamente o dólar do cenário base do Morgan Stanley.
Ou seja, o cenário base é metade Brasil ruim e metade Brasil bom. Um relatório inteiro e a tradução do número oficial é “depende”. Só que ninguém dirige no canteiro. O carro vai para uma pista ou para a outra.
O Morgan Stanley não disse que a pista ruim é certa. Disse que ela tem metade de chance de acontecer. É cara ou coroa.
O que vira o volante: 91% ou 9%
Pelo próprio relatório, o que vira o volante não é o nome de quem ganha a eleição. É o plano de quem ganhar para fechar a conta pública.
E a conta pública tem uma linha que explica por que esse plano é tão difícil. Mais de 91% do gasto federal é obrigatório. Obrigatório quer dizer que a lei manda gastar. Não sai por decisão de ninguém numa segunda-feira de manhã. Sobram 9% para mexer, e é com esses 9% que se tenta fechar a conta de um país inteiro.
“O Brasil sempre se vira” com 9% no volante. Enquanto esse plano não aparece, o carro fica parado na bifurcação, igual quando o Waze manda você para um lado, você não sabe se é direita, esquerda ou a paradinha no meio. É a situação de hoje.
Onde o seu dinheiro apanha em cada pista
Enquanto o plano não aparece, o seu dinheiro fica basicamente em três lugares: prefixado, pós-fixado e bolsa. Os dois primeiros eu já mostrei. Falta o terceiro.
Pós-fixado é o investimento que não trava taxa nenhuma. Ele anda junto com a Selic, pra cima e pra baixo: Tesouro Selic, CDB que rende 100% ou 110% do CDI, qualquer caixinha de banco. No Brasil ruim do Morgan Stanley, a Selic fica em 15,50%. No Brasil bom, cai para 9,75%. Como o pós-fixado paga a Selic, Selic alta é rendimento alto.
Na pista ruim, o único lugar do seu dinheiro que não apanha é o mais sem graça de todos. É aquele que ninguém posta no grupo do condomínio nem no storyzinho. E no Brasil bom, é esse mesmo lugar que fica para trás.
Lembra que 18% não era Selic? A mesma pista ruim que derruba o prefixado engorda o pós-fixado. Na pista boa, o “vai levar?” do balcão volta a ser seu.
Por isso aqui não sai recomendação. Sai o mapa de quem apanha em cada pista, para você decidir em qual pista vai meter o seu carro. Não existe lugar que ganhe nas duas. Existe saber qual lugar apanha em qual pista, e saber cedo, antes do próximo relatório e antes do resultado da eleição.
As três placas da bifurcação
Dá para saber sozinho em qual pista o carro está entrando, lendo as placas da estrada. Hoje eu olho três.
Placa 1: a taxa do prefixado 2037
É a taxa que aparece no site do Tesouro. Todo dia você dá uma olhadinha e compara com duas marcas: 18% é a placa da pista ruim, 12% é a placa da pista boa. Na consulta de 20 de setembro, ela estava em 14,23%, no meio do caminho.
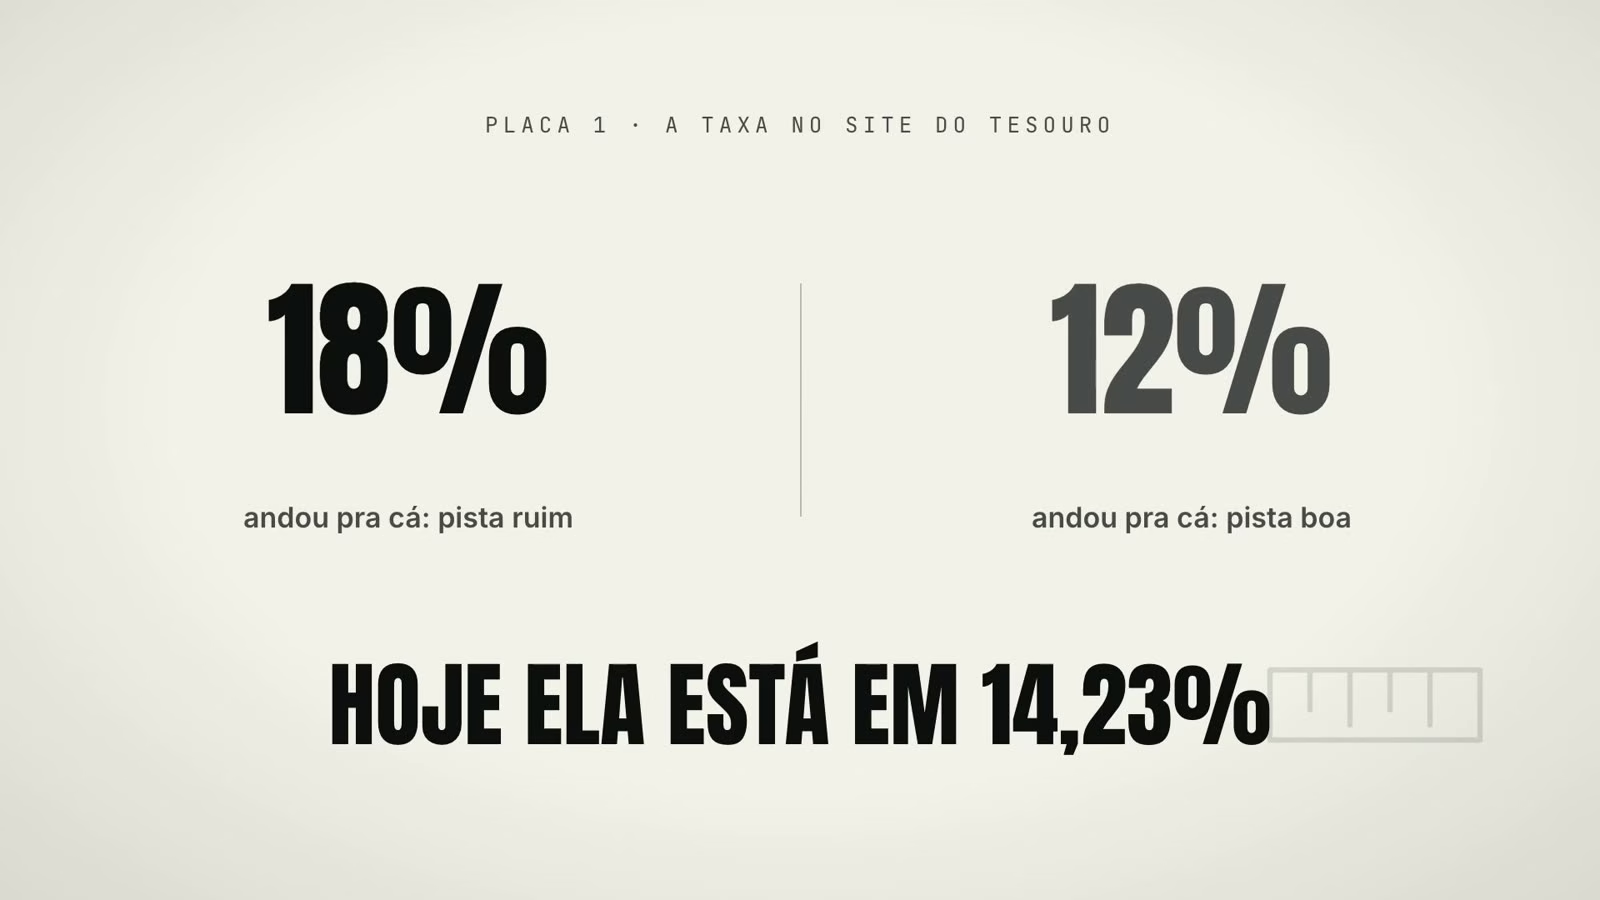
Se a taxa andar para 18%, o mercado já está pagando o preço do Brasil ruim, e nenhum banco precisa te avisar. Por isso eu sempre falo para acompanhar no home broker os contratos de juros futuros (DI1F, os vencimentos de janeiro de vários anos): eles mostram como o mercado está precificando o juro lá na frente.
Placa 2: o dólar depois da eleição
Passou a eleição, anota quanto está o dólar. Se ele sobe e não volta, o carro está virando para a pista ruim.
Placa 3: o plano de quem ganhar
Essa você não precisa ler em relatório nenhum. Uma pergunta resolve: o plano mexe nos 91% do gasto obrigatório ou só nos 9% que sobram? Confere na segunda-feira depois do primeiro turno e confere de novo depois do segundo turno, se tiver.
18% é a primeira placa que eu vou olhar na segunda-feira depois da eleição. O seu dinheiro já está no carro. Você não escolhe a pista, mas pode ler a placa antes da curva.
Perguntas frequentes
O Morgan Stanley disse que a bolsa vai cair 35%?
Disse que, no cenário ruim, o Ibovespa vai a 130 mil pontos em meados de 2027. Medido em dólar, isso dá perto de 35% de queda. Em real, partindo dos 185 mil pontos de setembro, a queda é de 29,8%: R$ 100 mil viram R$ 70,2 mil.
Tesouro Prefixado perde dinheiro?
Só para quem vende antes do vencimento. Quem segura o título até o fim recebe a taxa contratada. Quem vende antes recebe o preço do dia: no Brasil ruim do relatório, R$ 100 mil no prefixado 2037 viram R$ 93,5 mil em meados de 2027; no Brasil bom, R$ 122,9 mil.
Os 18% do relatório são a Selic?
Não. 18% é a taxa do prefixado de 2037 no cenário ruim, negociada pelo mercado todo dia. A Selic desse mesmo cenário é 15,50%, e quem decide a Selic é o Banco Central nas reuniões do Copom.
Qual é o cenário base do Morgan Stanley?
O cenário base tem dólar a R$ 5,25, que é exatamente a média entre o dólar do Brasil ruim (R$ 6,00) e o do Brasil bom (R$ 4,50). Na prática, ele diz que as duas pistas têm metade de chance cada.
Onde o dinheiro não apanha no cenário ruim?
No pós-fixado, que acompanha a Selic: Tesouro Selic, CDB atrelado ao CDI, caixinhas. Com a Selic a 15,50% no Brasil ruim, ele rende mais. No Brasil bom, com a Selic a 9,75%, é ele que fica para trás.
Sou sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.