⏰ 13 min de leitura
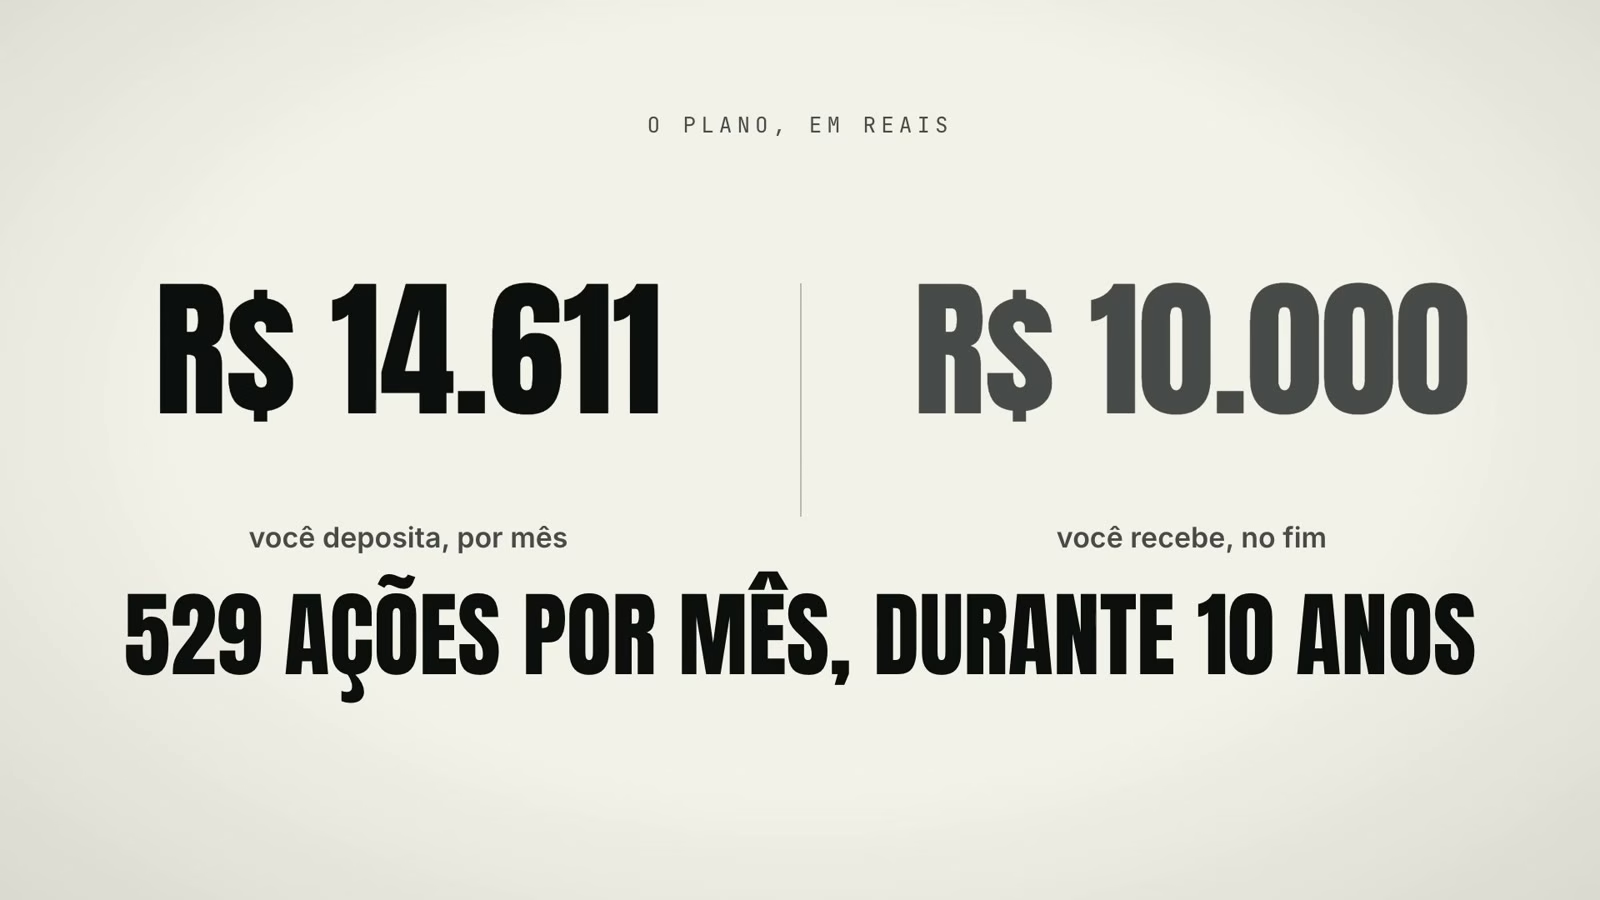
529 ações por mês, durante 10 anos. Esse é o plano que aparece em tudo que é canto pra você receber R$ 10 mil de dividendo todo santo mês. Parece razoável, cabe na cabeça, dá até vontade de começar hoje.
Aí eu fiz a conta que o plano não faz: multipliquei pelo preço. Em reais, as 529 ações custam R$ 14.611 por mês. Você deposita R$ 14.611 todo mês durante dez anos pra, no fim, receber R$ 10 mil. Mais do que a renda que ele promete.
Neste texto eu monto o plano do zero, com as três regras que eu usei, passo as pagadoras da B3 pelo filtro, mostro quem passou e quem caiu no próprio critério, e termino com a conta que eu chamo de conta do quilo: dois passos pra você descobrir, antes de terminar de ler qualquer plano, se ele cabe no seu orçamento ou é a meta de outra pessoa.
Por que R$ 10 mil por mês é o número que todo mundo persegue
R$ 10 mil por mês aqui no Brasil é o número que a maioria das pessoas tem na cabeça pra poder parar de trabalhar, ou pelo menos pra começar a ter aquele pezinho na liberdade. É parar de trocar hora por dinheiro. Por isso esse plano não sai da cabeça de ninguém.
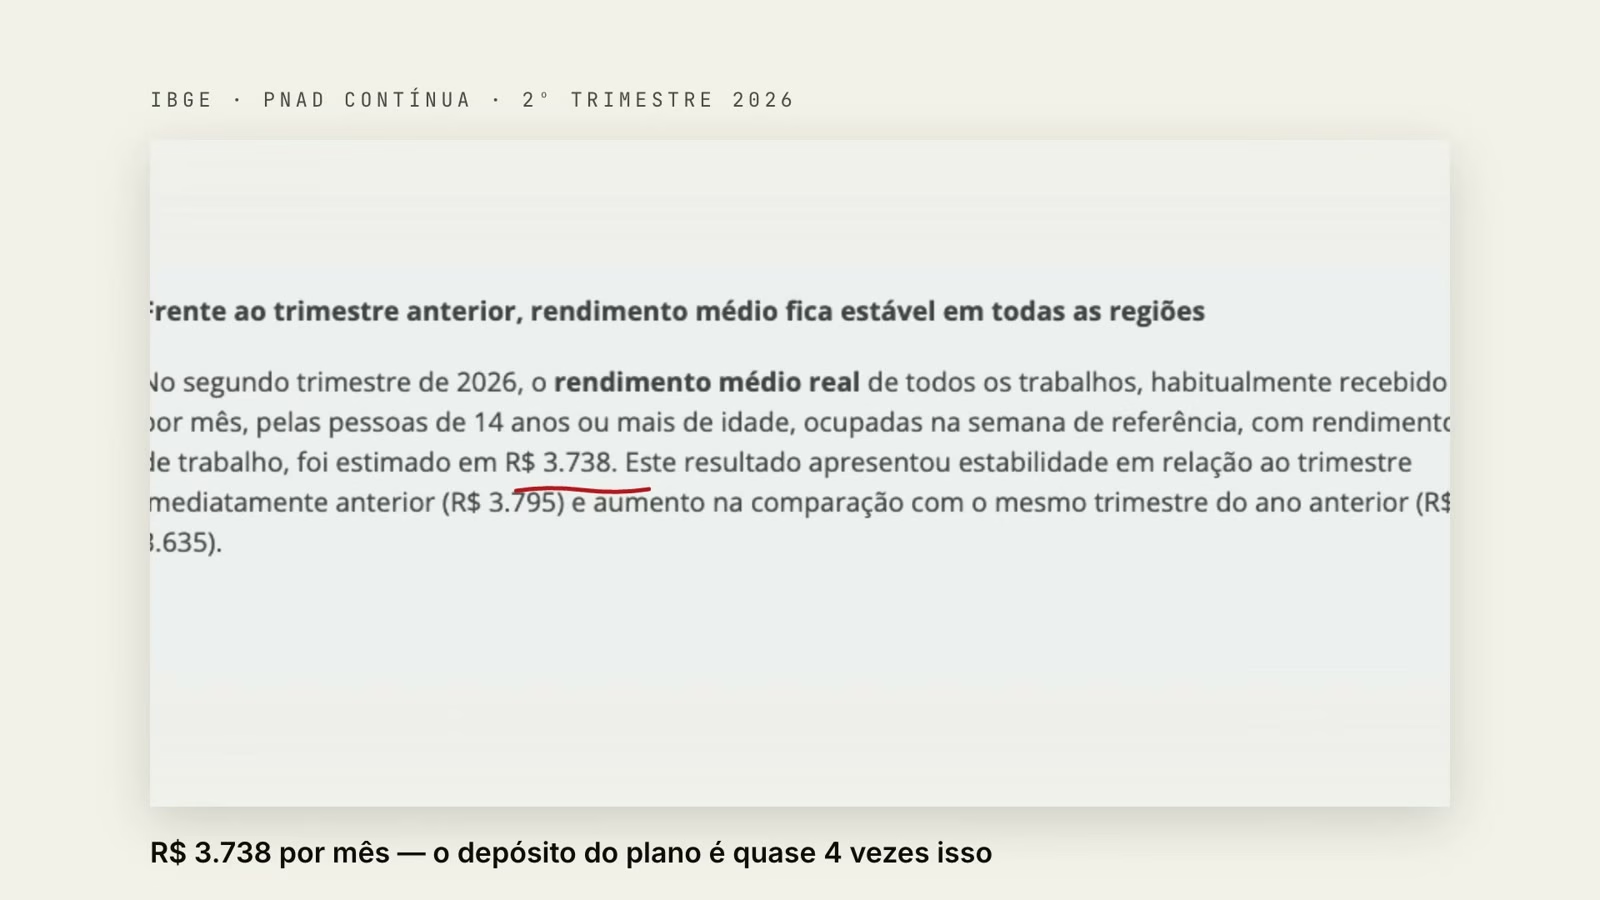
Só que guardar R$ 14.611 por mês no Brasil é quase impossível. Pra ter uma régua: segundo o IBGE, o rendimento médio de quem trabalha no país ficou em R$ 3.738 por mês no segundo trimestre de 2026. O depósito que o plano pede é quase quatro vezes o que o brasileiro médio ganha trabalhando o mês inteiro.
As três regras que montam o plano
Pra esses R$ 10 mil caírem todo mês, a conta segue três regras. Nenhuma delas é invenção minha; é o jeito mais comum de montar carteira de dividendos, só que feito com calma.
Regra 1: conta de padaria
R$ 10 mil por mês dá R$ 120 mil por ano. Espalhando em cinco ações, são R$ 24 mil de dividendo por ano vindo de cada uma. Até aqui dá pra fazer de cabeça.
Regra 2: o corte do Décio Bazin
O Décio Bazin escreveu o livro Faça Fortuna com Ações e deixou um filtro famoso: só entra ação que paga pelo menos 6% ao ano de dividendo, comparado com o preço que ela custa hoje. Na época dele eram 6% dolarizados, mas o real também valia quase um pra um. Então eu usei os 6% ao ano direto.
Regra 3: o dividendo de um ano normal
Nem o do melhor ano, nem o do pior. A gente pega o meião pra não ser iludido. Mais abaixo eu mostro exatamente como achar esse ano normal, porque é aqui que a maioria das planilhas se engana.
Com as três regras na mão, pra cada empresa você divide os R$ 24 mil pelo dividendo que uma ação paga no ano e descobre quantas ações precisa ter. Somando as cinco, dá 63.490 ações. Espalhando em 10 anos, 529 por mês, uns 17 por dia. Quase dá pra fazer no intervalo do almoço, aquela comprinha safada.
Onde o plano para: ele divide por tempo e não multiplica por preço
E o plano para por aí. Ele divide quantidade por tempo e não multiplica por preço. Isso precisa ficar muito claro pra você não se iludir.
Quando você multiplica, aparece o seguinte: você vai colocar R$ 14 mil e pouco por mês e vai receber R$ 10 mil. São R$ 4.611 a mais, todo mês, por 10 anos, por cima de tudo o que o plano inteiro promete pagar. E repara que nenhuma ação deu errado pra isso acontecer. Esse buraco vem de um número que o plano deixa de fora.
No fim dos 10 anos, você colocou R$ 1.753.316 do próprio bolso. E esse dinheiro todo só vira renda se o dividendo continuar caindo na conta.
Ação ou real: a unidade em que o preço não dói
O que esconde essa diferença é o jeito que o plano é contado. Ele é contado em ação, e não em real.
63 mil ações é um número que desanima qualquer um. 529 ações por mês já parece uma coisa razoável: cabe na cabeça, mesmo que a sua cabeça não seja gigante igual a minha, cabe no mês e dá vontade de começar. É o mesmo plano, dito de dois jeitos.
Faz o teste agora. Pega o celular, abre o app da corretora e procura TAEE11, a Taesa. O plano manda comprar 59 ações da Taesa por mês. Multiplica o preço por 59 e olha o resultado. A sobrancelha sobe sozinha. E isso é só uma das cinco ações.
Com o número de ações dá vontade de começar. Com o número em reais dá vontade de sumir e nem começar a investir.
A quantidade de ação não briga com nada. O real briga.
59 ações hoje são 59 ações daqui a 10 anos. Já o dinheiro briga: briga com o aluguel, com a escola, com a prestação que sai no dia 5 da sua conta. Enquanto o plano estiver escrito em ação, ele fica fora dessa briga. Na hora que vira real, entra na fila com todo mundo.
A picanha de R$ 9,99 (a cada cem gramas)
Pra assimilar isso, pensa na bandejinha de picanha no mercado. Etiqueta grande: R$ 9,99. Embaixo, pequenininho: 100 gramas.
Ninguém leva 100 gramas de picanha pra casa. Com 100 gramas não sai nem um espetinho. Você leva o quilo e paga R$ 99,90.
O açougue não mentiu. Ele só mostrou o preço do jeito que não dói no seu coraçãozinho, e principalmente na parte que mais dói do ser humano, que é o bolso. Plano de dividendos contado em quantidade de ação é preço de 100 gramas. A gente engole sem ver.
O ano do meio: como não ser enganado pelo dividendo
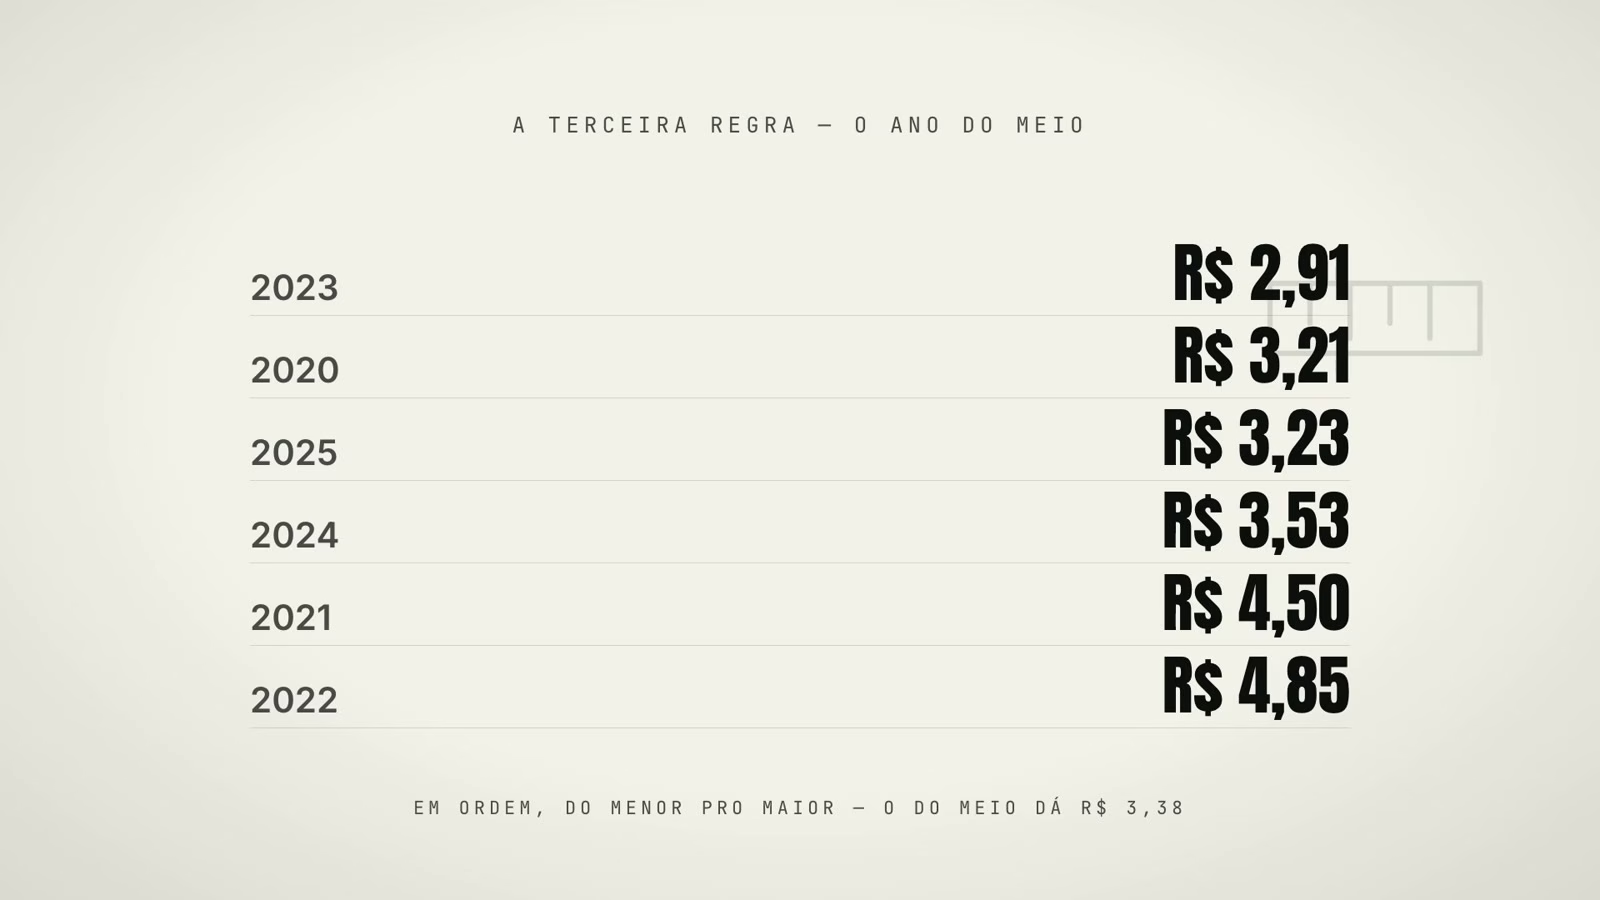
O dividendo muda todo ano. Em seis anos você tem seis números, e eles não se parecem em nada. Olha a Taesa: de 2020 a 2025, o dividendo por ação foi de R$ 2,91 no pior ano a R$ 4,85 no melhor.
Então qual ano entra na conta? Cada um faz de um jeito. Tem gente que usa o último ano, tem gente que usa a média. E aí um ano fora da curva decide o plano inteiro sozinho. Uma empresa paga um dividendo gigante por causa de um ciclo que já acabou, e ela entra na sua planilha como se pagasse aquilo todo ano.
Por isso a terceira regra é o ano do meio. Põe os seis anos em ordem, do menor pro maior, e olha o do meio. Um ano fora da curva não mexe nele, nem pra cima nem pra baixo. Na Taesa, o do meio dá R$ 3,38 por ação.
As duas perguntas que filtram a carteira
Depois disso, só entra no plano quem passa em duas perguntas:
- Pagou dividendo todo ano?
- Algum ano pagou o dobro ou a metade do ano do meio? Se pagou, tá fora.
As 5 ações que passaram no filtro
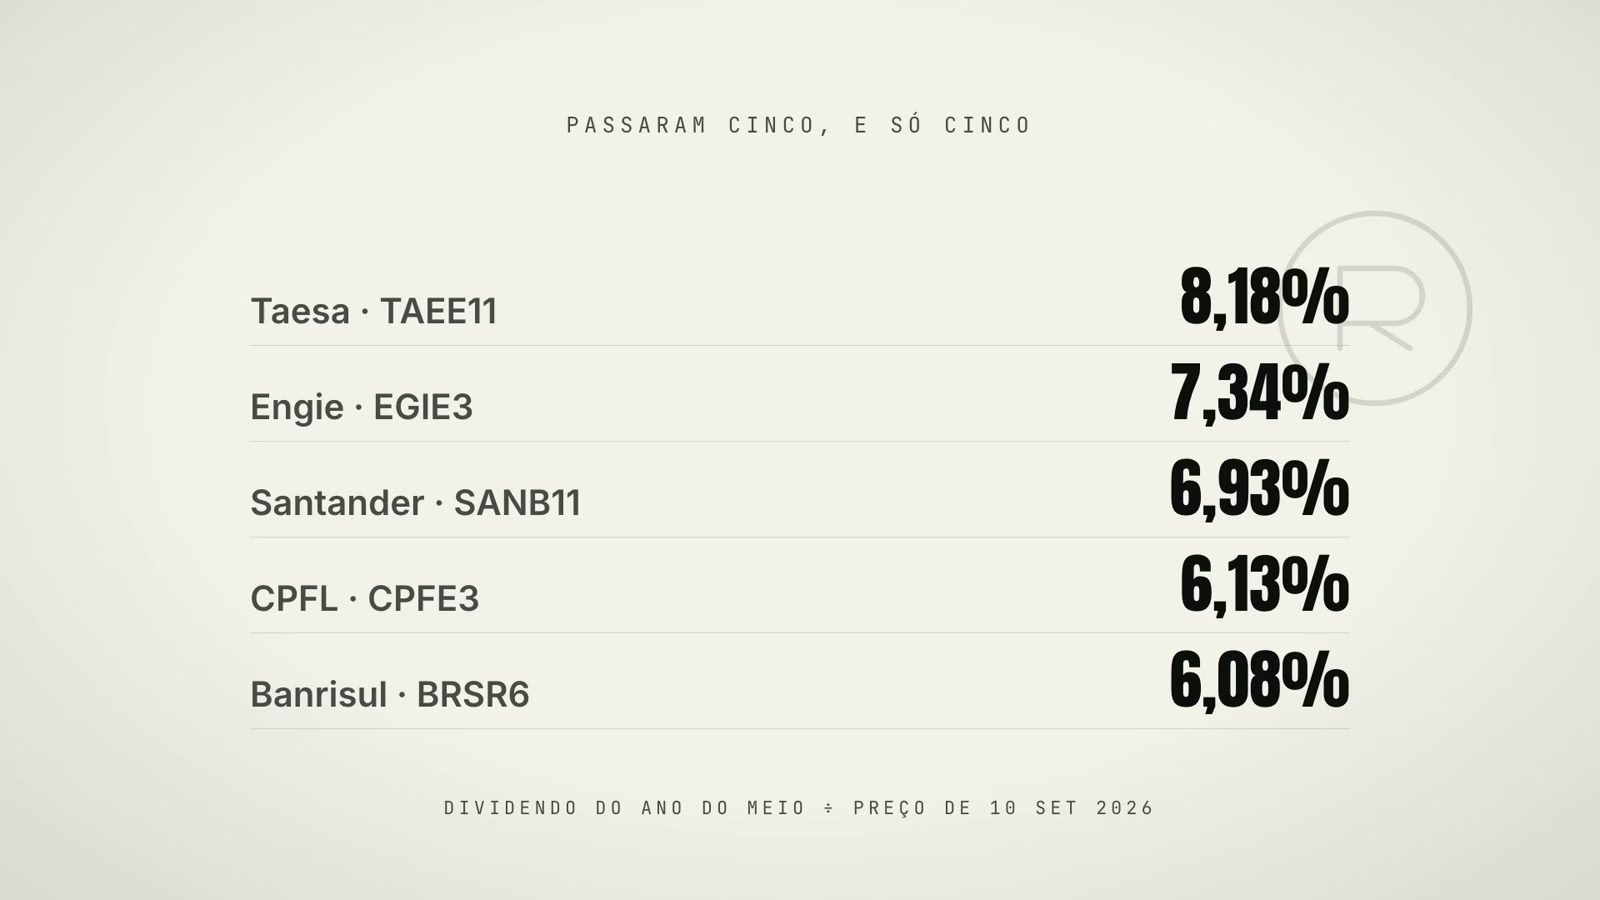
Passaram cinco empresas, e só cinco: três de energia e dois bancos. O percentual abaixo é o dividendo do ano do meio dividido pelo preço de 10 de setembro de 2026.
| Empresa | Ticker | Setor | Dividendo do ano do meio ÷ preço |
|---|---|---|---|
| Taesa | TAEE11 | Energia | 8,18% |
| Engie | EGIE3 | Energia | 7,34% |
| Santander | SANB11 | Banco | 6,93% |
| CPFL | CPFE3 | Energia | 6,13% |
| Banrisul | BRSR6 | Banco | 6,08% |
| Sanepar (a sexta da fila) | – | Saneamento | 4,28%, barrada pelo Bazin |
A última que quase entrou foi a Sanepar. Ela passou nas duas perguntas, mas pagava 4 e pouco por cento, e o filtro de 6% do velho Bazin barrou.
BBAS3, ITSA4, VALE3 e PETR4: reprovadas no próprio critério
Agora olha quem não passou: Banco do Brasil, BB Seguridade, Bradesco, Itaúsa, Cemig, Vale e Petrobras. As queridinhas. Toda carteira recomendada de dividendos tem alguma dessas, e a maioria tem quase todas.
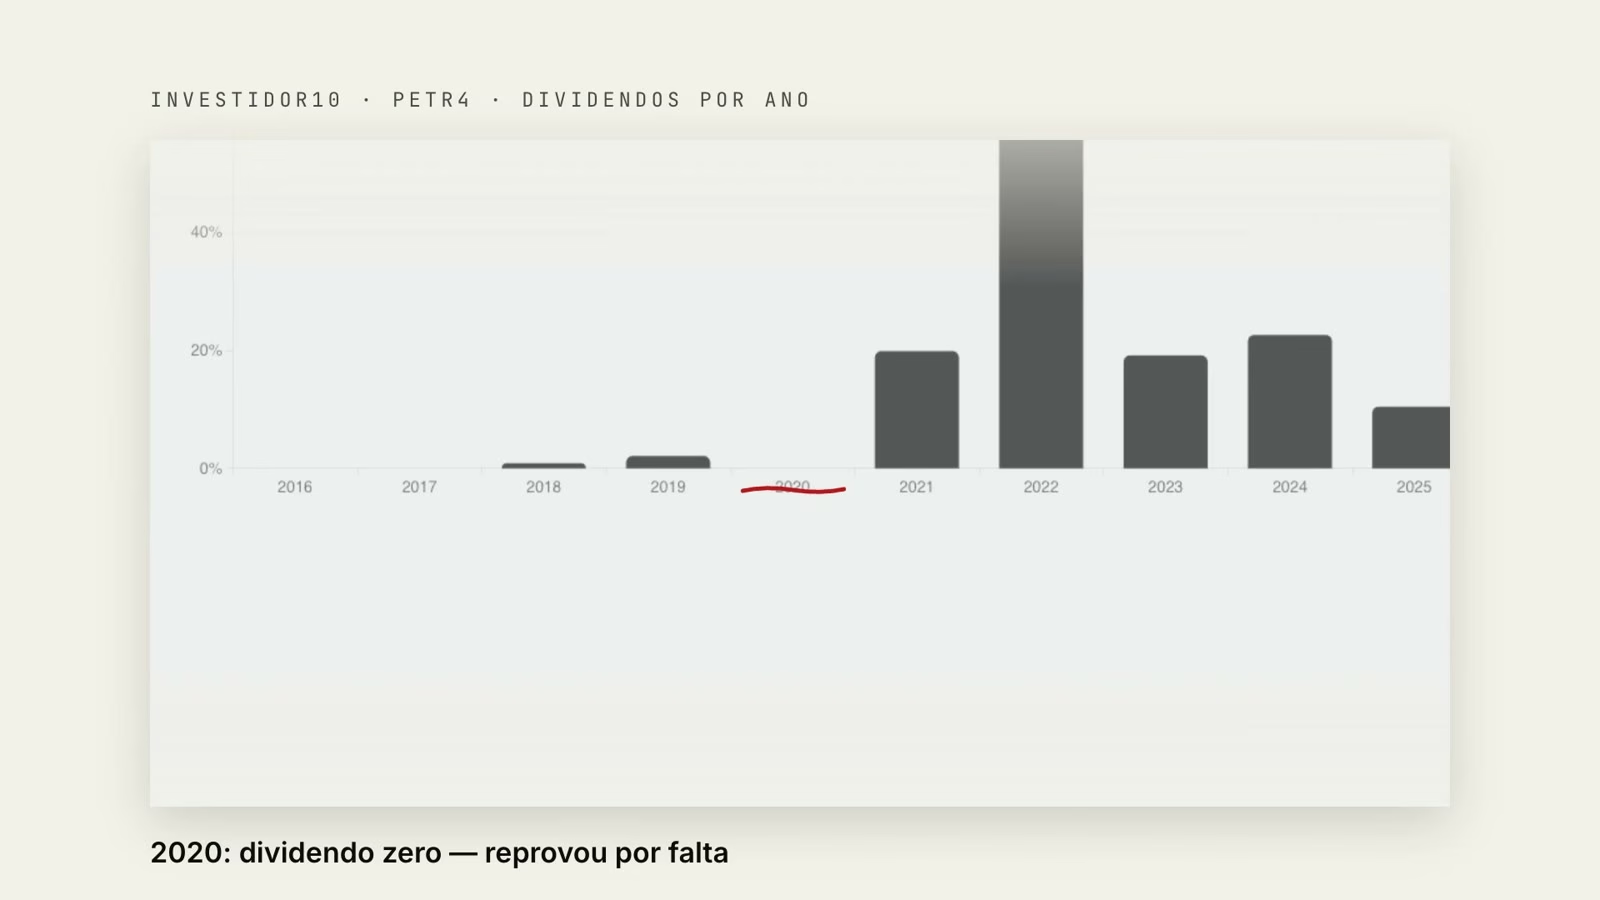
Nenhuma caiu por pagar demais. Todas caíram por pagar pouco em algum ano. O Banco do Brasil tem um ano em que pagou menos da metade do normal. A Petrobras nem chegou a ser avaliada: em 2020 ela não pagou dividendo nenhum. Reprovou por falta.
Essas empresas não são ruins. O dividendo delas é que balança demais. E plano de renda em cima de dividendo que balança tem um problema: você só descobre que balança no mês em que precisa exatamente do dinheiro que ela não vai pagar.
As cinco que sobraram também balançam, mas balançam pouco. É balançar segurando perto do caule.
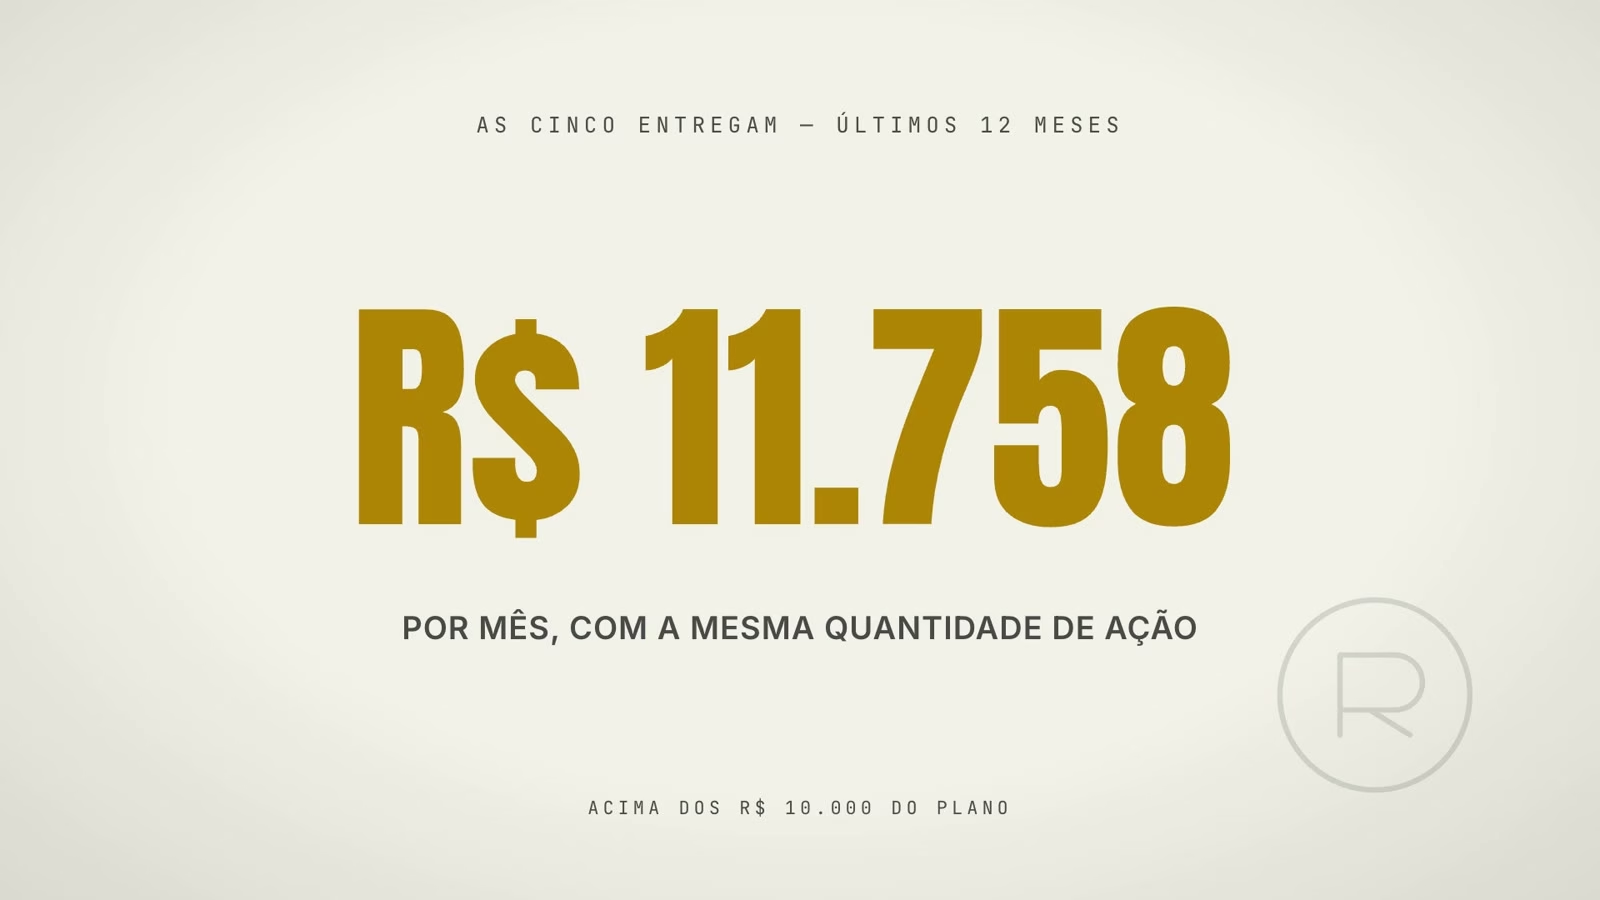
As 5 entregam: R$ 11.758 por mês nos últimos 12 meses
Aqui vai o melhor argumento contra mim mesmo, e está aí pra qualquer um ver: essas cinco entregam. Nos últimos 12 meses, essa mesma quantidade de ação pagou R$ 11.758 por mês. Acima dos R$ 10 mil do plano. Pontual feito boleto, só que caindo do lado certo da conta dessa vez.
A carteira não é ruim, o critério funcionou e ninguém aqui foi enganado. O problema é outro.
Estabilidade já vem na etiqueta
Ação que paga dividendo todo ano, sem falhar, é disputadíssima. Todo mundo quer, o preço sobe, e o dividendo vira uma fatia menor do que você paga por ela. Nessas cinco, olhando o ano do meio, dá 6,8% ao ano.
É o açougue de novo: a carne que nunca decepciona é a que tem o quilo mais caro. Estabilidade, infelizmente, não sai de graça. Ela já vem na etiqueta.
Reinvestindo tudo: o aporte cai pra R$ 10.333
Aqueles R$ 14.611 ainda contam com uma coisa meio boba no meio: que você compra e o dinheiro fica parado. Na vida real o dividendo cai na conta e você deveria, no mínimo, reinvestir.
No melhor cenário possível, você reinveste cada centavo durante os 10 anos. Aí o aporte cai de R$ 14.611 pra R$ 10.333. Ainda R$ 333 acima dos R$ 10 mil que você quer receber. Nem desse jeito a conta fecha.
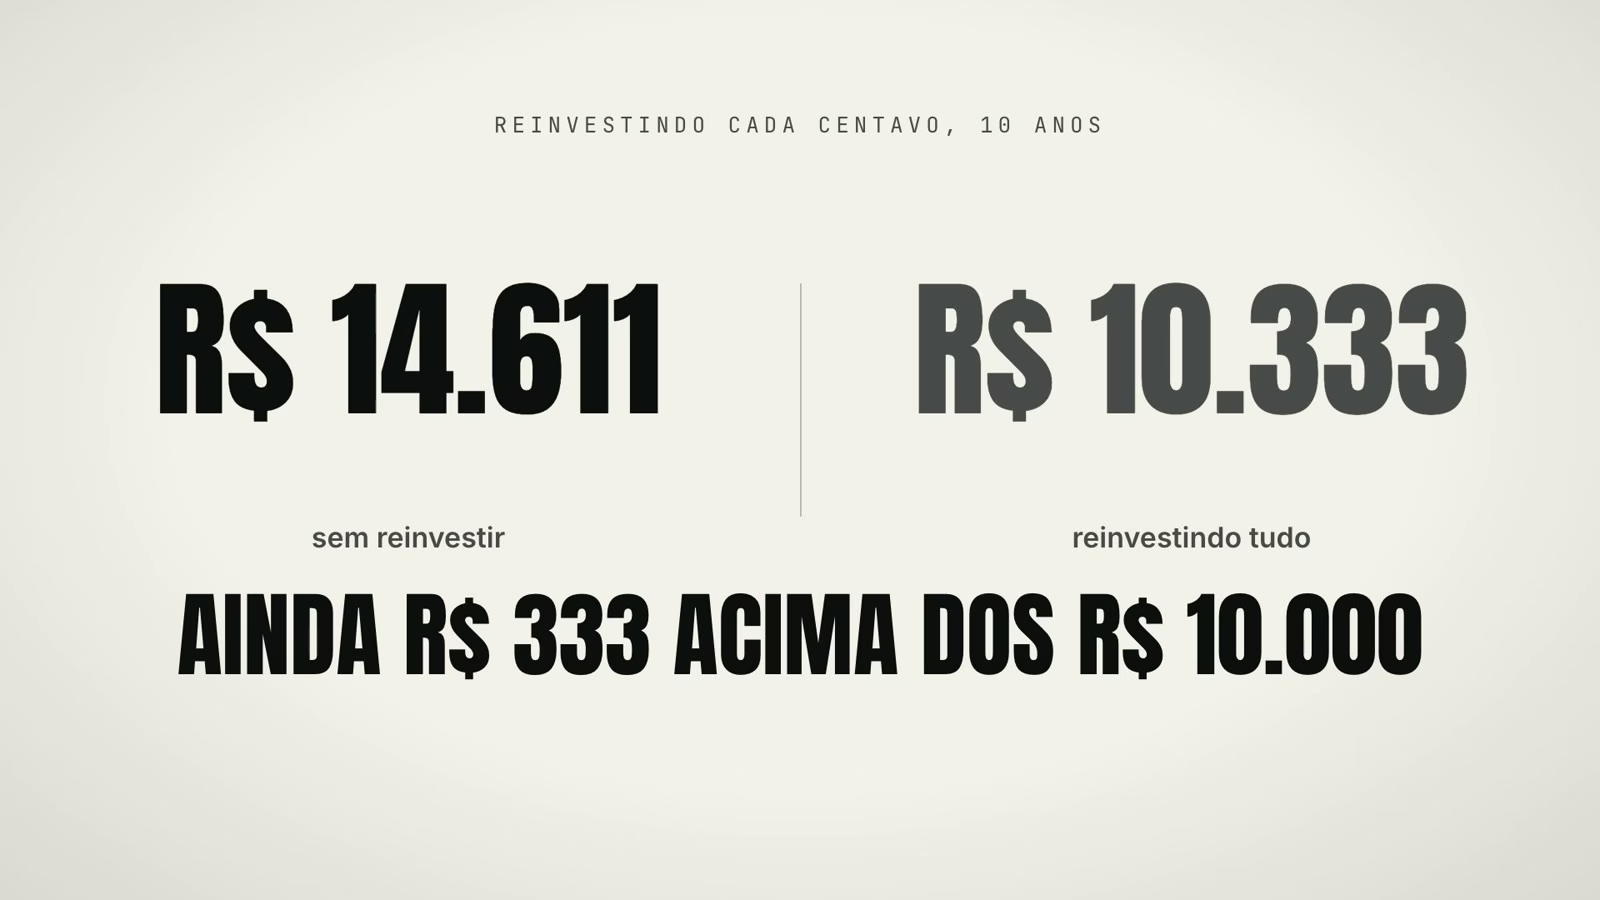
São 10 anos colocando mais do que você vai receber. Você paga o próprio salário adiantado, 120 meses, sem ver um centavo no caminho.
Japão, 2008: implorando por hora extra
E essa conta eu sei que você já fez. Uma da manhã, calculadora do celular, dividindo o plano de alguém pelos meses até sair um número que caiba no bolso.
Eu, em 2008, nem sabia que essa conta existia. Eu era peão de fábrica no Japão, apertando parafuso das 7 da manhã às 9 e meia da noite. E ainda implorava por hora extra. Sábado, domingo, feriado, eu queria trabalhar pra voltar mais rápido pro Brasil, porque hora extra era o único jeito que eu conhecia de ganhar mais. Renda ativa, e muito ativa.
Renda passiva, naquela época, era coisa de livro que eu nem entendia direito. Eu achava que ia morrer trabalhando. Hoje eu sei fazer essa conta, e ela explica de onde saem os R$ 4.611 que você coloca a mais todo mês.
A conta do quilo: de onde vem o problema do 6,8%
Comprando e guardando, a conta só empata se a carteira pagar 10% ao ano. Aí, pra receber R$ 10 mil por mês, você deposita exatamente R$ 10 mil. Abaixo de 10%, o depósito passa da renda. Como essa carteira paga 6,8% e não 10%, pra entrar R$ 10 mil tem que sair R$ 14.611. Os R$ 4.611 saem exatamente daí.
Reinvestindo tudo, o empate desce pra perto de 7%. E essa carteira não chega nem nos 7.
Guardou R$ 2.000 por mês? Recebe R$ 1.936
Só que ninguém começa guardando R$ 14 mil por mês. Você guarda R$ 2 mil, talvez R$ 3 mil num mês bom, e zero no mês do IPVA. Então fiz a mesma conta com R$ 2.000 por mês nessa mesma carteira, reinvestindo tudo por 10 anos, supondo que ela continue pagando o que pagou no ano do meio.
| Cenário (10 anos, mesma carteira) | Você guarda por mês | Recebe por mês no fim |
|---|---|---|
| Plano original, sem reinvestir | R$ 14.611 | R$ 10.000 |
| Reinvestindo cada dividendo | R$ 10.333 | R$ 10.000 |
| Aporte realista, reinvestindo | R$ 2.000 | R$ 1.936 |
| A conta de bolso | R$ 1 | R$ 0,97 |
Guardou R$ 1 por mês, dez anos depois recebe 97 centavos por mês. Guardou mil, volta perto de mil. Guardou cinco mil, volta perto de cinco mil. Em 10 anos o seu aporte vira o seu salário. É hora extra sem precisar implorar pra chefe nenhum.
Os 2 passos antes de acreditar em qualquer plano
O nome disso é a conta do quilo. Lembra da picanha? R$ 9,99 parecia barato até virar R$ 99,90 o quilo. A conta do quilo tem dois passos.
Passo 1: multiplica pelo preço
Pega a quantidade de ação que o plano pede, divide pelos meses e multiplica pelo preço atual. Se o número passar do que você consegue guardar por mês, essa meta é de outra pessoa. A sua meta é o seu aporte.
Passo 2: acha o ano do meio
Sempre que te derem um dividendo médio, acha o ano do meio. Joga fora o ano que pagou o dobro ou a metade, porque aquilo era ciclo. Você tira os extremos pra conta ficar pé no chão. Pode ser que você fique um pouquinho triste, mas é a realidade. O que sobrar é renda. O resto é ciclo.
Apareceu na sua tela um plano de tantas ações por mês? Multiplica pelo preço antes de terminar de ler. 529 ações por mês e R$ 14.611 por mês dão no mesmo. Um cabe num plano, o outro precisa caber no seu orçamento.
Dividendo não é o único caminho: com o juro alto, a ação disputa com a renda fixa, e cada um vai pela via que gosta. O importante é chegar no objetivo, que é viver de renda. Só não deixa um plano contado em cem gramas te convencer de que o quilo é barato.
Perguntas frequentes
Quantas ações preciso comprar por mês pra receber R$ 10 mil de dividendos?
Com as cinco ações que passaram no filtro (Taesa, Engie, Santander, CPFL e Banrisul) e o dividendo do ano do meio, dá 63.490 ações ao todo, ou 529 por mês durante 10 anos. Em reais, isso é R$ 14.611 por mês, pelos preços de 10 de setembro de 2026.
O que é o critério de Décio Bazin?
É o filtro do livro Faça Fortuna com Ações: só entra na carteira a ação que paga pelo menos 6% ao ano de dividendo em relação ao preço atual. Foi esse corte que barrou a Sanepar, que pagava 4,28%.
Por que usar o ano do meio e não a média dos dividendos?
Porque a média é puxada por um ano fora da curva. Se a empresa pagou um dividendo gigante num ciclo que já acabou, a média infla o plano. Colocando seis anos em ordem e pegando o do meio, um ano extremo não mexe no número.
Reinvestir os dividendos resolve a conta?
Ajuda, mas não fecha. Reinvestindo cada centavo por 10 anos, o aporte necessário cai de R$ 14.611 pra R$ 10.333, ainda R$ 333 acima da renda de R$ 10 mil. A conta só empataria com a carteira pagando perto de 7% ao ano reinvestindo, e essas cinco pagam 6,8%.
Por que Banco do Brasil, Petrobras e Vale ficaram de fora?
Não por serem ruins, e nenhuma por pagar demais. Todas tiveram algum ano pagando pouco: o Banco do Brasil teve um ano com menos da metade do normal, e a Petrobras não pagou dividendo em 2020. Dividendo que balança é ruim pra quem precisa da renda num mês específico.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de compra ou venda de nenhum ativo.