⏰ 13 min de leitura
De tempos em tempos volta a mesma pergunta: será que o Brasil vai dar calote no Tesouro Direto? Com a dívida bruta acima de 80% do PIB, o medo faz sentido. Então eu fui olhar um título de verdade, que venceu agora, em 1º de janeiro de 2026.
R$ 100 mil viraram R$ 130 mil. E esses R$ 130 mil compram menos do que os R$ 100 mil compravam no dia da compra. O governo pagou tudo, no dia certo, ninguém bloqueou conta nenhuma. E mesmo assim faltaram R$ 2.265 de poder de compra no fim da conta.
Calote é quando não te pagam. Aqui te pagaram e cobraram depois. Neste texto eu mostro os quatro jeitos que um governo endividado tem de pegar o seu dinheiro, e por que o quarto é o único que já aconteceu com você.
A dívida passou de 80% do PIB. E daí?
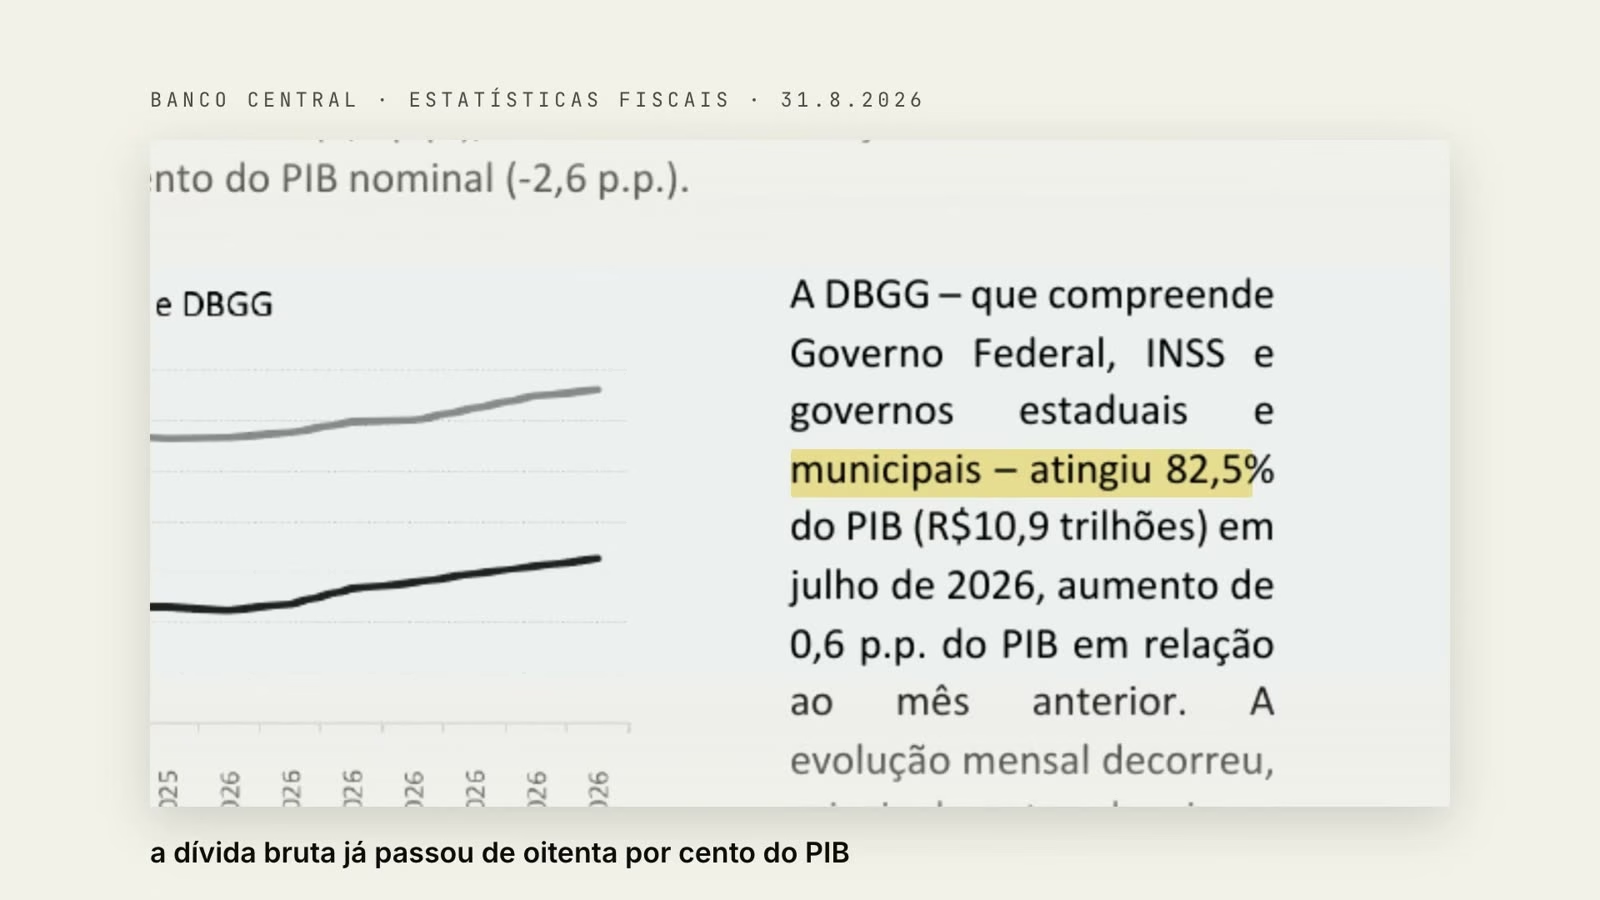
O ponto de partida do medo é real. Pela nota de estatísticas fiscais do Banco Central de 31 de agosto de 2026, a dívida bruta do governo geral, que junta governo federal, INSS, estados e municípios, chegou a 82,5% do PIB em julho. São R$ 10,9 trilhões.
Só que dívida grande não quer dizer calote do jeito que a gente imagina. Um governo apertado tem quatro caminhos para tirar dinheiro de quem emprestou para ele. Três você conhece pelo nome. O quarto chega num extrato, com a vírgula no lugar certo.
| Jeito | Exemplo | Barulho | O dinheiro volta? |
|---|---|---|---|
| 1. Confisco | Plano Collor, março de 1990 | Todo mundo soube na mesma tarde | Volta, corrigido e parcelado |
| 2. Calote | Rússia, agosto de 1998 | O mundo inteiro soube no mesmo dia | Não volta |
| 3. Inflação | O preço sobe e a dívida encolhe | Ninguém é notificado | Volta, valendo menos |
| 4. Imposto sobre o reajuste | O seu extrato de renda fixa | Uma linha no extrato | Volta inteiro, com juros, e mesmo assim falta |
Jeito 1: o confisco da poupança em 1990
O primeiro jeito tem nome, tem data e tem número de lei: 15 de março de 1990. O dinheiro que estava no banco ficou trancado por 18 meses. A Lei nº 8.024, de 12 de abril de 1990, diz com todas as letras que o valor só seria devolvido a partir de 16 de setembro de 1991, em doze parcelas mensais.
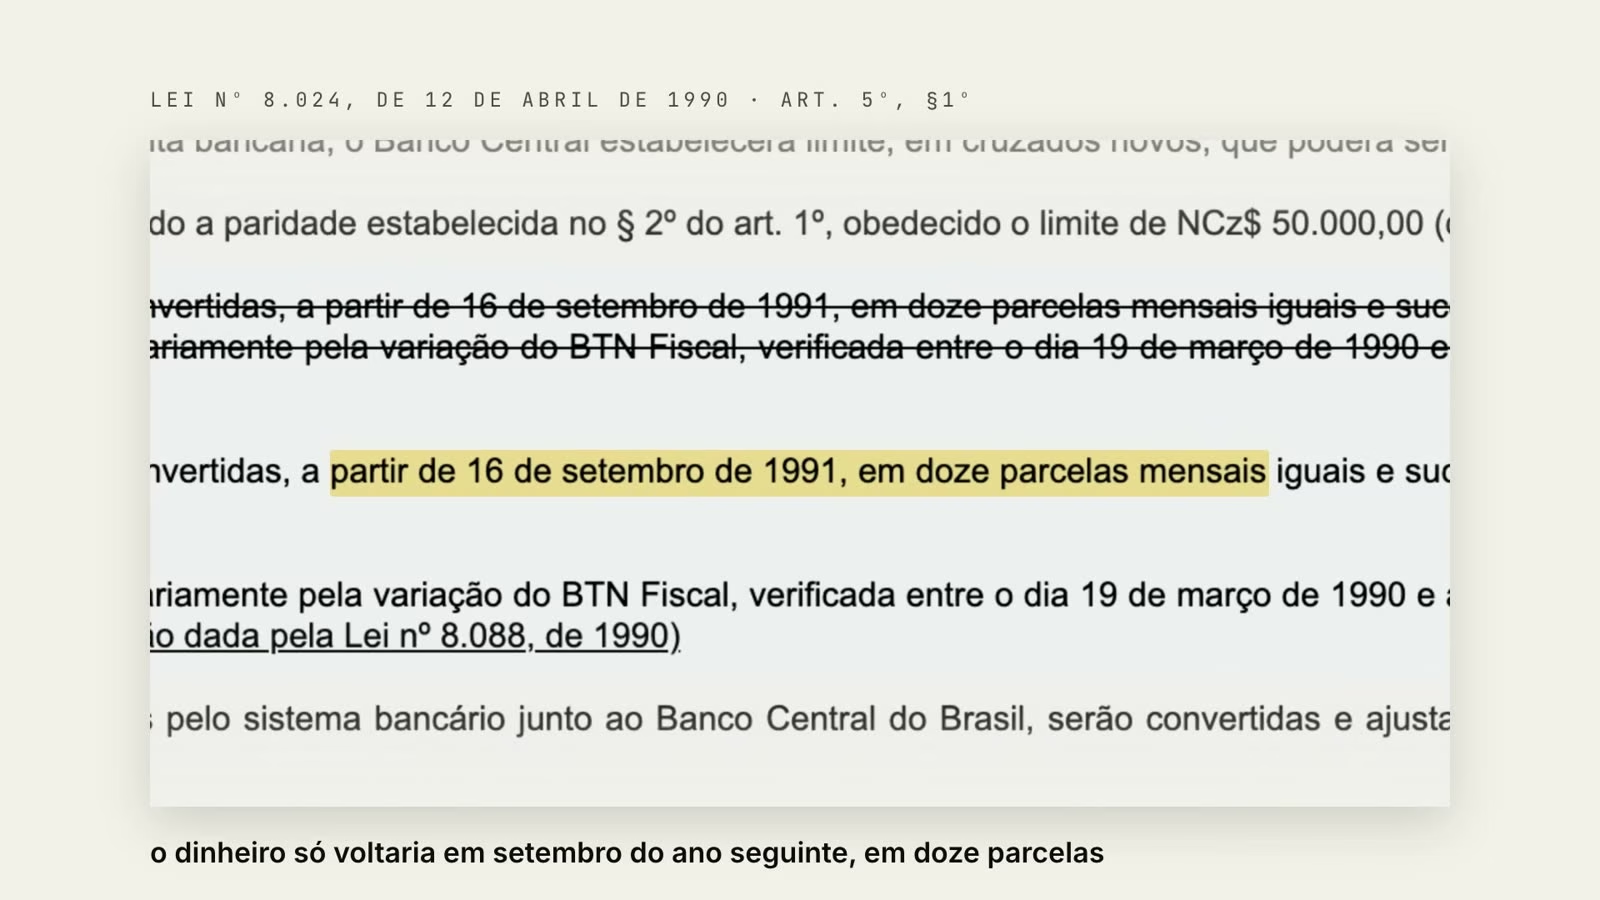
O confisco do Collor é a palavra que o seu pai usa até hoje, em pé na cozinha, quando alguém junta “governo” e “poupança” na mesma frase. Ele lembra do saldo daquela época centavo por centavo. E o país passou 35 anos brigando na Justiça por causa dessa conta.
Por que o confisco é o menos cruel dos quatro
Justamente pelo barulho. Todo mundo soube na mesma tarde. E o dinheiro voltou corrigido: a mesma lei manda atualizar os valores pela variação do BTN Fiscal, mais 6% ao ano. Demorou, doeu, mas voltou.
A chance de repetir aquele março hoje é perto de zero. Conta trancada espanta justamente quem teria que emprestar dinheiro de novo para o governo amanhã. Isso não é boa notícia, é só o aviso de que os outros três jeitos ficaram mais convenientes.
Jeito 2: o calote de verdade, como na Rússia em 1998
O segundo jeito é o único que merece o nome: calote é não pagar. Em agosto de 1998, a Rússia suspendeu o pagamento da própria dívida interna, a dívida em rublo, que estava na mão dos próprios russos.
Ele é mais cruel que o confisco porque no confisco o dinheiro volta corrigido. No calote, não volta. O barulho é o mesmo: quando um país deixa de pagar, o mundo inteiro fica sabendo no mesmo dia.
Por que esse é o menos provável no Brasil
O Brasil deve em real e deve a prazo longo. Quem deve na moeda que ele mesmo fabrica não precisa deixar de pagar: fabrica o dinheiro, paga tudo e empurra a conta para o preço das coisas. Ninguém dá calote numa dívida que a própria máquina imprime.
Por isso o calote explícito é o jeito mais falado e o menos provável dos quatro. E empurrar a conta para o preço também tem nome.
Jeito 3: a inflação, o calote sem culpado
A inflação não precisa de lei nem de assinatura. O preço sobe, a dívida encolhe e ninguém é notificado. Quando você percebe, o grosso já passou.
Todo mundo teme esse aí, com razão. Só que ele é o único dos quatro contra o qual você tem alguma defesa: travar uma taxa acima da inflação.
O prefixado de 4 de janeiro de 2021
Foi exatamente o que muita gente fez em 4 de janeiro de 2021. O Tesouro Prefixado com vencimento em 1º de janeiro de 2026 pagava 6,27% ao ano, travados por cinco anos. Prefixado quer dizer que a taxa é combinada no dia da compra e não muda mais até o vencimento.
Naquela manhã, a Selic, a taxa básica de juros, estava em 2%. Travar uma taxa três vezes maior qualquer um defenderia na época. Muita gente tirou print da tela, mandou no grupo e escreveu: “travei antes de cair”.
E o mais curioso é que eles acertaram. Nos cinco anos seguintes, os preços subiram 5,89% ao ano, medidos pelo IPCA. A taxa travada pagou 6,27%. Antes do imposto, o título devolveu R$ 1.728 de poder de compra a mais do que os R$ 100 mil compravam em 2021.
O print ganhou da inflação. Quem perdeu foi quem tirou o print.
A conta do título que venceu em 2026
No dia 1º de janeiro de 2026 o título venceu. Você abriu o aplicativo e estava lá: R$ 130 mil. Vamos refazer a conta linha por linha.
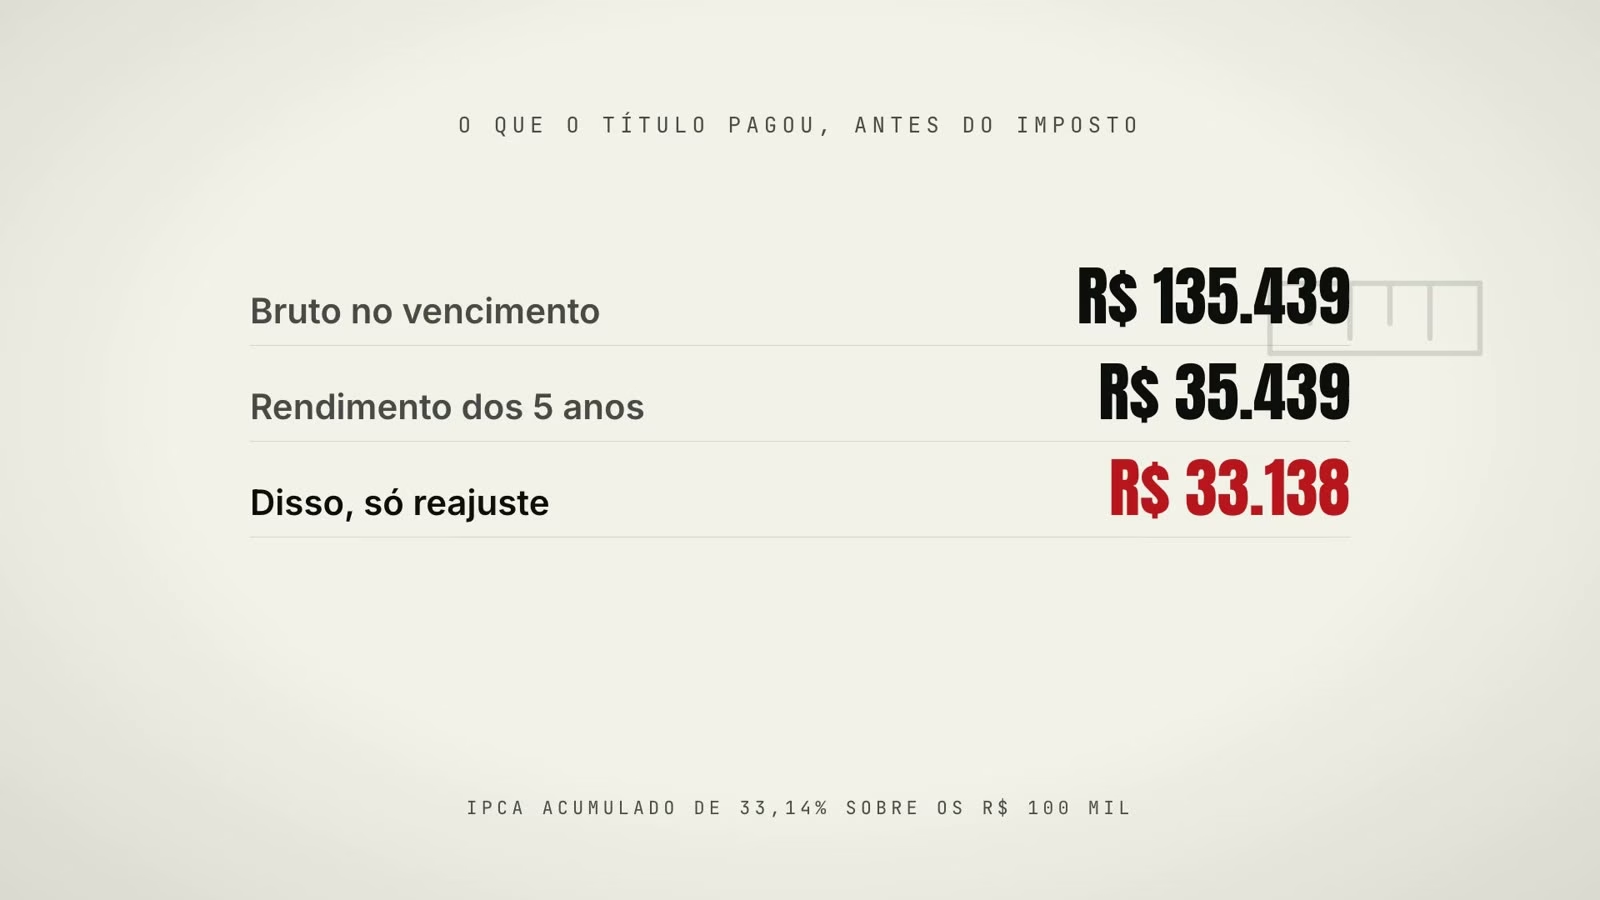
Antes do imposto, o título pagou R$ 135.439. O rendimento dos cinco anos foi de R$ 35.439. Parece ótimo, até olhar a inflação do mesmo período: os preços subiram 33,14% pelo IPCA, o índice oficial. Eu sei que tem gente que vai dizer que o IPCA não é a inflação dela, e tudo bem, mas é a referência que a gente tem.
33,14% de R$ 100 mil dá R$ 33.138. Ou seja: dos R$ 35.439 de rendimento, R$ 33.138 foram só reajuste. Era o que os R$ 100 mil precisavam virar para comprar hoje a mesma coisa que compravam em 2021.
| Linha do extrato | Valor |
|---|---|
| Aplicado em 04/01/2021 | R$ 100.000 |
| Bruto no vencimento | R$ 135.439 |
| Rendimento dos 5 anos | R$ 35.439 |
| Parte que foi só reajuste (IPCA de 33,14%) | R$ 33.138 |
| Imposto de renda (15%) | R$ 5.316 |
| Líquido recebido | R$ 130.123 |
| Poder de compra devolvido, em reais de 2021 | R$ 97.735 |
Jeito 4: o sócio que leva 15% e nunca pôs um real
O quarto jeito funciona igual a um sócio que nunca colocou um centavo no negócio, mas fica com 15% sempre que o negócio cresce. Não atrapalha, não arrisca, não aparece em reunião nenhuma. Só aparece no dia de dividir.
Se o negócio dobra de verdade, tudo bem, ele levou parte de um lucro real e até parece justo. O problema é que esse sócio mede o crescimento pelo número da conta, e não pelo que o dinheiro compra. Na renda fixa, esse sócio é o imposto de renda.
De onde saíram os R$ 5.316 de imposto
Pega a calculadora: R$ 35.439 vezes 15% dá R$ 5.316. Foi o que o sócio levou. Agora olha de onde saiu esse dinheiro: R$ 4.971 foram cobrados em cima dos R$ 33.138 de reajuste, em cima de um crescimento que não aconteceu. Só R$ 345 saíram do ganho de verdade.
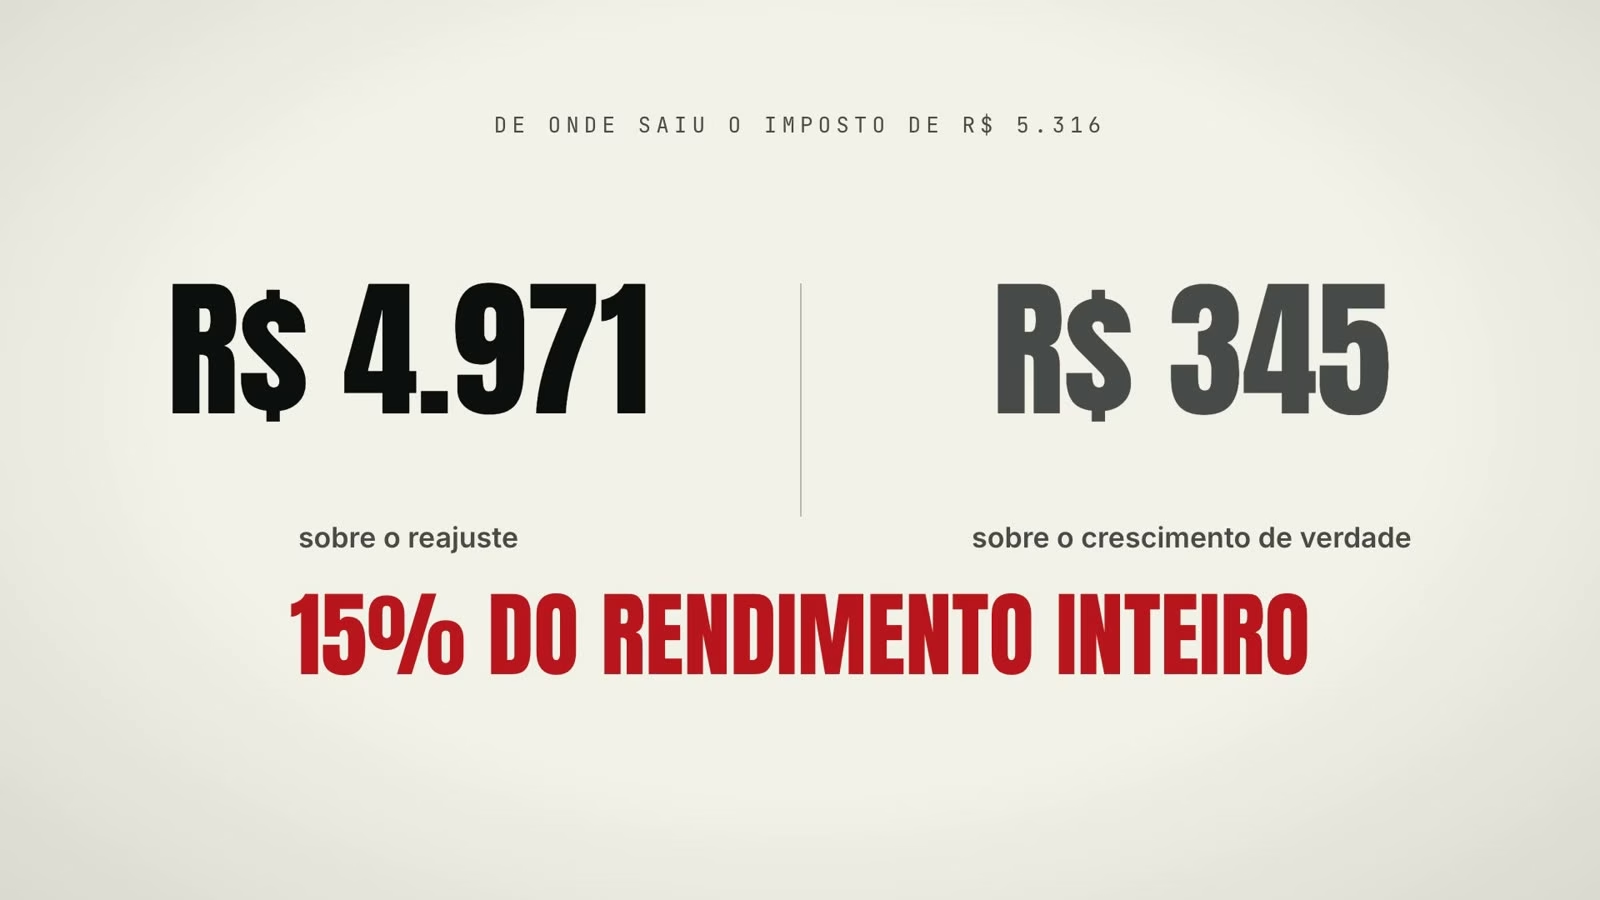
Em outras palavras: o imposto foi 15% do rendimento inteiro, mas quase todo esse rendimento era só a inflação devolvendo o que ela mesma tinha tirado.
Os três motivos que fazem do quarto jeito o mais cruel
1. Você não escapa nem ganhando da inflação
A taxa travada rendeu mais do que os preços subiram. Você fez tudo certo. E mesmo assim o poder de compra voltou menor.
2. Ele não tem nome
Confisco tem nome, calote tem nome, inflação tem nome. O quarto chega numa linha de imposto, num extrato certinho, com a vírgula no lugar certo. E é tudo legal: a regra vale igual para todo mundo há anos.
3. Quem cobra é o mesmo governo que te pagou os juros
Pagou com uma mão e pegou de volta com a outra. No confisco, o dinheiro voltou corrigido depois de muito tempo. Aqui ele voltou inteiro e com juros, e mesmo assim faltou dinheiro no fim.
E é o jeito mais usado quando a dívida aperta, porque é o único dos quatro que rende dinheiro para o governo em vez de custar confiança. É o que está acontecendo agora: o Tesouro coloca títulos à venda, falta comprador, e ele precisa subir a taxa. Por isso todo dia aparece alguém no YouTube falando em “oportunidade da década”.
Onde mais esse sócio entra
O imposto sobre o reajuste não mora só no Tesouro Prefixado. Ele entra em quase toda a renda fixa tributada:
- Prefixado: taxa combinada no dia da compra.
- Pós-fixado: acompanha a Selic de perto.
- CDB: o título que o banco emite.
- Tesouro IPCA+: atrelado à inflação.
Em todos eles, para o título carregado por mais de dois anos como no exemplo, a mordida é de 15% sobre o rendimento inteiro, reajuste junto. E quanto mais alta a inflação, maior a fatia do seu rendimento que é só reajuste, e maior a mordida do sócio em cima de um crescimento que não existiu.
Faz o teste: pega o seu último extrato de renda fixa e olha a linha do imposto. Uma parte daquela linha saiu de um crescimento que nunca foi seu.
LCI e LCA: onde o sócio não senta na mesa
Existe um lugar onde esse sócio ainda não entra. LCI e LCA são títulos que o banco emite para financiar imóvel e agronegócio, e na mão da pessoa física continuam isentos de imposto de renda. A isenção está na Lei nº 11.033/2004, artigo 3º. Ali o reajuste chega inteiro.
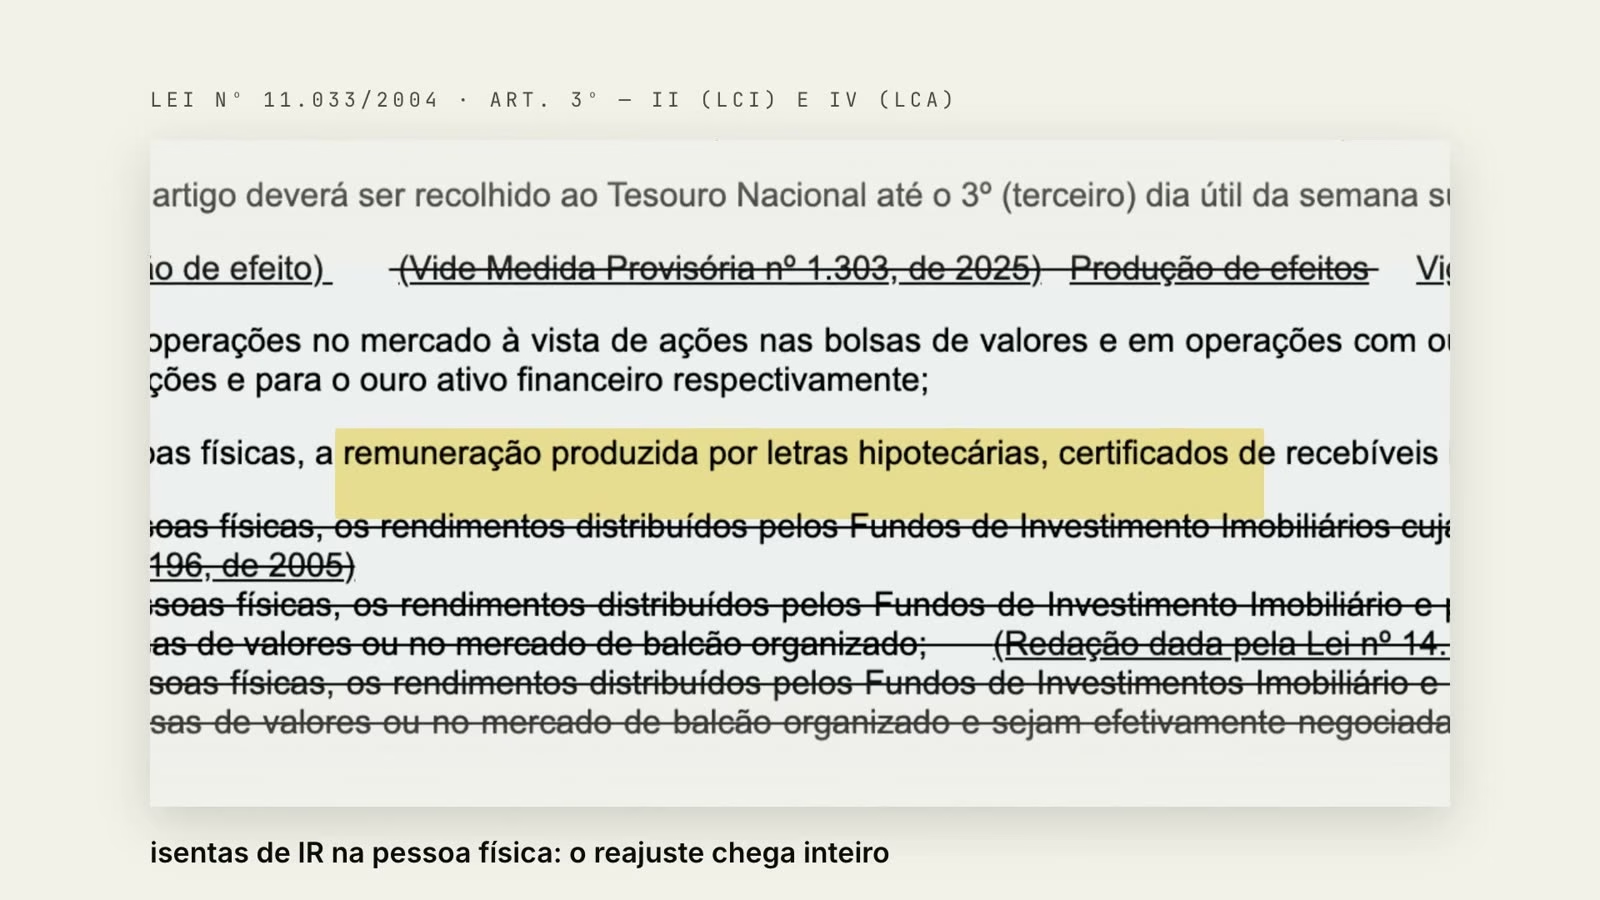
É por isso que a taxa da LCI e da LCA parece menor na tela. A comparação honesta é sempre depois do sócio: você compara um título isento com o equivalente tributado já descontando o imposto, e aí escolhe o que faz mais sentido para a sua carteira. Na EQI, por exemplo, tem um botão que faz essa comparação: você coloca o título isento ao lado do equivalente não isento.
O extrato final: R$ 97.735 de poder de compra
Depois do sócio, o extrato do nosso título ficou assim: atraso nenhum, calote nenhum, reclamação cabível nenhuma. Poder de compra devolvido: R$ 97.735.
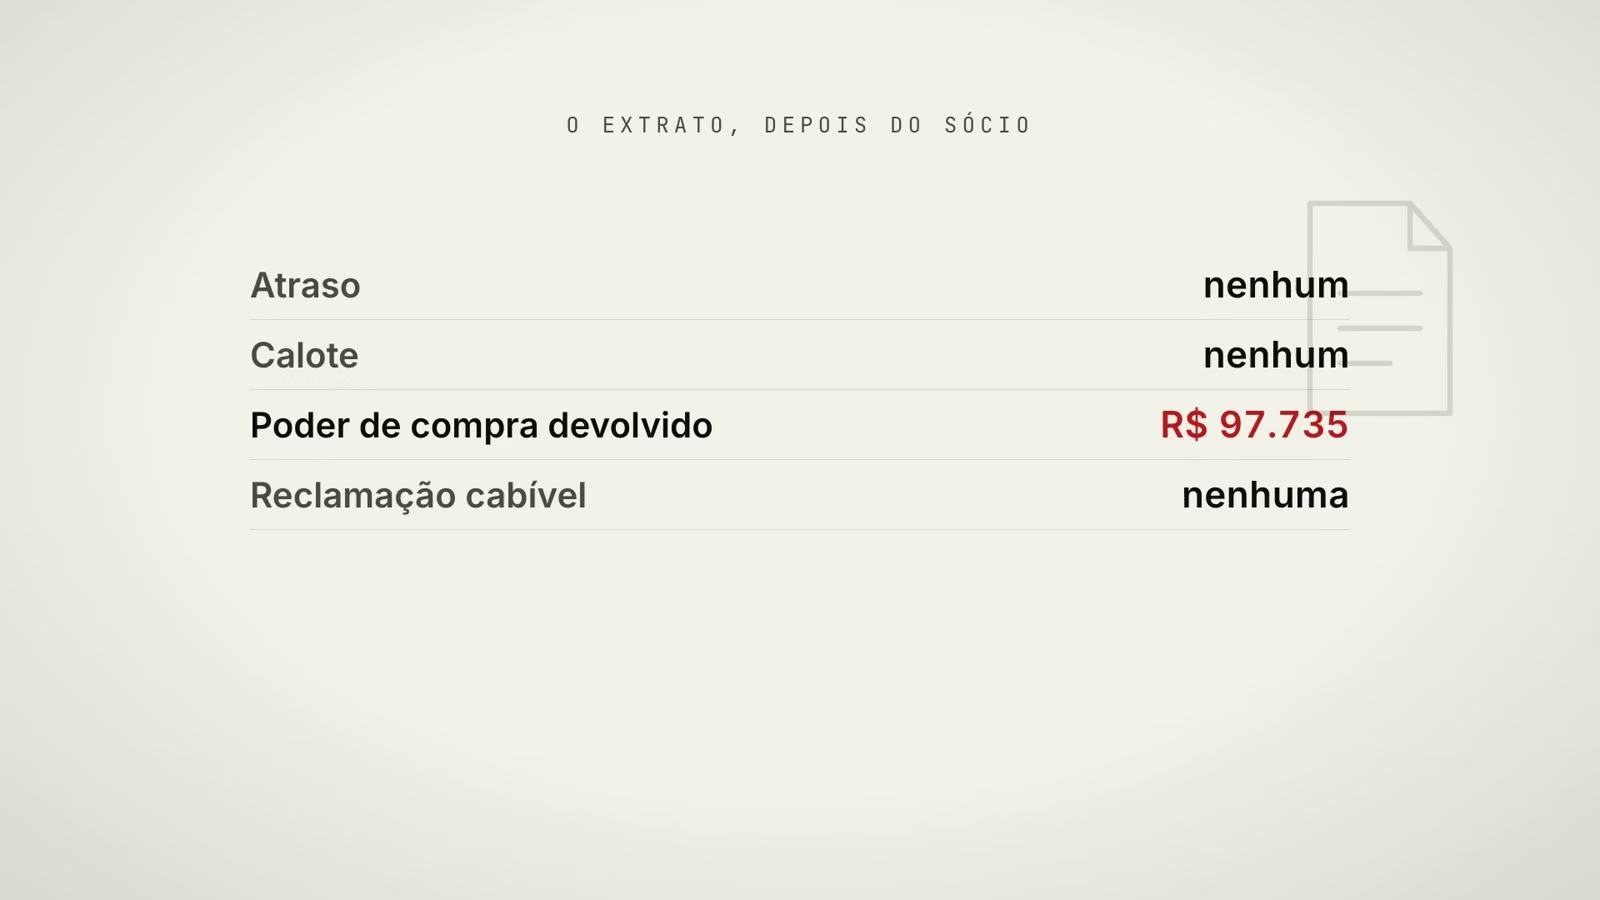
R$ 97.735 é R$ 100 mil menos os R$ 2.265 de poder de compra que faltaram. Antes do imposto, você estava R$ 1.728 na frente da inflação. Depois do imposto, ficou R$ 2.265 atrás. O governo pagou tudo, e você terminou cinco anos com menos do que começou.
A regra do um quinto antes de travar qualquer taxa
Para não trabalhar cinco anos de graça para o sócio, eu uso uma regra simples: antes de travar qualquer taxa, pega a inflação que você espera para o prazo inteiro e soma um quinto dela. Esse total é a taxa mínima para, depois de pagar o imposto, ainda sobrar ganho de verdade.
No título do exemplo, os preços subiram 5,89% ao ano. Arredonda para 6%. Um quinto de 6 é 1,2. Então 6 mais 1,2 dá mais ou menos 7,2% ao ano. Essa era a taxa mínima para aceitar aquele prefixado.
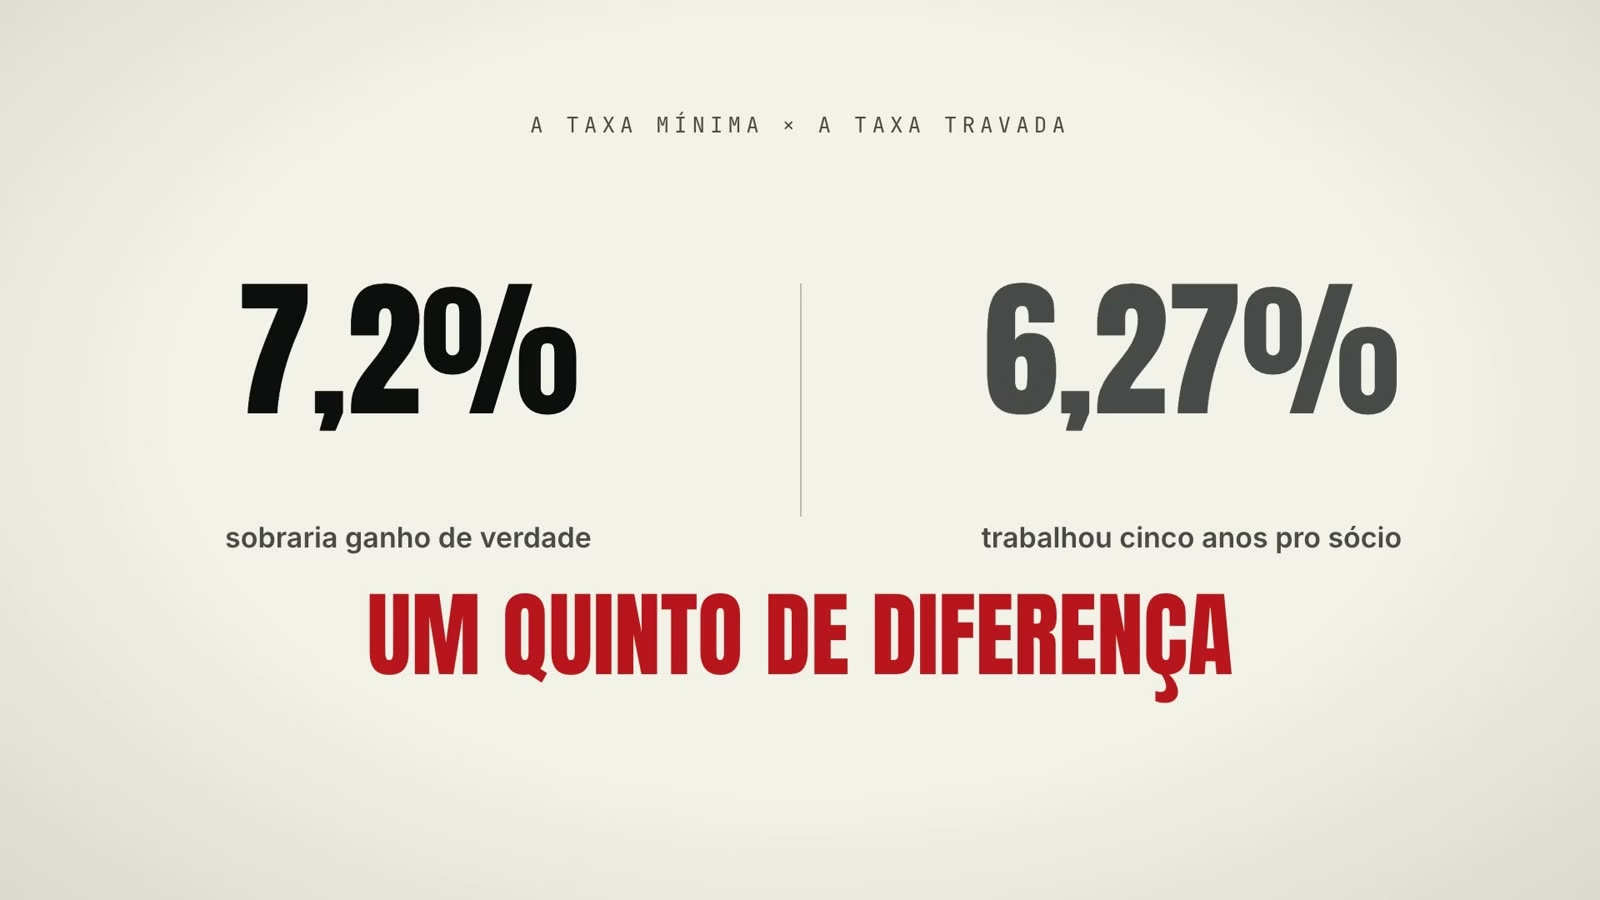
É a mesma lógica do preço teto de uma ação: você define até que preço vale a pena comprar para ainda ter um ganho decente pelas suas contas. Só que na renda fixa o preço teto vira uma taxa mínima.
| Taxa travada | Resultado depois do imposto | |
|---|---|---|
| Regra do um quinto | 7,2% a.a. | Sobraria ganho de verdade |
| O que foi travado em 2021 | 6,27% a.a. | Cinco anos trabalhando para o sócio |
Um quinto de diferença. Foi isso que separou ganhar de perder.
Então o Brasil deu calote?
Não. Ele pagou tudo, no dia, com juros. E fez uma coisa mais difícil de explicar do que um calote: cobrou imposto do reajuste e te devolveu menos poder de compra do que tinha pegado.
O calote explícito, como eu sempre digo, é um risco mais distante, porque o governo emite a própria moeda. Ele vai te pagar lá na frente, mesmo que esse dinheiro valha menos. A parte que merece atenção é outra.
Prefixado, pós-fixado ou IPCA+: o que pensar agora
Hoje todo mundo está olhando essa escolha. O prefixado está com taxa interessante, o IPCA+ também, e o pós-fixado também. Justamente por isso faz sentido ter um pouco de cada tipo na carteira, em vez de apostar tudo num só.
- Prefixado: você trava a taxa de hoje. Passe a regra do um quinto antes.
- IPCA+: paga a inflação mais um juro real. Lembrando que o imposto também incide sobre a parte da inflação.
- Pós-fixado: acompanha a Selic.
E pense nos seus prazos. Se você vai se aposentar daqui a 5, 10 ou 15 anos, os aportes de hoje têm que conversar com essa data. O ideal é tentar carregar até o vencimento.
Existe ainda a marcação a mercado: quando a taxa de juros cai, o título que você travou antes passa a valer mais antes do vencimento. Só que isso virou quase lenda. Toda vez que a taxa ameaça cair, aparece alguma coisa, aqui ou lá fora, e os juros futuros não descem. Quem começou a investir há quatro ou cinco anos talvez nunca tenha visto esse ganho acontecer. Enquanto isso, o governo segue emitindo títulos, pouca gente se interessa, e ele precisa aumentar a taxa.
Perguntas frequentes
O Brasil pode dar calote no Tesouro Direto?
O risco de calote explícito é baixo. O Brasil deve em real, a moeda que ele mesmo emite, e pode pagar a dívida emitindo dinheiro. O custo disso aparece na inflação e no imposto sobre o rendimento, não no atraso do pagamento.
Quanto de imposto de renda o Tesouro Direto cobra?
No exemplo do vídeo, com o título carregado por cinco anos, a alíquota foi de 15% sobre o rendimento inteiro. O imposto vem descontado no vencimento e aparece no extrato. O ponto é que ele incide também sobre a parte do rendimento que só repôs a inflação.
Por que R$ 130 mil compram menos que R$ 100 mil?
Porque os preços subiram 33,14% no período. Os R$ 100 mil de janeiro de 2021 precisariam virar R$ 133.138 para comprar a mesma coisa. Depois do imposto, o investidor recebeu R$ 130.123, o equivalente a R$ 97.735 em poder de compra de 2021.
LCI e LCA pagam imposto de renda?
Para a pessoa física, não: são isentas pela Lei nº 11.033/2004. Por isso a taxa delas parece menor. A comparação justa é contra um título tributado já descontando o imposto.
Como calcular a taxa mínima de um prefixado?
Pegue a inflação que você espera para o prazo inteiro e some um quinto dela. Com inflação de 6% ao ano, a taxa mínima fica em torno de 7,2% ao ano. Abaixo disso, depois do imposto, o ganho real tende a sumir.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.