⏰ 13 min de leitura
Em 2004, a Equatorial pagou R$ 99 milhões por uma distribuidora de energia no Maranhão que tinha acabado de sair de recuperação judicial. A Cemar estava quebrada, sob intervenção do governo, e ninguém queria aquilo. Foi a primeira compra de uma sequência de 22 anos.
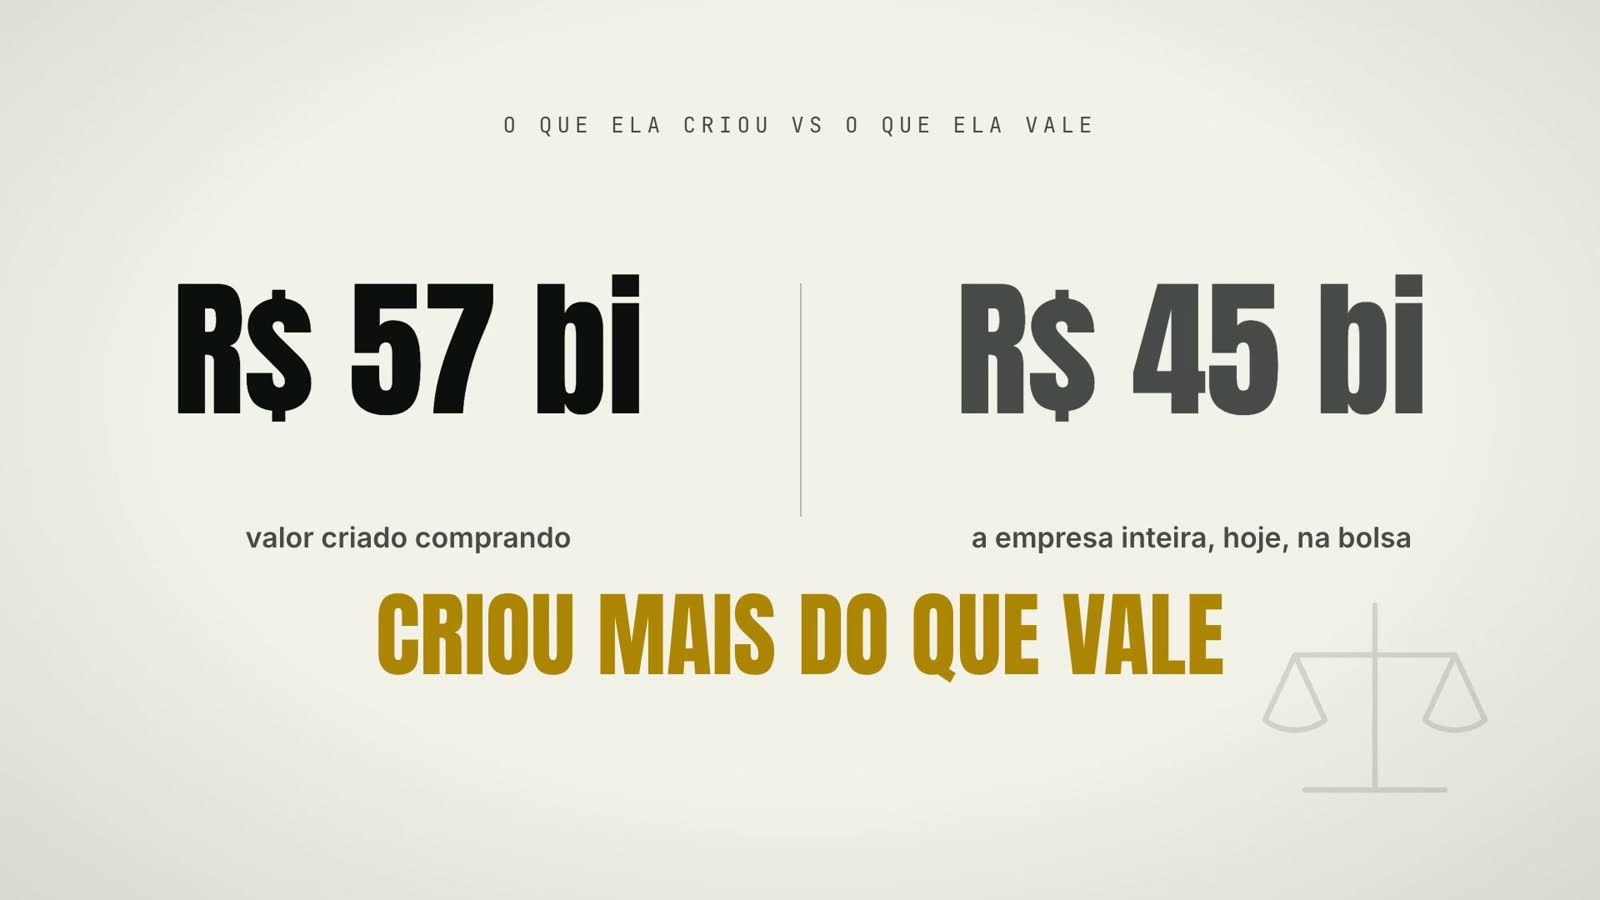
Somando tudo que ela comprou nesse período, e medindo com uma régua bem dura, as aquisições geraram R$ 57 bilhões de valor. A empresa inteira vale hoje, na bolsa, cerca de R$ 45 bilhões. Ela criou mais valor comprando coisa do que ela própria vale.
Só que no meio dessa história tem um ano em que a Equatorial esqueceu o motivo pelo qual acertava, e perdeu R$ 9,5 bilhões numa tacada só. Esse ano foi 2022. E é bem provável que 2022 tenha sido o seu grande ano de erro também.
O relatório que olha pra trás
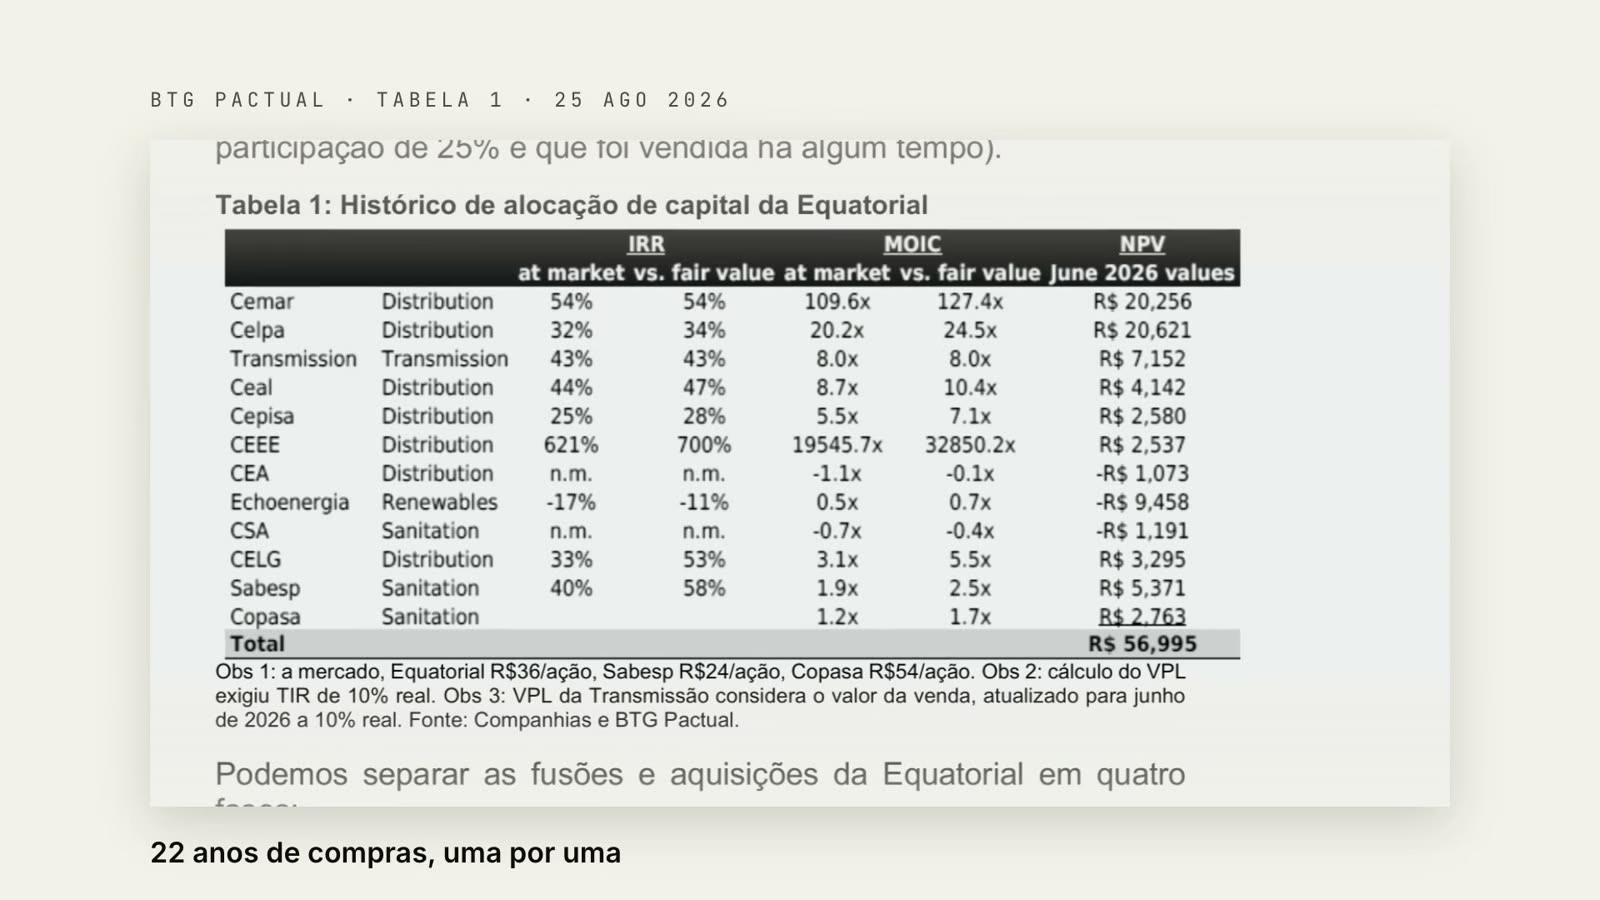
Pra montar essa conta eu usei um relatório do BTG Pactual publicado em 25 de agosto de 2026. Relatório normal de análise olha pra frente: quanto a empresa vai lucrar, quanto vale cada ação. Esse olha pra trás.
Os analistas pegaram, uma por uma, todas as compras que a Equatorial fez em 22 anos. Sete distribuidoras de energia, um negócio de transmissão, três empresas de saneamento e uma plataforma de energia renovável. Pra cada uma, calcularam quanto entrou e quanto voltou.
A régua: inflação mais 10% ao ano
Quanto uma compra “devolveu” depende inteiramente da régua que você usa pra medir. A régua do BTG traz tudo para dinheiro de hoje, corrigido pela inflação mais 10% ao ano. É 10% real.
Ou seja, eles não comparam real de 2004 com real de 2026, que seria uma safadezinha. A pergunta deles é: se esse dinheiro tivesse rendido inflação mais 10% ao ano até hoje, quanto seria? E só o que passou disso conta como valor criado.
É uma régua pesada. Inflação mais 10% ao ano por 22 anos é mais do que a esmagadora maioria dos investimentos do planeta entrega. Passando por ela, sobraram os R$ 57 bilhões.
As quatro fases da Equatorial em uma tabela
O relatório separa as compras em quatro fases. Antes de entrar em cada uma, olha o resumo com os números que aparecem no vídeo e na tabela do BTG (valor criado já na régua de inflação + 10%):
| Fase | Compra | O que aconteceu | Valor criado (BTG) |
|---|---|---|---|
| 1. Legado | Cemar (2004) | R$ 99 milhões, 54% ao ano por 22 anos | R$ 20,3 bi |
| 1. Legado | Celpa (2012) | mais de R$ 7 bi só em dividendos | R$ 20,6 bi |
| 2. Expansão | Transmissão | construída do zero, vendida em 2025, 8x o investido | R$ 7,2 bi |
| 2. Expansão | Ceal (2018) | botou R$ 545 mi, tirou R$ 1,1 bi em dividendos | R$ 4,1 bi |
| 2. Expansão | Cepisa (2019) | botou R$ 825 mi, dividendo só a partir de 2023 | R$ 2,6 bi |
| 2. Expansão | CEEE (RS) | comprada por R$ 100 mil | R$ 2,5 bi |
| 2. Expansão | CEA (Amapá) | cerca de R$ 400 mi, nenhum dividendo | negativo |
| 3. Diversificação | CSA (Amapá) | R$ 679 mi em leilão disputado | negativo |
| 3. Diversificação | Echoenergia (2022) | quase R$ 9 bi entre compra e aportes, zero dividendo | −R$ 9,5 bi |
| 4. Pós-Echoenergia | Sabesp e Copasa | compradas sem concorrência | R$ 8,2 bi (as duas) |
Fase 1: Cemar e Celpa, as duas empresas que ninguém queria
Cemar: R$ 99 milhões que viraram 54% ao ano
A Cemar são aqueles R$ 99 milhões do começo. E o relatório traz um detalhe que eu, sinceramente, adorei. Os analistas ouviram de um executivo da própria Equatorial que parte daquela conta foi dívida comprada por um décimo do valor de face. Se isso for verdade, o cheque real teria sido de uns R$ 37 milhões.
Eles registraram a informação e depois ignoraram no cálculo. Usaram os R$ 99 milhões cheios. Quando o analista tem a chance de melhorar o próprio número e não melhora, o número dele fica mais confiável, não menos. Mesmo assim, a Cemar entregou 54% ao ano por 22 anos.
Celpa: a compra maior que a compradora
Aí vem a Celpa, no Pará, em 2012. Essa foi corajosa. A Equatorial fez uma emissão de R$ 1,4 bilhão pra bancar a operação e foi colocando parte desse dinheiro dentro da Celpa ao longo de quatro anos. A concessão era maior do que a própria compradora: a empresa mais que dobrou de tamanho numa tacada só.
A Celpa também estava em recuperação judicial e também estava sob intervenção da Aneel. De novo, ninguém queria aquela coisinha feia. Desde então a Equatorial já recebeu mais de R$ 7 bilhões só em dividendos da Celpa. Só o dividendo multiplicou 7 vezes o que entrou.
Duas compras em empresa quebrada, sem fila de comprador na porta. Nas duas, alguém fez uma conta que os outros não estavam fazendo.
Fase 2: a expansão no que ela já sabia fazer
Lá por 2016 a empresa começa a ficar boa demais. E é isso que quase acaba com ela depois. Na fase 2 a Equatorial fez uma sequência de movimentos, e quase todos deram muito certo.
Transmissão: construiu do chão e vendeu por 8 vezes
Na transmissão ela não comprou nada pronto. Construiu. Botou mais de R$ 4 bilhões em obra, do zero, naquelas linhas de fio gigantes que cruzam o país. Vendeu o negócio em 2025 e voltaram 8 vezes o que ela investiu. Corrigido para hoje, dá uns R$ 7,2 bilhões de valor criado só nesse negócio.
Ceal e Cepisa, compradas da Eletrobras
Ceal e Cepisa foram compradas da Eletrobras em 2018 e 2019. Na Ceal ela botou cerca de R$ 545 milhões e já tirou R$ 1,1 bilhão só de dividendos. Tirou o dobro do que colocou e continua dona da empresa.
Na Cepisa ela botou cerca de R$ 825 milhões e demorou mais. O dividendo só começou a cair em 2023, cinco anos depois. Ainda assim, a conta fecha em 28% ao ano.
CEEE: uma distribuidora estadual pelo preço de um carro usado
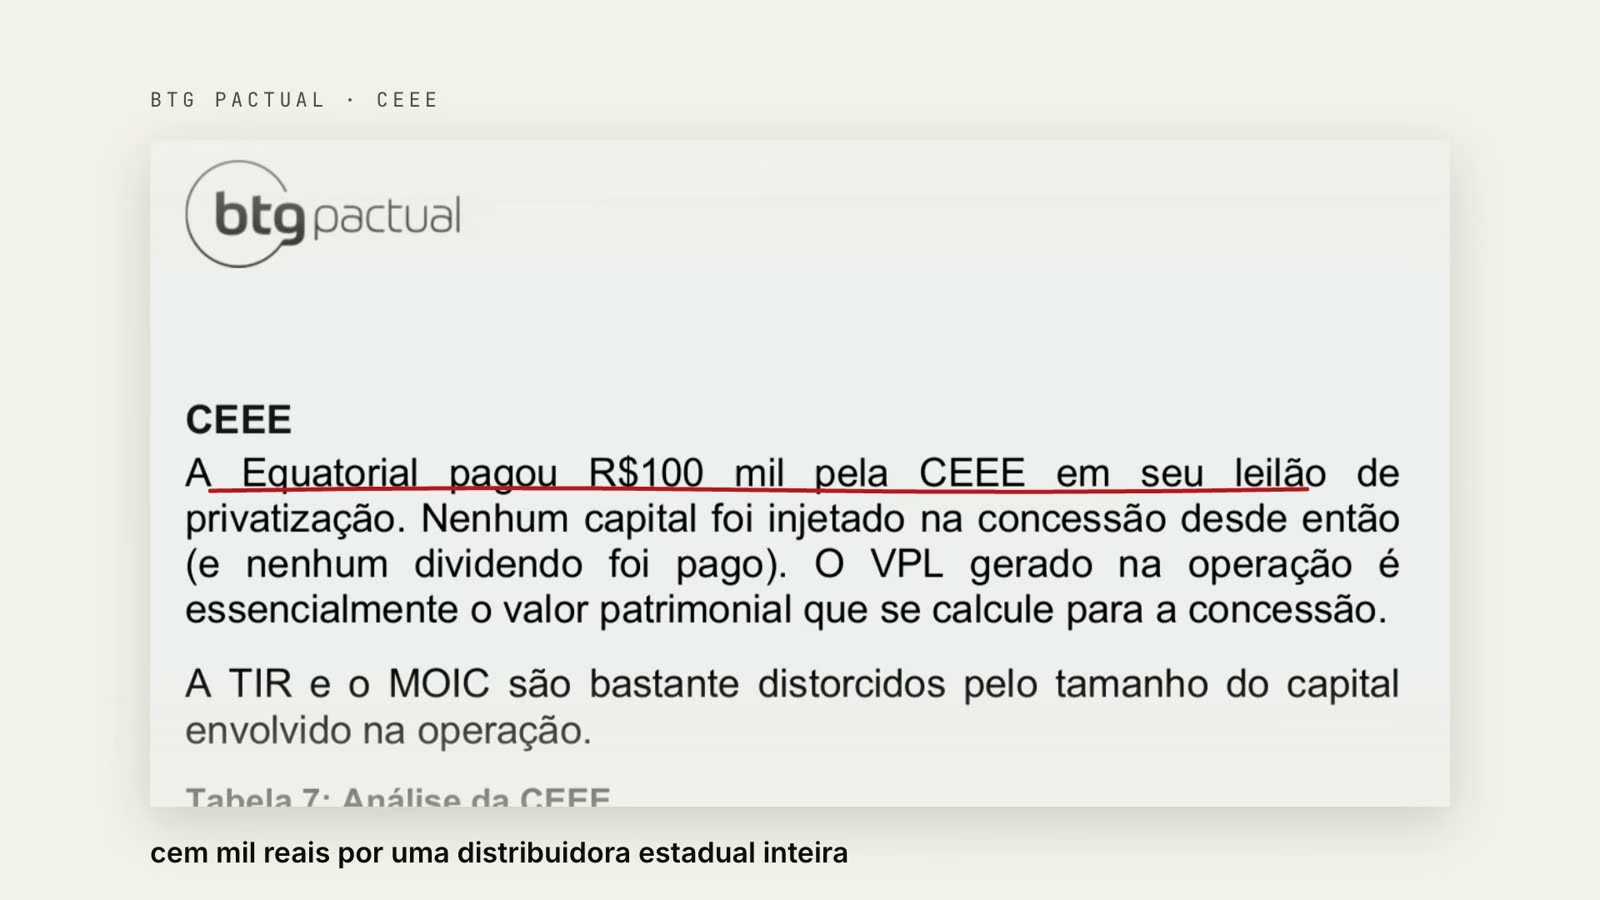
A minha favorita da história inteira é a CEEE, do Rio Grande do Sul. No leilão de privatização, o preço pago foi R$ 100 mil. Cem mil reais por uma distribuidora de energia estadual inteira, o preço de um carro usado.
Agora pensa na sala desse leilão. Quantas mãos subiram? Uma. Da Equatorial. Ela estava sozinha.
Quem leva uma distribuidora quebrada leva junto a dívida inteira e leva junto o problema. R$ 100 mil é o que sobra de preço quando não tem mais ninguém disposto a assumir essa bucha. O preço não estava barato. O preço estava sozinho.
CEA: o primeiro erro
É aí que a fase 2 acaba e aparece o primeiro erro. Na CEA, no Amapá, a Equatorial botou cerca de R$ 400 milhões e nunca mais viu um centavo. Nenhum dividendo até hoje. O BTG calcula que a concessão vale menos que zero.
Sete distribuidoras, um concorrente
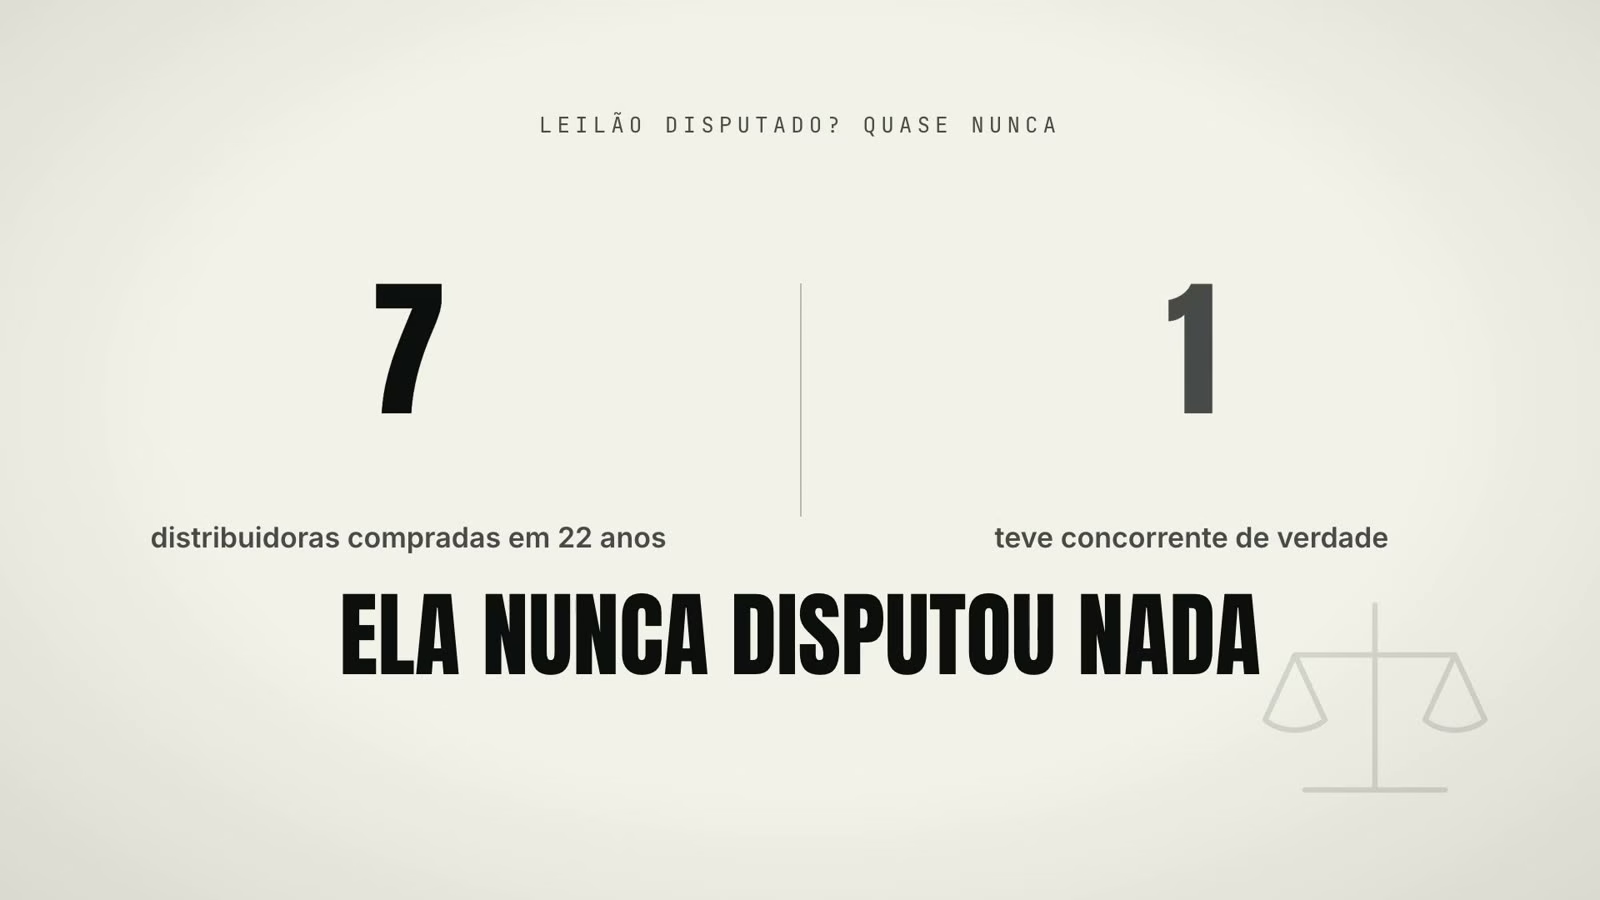
Das sete distribuidoras que a Equatorial comprou, só uma teve concorrente de verdade no caminho. Uma em sete. Nos leilões de transmissão de 2016, quase ninguém apareceu. Ela nunca precisou disputar nada.
Até que, em 2021 e 2022, ela resolveu disputar.
Fase 3: 2021, juro no chão e a Echoenergia
Lembra de 2021? Juro no chão, dinheiro sobrando, todo mundo achando que ia dar certo. A Equatorial olhou para o próprio negócio e decidiu que precisava de outros negócios. Entrou em saneamento e em energia renovável.
Foi pra leilão cheio de gente, brigou por ativo que todo mundo queria e levou. Só que ganhar um leilão disputado quer dizer uma coisa só, e não é que você foi o mais esperto. Quer dizer que você foi quem topou pagar mais caro.
Na CSA, a empresa de saneamento do Amapá, ela botou R$ 679 milhões. Segundo erro: o BTG também vê valor negativo nesse negócio.
Echoenergia: o maior erro da história dela
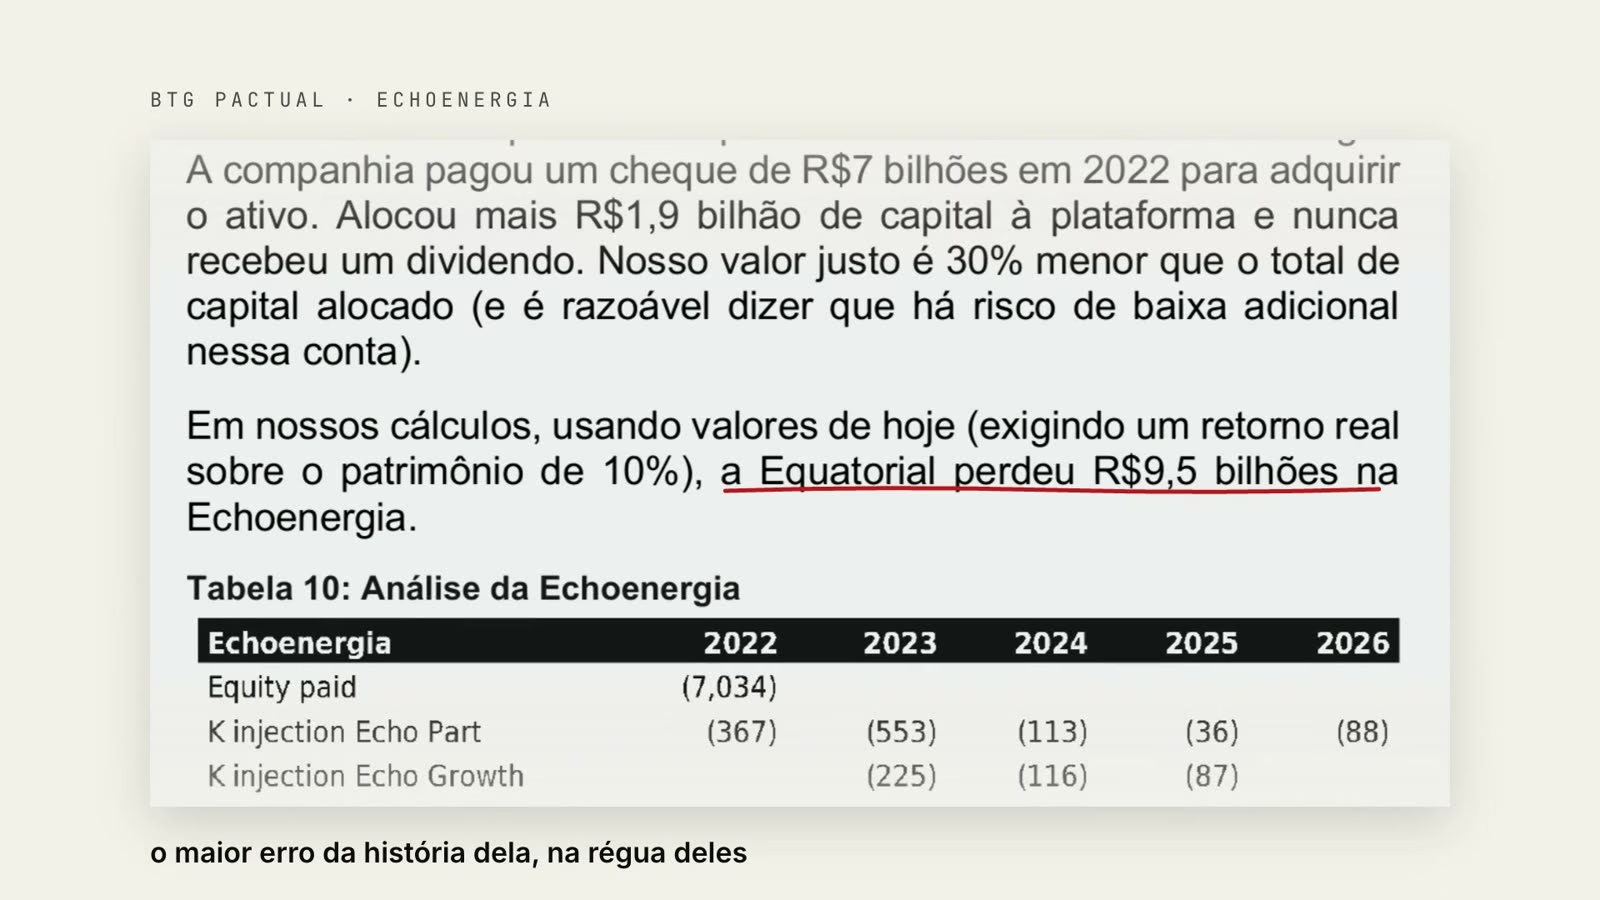
Aí veio a Echoenergia, uma plataforma de energia renovável comprada em 2022. O cheque foi de R$ 7 bilhões. Somando os aportes que vieram depois, foram quase R$ 9 bilhões que entraram nesse negócio. Dividendo recebido até agora: zero.
O valor justo que o BTG calcula para esse ativo é 30% menor do que o dinheiro que entrou. E o próprio relatório diz que ainda dá pra piorar.
Agora passa a mesma régua nisso. Aquele dinheiro não ficou parado quatro anos de graça: ele deveria estar rendendo inflação mais 10%, como tudo no relatório. O que ele deixou de render conta junto com o que ele perdeu de valor. Por essa régua, a Equatorial perdeu R$ 9,5 bilhões na Echoenergia.
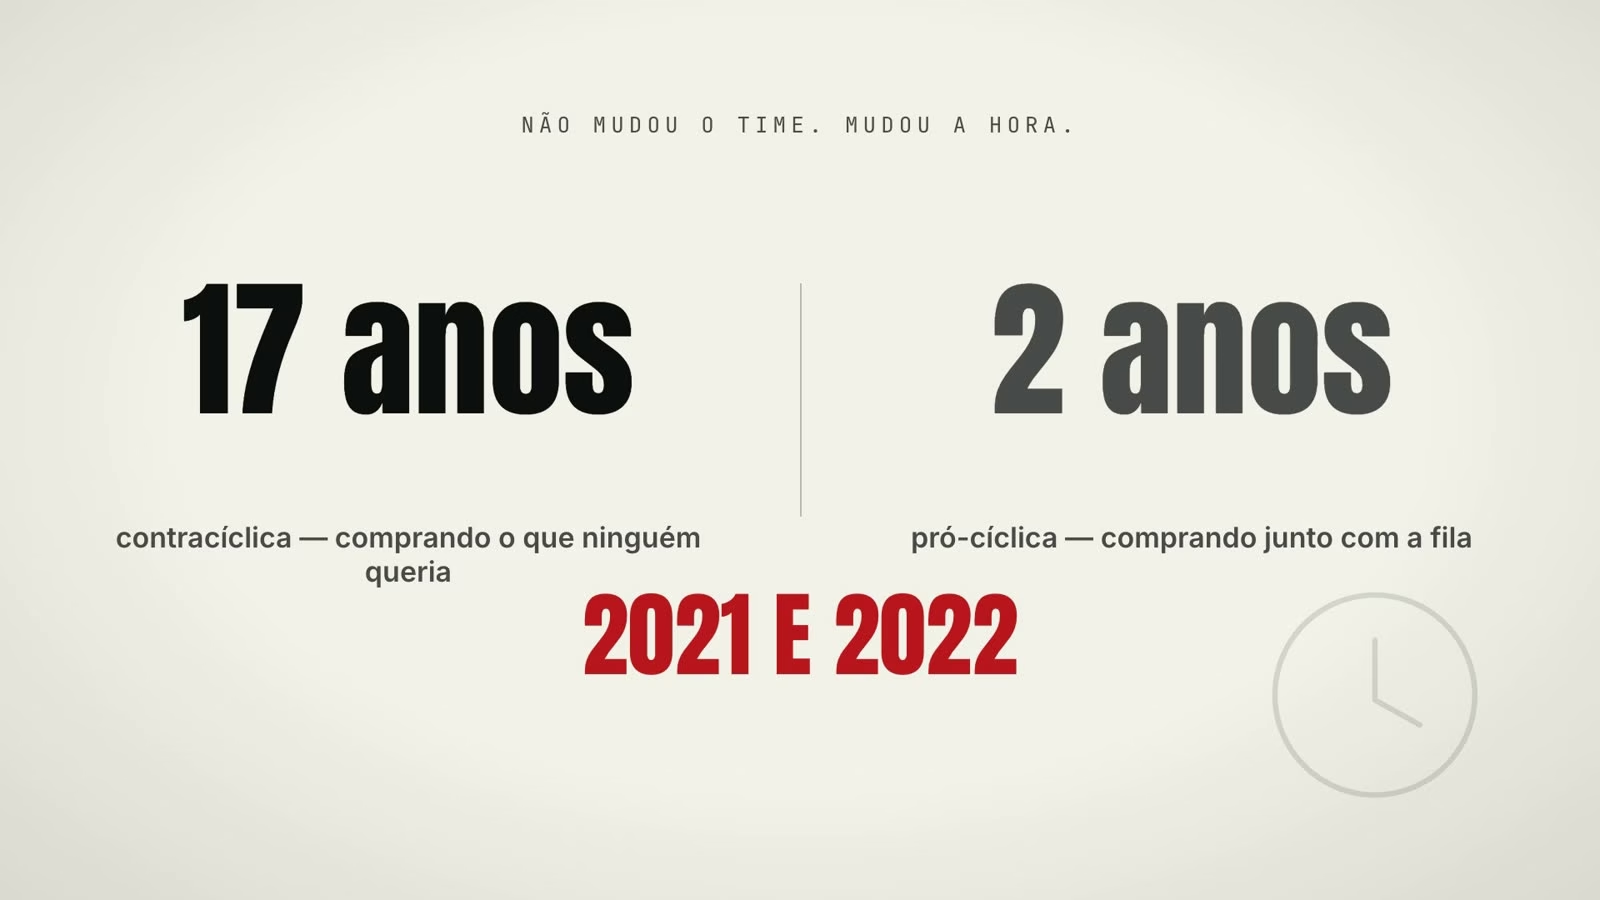
Contracíclica por 17 anos, pró-cíclica por 2
A melhor alocadora de capital do Brasil perdeu tudo isso num ativo que todo mundo queria, num ano em que dinheiro era barato. E dinheiro barato não é desculpa. É a explicação inteira.
Não foi burrice, foi coerência com um cenário errado. Em 2021 o custo de capital era baixíssimo de fato, não era opinião. Com juro quase zero, projeto ruim parece bom, porque a conta fecha. A Equatorial fez a conta certa com a premissa da época. A premissa é que mudou.
O relatório dá um nome pra isso: ela deixou de ser contracíclica e virou pró-cíclica.
- Contracíclico é comprar quando está difícil comprar: juro alto, crédito difícil, todo mundo vendendo.
- Pró-cíclico é comprar junto com a multidão, quando está fácil.
O espelho de 2021 e 2022
Agora olha o espelho. 2021 e 2022 foi exatamente quando muita gente entrou em cripto, em ação de tecnologia, naquele fundo que o cara do story indicou, naquele IPO safado. Não porque todo mundo era burro. Porque estava fácil e todo mundo estava fazendo.
E eu estou nesse espelho junto com você, não vou fazer cara de quem assistiu de fora. Naqueles dois anos eu passei mais tempo procurando o que comprar do que perguntando quem mais estava comprando. E até hoje tem coisa daquela época na carteira que me faz passar vergonha na hora de mostrar pro contador.
A melhor alocadora de capital do país cometeu o mesmo erro, no mesmo ano, pelo mesmo motivo. Se você quer um consolo, está aí. Se quer uma lição, ela é mais dura: acertar 17 anos seguidos não te protege do 18º.
Fase 4: Sabesp, Copasa e a volta ao manual
Depois da Echoenergia, a história deixa de ser sobre erro e passa a ser sobre uma coisa mais rara: corrigir o erro sem ficar falando dele.
A Equatorial voltou a comprar, agora Sabesp e Copasa, as duas de saneamento. Mas repara em como ela comprou:
- as duas sem concorrência;
- as duas com o custo de capital no Brasil lá em cima;
- as duas com retorno alto já embutido na proposta, ou seja, só entrou em preço que já nascia bom.
Ela voltou para o manual que sempre tinha dado certo. O resultado até agora: na Sabesp, o investimento já multiplicou por 2,5 vezes contra o valor justo calculado pelo BTG. Somando Sabesp e Copasa, são R$ 8,2 bilhões de valor criado. Sem carta de arrependimento pro acionista: botou o chinelinho da humildade e voltou a fazer compra boa.
Juro alto: ruim pra empresa, bom pra quem compra
É daí que vem a tese do relatório de que vão aparecer novas oportunidades em distribuição e saneamento no Brasil se o juro continuar alto por mais tempo, como está agora. Juro alto machuca a própria Equatorial, que também paga juros. Mas abre a porta para compras em que ninguém mais tem fôlego pra entrar.
Juro alto é ruim para a empresa e bom para quem tem dinheiro pra comprar. A Equatorial é os dois ao mesmo tempo.
O maior erro custou 5 vezes o maior acerto
Lembra da Cemar e da Echoenergia? Passando a mesma régua de inflação mais 10% nos dois cheques:
| Cemar | Echoenergia | |
|---|---|---|
| Ano da compra | 2004 | 2022 |
| Cheque na época | R$ 99 milhões | R$ 7 bilhões |
| Cheque em dinheiro de hoje | R$ 2,57 bilhões | R$ 12,8 bilhões |
| Quanta gente disputava | ninguém | fila |
| Resultado na régua do BTG | 54% ao ano por 22 anos | −R$ 9,5 bilhões |
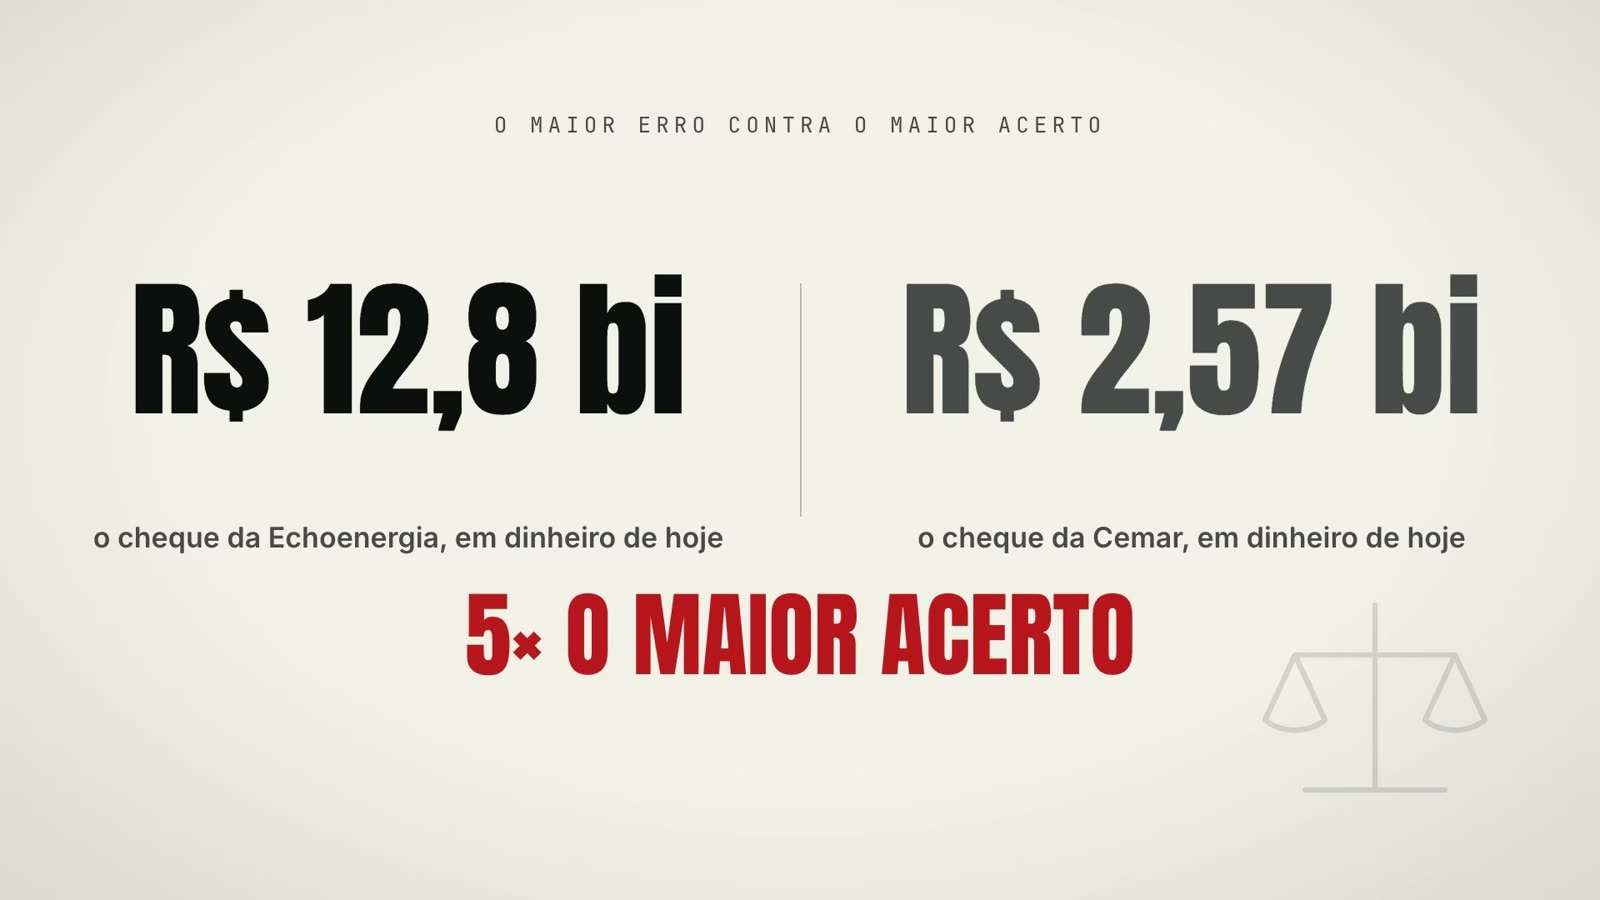
A diferença entre os dois não foi o setor, nem o tamanho, nem o time, nem a planilha. Foi quanta gente tinha na sala. Na Cemar, sala vazia. Na Echoenergia, fila.
A conta da fila: a pergunta de dez segundos
A lição que eu tiro desse relatório cabe numa pergunta, e você faz antes de botar dinheiro em qualquer lugar: quantas pessoas estão comprando isso comigo agora?
Se tem fila, você não achou uma oportunidade: você entrou num leilão. E em leilão leva quem paga mais, o que é o mesmo que dizer que leva quem errou a conta por último.
Se não tem fila, aí você tem trabalho pela frente. Precisa descobrir se não tem fila porque ninguém viu, ou porque todo mundo viu e passou batido. As duas respostas dão dinheiro. Uma dá dinheiro pra você, a outra dá dinheiro pro cara que te vendeu.
E a Equatorial, afinal?
Esse relatório fala muito mais do passado do que do futuro. Isso quer dizer que a Equatorial vai continuar sendo uma boa compradora de bons negócios? Não quer dizer. Quer dizer que ela tem um histórico muito bom. Errou em alguns momentos, mas, via de regra, acertou mais do que errou.
O relatório do BTG tem recomendação de compra. Eu não vou repetir preço-alvo aqui, porque preço-alvo é opinião de uma casa, com premissa de uma casa, e muda. O que não muda é o mecanismo por baixo. Com juro alto por mais tempo, faz sentido olhar com carinho para empresas que criam valor com o tempo em vez de destruir, principalmente se o que você quer é uma carteira perene e pagadora de dividendos lá na frente.
Perguntas frequentes
Quanto valor a Equatorial criou com aquisições?
Segundo o relatório do BTG Pactual de 25 de agosto de 2026, cerca de R$ 57 bilhões em 22 anos, medidos em dinheiro de hoje e descontando inflação mais 10% ao ano. A empresa inteira vale perto de R$ 45 bilhões na bolsa.
Qual foi a melhor compra da Equatorial?
Pela taxa de retorno, a Cemar: R$ 99 milhões em 2004 e 54% ao ano por 22 anos. Em valor criado, Cemar e Celpa aparecem praticamente empatadas, na casa dos R$ 20 bilhões cada.
Quanto a Equatorial perdeu com a Echoenergia?
Na régua do BTG, R$ 9,5 bilhões. Foram quase R$ 9 bilhões entre compra e aportes, nenhum dividendo, e valor justo 30% abaixo do capital alocado.
O que é empresa contracíclica e pró-cíclica?
Contracíclica compra quando está difícil comprar: juro alto, crédito caro, todo mundo vendendo. Pró-cíclica compra junto com a multidão, quando está fácil. A Equatorial foi contracíclica por 17 anos e pró-cíclica em 2021 e 2022.
Juro alto é bom ou ruim para a Equatorial?
Os dois. Encarece a dívida da própria empresa, mas tira concorrentes dos leilões e abre espaço para comprar ativos a preço bom, como aconteceu com Sabesp e Copasa.
Sou sócio da EQI Investimentos, que é ligada ao BTG Pactual, autor do relatório citado. Este conteúdo é educacional e não é recomendação de compra ou venda de nenhum ativo.