⏰ 12 min de leitura
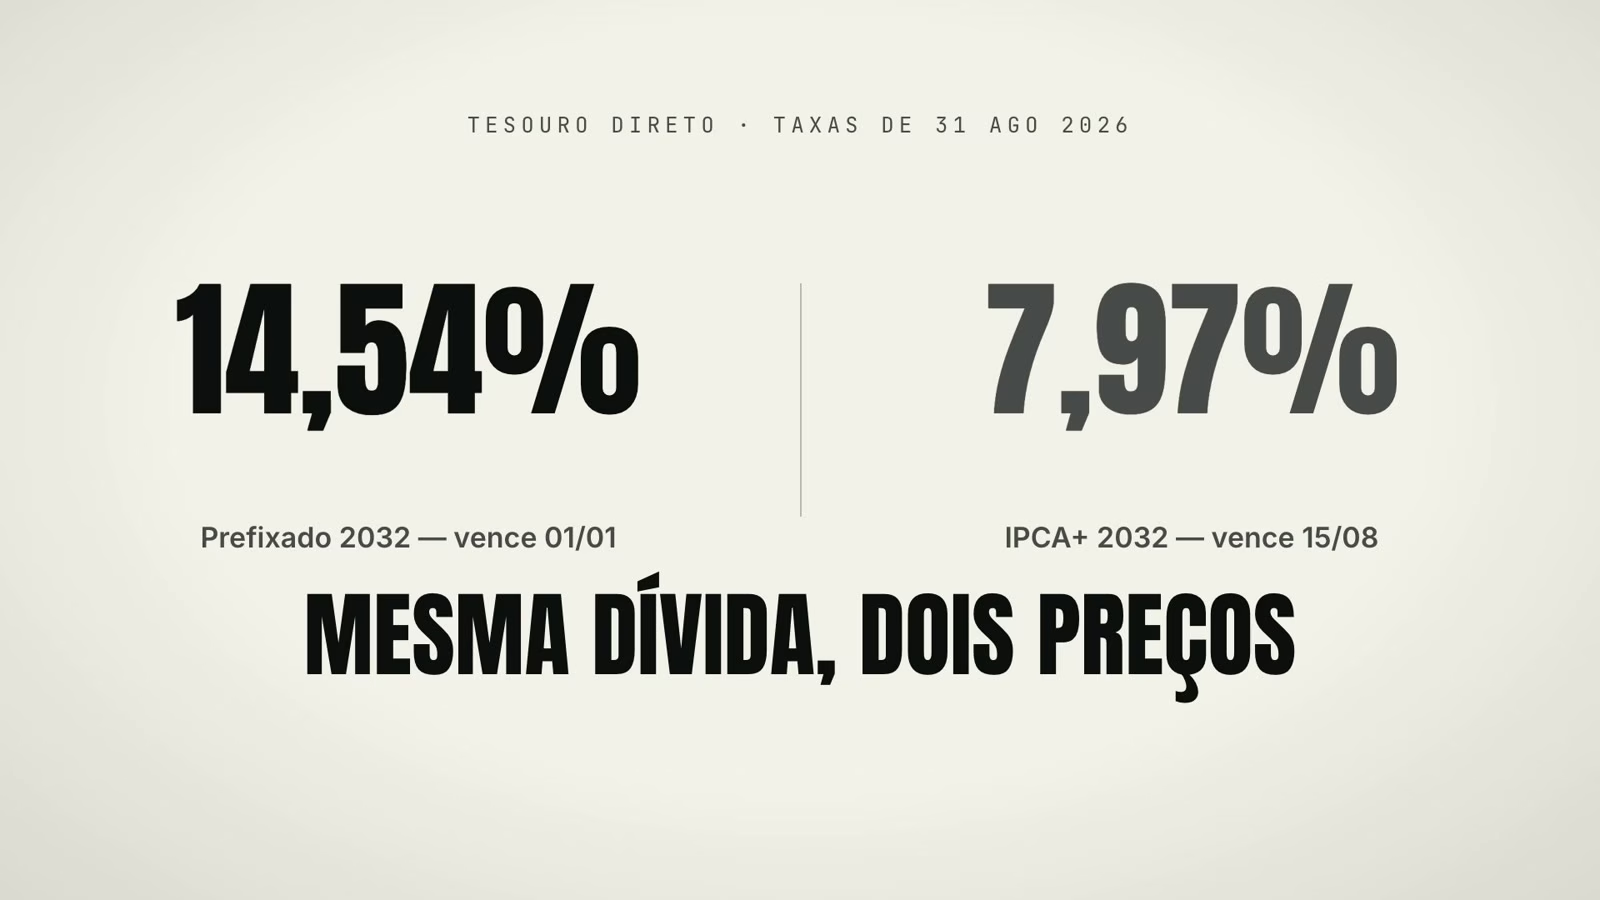
Abre a tela do Tesouro Direto. Prefixado 2032: 14,54% ao ano, travado, aconteça o que acontecer. Você empresta pro governo hoje e já sabe o número que volta lá na frente. Duas linhas abaixo, mesma tela, mesmo governo, mesmo ano: IPCA+ 2032, 7,97% mais a inflação.
Parece que você tem duas opções. Não tem. É a mesma dívida com dois preços, e a diferença entre eles é uma aposta que já foi feita com o seu dinheiro, sem ninguém te perguntar nada.
Guarda esse número: 6,09%. Não é a inflação de hoje e não é previsão de banco nenhum. É a inflação por ano que o mercado já embutiu no seu título até 2032, e ela sai de uma divisão que você faz no celular em oito segundos. Com R$ 10 mil, essa aposta vale R$ 2.057 de diferença em cinco anos. E já deixo claro: isso aqui não é indicação de compra nem de venda de nada. É conta, e a conta é sua.
Prefixado e IPCA+: o que cada um te promete
Antes da conta, o básico, em palavra de gente:
- Prefixado te paga um número fechado. Chova ou faça sol, com inflação alta ou baixa, os 14,54% ao ano são os mesmos.
- IPCA+ te paga a inflação que acontecer de verdade, com um pedaço fixo grudado em cima. IPCA é a inflação oficial, aquela que o IBGE mede no arroz e na conta de luz (e que provavelmente é bem diferente da inflação da sua casa, mas essa é outra briga).
| Título (taxas de 31/08/2026) | Taxa | O que você sabe hoje | Vencimento |
|---|---|---|---|
| Prefixado 2032 | 14,54% ao ano | O número exato que volta, se carregar até o fim | 1º de janeiro |
| IPCA+ 2032 | 7,97% + inflação | Só o pedaço fixo; a inflação você descobre no caminho | 15 de agosto |
Olhando assim, 14,54 parece muito maior que 7,97. Só que você está comparando laranja com laranja descascada. Um já vem com a inflação dentro, o outro soma a inflação depois.
O churrasco do casamento de 2032
Pensa comigo. Sua irmã marcou o casamento, e o casamento é em 2032. Ela vira pra você, que é o cara do churrasco da família há uns 15 anos, e pede: fecha o preço hoje comigo.
Você tem duas respostas possíveis:
- “Fecho.” E o que acontecer com a picanha até lá é problema seu. Churrasqueiro velho que é, você bate o olho e chuta um preço lá na frente.
- “Eu cobro o preço da picanha no dia da festa, mais a minha mão de obra por cima.”
O prefixado é a primeira resposta. O IPCA+ é a segunda. Preço fechado ou preço do dia: é a mesma escolha, e sempre foi essa escolha.
Só que quando você fecha o preço, tem um número dentro do seu orçamento que você nunca escreveu no papel: a picanha que você imaginou. Você não fala pra sua irmã, ela não pergunta, e mesmo assim esse número está lá, cobrado dentro de um preço fechado. O mercado faz exatamente a mesma coisa com você, e também não escreve esse número na tela.
A conta da picanha: como achar a inflação implícita
Pega a calculadora do celular agora. Digita 1,1454 e divide por 1,0797. Aquele 1 na frente é só os 100% do seu dinheiro; o resto é a taxa de cada título.
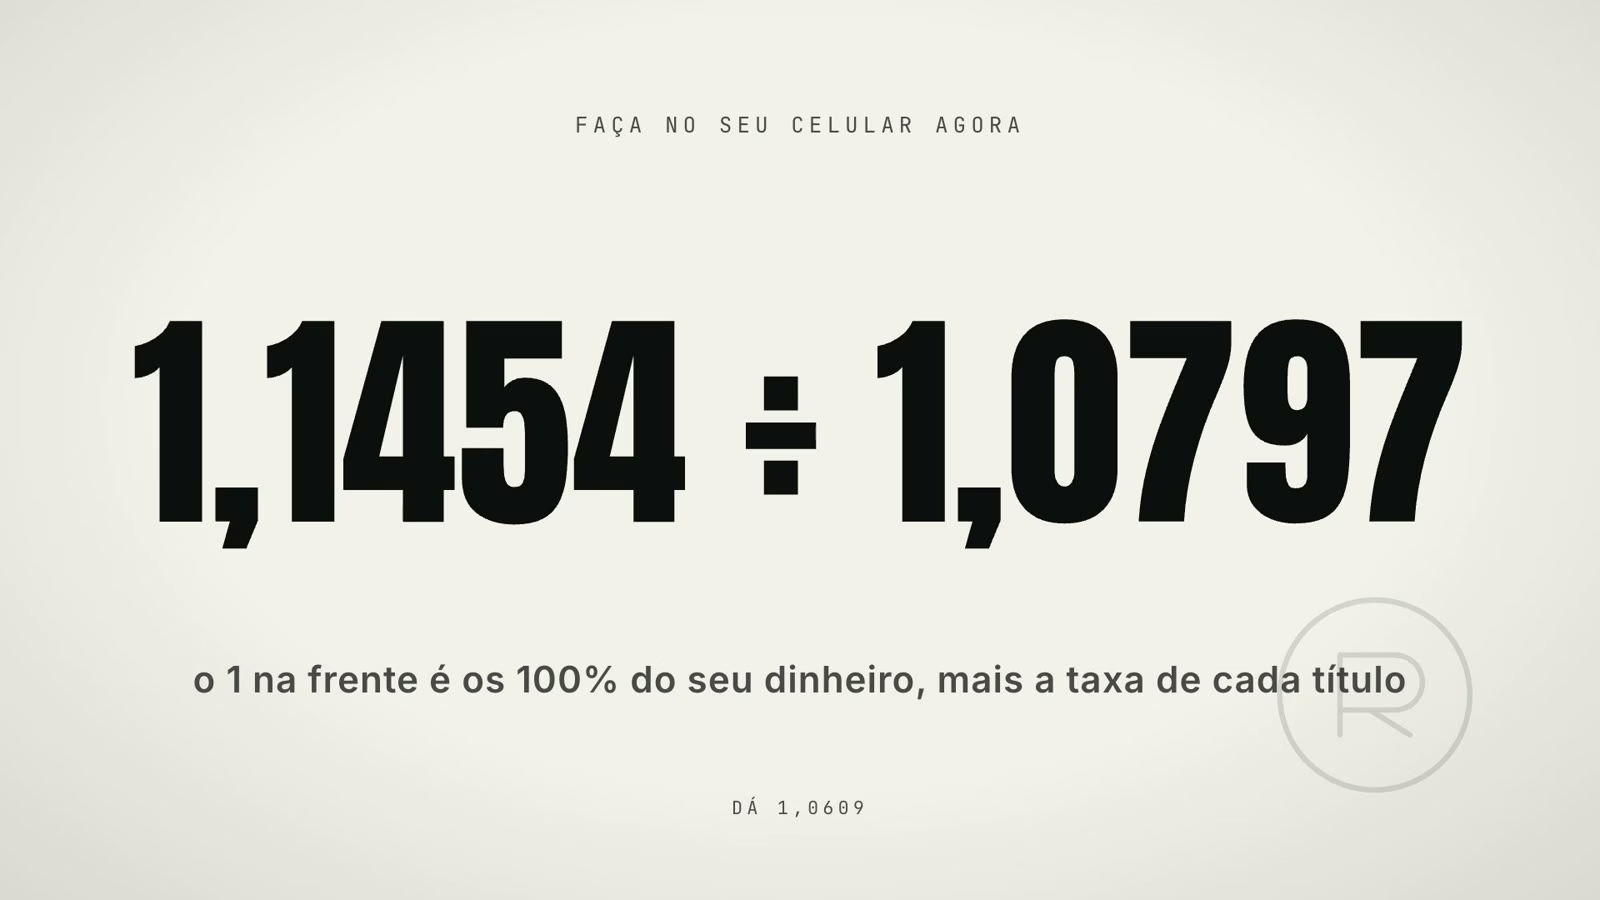
Deu 1,0609. Você acabou de achar sozinho a inflação que o mercado botou dentro do preço: 6,09% ao ano, todo ano, até 2032. Eu não te contei nada. Quem contou foi a calculadora.
Isso tem nome: é a inflação implícita. Eu chamo de conta da picanha. É a inflação que empata os dois títulos. Se a inflação real vier exatamente 6,09% por ano, prefixado e IPCA+ entregam a mesma coisa. Se vier menor, o prefixado ganha. Se vier maior, o IPCA+ ganha.
Dois detalhes de honestidade
Primeiro: os vencimentos não batem certinho. O prefixado vence em janeiro e o IPCA+ vence em agosto, uns sete meses de diferença. Então trate o 6,09% como aproximado. Se for repetir isso na mesa do bar pro Zé Sabichão, fala “aproximadamente” que ninguém te corrige.
Segundo, e esse dói de verdade: os 14,54% são seus se você carregar o título até o vencimento. Vendeu antes, você vende pelo preço do dia, e o preço do dia sobe e desce todo santo pregão. No título travado, o que fica travado é a taxa. O preço não. É a tal marcação a mercado. Dá pra vender muito bem ou muito mal no meio do caminho, e quem precisa do dinheiro antes não escolhe o dia.
A manchete é 14,54. A decisão está no 6,09
Repara no que a conta fez com a tela. O número grande deixou de ser um número só. A taxa cheia do prefixado é o juro de verdade do IPCA+ com a inflação implícita colocada por cima. As duas coisas vendidas juntas, num pacote só, sem etiqueta separando.
A manchete é 14,54. A linha que carrega a decisão inteira é o 6,09. E aí vem a pergunta de dez mil reais: 6,09% é caro ou é barato?
O que o mercado diz na entrevista e o que ele cobra no preço
Começa pelo que já aconteceu. A inflação medida nos 12 meses até julho de 2026 foi de 4,44%. Não é projeção de ninguém. É o que já aconteceu com o seu carrinho de supermercado, que está cada vez mais vazio pelo mesmo dinheiro.
Agora o que o mercado projeta. O Focus é aquela pesquisa que o Banco Central faz toda semana com bancos e gestoras pra saber o que eles esperam de inflação, Selic e dólar. Erra bastante, mas sai toda segunda-feira e dá pra receber por e-mail.
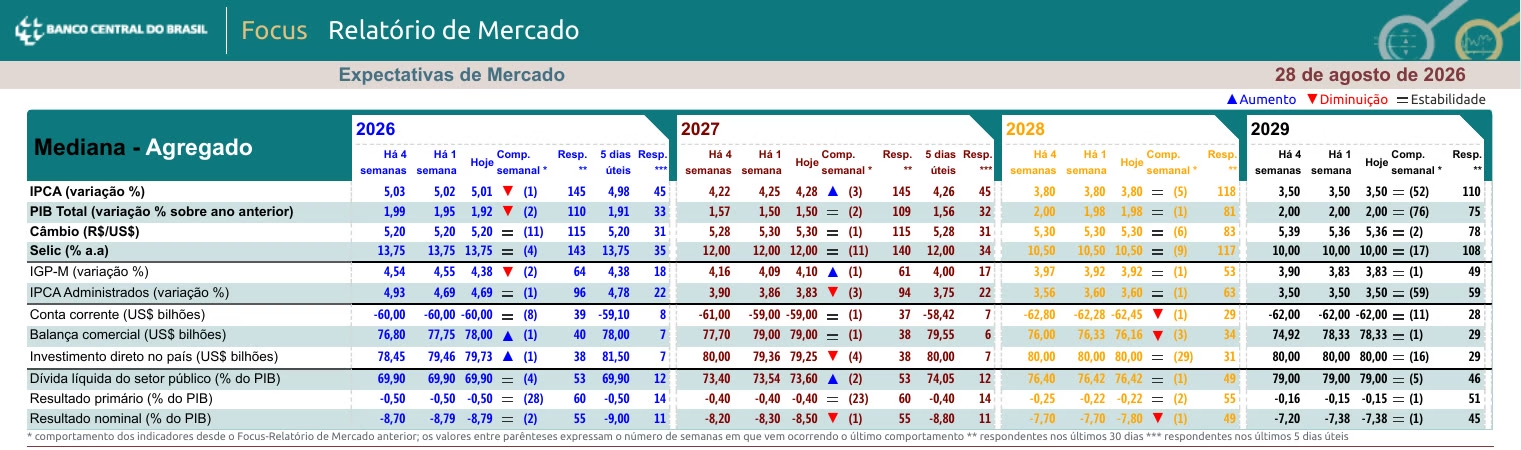
| Ano | IPCA projetado pelo Focus (28/08/2026) |
|---|---|
| 2027 | 4,28% |
| 2028 | 3,80% |
| 2029 e 2030 | 3,50% |
| Média dos próximos 4 anos | 3,77% ao ano |
| Inflação cobrada no preço do prefixado 2032 | 6,09% ao ano |
Traduzindo: na entrevista, o mercado diz 3,77%. No preço, ele te cobra 6,09%. É o mesmo sujeito falando duas coisas com a mesma boca. Uma ele fala na televisão, a outra ele te cobra no débito automático.
E ele não está mentindo em lugar nenhum. Só não escreve isso na tela em uma única linha. Quem decide é você.
Tirando a prova em outro vencimento
Uma linha só, num título só, ainda é pouco pra confiar. Então testa em outro vencimento: o par de 2037. Prefixado a 14,56% e IPCA+ do mesmo ano a 7,65%.
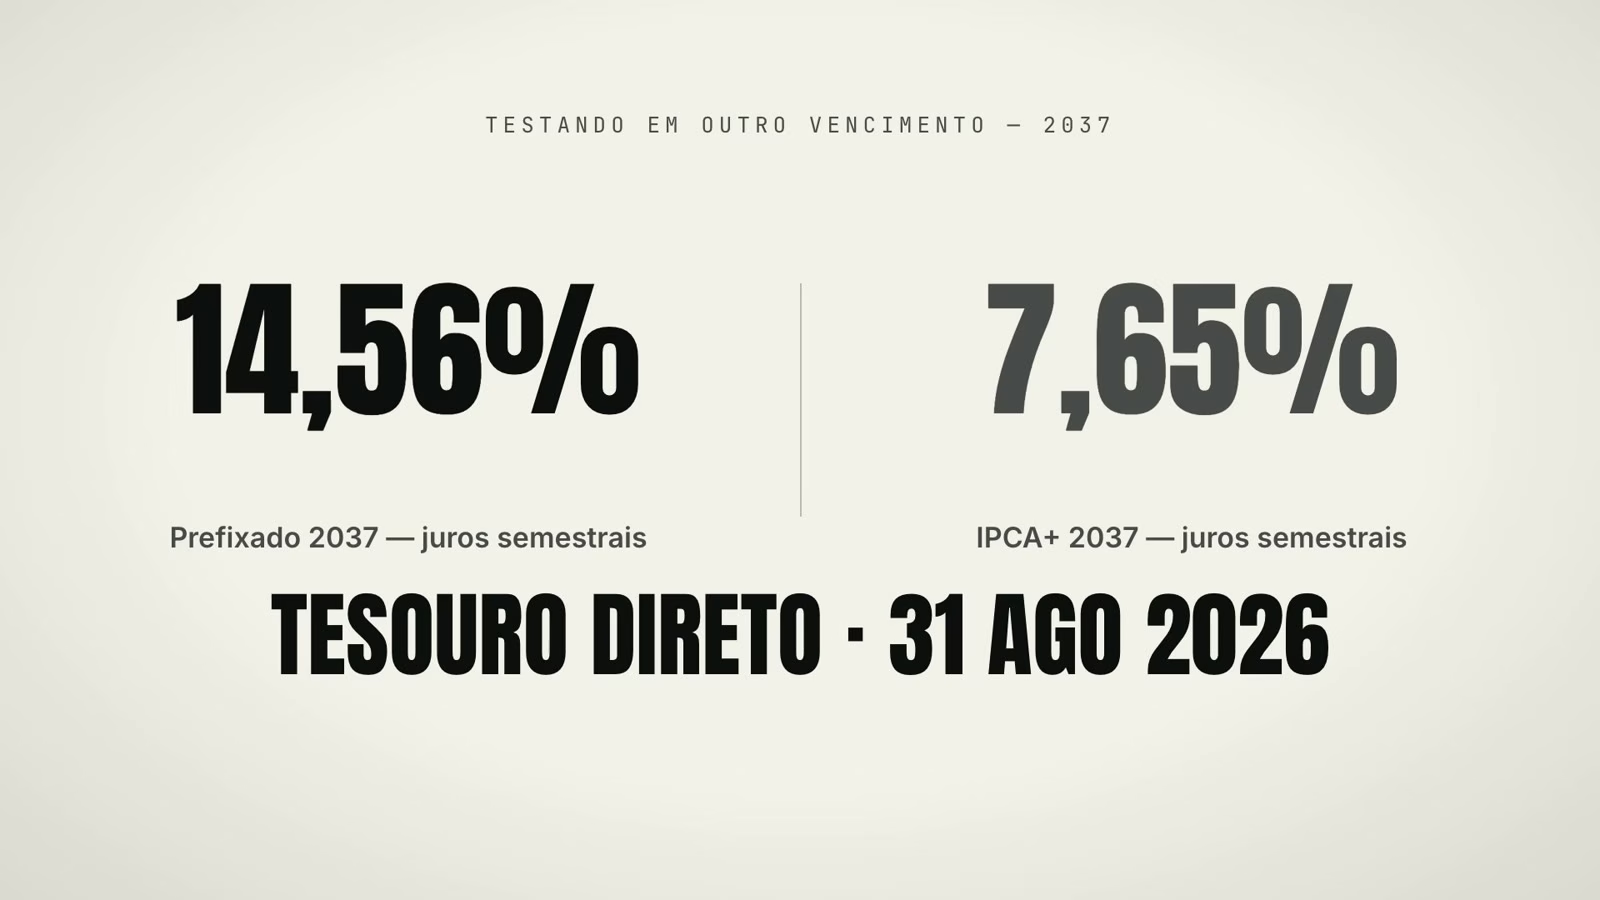
Esses dois pagam juros semestrais, com cupom caindo na sua conta no meio do caminho em vez de tudo no fim. Mas a divisão é a mesmíssima: 1,1456 dividido por 1,0765. O resultado dá 6,42%. Não é sorte de um título só. É o preço do churrasco em toda mesa.
Tem gente grande dos dois lados dessa mesa
Primeiro, uma tradução: juro real é o que sobra pra você depois de tirar a inflação. No vídeo eu mostro o gestor de renda fixa da Armor Capital dizendo que 8% de juro real não é prêmio, é custo esperado. E ele não só acha isso: opera apostando na queda dessa inflação implícita. É a conta deste post, com dinheiro de gestora em cima.
Do outro lado tem gente que discorda, como sempre. Muita gente prefere ficar no pós-fixado, o título que rende o juro do dia, sobe e desce junto com a Selic (a taxa básica que o Banco Central define), e você só descobre quanto rendeu depois que rendeu. É o de menor risco. Quem está com medo costuma ir pro pós. Quem está otimista compra um prefixado bonitinho e esquece na gaveta.
Só que a gaveta tem dois finais. Se a Selic cair pra 2%, quem travou 14% está rindo. Se ela for pra 18%, o prefixado continua pagando os mesmos 14%, e quem ficou no pós está rindo da cara dele.
6,09% é muito? O que 26 anos de inflação respondem
Preço não se confere no Focus. Se confere no histórico. Porque olhando só o Focus, 6,09% parece dinheiro esquecido em cima da mesa.
Então eu peguei a inflação mensal do Brasil desde janeiro de 2000 e montei todas as janelas de cinco anos que couberam até julho de 2026. Deu 260 janelas. São 260 casamentos, se você quiser continuar na metáfora do churrasco.
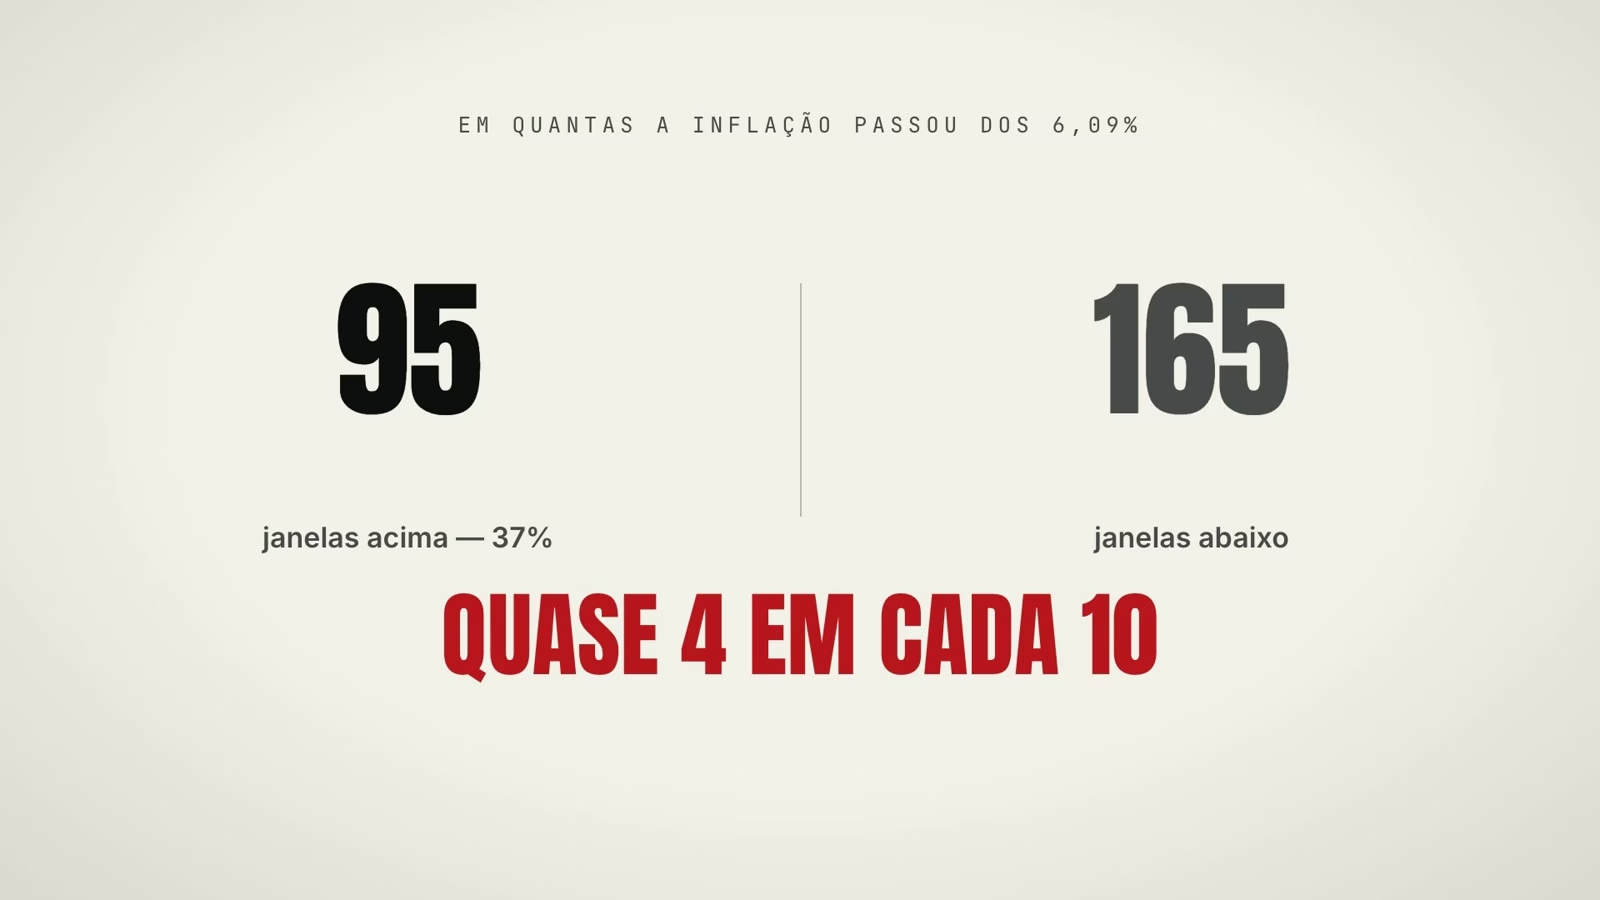
Em 95 delas, 37%, a inflação média ficou acima de 6,09% ao ano. Quase 4 em cada 10 festas em que quem fechou o preço saiu perdendo.
Não é história de vovô
Você pode pensar que isso é coisa da época do cruzeiro e das trocas de moeda. Não é. A última dessas 95 janelas terminou em novembro de 2025, poucos meses atrás. E a janela que está rodando agora, de agosto de 2021 a julho de 2026, deu 5,62% ao ano. Ficou abaixo, mas encostou.
A pior janela do século
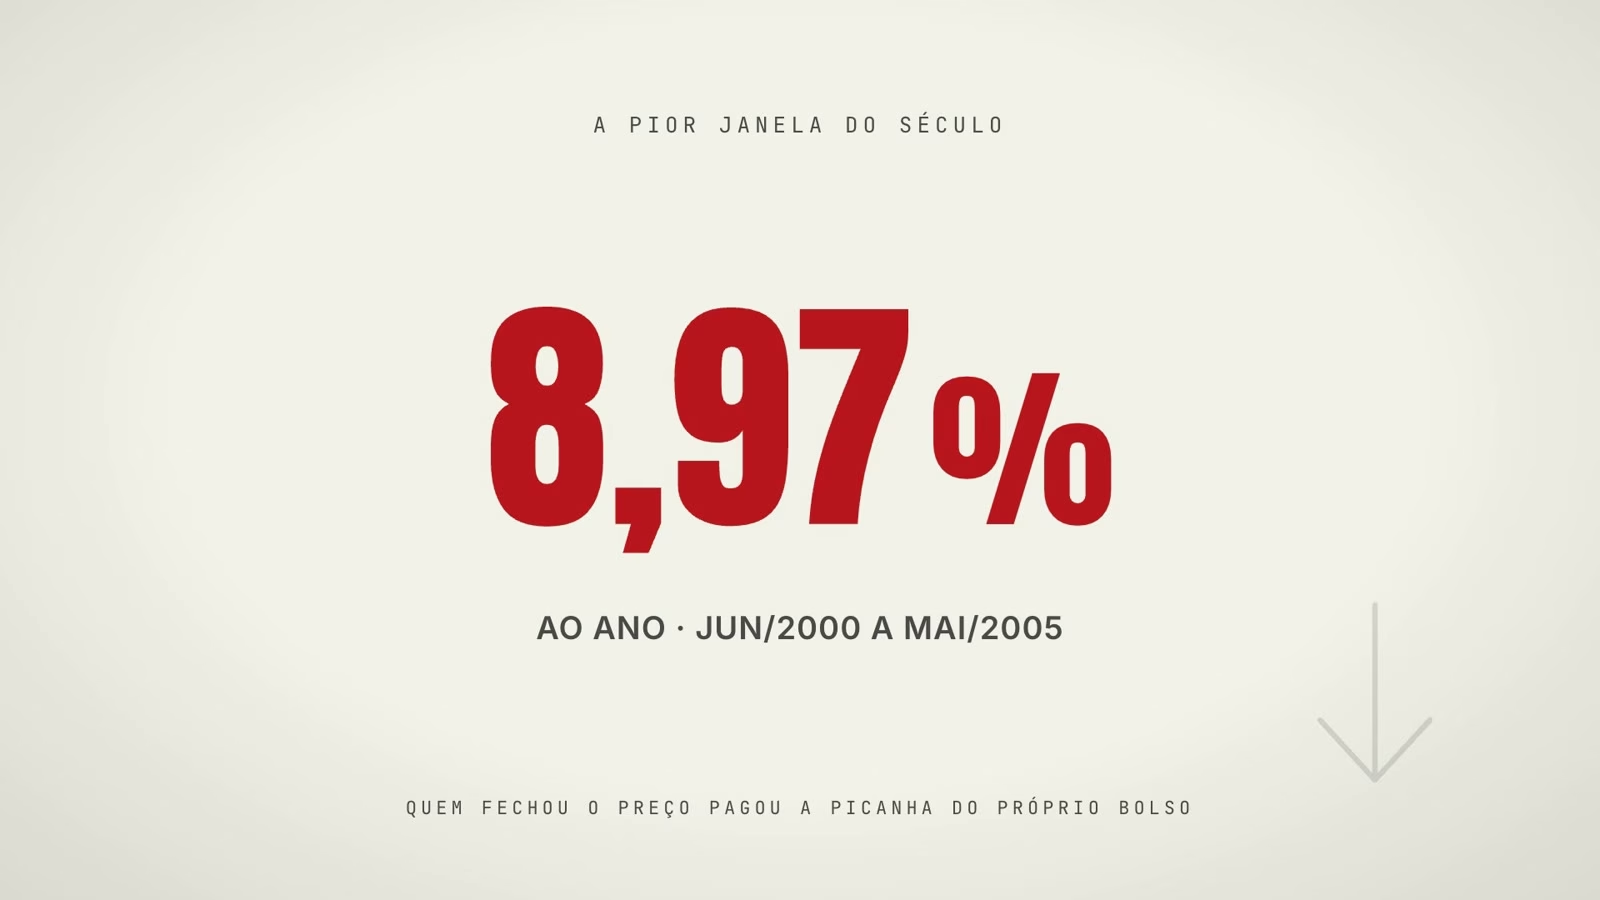
De junho de 2000 a maio de 2005, a inflação média foi de 8,97% ao ano. Quem tinha fechado o preço do churrasco naquela época pagou a picanha do próprio bolso durante cinco anos, sorrindo pra família e chorando no banho.
Então repete comigo: prefixado não é dinheiro de graça. Prefixado é a aposta de que o Brasil vai ficar chato por cinco anos seguidos. Nas últimas 260 tentativas, essa aposta perdeu 95 vezes.
E quem comprou IPCA+ não comprou errado. Comprou o outro lado do mesmo bilhete: o lado que dorme tranquilo se a inflação estourar. Seria sacanagem minha te vender o prefixado como dinheiro de graça só porque a conta ficou bonita na tela. Quem está do lado da inflação alta também está sendo pago pra estar lá. Só precisa saber que foi isso que comprou.
Quanto essa aposta vale em reais
Percentual engana. Então vamos pro tamanho da aposta em real.
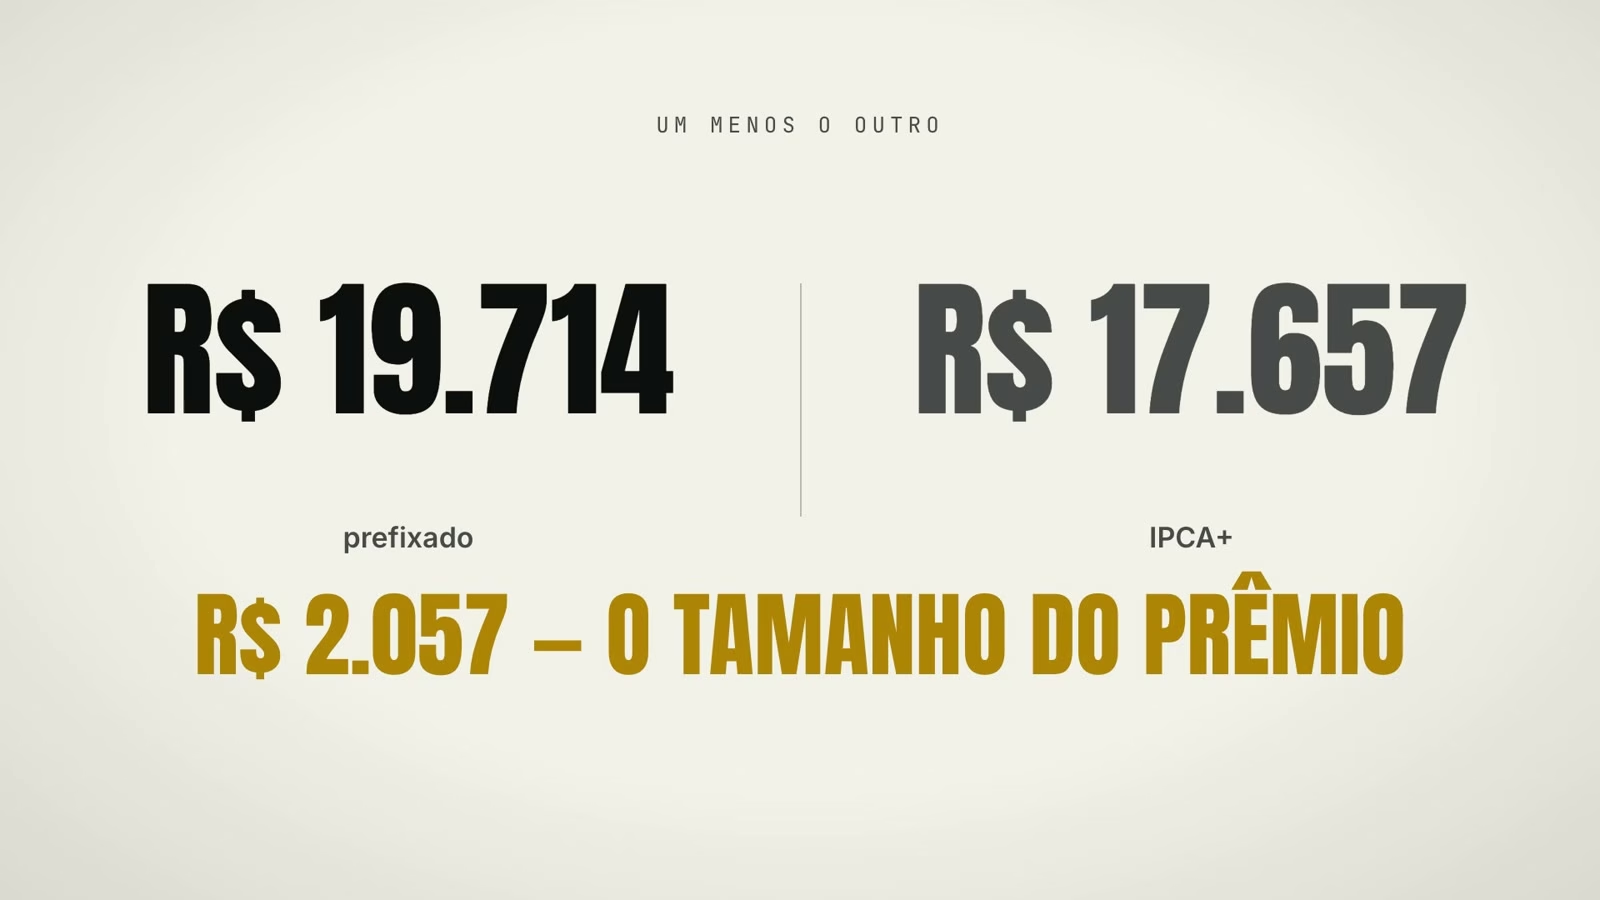
| R$ 10 mil por 5 anos | Valor final | Condição |
|---|---|---|
| Prefixado a 14,54% ao ano | R$ 19.714 | Segurando o papel até o vencimento, sem vender no meio |
| IPCA+ a 7,97% com a inflação média do Focus (3,77%) | R$ 17.657 | Se a inflação vier maior, esse número sobe junto; se cair, cai |
| Diferença | R$ 2.057 | O prêmio de quem acerta a picanha |
Um detalhe: até o vencimento são cinco anos e pouquinho. Usei cinco anos redondos pra caber na cabeça, não pra bater no calendário. É você tendo fechado o preço do churrasco e cumprindo a palavra até o dia da festa.
Esses R$ 2.057 são o valor exato da aposta que eu montei lá no começo. Não é ganho garantido de ninguém. É o tamanho do prêmio de quem acerta a picanha. E o que esses R$ 2.057 compram é bem específico: cinco anos de Brasil sem susto de inflação. Você acabou de ver quantas das 260 janelas não entregaram isso.
Não é uma aposta ruim. Mas também não é uma aposta sem risco. Se a picanha estourar, esses mesmos R$ 2.057 mudam de lado e viram o seu prejuízo.
Passo a passo pra fazer a conta em qualquer dia
Essa conta funciona em qualquer dia, com qualquer vencimento, sem depender da opinião de ninguém:
- Abre a tela do Tesouro Direto.
- Acha um prefixado e um Tesouro IPCA+ que vencem no mesmo ano.
- Soma 100 em cada taxa (14,54 vira 114,54; 7,97 vira 107,97).
- Divide o prefixado pelo IPCA+ e multiplica por 100.
- Tira o 100 de volta. O que sobrar é a inflação que o mercado já te cobrou.
Aí vem a única pergunta que importa: você acha que a inflação brasileira fica abaixo desse número pelos próximos cinco anos?
- Se acha que fica abaixo, o preço fechado te paga mais: prefixado.
- Se acha que a inflação estoura, o preço do dia te paga mais: IPCA+.
Hoje esse número é mais ou menos 6,09%, e as duas respostas honestas estão em cima da mesa. O Focus diz que a inflação fica bem abaixo. As últimas 260 janelas dizem que ela estourou quase 4 vezes em cada 10.
E na carteira, como fica?
Numa carteira de renda fixa, o que eu acho mais sensato é ter um pedaço em IPCA+, um pedaço em prefixado e um pedaço em pós-fixado. Olha os últimos quatro anos: a inflação ficou muito alta, depois caiu até dar deflação; os juros subiram muito, começaram a cair, voltaram a subir mais do que se esperava, e agora querem cair, mas com eleição no meio do caminho.
Muita coisa pode acontecer. Com os três, você não aposta a carteira inteira num cenário só. Em algumas janelas de tempo você vai acertar e em outras vai errar. O que não dá é comprar sem saber qual aposta está fazendo.
Faz a conta da picanha antes de comprar qualquer título com data lá na frente. O número não aparece na tela, mas está no seu extrato de qualquer jeito, do mesmo jeito que a picanha estava no orçamento do churrasco que você fechou sem pensar cinco anos atrás.
FAQ: prefixado ou IPCA+
O que é inflação implícita?
É a inflação anual que deixa o prefixado e o IPCA+ do mesmo vencimento empatados. Ela já vem embutida no preço do prefixado. Com as taxas de 31/08/2026, o par 2032 dava 6,09% ao ano e o par 2037, 6,42%.
Como calcular a inflação implícita no celular?
Soma 100 nas duas taxas, divide a do prefixado pela do IPCA+, multiplica por 100 e tira 100. Com 14,54% e 7,97%: 114,54 ÷ 107,97 = 1,0609, ou seja, 6,09% ao ano.
Quando o prefixado rende mais que o IPCA+?
Quando a inflação média até o vencimento fica abaixo da inflação implícita. Se ficar acima, o IPCA+ rende mais. Nas 260 janelas de cinco anos desde 2000, a inflação passou de 6,09% ao ano em 95.
Posso perder dinheiro no prefixado?
Se vender antes do vencimento, sim: você vende pelo preço do dia, que sobe e desce com a marcação a mercado. A taxa contratada só é garantida pra quem carrega o título até o fim. E mesmo carregando, se a inflação estourar, você perde para o IPCA+ em poder de compra.
Qual é melhor: prefixado, IPCA+ ou pós-fixado?
Depende da aposta que você quer fazer sobre a inflação e de quando vai precisar do dinheiro. Prefixado aposta em inflação baixa, IPCA+ protege de inflação alta e o pós-fixado acompanha a Selic, com menor risco. Ter um pouco de cada evita apostar tudo num cenário só.
Eu sou sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de compra ou venda de nenhum título.