⏰ 9 min de leitura
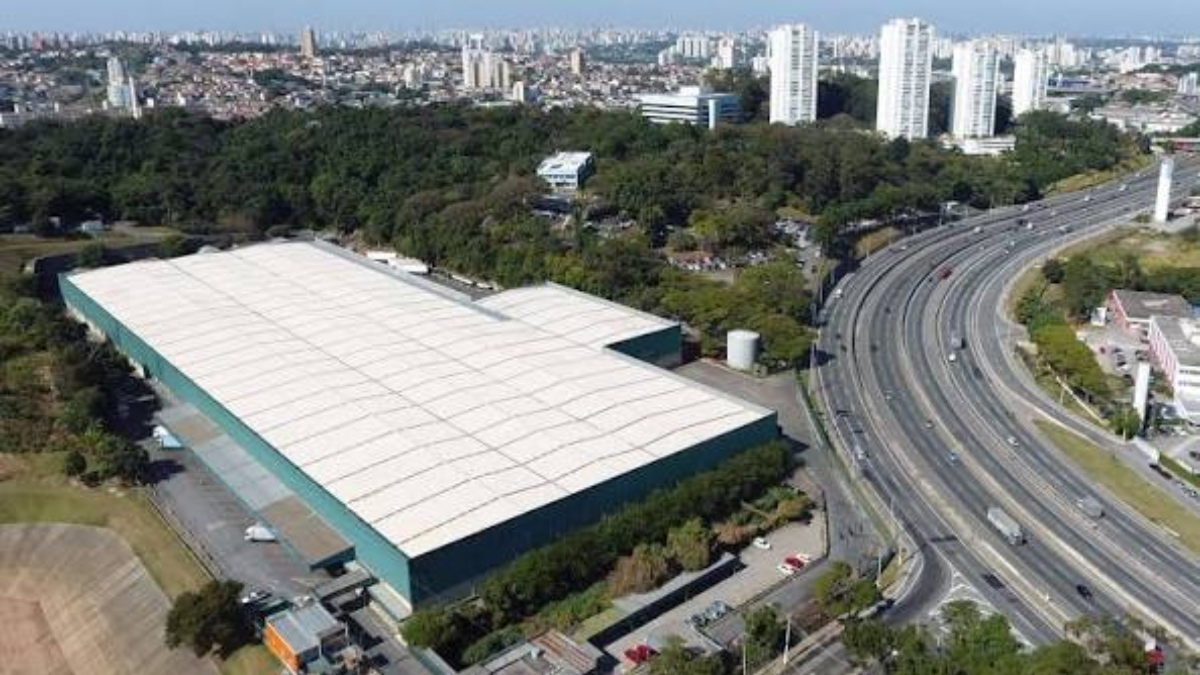
O GPA (Grupo Pão de Açúcar) rescindiu, essa semana, o contrato de locação de um galpão logístico alugado do fundo imobiliário BRCO11. A manchete que circulou nos grupos de investidores foi direta: “risco pro fundo”. Só que quem parou pra ler a letra miúda do contrato encontrou uma história bem diferente — e, pra quem entende o que está escrito ali, uma oportunidade de comprar cota barata no susto alheio.
Esse tipo de notícia é clássico gatilho de venda no pânico. Cotista vê “inquilino saiu”, associa a “fundo vai quebrar” e desova a posição na segunda-feira de manhã. Só que rescisão de contrato de galpão logístico premium não funciona como rescisão de aluguel residencial. Tem multa, tem prazo, e tem, principalmente, um mercado por trás que decide se essa saída é boa ou ruim notícia. Vamos por partes.
O que aconteceu, exatamente?
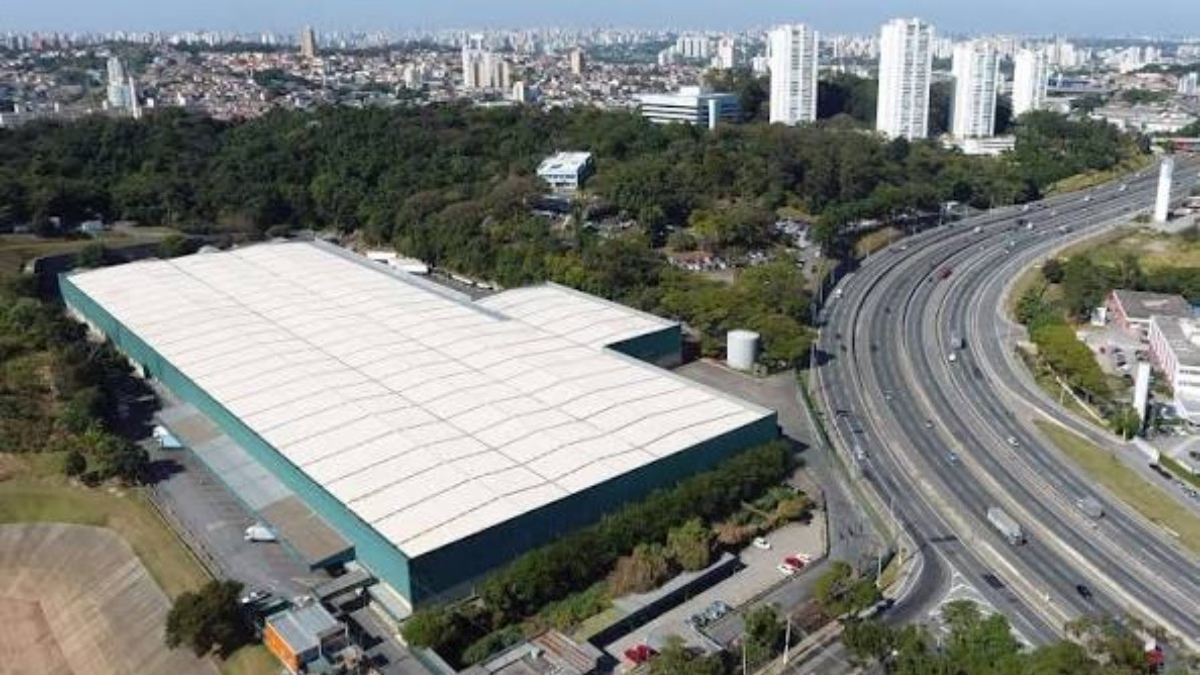
O GPA, que segue em processo de recuperação extrajudicial com cerca de R$4,5 bilhões em dívidas, comunicou a rescisão antecipada do contrato de locação de um galpão logístico de aproximadamente 35 mil m², operado pelo fundo BRCO11 (gerido pela Bresco Logística). O contrato tinha vigência prevista até 2032 — ou seja, o GPA está saindo com cerca de seis anos de antecedência em relação ao prazo original.
Isso, isoladamente, é o tipo de manchete que assusta quem vê o nome de uma varejista endividada ligado a “saída de contrato”. O problema é que a manchete parou aí — e não foi ler o que o próprio contrato prevê pra esse cenário.
A multa: quem sai antes do prazo banca a própria festa de despedida
Contrato de locação atípica (built-to-suit ou sale-and-leaseback, comum em galpões logísticos institucionais) tem cláusula de multa rescisória pesada — é assim que o fundo se protege de exatamente esse tipo de situação. No caso do BRCO11, a cláusula prevê:
- Multa de 4,5 vezes o valor do aluguel mensal vigente, corrigida pela inflação acumulada do contrato;
- 9 meses de aviso prévio obrigatório antes da desocupação efetiva.
Traduzindo pro Tanaka: isso não é calote, é o inquilino pagando o preço contratual por sair mais cedo. O fundo recebe uma indenização gorda em dinheiro — e ainda ganha quase um ano de colchão pra encontrar um substituto antes de o imóvel ficar de fato vazio.
Pra dar dimensão: o GPA pagava algo em torno de R$35/m² nesse galpão de 35 mil m², o que equivale a uma receita mensal na casa de R$1,23 milhão. É esse valor — multiplicado por 4,5 e corrigido — que vira indenização caso a rescisão se confirme nos termos contratuais.
O galpão é pequeno pro fundo, e a região está com pouca vacância
Aqui está o dado que a manchete de choque não mostrou: o galpão do GPA representa apenas 6% da área bruta locável total do BRCO11. Não é o ativo âncora do fundo, não é metade da carteira — é uma fatia pequena de um portfólio bem mais diversificado.
E o cenário de recolocação também favorece o fundo. A vacância de galpões logísticos last-mile num raio de 30 km de São Paulo está em torno de 5,3% — um mercado historicamente apertado, sem terreno disponível sobrando pra construção de novos concorrentes na região. Isso significa duas coisas na prática:
- É relativamente rápido achar outro inquilino pra esse tipo de ativo bem localizado;
- O preço pedido hoje na região já está acima do que o GPA vinha pagando — ou seja, mesmo que o fundo precise de alguns meses pra recolocar, o novo contrato tende a sair mais caro que o antigo.
Trocando em miúdos: o fundo perde um inquilino ruim (varejista endividada em recuperação extrajudicial) e tem boa chance de ganhar um inquilino melhor, pagando mais. Isso não é o roteiro de “fundo em risco” que a manchete vendeu.
Já vimos esse filme antes — e ele terminou bem pro fundo
Não é a primeira vez que o GPA sai de um imóvel operado pela mesma gestora. Numa saída anterior, do galpão conhecido como Bresco São Paulo, o ativo foi vendido com ganho de capital — não liquidado com prejuízo, não ficou vago indefinidamente. A gestora conseguiu transformar a saída de um inquilino em um evento de realização de lucro pros cotistas.
| Cenário | O que a manchete sugere | O que o contrato e o histórico mostram |
|---|---|---|
| Rescisão antecipada | Risco de vacância e perda de renda | Multa de 4,5x aluguel + 9 meses de aviso protegem a receita do fundo |
| Tamanho do galpão | Não especificado (soa grave) | Apenas 6% da área total do fundo — evento pontual, não estrutural |
| Recolocação | Incerta | Vacância regional de 5,3%; preço de mercado já acima do praticado pelo GPA |
| Precedente (Bresco SP) | Não mencionado | Ativo similar foi vendido com lucro após saída do GPA |
| Recomendação das casas de research | Não mencionado | Mantida como compra após o anúncio |
Reforçando esse ponto: as duas principais casas de research que cobrem o BRCO11 mantiveram a recomendação de compra depois do anúncio da rescisão. Uma delas classificou o impacto de curto prazo como praticamente nulo, desde que a multa contratual seja de fato paga integralmente — o que nos leva ao único risco real dessa história.
Qual é o risco de verdade nessa história?
Aqui vale honestidade, não hype. O risco não é “o fundo vai perder um inquilino”. O risco é o GPA, em recuperação extrajudicial, não conseguir honrar a multa rescisória integralmente — seja por falta de caixa, seja por renegociação forçada dentro do próprio processo de recuperação. É esse cenário, e não a rescisão em si, que mereceria atenção de quem acompanha o papel de perto.
Mesmo nesse cenário mais pessimista — vacância total do galpão, sem nova locação e sem recebimento integral da multa —, a própria administradora do fundo estima um impacto de aproximadamente R$0,08 por cota. É um teto teórico de perda, não uma previsão de fato consumado. E é um número pequeno demais pra justificar pânico generalizado na cota.
Por que a manchete “risco pro fundo” engana o cotista desatento
O erro de leitura mais comum aqui é tratar “inquilino saiu” como sinônimo de “fundo está em apuros”. Fundo de logística premium, com múltiplos inquilinos, ativos bem localizados e gestão ativa, é desenhado justamente pra absorver esse tipo de evento — a multa contratual existe exatamente pra isso. Quando um inquilino menos qualificado (uma varejista endividada) sai e abre espaço pra um inquilino que paga mais em uma região de vacância baixa, isso é rotatividade saudável de portfólio, não sinal de deterioração.
O Tanaka que vende a cota no pânico de segunda-feira, sem ler o contrato, vai descobrir — 9 meses depois, quando o novo inquilino assinar pagando mais caro — que trocou o pior locatário do prédio por um melhor. Só que aí a cota dele já foi embora, e o ganho ficou pra quem comprou na baixa irracional.
O que é o BRCO11, afinal?
Pra quem chegou nessa notícia sem conhecer o fundo: o BRCO11 é um FII de galpões logísticos gerido pela Bresco Logística, focado em ativos last-mile — aqueles galpões próximos aos grandes centros urbanos, usados por varejistas e operadores logísticos pra entregar rápido dentro da malha da cidade. É esse tipo de imóvel que sustenta a operação de e-commerce e delivery em regiões como a Grande São Paulo.
A carteira do fundo é pulverizada entre vários inquilinos e vários ativos — característica que limita justamente o tipo de risco que a manchete tentou vender: o de que a saída de um único locatário comprometeria o fundo inteiro. Com o galpão do GPA representando 6% da área total, mesmo no cenário (pouco provável, dado o histórico da gestora) de o imóvel ficar vago por um bom tempo, o impacto no todo segue limitado.
Vale notar também que esse tipo de fundo costuma negociar contratos atípicos de longo prazo justamente com cláusulas de multa pesadas — é a engenharia contratual que sustenta a previsibilidade de receita que atrai o cotista de FII de logística em primeiro lugar. Quando o mercado reage com pânico a uma rescisão que já estava contratualmente precificada, geralmente é sinal de oportunidade pra quem entende a mecânica, não de risco real.
Perguntas frequentes sobre o BRCO11 e a rescisão do GPA
O BRCO11 vai parar de pagar dividendos por causa dessa rescisão?
Não há indicação disso. O galpão em questão representa apenas 6% da área total do fundo, e a multa rescisória (4,5x o aluguel + correção) foi desenhada justamente pra compensar a perda de receita durante o período de recolocação.
Quanto tempo o BRCO11 tem pra achar um novo inquilino?
O contrato prevê 9 meses de aviso prévio antes da desocupação efetiva — tempo que o fundo usa pra negociar a recolocação, considerando uma vacância regional de apenas 5,3% na Grande São Paulo.
O GPA vai pagar a multa mesmo estando em recuperação extrajudicial?
Esse é o principal ponto de atenção real da história. A obrigação contratual existe, mas a capacidade de pagamento integral depende da situação financeira do GPA dentro do processo de recuperação — é o risco que merece acompanhamento, não a rescisão em si.
Vale a pena comprar BRCO11 depois dessa notícia?
Este texto não é recomendação de compra ou venda. A leitura aqui é sobre como interpretar corretamente o evento contratual — cabe a cada investidor avaliar o fundo dentro da própria estratégia e perfil de risco, com apoio de um assessor.
Fundos imobiliários de logística são mais arriscados que os de shopping ou lajes corporativas?
Cada segmento tem seu próprio conjunto de riscos. Logística costuma ter contratos mais longos e cláusulas de multa mais rígidas, o que reduz o impacto de rescisões pontuais — mas cada fundo precisa ser analisado individualmente, olhando concentração de inquilinos, localização dos ativos e histórico de gestão.
📥 Quer simular quanto precisa investir em FIIs pra viver de renda?
Baixe grátis o simulador da EQI Research: Simulador Vivendo de Renda com FIIs
Conclusão: leia o contrato antes de reagir à manchete
O GPA saindo de um galpão logístico do BRCO11 não é, por si só, um evento de risco pro fundo — é exatamente o tipo de cenário que a cláusula de multa rescisória de 4,5x o aluguel foi desenhada pra proteger. O galpão é pequeno frente ao portfólio total, a região tem vacância baixa, o histórico de recolocação da gestora é positivo, e as casas de research mantiveram a recomendação de compra. O único ponto que merece atenção de verdade é a capacidade do GPA de honrar a multa dentro do processo de recuperação extrajudicial — não a rescisão em si.
Gostou da análise? No canal Investir e Cocar eu trago esse tipo de leitura de contrato e fundo imobiliário toda semana, sem hype e sem manchete de choque.
👉 youtube.com/@investirecocar