⏰ 7 min de leitura
Atualizado em 7 de outubro de 2026.
Uma LCI pagando 92% do CDI e um CDB pagando 110% do CDI parecem de mundos diferentes. Com R$ 100 mil por 1 ano, a diferença entre os dois dá R$ 24,53. Menos que uma pizza. Em 2 anos, o mesmo CDB passa na frente por R$ 1.087. A taxa no anúncio não decide nada sozinha: quem decide é o prazo, porque é ele que define quanto de Imposto de Renda o CDB paga.
Resposta curta
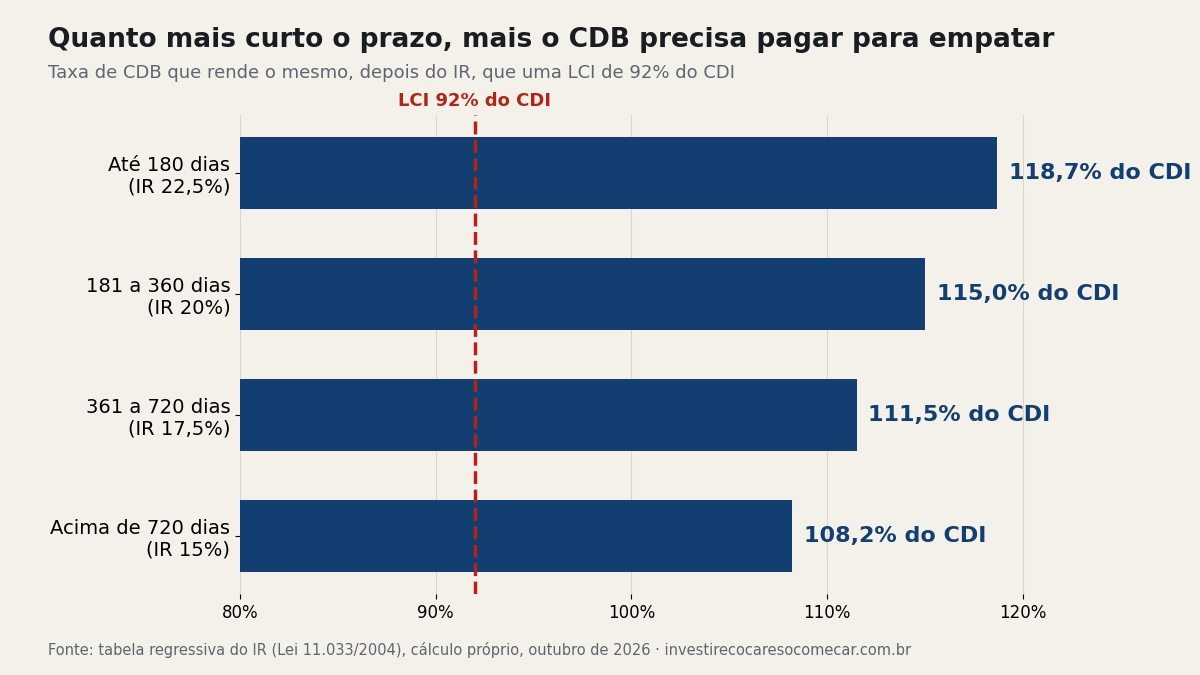
A LCI é isenta de IR para pessoa física. O CDB paga de 22,5% a 15% sobre o lucro, conforme o prazo. Para comparar, divida a taxa da LCI por (1 − alíquota do IR do CDB): se o CDB oferecido pagar mais que o resultado, ele rende mais. Exemplo: uma LCI de 92% do CDI empata com um CDB de 111,5% em aplicações de 361 a 720 dias e de 108,2% acima de 720 dias.
Se você quer pular a conta e colocar as suas taxas, use a calculadora LCI/LCA × CDB do site. Abaixo está o raciocínio por trás dela, a tabela completa e a conta em reais.
Por que não dá para comparar LCI e CDB pela taxa do anúncio?
Porque uma taxa é bruta e a outra já é líquida. A LCI (Letra de Crédito Imobiliário) e a LCA (Letra de Crédito do Agronegócio) não pagam Imposto de Renda para pessoa física. O que aparece no anúncio é o que cai na sua conta. Se você ainda não sabe bem como a LCI funciona, o guia o que é LCI explica do zero.
O CDB paga IR sobre o lucro, descontado no resgate, pela tabela regressiva:
| Prazo da aplicação (dias corridos) | IR sobre o lucro do CDB | Quanto do lucro fica com você |
|---|---|---|
| Até 180 dias | 22,5% | 77,5% |
| 181 a 360 dias | 20% | 80% |
| 361 a 720 dias | 17,5% | 82,5% |
| Acima de 720 dias | 15% | 85% |
Fonte: Lei 11.033/2004, art. 1º.
Na prática, de cada R$ 1.000 que o CDB rende em seis meses, R$ 225 ficam com a Receita. Depois de dois anos, ficam R$ 150. É por isso que o mesmo CDB fica mais competitivo quanto mais tempo você deixa o dinheiro parado nele.
Quanto o CDB precisa pagar para empatar com a LCI?
A conta é uma divisão: CDB equivalente = taxa da LCI ÷ (1 − IR). Uma LCI de 90% do CDI, num prazo acima de 720 dias, vira 90 ÷ 0,85 = 105,9% do CDI. Qualquer CDB acima disso, no mesmo prazo, rende mais. Abaixo, rende menos.
O caminho contrário também funciona: LCI equivalente = taxa do CDB × (1 − IR). Um CDB de 100% do CDI por mais de dois anos equivale a uma LCI de 85% do CDI.
A tabela abaixo já faz a conta. Ache a taxa da LCI na primeira coluna e vá até a coluna do prazo que você pretende ficar.
| LCI ou LCA (% do CDI, isenta) | CDB até 180 dias | CDB 181 a 360 dias | CDB 361 a 720 dias | CDB acima de 720 dias |
|---|---|---|---|---|
| 80% | 103,2% | 100,0% | 97,0% | 94,1% |
| 85% | 109,7% | 106,2% | 103,0% | 100,0% |
| 88% | 113,5% | 110,0% | 106,7% | 103,5% |
| 90% | 116,1% | 112,5% | 109,1% | 105,9% |
| 92% | 118,7% | 115,0% | 111,5% | 108,2% |
| 94% | 121,3% | 117,5% | 113,9% | 110,6% |
| 95% | 122,6% | 118,8% | 115,2% | 111,8% |
| 96% | 123,9% | 120,0% | 116,4% | 112,9% |
| 98% | 126,5% | 122,5% | 118,8% | 115,3% |
| 100% | 129,0% | 125,0% | 121,2% | 117,6% |
Fonte: cálculo próprio com a tabela regressiva do IR (Lei 11.033/2004). Valores em % do CDI que o CDB precisa pagar para render o mesmo que a LCI, depois do imposto.
Repare na linha de 85%. Por mais de dois anos, ela empata com um CDB de 100% do CDI, o CDB mais comum que existe. Em seis meses, o mesmo CDB comum perde feio: precisaria pagar 109,7% para alcançar essa LCI.
Um detalhe para quem gosta de precisão: a divisão simples é a regra que o mercado usa e serve bem para decidir. Com juros compostos, o CDB precisa de um pouco menos do que a tabela mostra. Na conta exata de 2 anos abaixo, o empate com a LCI de 92% sai em 106,2% do CDI, não em 108,2%. Se o CDB da sua comparação ficar colado no número da tabela, rode a calculadora com o prazo exato.
LCI de 92% ou CDB de 110%: quanto sobra em R$ 100 mil?
As premissas: CDI de 13,65% ao ano (taxa do Banco Central em 6 de outubro de 2026), mantido constante, 252 dias úteis por ano, sem resgate antes do vencimento. A LCI paga 92% do CDI. O CDB paga 110% do CDI.
| R$ 100 mil aplicados | LCI 92% do CDI | CDB 110% do CDI |
|---|---|---|
| 1 ano: valor bruto | R$ 112.492,85 | R$ 115.113,12 |
| 1 ano: IR descontado | R$ 0 | R$ 2.644,80 (17,5%) |
| 1 ano: valor líquido | R$ 112.492,85 | R$ 112.468,33 |
| 2 anos: valor bruto | R$ 126.546,41 | R$ 132.510,31 |
| 2 anos: IR descontado | R$ 0 | R$ 4.876,55 (15%) |
| 2 anos: valor líquido | R$ 126.546,41 | R$ 127.633,76 |
Fonte: cálculo próprio com o CDI de 13,65% ao ano (Banco Central, SGS 4389, 06/10/2026) e a tabela regressiva do IR.
Em 1 ano, o CDB anuncia R$ 2,6 mil a mais de rendimento e entrega R$ 2,6 mil para o imposto. Sobra uma diferença de R$ 24,53 a favor da LCI. Na prática, é empate.
Em 2 anos, o IR do CDB cai para 15% e a balança vira. O CDB termina com R$ 1.087,35 a mais. É uma parcela de celular, mas é do CDB.
Moral: a mesma dupla de taxas dá respostas diferentes conforme o prazo. Antes de comparar, decida por quanto tempo esse dinheiro pode ficar parado.
O que a tabela não mostra?
Prazo mínimo. Desde a Resolução CMN 5.215, de 22 de maio de 2025, a LCI e a LCA que não são corrigidas por índice de preços precisam ter prazo mínimo de 6 meses. A LCI corrigida mensalmente pela inflação tem prazo mínimo de 36 meses. Muitos CDBs têm liquidez diária. Se existe chance de você precisar do dinheiro antes, a LCI pode nem ser opção, por melhor que seja a taxa.
Garantia. CDB, LCI e LCA têm a mesma cobertura do FGC: até R$ 250 mil por CPF por instituição. Nesse ponto, empate.
Taxa por faixa de valor. Muitos emissores pagam taxas maiores para aplicações maiores. Compare a taxa que vale para o seu valor, não a do anúncio.
O CDI muda. A conta acima supõe 13,65% ao ano por dois anos. A Selic está em 13,75% desde 17 de setembro de 2026, depois de cinco cortes em 2026. Com o CDI mais baixo, os valores em reais encolhem, mas a tabela de equivalência continua valendo, porque ela compara percentuais do mesmo CDI.
Se você ainda não sabe quanto de oscilação e de dinheiro travado aguenta, o quiz Perfil de Cagaço ajuda a responder isso antes de escolher o prazo.
A isenção da LCI mudou em 2026?
Não. A remuneração de LCI e LCA continua isenta de IR para pessoa física (Lei 11.033/2004, art. 3º). A Medida Provisória 1.303, de 2025, propunha cobrar 5% de IR de LCI e LCA emitidas a partir de 2026, mas perdeu a validade em outubro de 2025 sem virar lei.
A reforma do IR (Lei 15.270/2025), que vale desde 1º de janeiro de 2026, criou um imposto mínimo para quem recebe mais de R$ 600 mil por ano. O texto da lei tira expressamente o rendimento de LCI e LCA da conta desse imposto mínimo. Ou seja: nem quem está nessa faixa passa a pagar IR sobre a LCI.
Perguntas frequentes
LCI ou CDB: qual rende mais?
Depende da taxa de cada um e do prazo. Divida a taxa da LCI por (1 − IR do CDB) no prazo que você pretende ficar. Se o CDB pagar mais que o resultado, ele rende mais; se pagar menos, a LCI rende mais.
LCI ou CDB: qual é mais seguro?
Os dois têm a mesma garantia do FGC, de até R$ 250 mil por CPF por instituição. O risco está em quem emite o título, não no tipo de título. A diferença prática está na liquidez: a LCI exige pelo menos 6 meses, e muitos CDBs permitem resgate a qualquer dia.
LCI de 90% do CDI equivale a quanto em CDB?
Equivale a 116,1% do CDI em até 180 dias, 112,5% de 181 a 360 dias, 109,1% de 361 a 720 dias e 105,9% acima de 720 dias. Quanto mais longo o prazo, menor a taxa de CDB necessária para empatar.
LCA entra na mesma conta?
Entra. A LCA tem a mesma isenção de IR para pessoa física e o mesmo prazo mínimo de 6 meses quando não é corrigida pela inflação. A tabela deste texto vale igual para LCA, CRI e CRA.
Fontes:
- Banco Central, SGS 4389 (CDI anualizado), 06/10/2026
- Banco Central, SGS 432 (meta Selic)
- Lei 11.033/2004 (tabela regressiva do IR e isenção de LCI e LCA)
- Lei 15.270/2025 (tributação mínima, art. 16-A)
- Resolução CMN 5.215/2025 (prazo mínimo de LCI e LCA)
- Agência Senado, 08/10/2025: MP 1.303 perde a validade
- Fundo Garantidor de Créditos (FGC)