⏰ 9 min de leitura

Toda semana chega print parecido: “saí de casa, aluguel de R$1.800, e não sobra nada.” Fiz a conta completa de um desses casos. O aluguel é só metade da história — e é exatamente a metade que todo mundo calcula antes de assinar o contrato.
A outra metade — condomínio, água, luz, gás, internet, mercado, transporte, streaming, seguro, saúde — não aparece em planilha nenhuma até a segunda fatura chegar. E quando chega, o problema não é falta de disciplina. É conta incompleta desde o início.
Quanto custa morar sozinho no Brasil em 2026?
Segundo levantamentos recentes da Revista Fórum e da Gazeta do Povo (2026), o custo real de morar sozinho no Brasil fica entre R$2.100 e R$5.200 por mês, dependendo da cidade e de quanto você cozinha em vez de pedir delivery. Em capital, o piso realista já passa de R$3.000.
O erro estrutural é sempre o mesmo: alguém calcula 30% da renda líquida pro aluguel — a regra que bancos e imobiliárias usam pra aprovar contrato — e assume que o resto do orçamento “se resolve”. Só que a regra dos 30% mede se você consegue pagar o aluguel. Ela não mede se sobra dinheiro pras outras 11 contas.
As 11 contas que ninguém soma antes de sair de casa
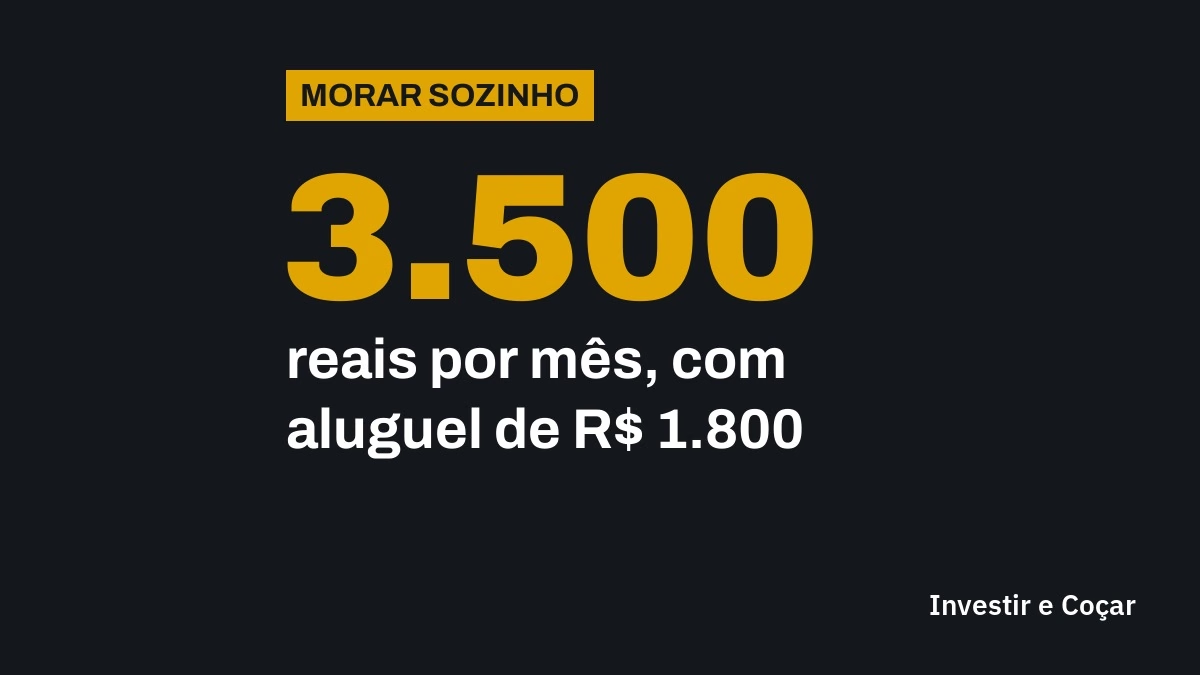
No caso que analisei, o aluguel era R$1.800. As outras contas somaram mais R$1.700 por mês — praticamente o mesmo valor do aluguel, escondido em pedaços pequenos demais pra doer individualmente:
- Condomínio
- IPTU
- Água
- Luz
- Gás
- Internet
- Mercado
- Transporte
- Streaming
- Seguro
- Saúde
Isso soma entre R$1.500 e R$2.000 por mês, variando com cidade e hábito de consumo. Total real: cerca de R$3.500 por mês — quase o dobro do que a assinatura do contrato deixava transparecer.
Por que o aluguel de R$2.545 em São Paulo já não é o número final
Em São Paulo, um apartamento de 40m² sai por cerca de R$2.545/mês de aluguel (FipeZAP, mar/2026). Sem contar as outras contas — que nessa faixa de cidade costumam somar mais R$2.000 a R$2.700 por mês. Ou seja: quem calcula só o aluguel em São Paulo já está subestimando o orçamento em quase 100%.
| Item | Valor médio/mês | Entra no cálculo de “30% da renda”? |
|---|---|---|
| Aluguel (exemplo) | R$1.800 | Sim |
| Condomínio + IPTU | R$300–500 | Não |
| Água, luz, gás, internet | R$400–600 | Não |
| Mercado + transporte | R$600–800 | Não |
| Streaming, seguro, saúde | R$200–400 | Não |
| Total real | ~R$3.500 | — |
Por que 6 em cada 10 jovens voltam pra casa dos pais
Segundo levantamento sobre o tema, 6 em cada 10 brasileiros que saem de casa voltam pros pais em menos de 2 anos. Na maioria dos casos, o motivo real não é imaturidade. É o orçamento que não fechou — porque só o aluguel entrou na conta antes de assinar.
Não é sobre “não saia de casa”. É sobre fazer a conta inteira antes do contrato, porque o dinheiro que sobraria pra virar patrimônio é exatamente o que está sendo gasto sem aparecer em planilha nenhuma.
O custo de oportunidade que ninguém sente no bolso, mas paga do mesmo jeito
Tem uma diferença entre “gastar R$3.500 morando sozinho” e “não conseguir guardar R$3.500 morando sozinho” — na prática, o efeito no seu patrimônio é o mesmo, só que o segundo não dói, porque o dinheiro nunca chegou a existir na sua conta como sobra.
É por isso que o cálculo de custo de oportunidade importa mais do que parece: não é sobre “quanto eu gastei”, é sobre “quanto eu deixei de acumular”. Um jovem que sai de casa aos 25 anos e não fecha essa conta perde não só o dinheiro do mês — perde os anos de juros compostos em cima desse dinheiro, que são exatamente os anos em que o efeito bola de neve trabalha mais forte por ter mais tempo pela frente.
Quanto o custo real vira em patrimônio, se investido
Aqui entra o ponto que ninguém calcula: R$3.500 por mês, simulados no Tesouro Selic a 13,75% ao ano (Selic desde 17/09/2026), viram cerca de R$852 mil em 10 anos — ou R$293 mil em 5 anos, o suficiente pra dar entrada em um imóvel de R$1 milhão. (Simulação de juros compostos com a taxa atual — não é recomendação de investimento; rentabilidade e Imposto de Renda variam com prazo e cenário.)
Isso não significa “não more sozinho”. Significa que o custo de morar sozinho tem um preço em patrimônio futuro, e esse preço só fica visível quando você faz a conta com a taxa de juros no meio — não só com o boleto do mês.
Capital x interior: o custo real muda, mas o erro de cálculo é o mesmo
Em capital, o piso realista de R$3.000/mês já considera aluguel pequeno, mercado modesto e pouquíssimo delivery. No interior, o aluguel cai — mas as contas fixas (condomínio, água, luz, internet) não caem na mesma proporção, porque tarifas de serviço público e assinaturas de streaming custam o mesmo em qualquer CEP.
Isso significa que, proporcionalmente, quem mora no interior às vezes tem uma fatia MAIOR do orçamento saindo pras “11 contas invisíveis” — porque o aluguel, que é a única parte visível, é baixo o suficiente pra dar falsa sensação de folga. A pessoa vê “aluguel de R$900” e assume que sobra dinheiro. Sobra menos do que parece, porque o resto do pacote não ficou proporcionalmente mais barato.
O vilão que ninguém coloca na planilha: o gasto que varia mês a mês
Aluguel e condomínio são fixos — dá pra colocar na planilha sem dor de cabeça. O problema são as contas que variam: conta de luz que dobra no verão com ar-condicionado, gás que acaba no meio do mês, mercado que sobe quando bate a preguiça de cozinhar e vira pedido de delivery.
Na prática, o item “mercado + transporte” do orçamento (R$600 a R$800/mês na tabela acima) costuma ser o mais subestimado — porque ninguém soma o café da tarde, o Uber de sexta e o delivery de domingo como parte do “custo de morar sozinho”. Mas é exatamente aí que mora a diferença entre o orçamento no papel e o orçamento real do extrato bancário.
Regra prática: pegue os últimos 3 extratos de quem já mora sozinho (ou peça pra um amigo mostrar o dele) e some tudo que não é aluguel. Na maioria dos casos, esse número surpreende mais do que qualquer estimativa teórica.
O que fazer se a conta não fechar antes de assinar
Se depois de somar as 11 contas o orçamento não fechar, as opções realistas — sem contar “ganhar mais dinheiro”, que não é uma decisão de curto prazo — são:
- Dividir apartamento. Reduz o item mais caro (aluguel) e dilui condomínio, água e internet entre duas pessoas — geralmente o corte mais eficiente do orçamento.
- Escolher bairro mais barato, mesmo com deslocamento maior. Compensa quando a diferença de aluguel supera o custo extra de transporte — vale fazer a conta, não decidir por “achismo” de localização.
- Adiar 6 a 12 meses e guardar a diferença. Se hoje sobra pouco morando com os pais, guardar essa sobra por um ano cria um colchão que evita o aperto nos primeiros meses sozinho — que é justamente quando a maioria desiste.
Nenhuma dessas opções é romântica. Mas qualquer uma delas é melhor do que assinar contrato de 30 meses baseado só no valor do boleto de aluguel.
Como fechar a conta antes de assinar o contrato
| Faça isso | Não faça isso |
|---|---|
| Somar aluguel + condomínio + contas fixas + mercado antes de assinar | Calcular só o valor do boletim de aluguel |
| Simular 3 meses de gasto real antes de decidir mudar | Confiar só na regra dos 30% da renda |
| Guardar o que sobraria de “morar com os pais” em vez de gastar | Assumir que vai sobrar sem calcular |
Se quiser simular quanto o seu orçamento renderia se parte dele fosse investido em vez de virar conta de morar sozinho, vale rodar os números antes de decidir — não depois que o cartão já estourou.
Passo a passo: como calcular o seu próprio custo real
Antes de assinar qualquer contrato, monte a conta na seguinte ordem — não pula etapa:
- Aluguel + condomínio + IPTU. Esse valor geralmente já está no anúncio do imóvel — some os três antes de comparar com sua renda.
- Contas de consumo (água, luz, gás, internet). Peça pro locador ou pro inquilino atual o valor médio dos últimos 3 meses — não estime de cabeça.
- Mercado + transporte. Some o que você já gasta hoje morando com os pais (mesmo que subsidiado) e ajuste pra cima 20-30%, porque mora sozinho tende a gastar mais em delivery nos primeiros meses.
- Streaming, seguro, saúde. Assinaturas que você já paga somam direto; se ainda não tem plano de saúde particular, considere o custo de não ter (imprevisto médico vira conta alta sem aviso).
- Total x 30% da sua renda líquida. Se o total (não só o aluguel) passar de 40-45% da renda líquida, o orçamento está apertado demais pra sobrar qualquer coisa pra investir.
O ponto de virada é simples: se depois de somar tudo ainda sobra 10-15% da renda pra guardar, o contrato é seguro. Se não sobra nada, o problema não é falta de disciplina — é conta que começou incompleta.
📥 Simule o próprio caso: Calculadora de Renda na Aposentadoria — veja quanto aportes mensais viram em patrimônio no longo prazo.
Perguntas frequentes sobre o custo real de morar sozinho
Quanto custa morar sozinho no Brasil em 2026?
Entre R$2.100 e R$5.200 por mês, dependendo da cidade (Revista Fórum, Gazeta do Povo, 2026). Em capital, o piso realista passa de R$3.000.
Por que o aluguel não é o custo total de morar sozinho?
Porque condomínio, IPTU, água, luz, gás, internet, mercado, transporte, streaming, seguro e saúde somam, juntos, mais R$1.500 a R$2.000 por mês — quase o valor do próprio aluguel.
A regra dos 30% da renda serve pra calcular o orçamento de morar sozinho?
Não. A regra dos 30% mede só se você consegue pagar o aluguel — usada por bancos e imobiliárias pra aprovar contrato. Ela não considera as outras 11 contas do orçamento.
Por que tanta gente volta pra casa dos pais depois de sair?
Segundo levantamento sobre o tema, 6 em cada 10 jovens que saem de casa voltam em menos de 2 anos. Na maioria dos casos, o motivo é orçamento incompleto — não imaturidade.
Quanto R$3.500 por mês rendem se investidos em vez de gastos morando sozinho?
Simulados no Tesouro Selic a 13,75% ao ano (Selic desde 17/09/2026), viram cerca de R$852 mil em 10 anos ou R$293 mil em 5 anos (simulação com a taxa atual — rentabilidade e IR variam com prazo e cenário; não é recomendação de investimento).

Gostou da análise? No canal Investir e Cocar eu trago esse tipo de conteúdo toda semana.
👉 youtube.com/@investirecocar