⏰ 13 min de leitura
Atualizado em 14 de outubro de 2026.
Quem colocou R$ 100 mil no ETF que paga dividendo todo mês aqui na bolsa brasileira recebeu R$ 15.800 em 12 meses. Um pagamento por mês, sem falhar nenhum. Mais do que os R$ 14.400 que a renda fixa pagou nos mesmos R$ 100 mil, no mesmo período.
Resposta curta: pagamento todo mês não quer dizer que você ganhou dinheiro. O que conta é quanto sobrou dos R$ 100 mil somando a cota e tudo que o fundo pagou. Entre outubro de 2025 e outubro de 2026, o ETF que mais pagou, o COIN11, transformou R$ 100 mil em R$ 65.900. Um dos que menos pagaram, o DIVD11, transformou os mesmos R$ 100 mil em R$ 137 mil.
O extrato da corretora mostra o pagamento em destaque. A pergunta que ele não responde é a única que importa: quanto sobrou do dinheiro que você colocou?
Quanto sobrou de R$ 100 mil em cada ETF de dividendos mensais?
Peguei quatro ETFs que pagam todo mês na B3 e fiz a mesma conta para todos: R$ 100 mil colocados no fechamento de 7 de outubro de 2025, olhados de novo no fechamento de 7 de outubro de 2026. Somei o que a cota passou a valer com tudo que o fundo pagou no caminho, antes do imposto.
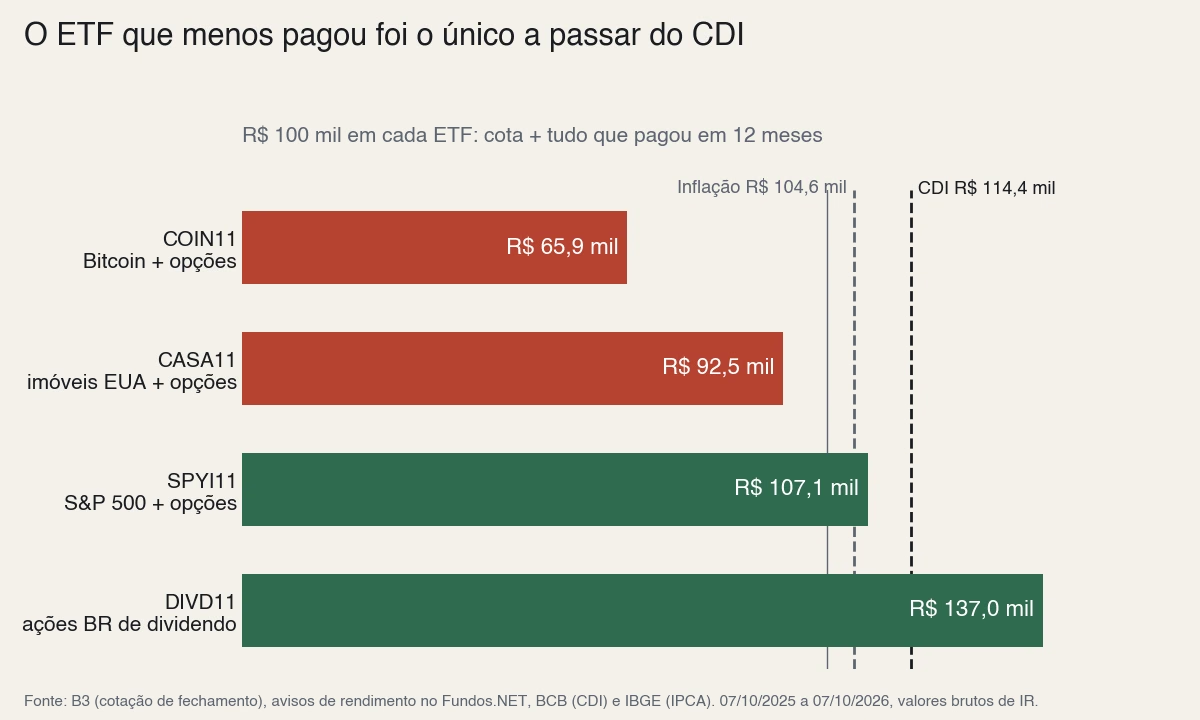
| ETF | O que tem dentro | Pagou no ano | A cota andou | Os R$ 100 mil viraram |
|---|---|---|---|---|
| COIN11 | Bitcoin + venda de opções | R$ 15.800 | −R$ 49.900 | R$ 65.900 |
| CASA11 | imóveis americanos (REITs) + venda de opções | R$ 10.400 | −R$ 17.800 | R$ 92.500 |
| SPYI11 | 500 maiores empresas americanas + venda de opções | R$ 11.700 | −R$ 4.600 | R$ 107.100 |
| DIVD11 | ações brasileiras que pagam dividendo | R$ 8.400 | +R$ 28.500 | R$ 137.000 |
Repara na coluna do meio. O ranking de quem mais pagou é praticamente o contrário do ranking de quem mais sobrou. O campeão de pagamento ficou em último. E o lanterninha do pagamento terminou o ano R$ 71 mil na frente dele.
O que é um ETF e por que a cota importa tanto?
ETF é um fundo que você compra na bolsa como se fosse uma ação, só que com um pedacinho de muita coisa dentro. Eu sempre comparo com uma caixa de bombom: você compra a caixa, e dentro dela tem vários bombons, que são as ações ou os ativos que o fundo carrega. Você não compra um bombom só.
Cada bombom tem um preço que sobe e cai todo pregão. O valor da caixa inteira é a cota. E aqui está o ponto que o extrato esconde: o pagamento do mês sozinho não diz se você ganhou dinheiro. Ele só vira renda de verdade se, somado ao que a cota andou, passar da inflação.
Como o COIN11 paga dividendo todo mês com Bitcoin?
O ETF dos R$ 15.800 é o COIN11. Dentro dele tem Bitcoin, e o fundo vende opção de compra em cima desse Bitcoin.
Traduzindo: vender opção é cobrar de alguém pelo direito de comprar o seu Bitcoin num preço combinado. Esse valor cobrado se chama prêmio. O prêmio entra na hora e engorda o pagamento do mês.
Só que isso tem preço. Se o Bitcoin subir muito e passar do preço combinado, o fundo não fica com essa alta. Quem fica é quem comprou a opção. Eu já fiz um post sobre o COIN11 quando ele estreou, e o mecanismo é esse desde o primeiro dia.
Eu mesmo gosto de vender opção, principalmente quando a bolsa cai. Só que o prêmio que eu recebo eu nunca chamei de salário. Isso é a pimentinha.
Por que o COIN11 perdeu R$ 34 mil mesmo pagando todo mês?
A cota do COIN11 caiu pela metade em 12 meses. Dos R$ 100 mil, a cota ficou valendo R$ 50.100. Soma os R$ 15.800 de pagamento e dá R$ 65.900. Recebeu todo mês e terminou o ano com R$ 34.100 a menos do que começou.
E de onde saíram os quase R$ 50 mil que a cota perdeu? Três lugares:
- O próprio pagamento. Todo real que vai para o seu bolso sai do patrimônio do fundo. No dia do pagamento, a cota cai esse tanto. Até R$ 15.800 da queda são o seu dividendo saindo de um bolso e entrando no outro.
- O dólar. Um pedaço pequeno: o dólar caiu contra o real no período, e o Bitcoin é cotado em dólar.
- O Bitcoin. O resto, mais da metade da perda, foi o ativo principal derretendo.
Para a conta, tanto faz de onde veio a perda. Vale quanto sobrou no fim. O pagamento chega com notificação no celular, plim, plim. A cota caindo não manda notificação nenhuma, só aparece vermelha no aplicativo.
Se você tem COIN11 e recebeu os 12 pagamentos, você não fez nada de errado no mês a mês. O extrato é que pôs o pagamento em destaque e a cota no rodapé, em letra pequenininha.
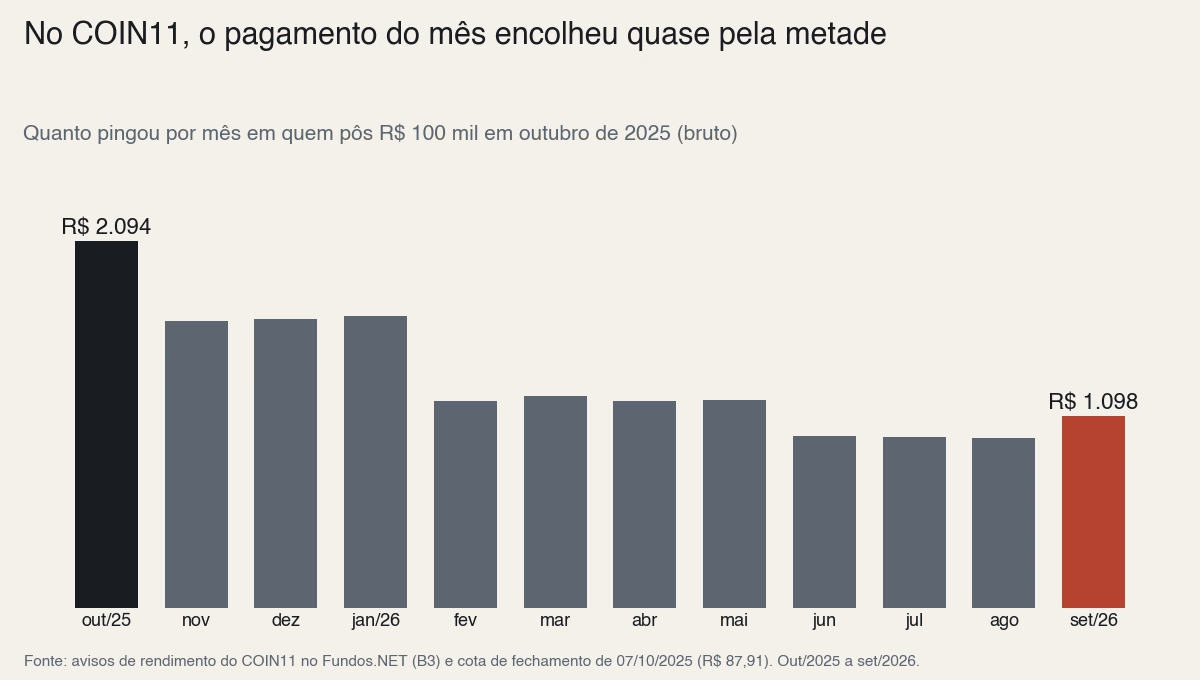
O pagamento mensal do COIN11 diminuiu?
Diminuiu, e esse é o segundo preço da cota que cai. Muito cotista pensa “eu não ligo pra cota, eu só quero a renda”, porque é a renda que paga o boleto. O problema é que a renda é calculada em cima da cota.
O primeiro pagamento do período, referente a outubro de 2025, rendeu pouco mais de R$ 2.000 em quem tinha R$ 100 mil. Com a cota pela metade, o de setembro de 2026 veio em R$ 1.100.
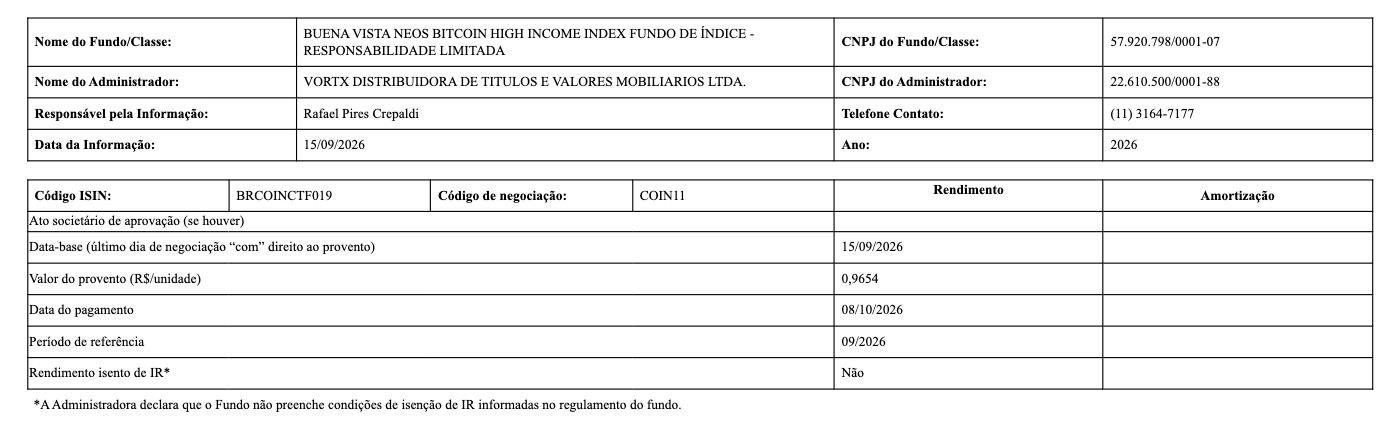
Por cota, o aviso oficial de outubro de 2025 trazia R$ 1,8412. O de setembro de 2026, R$ 0,9654. Quase metade.
A renda que você queria proteger encolheu junto com a cota que você não queria olhar. Você tem a planilha caprichada, a coluna de pagamento somando em verde mês a mês. A cota mora numa aba que você não abre desde março.
Depende de quando você entrou no COIN11?
Depende, e é por isso que a conta se faz em mais de uma janela. Pensa em dois cotistas. Um entrou um ano atrás: você já sabe, os R$ 100 mil viraram R$ 65.900. O outro entrou na estreia, em dezembro de 2024, no primeiro dia de negociação do fundo.
O da estreia viu a cota cair mais da metade: dos R$ 100 mil, a cota vale hoje uns R$ 43 mil. Só que ele recebeu quase dois anos de pagamento, uns R$ 34.500. Somando, R$ 77.400. Perdeu menos porque recebeu mais pagamento, mas perdeu.
CASA11 paga quase 1% ao mês: e a cota?
Dá para achar que esse rodapé é coisa do Bitcoin. O CASA11 não tem Bitcoin nenhum. Dentro dele tem REITs, que são os primos americanos do fundo imobiliário, e ele também vende opção em cima deles.
Todo mês o CASA11 pagou 0,86% do valor da cota. Quase 1% ao mês, aquele número que a gente adora. Nos R$ 100 mil, deu R$ 10.400 no ano. E a cota levou embora R$ 17.800. No fim, os R$ 100 mil viraram R$ 92.500.
Quase 1% ao mês cabe inteirinho numa capa de vídeo. Os R$ 100 mil virando R$ 92.500, esse pedaço ninguém põe na capa.
“Ah, mas foi o dólar”, alguém vai dizer. Não foi. O CASA11 compra coisa em dólar, e medida em dólar a cota também caiu, mais de 12%. Em reais, a moeda que você gasta no mercado, a cota levou os R$ 17.800.
O ETF de dividendos mensais passou da inflação?
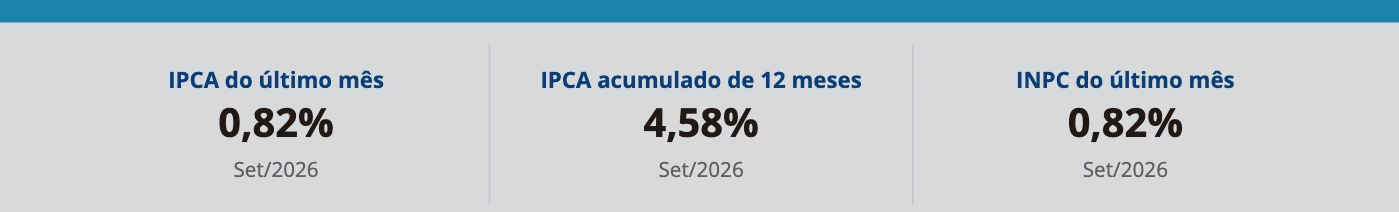
A inflação de 12 meses, medida pelo IPCA, que é o índice oficial de preços do IBGE, fechou setembro de 2026 em 4,58%. Na prática: R$ 100 mil precisavam virar uns R$ 104.600 só para comprar as mesmas coisas que compravam um ano antes.
Com essa régua, o COIN11 (R$ 65.900) e o CASA11 (R$ 92.500) ficaram abaixo. Pagaram todo mês e mesmo assim devolveram menos poder de compra do que receberam.
Por que o DIVD11 pagou menos e virou R$ 137 mil?
Quem chegou mais longe no mesmo período foi justamente um dos que pagaram menos: o DIVD11. É um ETF do Itaú que copia um índice da B3 de ações brasileiras que pagam dividendo, o IDIV. Pelo regulamento, quase tudo ali dentro são ações desse índice, e o pagamento vem do dividendo que essas empresas distribuem.
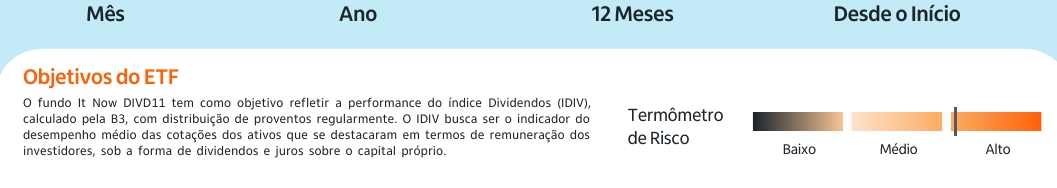
Dos R$ 100 mil, ele pagou R$ 8.400 no ano. Menos que o COIN11, menos que o CASA11. Só que a cota, em vez de escorregar, subiu 28,5%. Somando os dois, os R$ 100 mil viraram R$ 137 mil.
A diferença para o COIN11 não esteve no tamanho do pagamento. Esteve na cota: as ações lá dentro subiram, além de pagar dividendo.
O DIVD11 subiu em linha reta?
Não. Entre abril e agosto de 2026, a cota do DIVD11 caiu 17,5% antes de voltar. Quem desistiu em agosto, mão de alface, tem outra história para contar no churrasco. E o período ajudou muito: numa janela ruim, ele também pode fechar no vermelho, mesmo pagando todo mês. Os R$ 137 mil valem para essa janela. Mudou a data de entrada, muda o resultado.
Passar da inflação basta, ou tem que ganhar do CDI?
Existe uma segunda régua: o CDI, a taxa de referência da renda fixa. Se o ETF não passou do CDI, não valeu correr o risco da bolsa em vez de ficar quietinho no Tesouro Selic ou na caixinha do banco. No CDI, os mesmos R$ 100 mil viraram uns R$ 114.400. Se quiser fazer essa comparação com outros títulos, a calculadora de renda fixa do site põe CDB, LCI, prefixado e IPCA+ lado a lado.
O DIVD11 passou das duas réguas com sobra. O SPYI11, outro ETF de opção, com as 500 maiores empresas dos Estados Unidos, transformou R$ 100 mil em R$ 107 mil: passou da inflação, ficou abaixo do CDI. E repara de onde veio o tropeço: medida em dólar, a cota dele subiu. Quem caiu foi o dólar contra o real. O SPYI11 apanhou do câmbio, não do pagamento.
ETF de dividendos mensais paga imposto de renda?
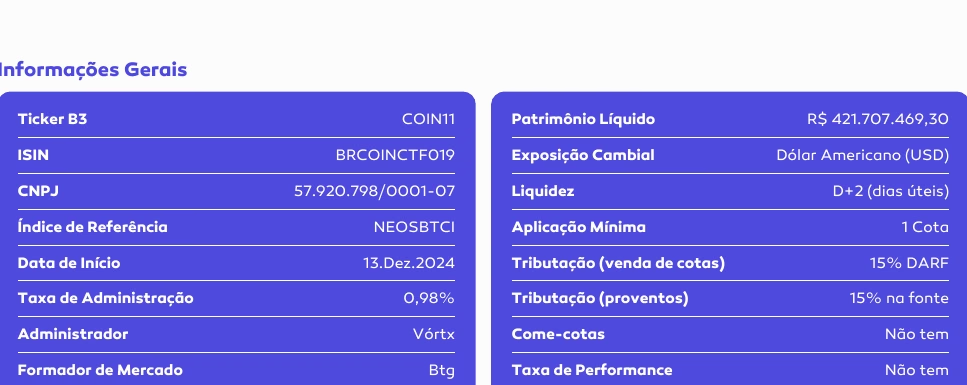
Paga. Os R$ 15.800 que eu mostrei são valor bruto, antes do imposto. Nos ETFs de opção, a gestora informa na lâmina que o imposto já sai na fonte, antes de o dinheiro chegar em você. O que cai na conta é menos do que o bruto.
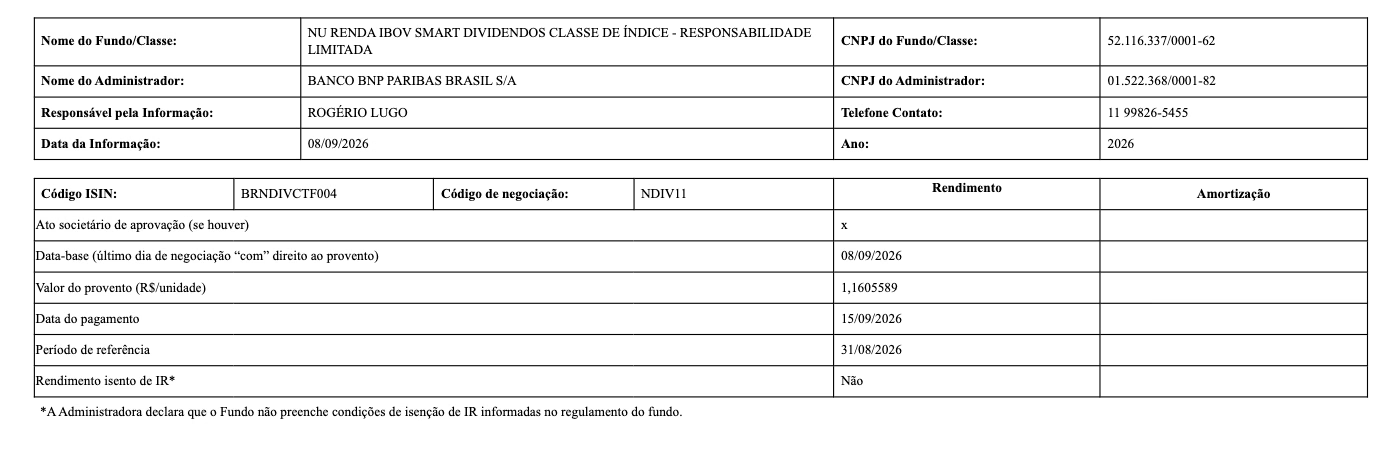
E não é só nos de opção. Fui olhar o aviso de pagamento de um ETF de ações brasileiras, o NDIV11, e ele também diz que o rendimento não é isento.
Se você vender a cota com lucro, o imposto dessa venda fica com você, que emite o DARF. E uma coisa é certa: se o ETF deu prejuízo antes do imposto, depois do imposto ele não vira lucro. O Leão não pergunta como a cota foi no ano. Pega a parte dele do pagamento e vai embora.
Quanto custa a taxa de administração desses ETFs?
Quem está pensando em entrar agora soma mais um custo que não depende do pagamento: a taxa de administração, o que o fundo cobra para existir. Nesses ETFs ela vai de 0,5% a 1% ao ano, conforme o fundo, e sai da cota todo santo ano, com pagamento alto ou baixo.
Vale ficar no ETF de opção ou vender?
Mesmo com imposto, ETF de opção tem quem goste, e quem fica não é bobo. Quem fica quer pagamento grande agora. Para ter esse pagamento, aceita abrir mão de parte da alta do ativo. E aceita que, se a cota cair, o pagamento em reais pode cair junto, como o COIN11 mostrou. Esse é o negócio que a pessoa topou.
E tem cotista do COIN11 com o dedo no botão de vender. O mesmo dedo que tirou print do primeiro pagamento. O motivo dele é concreto: o pagamento encolheu quase pela metade em um ano, e a cota derreteu junto. Só que, para quem pensa em vender, a pergunta não é sobre o pagamento. É se você ainda quer ter Bitcoin. Quem fica continua com o Bitcoin lá dentro e continua abrindo mão da alta grande dele. O prêmio só entra por causa dessa troca.
Para quem fica, duas anotações por mês, no mesmo dia: quanto pingou em reais por cota, e quanto a cota está valendo. Com as duas anotadas, a conta do ano sai pronta.
Como calcular o retorno total do seu ETF?
A conta é uma só, e serve para qualquer ETF, fundo imobiliário ou ação que pague dividendo:
- Quanto suas cotas valem hoje. No COIN11, os R$ 100 mil de cota viraram R$ 50.100.
- Tira quanto elas valiam no dia da compra. R$ 50.100 menos R$ 100 mil dá −R$ 49.900.
- Soma tudo que o fundo pagou desde aquele dia. −R$ 49.900 mais R$ 15.800 dá −R$ 34.100.
- Divide pelo que você colocou. −R$ 34.100 ÷ R$ 100 mil = −34%. O dinheiro andou de ré.
Depois compara com as duas réguas. A inflação do mesmo período sai da calculadora do cidadão, no site do Banco Central, que corrige um valor pelo IPCA entre duas datas. Se ficou abaixo da inflação, não foi renda: foi o seu dinheiro voltando em parcelas. Se passou da inflação mas ficou abaixo do CDI, foi renda, só que não valeu o risco.
O plim avisou os R$ 15.800 sem falhar nenhum mês. O resto da conta, o plim não faz.
Perguntas frequentes
ETF que paga dividendo todo mês é renda passiva?
Só se, somando a cota e os pagamentos, o dinheiro passou da inflação no período. Em 12 meses até outubro de 2026, o COIN11 pagou R$ 15.800 em cada R$ 100 mil e terminou com R$ 65.900; o DIVD11 pagou R$ 8.400 e terminou com R$ 137 mil.
Por que o COIN11 caiu tanto?
Mais da metade da queda veio do próprio Bitcoin. O resto foi o pagamento saindo da cota e um pedaço pequeno do dólar, que caiu contra o real. Como o fundo vende opção de compra, ele também abre mão de parte das altas fortes do Bitcoin.
O dividendo do ETF de opção é isento de imposto de renda?
Não. Nos ETFs de opção, a lâmina informa 15% retidos na fonte sobre os proventos. No NDIV11, de ações brasileiras, o aviso de pagamento também traz “rendimento isento de IR: Não”.
Qual a diferença entre o DIVD11 e o COIN11?
O DIVD11 copia um índice de ações brasileiras pagadoras de dividendo e repassa o que as empresas distribuem. O COIN11 tem Bitcoin e vende opções em cima dele para gerar o pagamento mensal. Um paga menos e participa da alta das ações; o outro paga mais e abre mão de parte da alta do Bitcoin.
Como saber se meu ETF está dando lucro?
Cota de hoje, menos a cota na compra, mais tudo que o fundo pagou, dividido pelo que você colocou. A cotação diária está na série histórica da B3 e os pagamentos estão nos avisos de rendimento e na ficha mensal da gestora.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de compra ou venda de nenhum ativo.