⏰ 8 min de leitura
Gávea fechou os fundos de Armínio Fraga: vale a pena confiar em multimercado ainda?

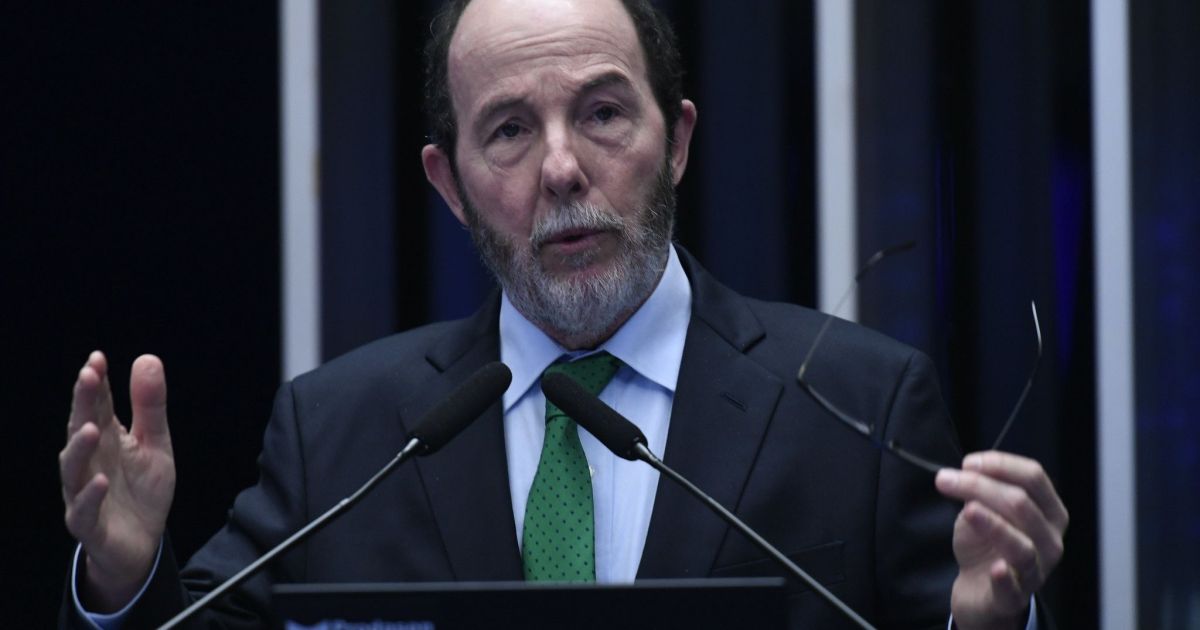
Armínio Fraga passou quatro anos decidindo a taxa de juros do Brasil como presidente do Banco Central. Depois virou o gestor mais respeitado do país, com a Gávea Investimentos. Em agosto de 2026, a gestora que ele fundou anunciou que vai encerrar a linha de fundos multimercados e transferir R$2 bilhões em patrimônio para o Bradesco Asset administrar.
O motivo não é sofisticado. A Gávea Macro, carro-chefe da casa desde 2008, passou os últimos três anos perdendo pro CDI — o mesmo benchmark básico que qualquer CDB de banco médio bate sem esforço. Em 2026, rendeu 4,35% enquanto o CDI entregou mais do dobro disso no mesmo período. Quem tinha R$100 mil aplicados perdeu cerca de R$10 mil de rentabilidade relativa em três anos, e R$152 milhões já saíram do fundo em resgates só neste ano.
Esse caso não é sobre um gestor específico ter perdido a mão. É sobre um setor inteiro de multimercados brasileiros perdendo espaço para a renda fixa, e vale entender por quê antes de decidir onde colocar seu próximo aporte.
O que aconteceu com a Gávea Macro, exatamente?
A Gávea Investimentos foi fundada em 2003 por Armínio Fraga, logo após ele deixar a presidência do Banco Central (1999–2002). O fundo Gávea Macro nasceu em 2008 e se tornou o principal produto da casa — um multimercado macro que apostava em juros, câmbio e bolsa a partir de leitura de cenário econômico.
O problema começou a aparecer com força a partir de 2023: o fundo passou a rodar sistematicamente atrás do CDI. Em 2026, a situação piorou ainda mais depois de março, no meio da escalada do conflito entre EUA e Irã, que bagunçou os mercados globais. Some a isso a Selic brasileira girando em torno de 14%, tornando a renda fixa simples mais competitiva do que qualquer estratégia de multimercado que dependa de acertar o timing do mercado.
O resultado prático: R$152 milhões saíram em resgates só em 2026 — cerca de 7% do patrimônio do fundo evaporando antes mesmo do anúncio oficial de encerramento, em 4 de agosto. A votação dos cotistas para formalizar a transferência para o Bradesco Asset acontece nas próximas semanas.
Quanto isso custou pra quem confiou no fundo?
Aqui está o número que dói: quem colocou R$100 mil na Gávea Macro há três anos perdeu cerca de R$10 mil de rentabilidade em relação ao CDI. Não é um prejuízo nominal — é o custo de oportunidade de ter escolhido um produto ativo que prometia bater o mercado e entregou menos do que a alternativa mais boba e mais líquida que existe.
R$10 mil equivalem a um ano de faculdade particular, ou vinte meses de aluguel de kitnet, ou o carro usado que você não comprou esperando “o mercado virar”. O mercado virou — só que pro lado errado, e quem pagou a taxa de administração e performance de um fundo ativo levou o prejuízo relativo duas vezes: uma na rentabilidade, outra no custo.
Essa é a armadilha central de qualquer produto que cobra caro para tentar bater um benchmark: quando ele não bate, você perdeu duas vezes — pela taxa e pela rentabilidade que ficou pra trás.
Por que multimercados estão perdendo pro CDI no Brasil?
A resposta curta é matemática: quanto mais alta a Selic, mais difícil fica para qualquer estratégia ativa justificar o risco extra que ela assume. Com o CDI pagando acima de 14% ao ano, um multimercado precisa entregar retorno consistentemente maior do que isso, líquido de taxas, só para ser competitivo — e a maioria não consegue, porque parte da estratégia depende de acertar movimentos de curto prazo em câmbio, juros e bolsa, algo que ficou mais imprevisível com o cenário externo turbulento de 2026.
Não é um caso isolado da Gávea. A indústria de multimercados no Brasil vem perdendo espaço desde 2023 para produtos de renda fixa mais simples — Tesouro Direto, CDBs, LCIs — e para fundos temáticos mais específicos. Investidores estão questionando se vale a pena pagar taxa de gestão alta (em geral 2% ao ano mais 20% de performance) por um “alfa” que, na prática, nem sempre aparece.
Gávea Macro vs. CDI: o retrato dos últimos anos
| Indicador | Gávea Macro | CDI |
|---|---|---|
| Rentabilidade 2026 | 4,35% | Mais que o dobro no período |
| Histórico recente | 3 anos seguidos abaixo do benchmark | Referência básica de renda fixa |
| Resgates em 2026 | R$152 milhões (~7% do patrimônio) | — |
| Patrimônio total afetado | R$2 bilhões (transferidos ao Bradesco Asset) | — |
| Custo pra quem investiu R$100 mil há 3 anos | ~R$10 mil perdidos vs. benchmark | Rentabilidade de referência |
O quadro é claro: o fundo não perdeu dinheiro em termos absolutos, mas perdeu a comparação que mais importa pra quem investe — e essa comparação relativa é o que justifica (ou não) pagar taxa de administração por gestão ativa.
Quem fica com os R$2 bilhões da Gávea?
O Bradesco Asset, a maior gestora de recursos do Brasil, assume a administração dos fundos afetados assim que os cotistas aprovarem a transferência, em assembleias marcadas para as próximas semanas. Na prática, isso significa que os cotistas da Gávea Macro vão ter seus recursos migrados para uma estrutura de gestão diferente — e cabe a cada um decidir se permanece no novo veículo ou resgata.
Vale lembrar: transferência de gestão não é o mesmo que garantia de performance melhor. O Bradesco Asset tem escala e estrutura, mas o desafio de bater o CDI de forma consistente continua sendo o mesmo desafio estrutural que qualquer multimercado enfrenta no cenário atual de juro real elevado.
O que isso muda pra quem tem multimercado na carteira?
Não é sobre abandonar gestão ativa por princípio — é sobre exigir que ela prove seu valor. Antes de manter (ou aportar) em qualquer multimercado, três perguntas valem mais do que o nome do gestor no prospecto:
- O fundo bateu o CDI líquido de taxas nos últimos 12 e 36 meses? Se não, a taxa de administração está sendo paga por um serviço que não entregou o que prometeu.
- Qual é o custo total (taxa de administração + performance) frente ao ganho relativo que o fundo entrega? Um multimercado que bate o CDI em 1 ponto percentual mas cobra 2% de taxa não está entregando alfa real.
- Você precisa de exposição ativa a câmbio e juros, ou uma carteira simples de renda fixa + ações já cobre seu objetivo? Multimercado faz sentido como complemento de diversificação, não como substituto de uma estratégia mais simples e mais barata.
O caso Gávea é um lembrete de que reputação de gestor não é garantia de performance. Armínio Fraga é, sem dúvida, um dos nomes mais respeitados da economia brasileira — e mesmo assim o fundo com seu nome não conseguiu, em três anos seguidos, superar a taxa básica de juros que ele mesmo ajudou a definir quando presidia o Banco Central.
📊 Quer comparar renda fixa antes de decidir onde alocar?
Baixe grátis o Comparador de Renda Fixa da EQI Research e veja lado a lado as opções que, historicamente, entregam mais previsibilidade que boa parte dos multimercados.
Perguntas frequentes sobre o fechamento da Gávea Macro
Por que a Gávea fechou os fundos multimercados?
Porque o principal fundo, a Gávea Macro, rendeu abaixo do CDI por três anos seguidos, gerando resgates de R$152 milhões em 2026 e levando a gestora a transferir a administração do patrimônio remanescente para o Bradesco Asset.
Quem vai administrar o dinheiro que estava na Gávea?
O Bradesco Asset, maior gestora de recursos do Brasil, assume a administração dos fundos assim que os cotistas aprovarem a transferência, em votação marcada para as próximas semanas.
Investidor que tinha cotas da Gávea Macro perdeu dinheiro?
Em termos absolutos, o fundo rendeu positivo (4,35% em 2026). O prejuízo é relativo: quem investiu R$100 mil há três anos deixou de ganhar cerca de R$10 mil comparado ao que teria recebido investindo no CDI no mesmo período.
Vale a pena investir em fundos multimercados hoje?
Depende do fundo e do custo. Com a Selic acima de 14%, qualquer multimercado precisa entregar retorno líquido de taxas consistentemente acima do CDI para justificar o risco e o custo de gestão ativa — e boa parte da indústria não vem conseguindo isso desde 2023.
Armínio Fraga continua na Gávea?
A gestora segue existindo — o que muda é a linha de fundos multimercados, que está sendo encerrada e transferida. A Gávea foi fundada por Armínio Fraga em 2003, após ele deixar a presidência do Banco Central.
O fio que liga tudo isso
Reputação impressiona no marketing, mas quem paga taxa de administração não compra currículo — compra performance. O caso Gávea mostra que nem o cérebro que definiu a Selic do Brasil está imune a perder pra ela. Antes de manter qualquer multimercado na carteira só pelo nome por trás dele, vale a pena fazer a conta simples: ele bateu o CDI líquido de taxas nos últimos anos, ou você está pagando caro por uma promessa que não se cumpriu?
Gostou da análise? No canal Investir e Cocar eu trago esse tipo de conteúdo toda semana — sempre traduzindo o que acontece no mercado financeiro sem economês.