⏰ 14 min de leitura
Atualizado em 13 de outubro de 2026.
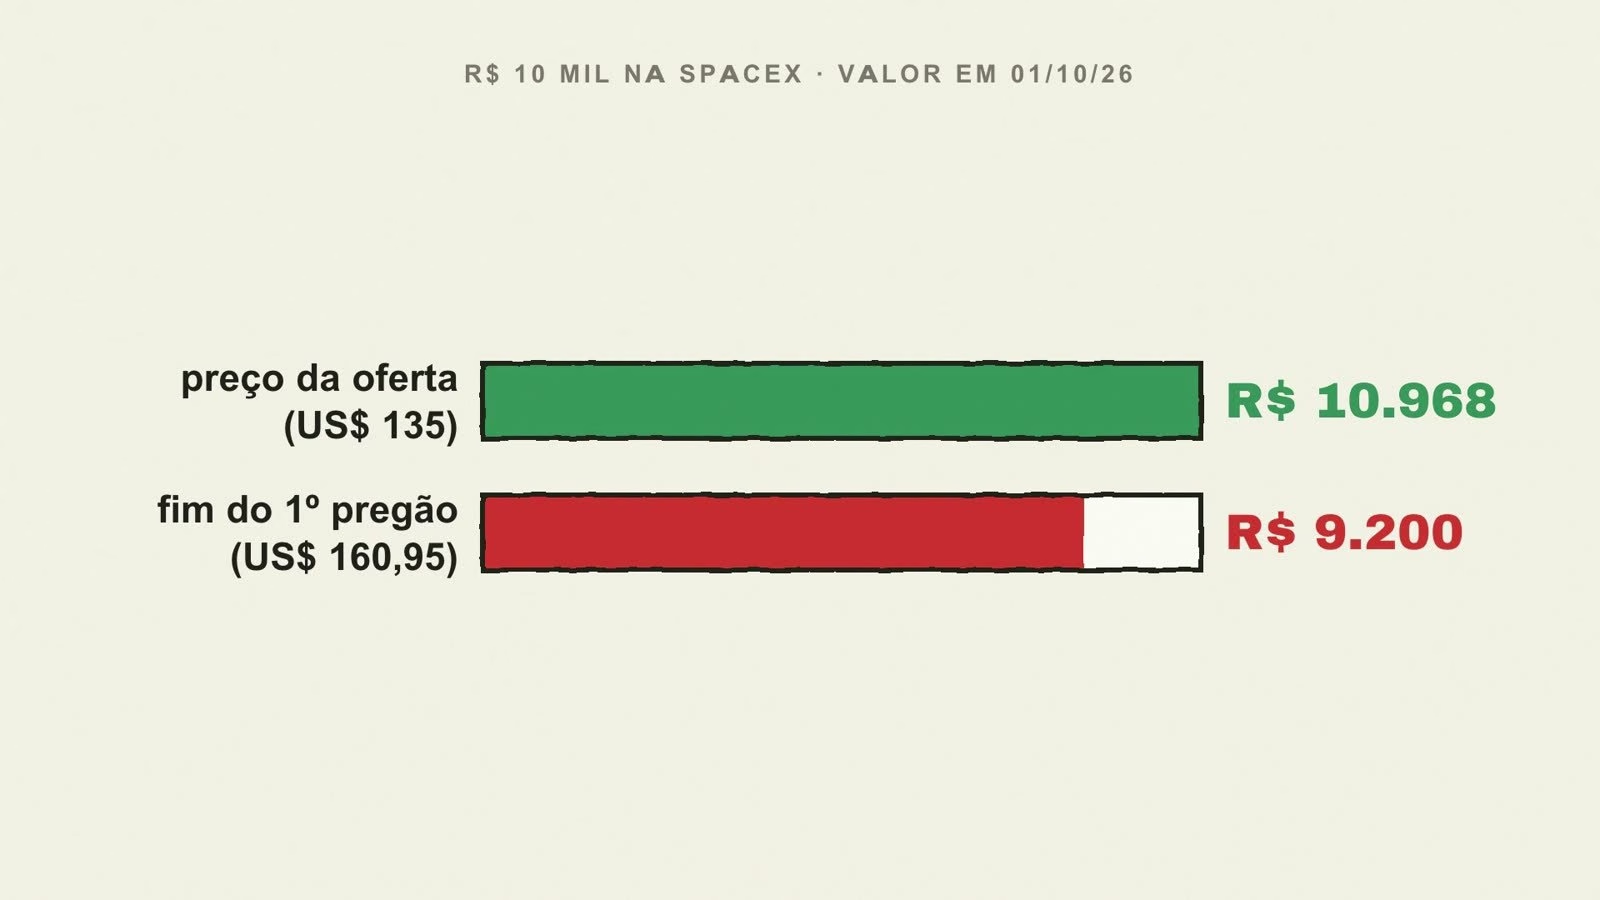
Em junho, a SpaceX fez o maior IPO da história: US$ 75 bilhões. Eu peguei dois investidores imaginários, cada um com R$ 10 mil, e coloquei os dois na mesma ação, no mesmo mês, na mesma estreia. Em 1º de outubro, um tinha R$ 10.968. O outro tinha R$ 9.200.
Resposta curta: a Anthropic, dona do Claude, mira estrear na bolsa americana em novembro de 2026 valendo perto de US$ 2 trilhões, segundo a Bloomberg. O prospecto ainda não saiu. A estreia da SpaceX mostra o que decide o resultado de quem entra num IPO desse tamanho: não é a empresa, é o preço que você paga. Quem comprou no preço da oferta ganhou; quem comprou no fim do primeiro dia de pregão perdeu.
Nenhum dos dois errou a empresa. A diferença de R$ 1.768 entre eles veio de uma pergunta só, e ela cabe num ingresso de show.
Quando é o IPO da Anthropic e quanto ela quer valer?
Segundo a Bloomberg, em reportagem de 1º de outubro, a Anthropic mira abrir capital em novembro, numa avaliação perto de US$ 2 trilhões. É plano, não data marcada: até 2 de outubro não havia prospecto público, nem BDR anunciado, nem fatia confirmada para o investidor pessoa física.
Pela imprensa americana, ela pode captar até US$ 100 bilhões na oferta. Se isso se confirmar, passa os US$ 75 bilhões da SpaceX, que até junho era o recorde de todos os tempos.
E as duas empresas já se conhecem. A Anthropic tem contrato de computação com a SpaceX desde maio, e qualquer uma das duas pode cancelar com 90 dias de aviso. No balanço do segundo trimestre, a SpaceX mostra um cliente sem nome, o “Cliente B”, ligado ao segmento de inteligência artificial, que sozinho respondeu por 19,5% de tudo que ela faturou no trimestre. A SpaceX não diz quem é. Pode ser a Anthropic. É inferência minha, não fato confirmado.
O que aconteceu com quem comprou a SpaceX no IPO?
O preço da oferta foi fechado em 11 de junho: US$ 135 por ação. Esse é o preço da bilheteria, cobrado antes de a ação começar a ser negociada. No dia seguinte, 12 de junho, a ação abriu na bolsa a US$ 150, encostou em US$ 176,52 e fechou o primeiro dia a US$ 160,95.
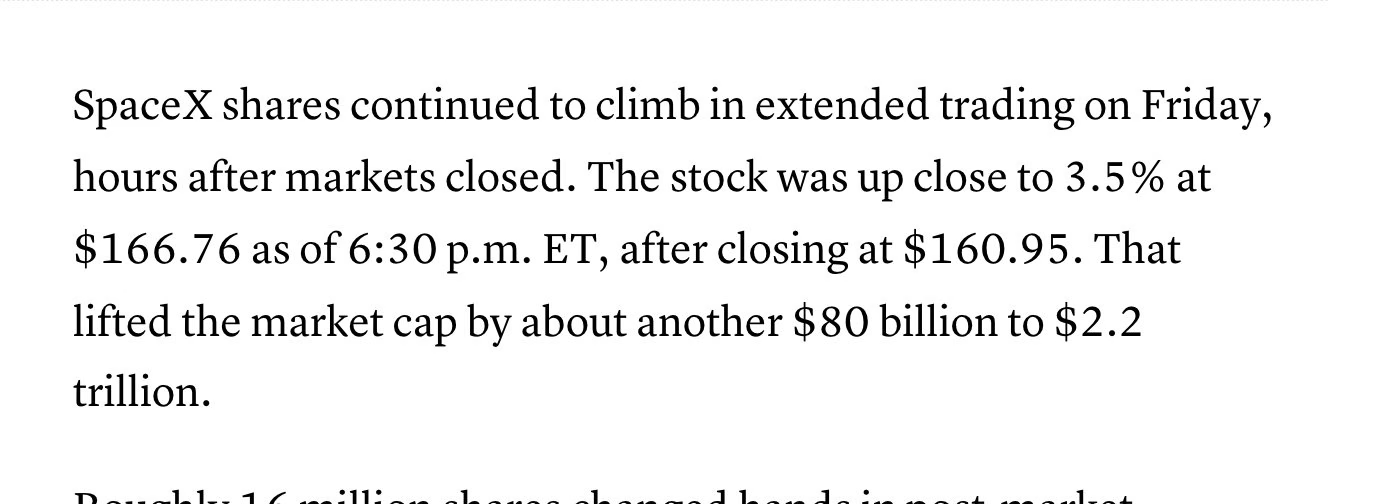
Agora volta para os dois investidores. Um comprou a US$ 135. O outro, empolgado com o frenesi, comprou pelo aplicativo no fim do pregão, a US$ 160,95. Em 1º de outubro, com a ação a US$ 148,07, a conta ficou assim (só o preço em dólar, sem câmbio e sem imposto):
| Quem | Preço pago | R$ 10 mil viraram (01/10/2026) |
|---|---|---|
| Comprou na oferta | US$ 135 | R$ 10.968 |
| Comprou no fim do 1º pregão | US$ 160,95 | R$ 9.200 |
| Comprou no pico de 16/06 | US$ 211,39 | cerca de 30% no vermelho |
E teve quem fez pior. Na terça seguinte, 16 de junho, a ação bateu o pico de fechamento: US$ 211,39. Eu vi gente em grupo de trader comprando ali, deitado na cama, certo de que ia para a lua. Em 1º de outubro, essa turma estava 30% no prejuízo.
E a empresa ia mal? Não. No balanço divulgado em agosto, a receita do trimestre tinha crescido 92% em um ano. Empresa boa não paga a sua conta. Quem paga é o preço que você pagou.
Bilheteria ou cambista: qual preço o investidor comum paga num IPO?
Pensa na porta de um show grande. Tem o preço da bilheteria e tem o preço do cambista. Num IPO é igual: o preço da oferta é a bilheteria, e o preço do pregão, depois que a ação abre, é o cambista.
Quem compra na bilheteria, em geral, é fundo grande e cliente grande de banco. Dessa vez o varejo americano entrou também, com até 30% da oferta, por corretoras de lá. Do Brasil, só deu para entrar por fundos que participaram da oferta, e só para investidor qualificado, aquele com mais de R$ 1 milhão aplicado, declarado por escrito (Resolução CVM 30), e com fatia limitada.
Para o resto de nós, meros mortais, a bilheteria de IPO americano não abre. A gente entra pela porta, no preço do pregão.
Quem vendeu a ação no primeiro dia?
No primeiro dia, as únicas ações livres para vender eram as da oferta. Então quem estava vendendo para você a US$ 160,95 era quem tinha pegado a US$ 135. O cambista comprou na bilheteria, vendeu na porta e foi para casa antes do show começar. Vrau.
E você, Tanaka, que nunca pagou cambista na vida, pagou cambista pelo aplicativo do banco dessa vez.
Elon Musk vendeu ações no IPO da SpaceX?
Não. Essa é a desconfiança mais comum: “o Musk e os sócios antigos largaram a bomba no colo da pessoa física”. O prospecto da oferta, o documento oficial registrado na SEC, mostra o contrário: 100% das ações vendidas eram ações novas. Os US$ 75 bilhões foram para o caixa da SpaceX, não para o bolso de sócio antigo.
Os sócios antigos ficaram na gaveta. Toda banda guarda ingresso de cortesia numa gaveta e solta aos poucos. Na bolsa, essa gaveta se chama lock-up: a trava que proíbe o sócio antigo de vender por um tempo e abre em datas marcadas.
Quando abrem as travas de venda (lock-up) da SpaceX?
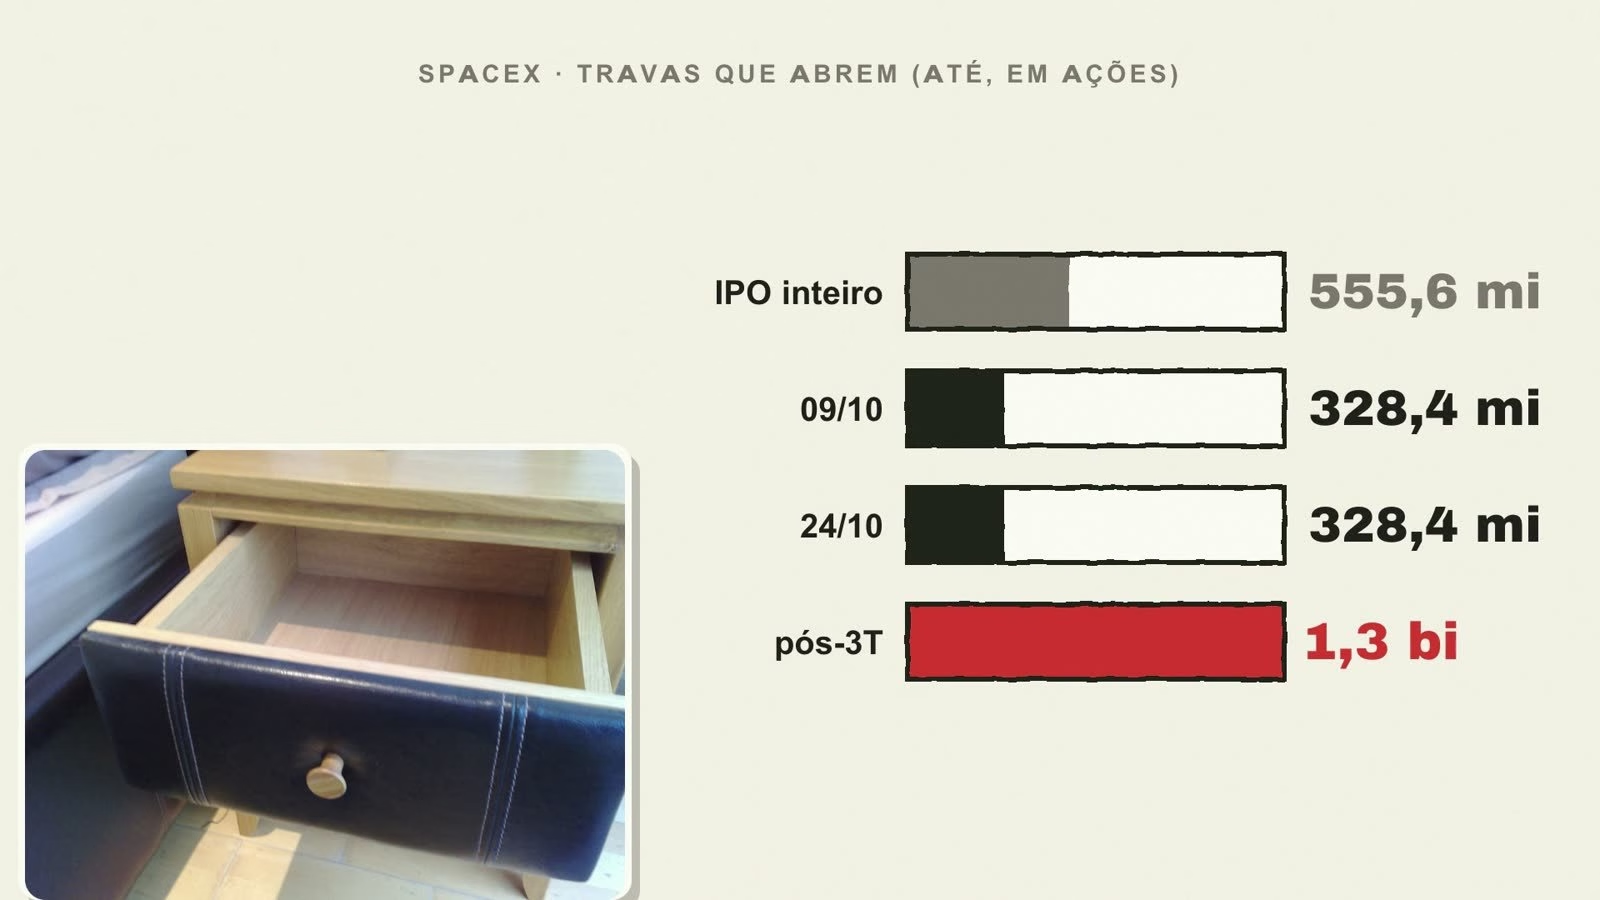
Pelo prospecto, a trava de 9 de outubro liberava até 328,4 milhões de ações, mais da metade de tudo que foi vendido no IPO (555,6 milhões). Em 24 de outubro vem outro lote do mesmo tamanho. E depois do balanço do terceiro trimestre vem o maior de todos, 1,3 bilhão de ações, mais de duas vezes o IPO inteiro.
Vender não é golpe, é direito de quem era sócio. E as travas que já abriram não derrubaram nada: depois da de agosto, a ação foi de US$ 134 para US$ 148; depois da de setembro, ficou parada (US$ 148,03 para US$ 148,07). O que as próximas fazem, ninguém sabe.
Quanto a Anthropic fatura e quanto ela perde?
A Anthropic, fundada por gente que saiu da OpenAI (a dona do ChatGPT), ainda não publicou o prospecto. Os números de 2025 vêm de um rascunho que a agência Reuters viu.
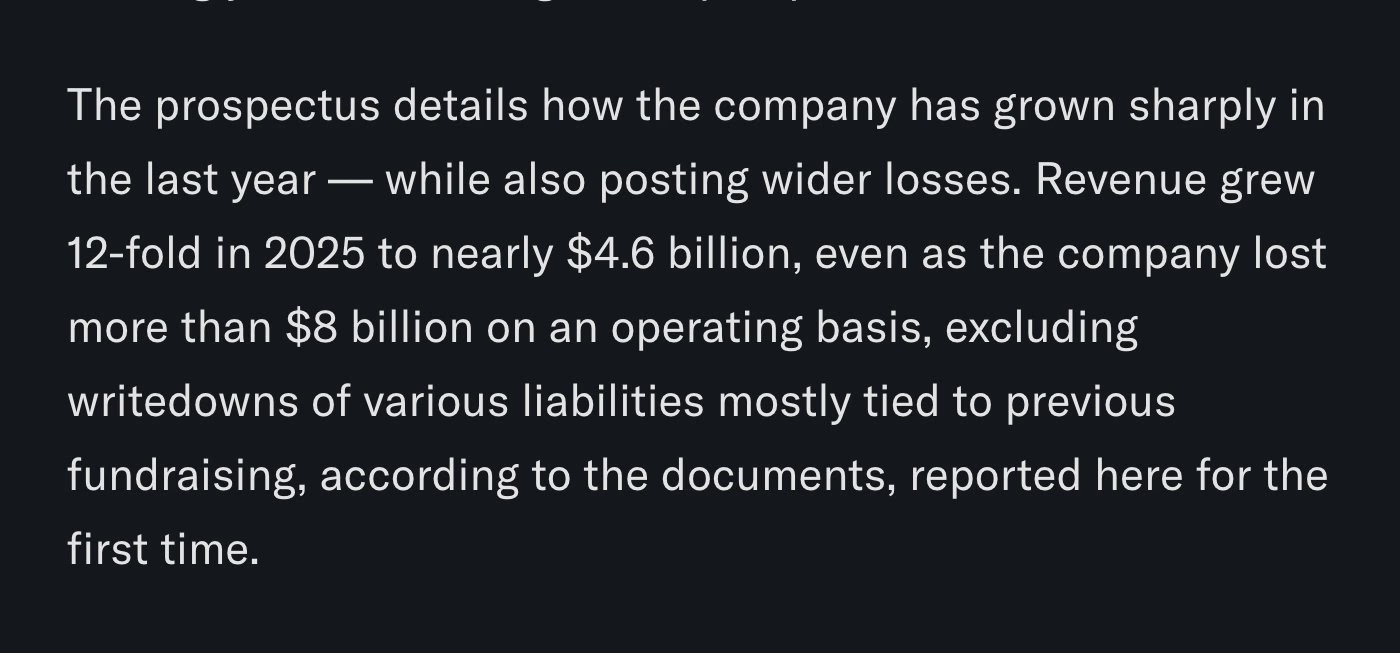
Pelo rascunho, a receita do ano passado foi de cerca de US$ 4,6 bilhões, 12 vezes a do ano anterior. E o prejuízo foi de US$ 42 bilhões. Antes de você cair da cadeira: US$ 34 bilhões desse prejuízo não saíram do caixa.
O que são os US$ 34 bilhões que “não saíram do caixa”?
São papéis de investidores que podem virar ação. Pensa neles como uma promessa de ação. Quando a empresa passa a valer mais, cumprir essa promessa fica mais caro, e a regra da contabilidade manda lançar esse custo a mais como despesa, mesmo sem sair dinheiro.
Só que não é de graça para quem compra a ação. Quando essas promessas virarem ação, a empresa vai ser dividida com mais gente, e o seu pedaço encolhe. É a tal diluição. O prejuízo da operação de verdade, que é vender o serviço e pagar computador e salário, passou de US$ 8 bilhões.
Receita anualizada não é dinheiro no caixa
Os US$ 4,6 bilhões foram o ano passado inteiro. Agora pega a receita de um mês recente e multiplica por 12: passa de US$ 100 bilhões por ano, segundo o New York Times (18/09). É um ritmo, não dinheiro que já entrou.
E tem um detalhe que o investidor de dividendo vai gostar de saber: nem SpaceX nem Anthropic pagam dividendo. Na sua conta, não pinga nada, pelo menos por enquanto.
Vale entrar no IPO de uma empresa famosa? O que Facebook, Alibaba, Aramco e ARM mostram
A bolsa já viu esse frenesi antes, e o final depende de quando você entrou e de quanto tempo aguentou.
| Empresa | Estreia | O que aconteceu com quem entrou na estreia |
|---|---|---|
| Facebook (Meta) | Maio de 2012, oferta a US$ 38 | Em setembro de 2012 valia US$ 17,55 (−54%). Em 01/10/2026, cerca de 19 vezes o preço da oferta |
| Alibaba | Setembro de 2014 | Quem comprou na abertura ganhou só 16% em 12 anos |
| Saudi Aramco | Dezembro de 2019 | Ainda 4,6% abaixo da oferta, sem contar dividendos |
| ARM | Setembro de 2023 | Cerca de 5,7 vezes o preço da oferta |
O Facebook foi um IPO bom ou ruim? Para quem vendeu no susto no primeiro ano, foi horrível, saiu traumatizado da bolsa. Para quem segurou, multiplicou por 19.
O Alibaba estreou com fila de chinês saindo pelo ladrão para entrar na oferta. Quem comprou na abertura está, 12 anos depois, com 16%. Se o seu filho nasceu no dia da estreia, ele já está no 6º ano. Dezesseis por cento é pouco para isso.
O que diz o estudo sobre IPOs que estreiam caros?
Tem um professor americano que mediu exatamente o que acontece com quem paga o ingresso caro do cambista. Jay Ritter, da Universidade da Flórida, separou as empresas que estrearam valendo mais de 40 vezes o que vendiam em um ano.
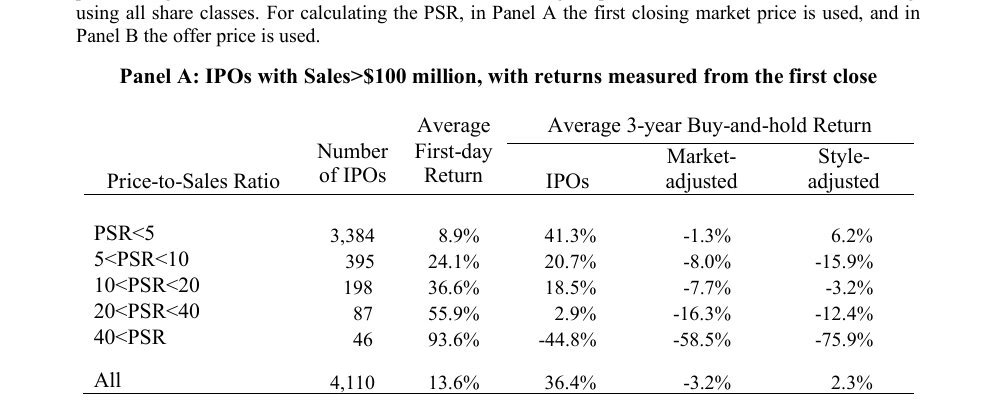
Foram 46 casos entre 1980 e 2024. Três anos depois, quem comprou no fechamento do primeiro dia estava, em média, com 44,8% a menos. Em R$ 10 mil, é como sobrarem uns R$ 5.500.
A SpaceX estreou valendo umas 95 vezes a receita do ano anterior. Mais que o dobro da faixa do estudo.
A Anthropic a US$ 2 trilhões está cara ou barata?
Depende de qual receita você usa, e aí as duas contas dão resultados opostos.
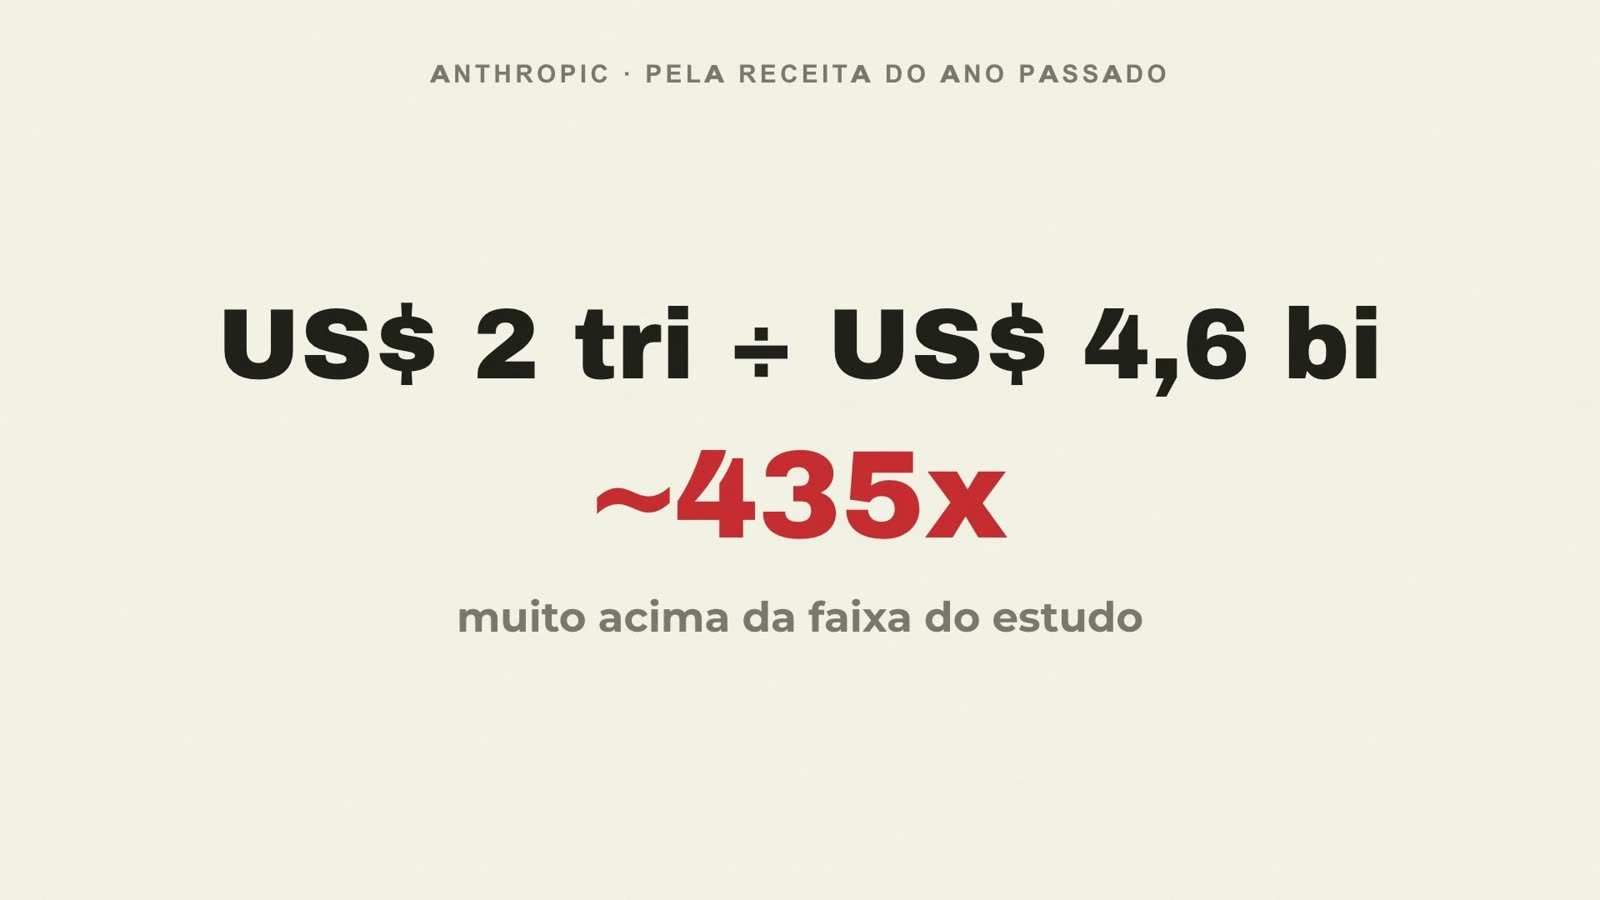
- Pela receita do ano passado: US$ 2 trilhões divididos por US$ 4,6 bilhões dão cerca de 435 vezes. Muito acima da faixa em que o estudo do Ritter já viu estrago.
- Pelo ritmo de agora: US$ 2 trilhões divididos por US$ 100 bilhões por ano dão 20 vezes. Abaixo da faixa do estudo.
Quem acredita no ritmo de agora acha o preço razoável. Quem olha o que já entrou no caixa acha um absurdo. As duas contas estão certas. O que muda é quanto do futuro você aceita pagar hoje.
Quem manda na SpaceX e na Anthropic depois do IPO?
Nas duas, quem compra a ação manda pouco. Pelo prospecto, o Elon Musk tem cerca de 82,4% dos votos da SpaceX. Na Anthropic, segundo a Reuters, os sete cofundadores teriam 50,1% dos votos, metade mais um, numa classe especial de ações.
Tradução: quem compra assiste do mezanino, lá do alto, sem voz no palco.
A contradição do freio na inteligência artificial
Em setembro, segundo o site Axios, o chefe da Anthropic, Dario Amodei, publicou um texto pedindo que o mundo desacelere a inteligência artificial. A empresa que vende inteligência artificial pediu freio na própria inteligência artificial. Só que o rascunho do prospecto diz que a receita dela depende de lançar modelo novo sem parar.
Críticos apontam a contradição. Quem defende diz que frear pode até baratear a computação. Ninguém sabe qual leitura vence. E quem decide se freia ou acelera não é quem compra a ação.
Como investir na SpaceX (e talvez na Anthropic) pelo Brasil?
Pelo ETF NASD11 você talvez já seja sócio
A SpaceX entrou no Nasdaq-100, o índice das 100 maiores empresas da bolsa americana de tecnologia, em 7 de julho, poucas semanas depois de estrear. O NASD11 é o ETF da B3 que copia esse índice. Com peso de 2,82%, quem tem R$ 50 mil no NASD11 tem uns R$ 1.410 em SpaceX (supondo que o fundo replique o índice exatamente). O seu fundo comprou sem te perguntar.
Se a Anthropic estrear na Nasdaq, ela pode entrar no índice do mesmo jeito.
Pelo BDR SPCX34
O BDR é o recibo de ação estrangeira negociado aqui na B3. O da SpaceX é o SPCX34: cada ação equivale a 15 BDRs, e o preço acompanha a ação lá fora e o dólar. Ele começou a ser negociado no mesmo dia da estreia, já no preço do pregão. Ou seja, comprado do cambista. Quem tem conta lá fora também compra pelo pregão.
No imposto, o BDR não tem a isenção de R$ 20 mil por mês das ações brasileiras: o lucro na venda paga 15%, numa guia (DARF, código 6015) que você mesmo emite e paga até o fim do mês seguinte. Se quiser simular a conta da venda, a calculadora de IR na venda de ações do site mostra como funciona a DARF.
Para a Anthropic, ainda não existe BDR, e ainda não se sabe se vai ter fatia para pessoa física nem para estrangeiro. O prospecto nem saiu.
Quanto vale uma ação da SpaceX hoje, segundo os analistas?
Nada aqui é recomendação. São os argumentos dos dois lados.
A favor: a Starlink, a internet por satélite, respondeu por 61% da receita da SpaceX em 2025 e é o único segmento com lucro operacional. A Anthropic, segundo a imprensa americana, teve lucro na operação no segundo trimestre de 2026. O cuidado: é lucro “ajustado”, que deixa alguma despesa de fora, e a reportagem não diz qual.
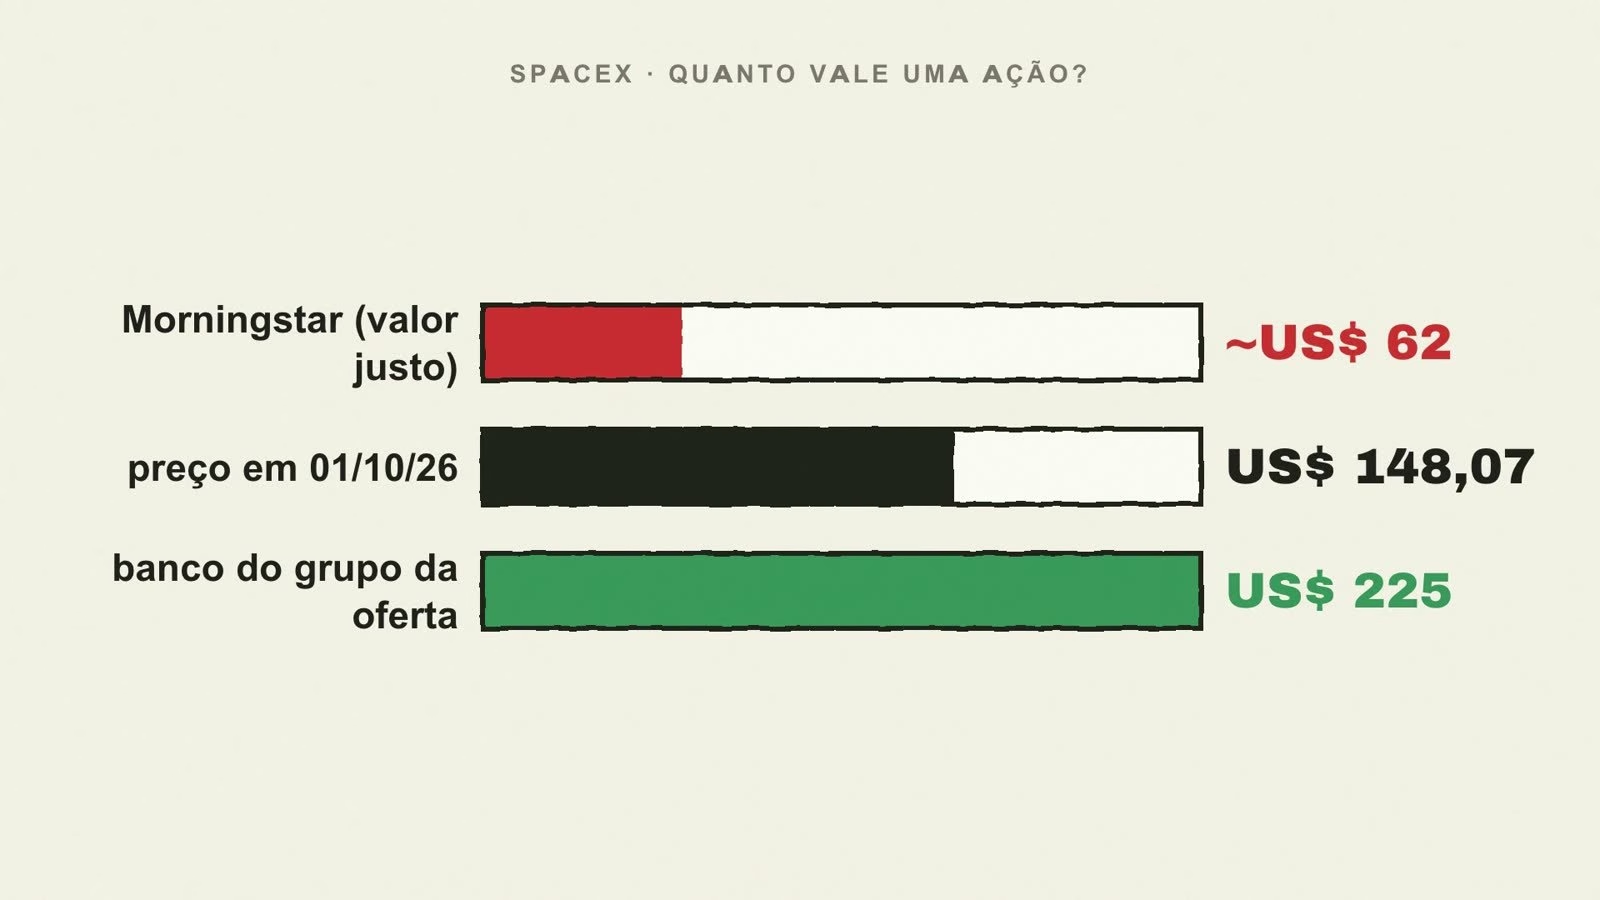
Em 1º de outubro a ação estava em US$ 148,07. A Morningstar acha justo cerca de US$ 62. Um banco do grupo que coordenou a oferta fala em US$ 225. A mesma ação, uma diferença de mais de três vezes entre o pessimista e o otimista. Se quiser testar as suas próprias premissas, a calculadora de preço justo faz a conta pelos métodos de Bazin e Graham, que funcionam melhor em empresa que paga dividendo, coisa que nenhuma das duas faz.
Já escrevi aqui sobre o IPO da SpaceX e o SPCX34 antes da estreia. Este texto é o que aconteceu depois.
A pergunta do cambista antes de entrar num IPO
Os R$ 9.200 do começo não vieram de uma empresa ruim. Vieram do preço do ingresso, comprado do cambista no fim daquele primeiro dia, com todo mundo querendo entrar.
Se a Anthropic abrir a porta em novembro, antes de apertar o botão de compra, faz a pergunta do cambista: quem está me vendendo esse ingresso, e por quanto ele pagou? Se você não sabe, o cambista sabe. E vai sair feliz da vida.
Isso não quer dizer que entrar em IPO seja sempre ruim. Tem caso de sucesso que entra na estreia e ganha dinheiro a vida toda. Mas o desenho mais comum é um sorriso: estreia alta, derrete, e depois volta a subir. A SpaceX desenhou um sorriso meio torto. Ainda não fechou a boca: quem entrou no fim do primeiro dia seguia no prejuízo em 1º de outubro.
Perguntas frequentes
Quando é o IPO da Anthropic?
Segundo a Bloomberg (01/10/2026), a Anthropic mira novembro de 2026, numa avaliação perto de US$ 2 trilhões. Até 2 de outubro não havia prospecto público, então data, preço e fatia para pessoa física ainda não estão definidos.
Dá para comprar ação da Anthropic pelo Brasil?
Ainda não. Não existe BDR anunciado nem fatia confirmada para estrangeiro. Se ela estrear na Nasdaq e entrar no Nasdaq-100, quem tem ETF que copia esse índice, como o NASD11, passa a ter uma fatia indireta.
Quem comprou SpaceX no IPO ganhou dinheiro?
Quem pagou o preço da oferta (US$ 135) estava no lucro em 1º de outubro de 2026, com a ação a US$ 148,07. Quem comprou no fechamento do primeiro dia (US$ 160,95) ou no pico de 16 de junho (US$ 211,39) estava no prejuízo nessa data.
O que é lock-up num IPO?
É a trava que proíbe os sócios antigos de vender por um período depois da estreia. Na SpaceX, as travas abrem em datas marcadas no prospecto, e a maior delas, de 1,3 bilhão de ações, vem depois do balanço do terceiro trimestre.
Quanto de imposto paga o BDR SPCX34?
O lucro na venda de BDR paga 15% de imposto de renda, sem a isenção de R$ 20 mil por mês das ações brasileiras. O pagamento é por DARF (código 6015), até o fim do mês seguinte à venda.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.