⏰ 7 min de leitura
O que é Tesouro IPCA+?
O Tesouro IPCA+ é um dos títulos públicos mais populares entre quem quer proteger o dinheiro da inflação no longo prazo. Ele combina uma taxa fixa com a variação do IPCA — o índice oficial de inflação do Brasil — garantindo que o seu poder de compra nunca fique para trás.
O que é Tesouro IPCA+, em resumo?
O Tesouro IPCA+ é um título do governo federal vendido pelo Tesouro Direto. Ao comprar esse papel, você está emprestando dinheiro ao governo e recebendo em troca uma rentabilidade composta por duas partes: a inflação do período (medida pelo IPCA) mais uma taxa de juros real prefixada no momento da compra. Se você comprar um Tesouro IPCA+ 2035 pagando IPCA + 7% ao ano, é exatamente isso que vai receber se carregar o título até o vencimento — independentemente do quanto a inflação subir ou cair. A grande promessa do papel é essa: seu dinheiro sempre cresce acima da inflação.
Como funciona o Tesouro IPCA+ na prática?
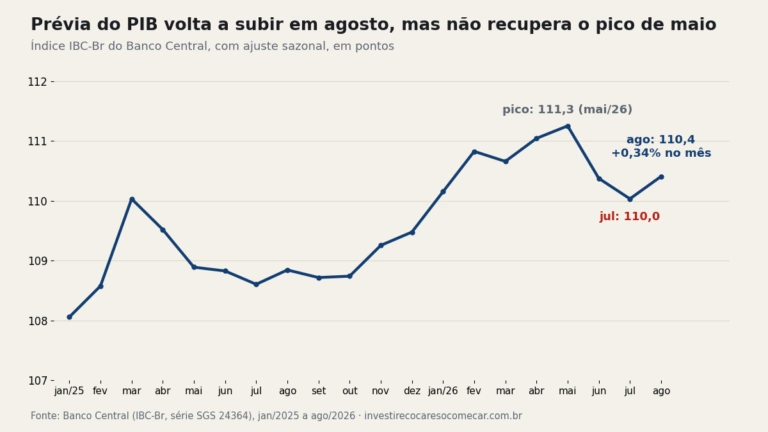
A rentabilidade do Tesouro IPCA+ tem dois componentes que andam juntos. O primeiro é o IPCA, que estava em 4,22% em 12 meses até agosto de 2026. O segundo é uma taxa real, que varia conforme as condições do mercado no dia da compra — em maio de 2026, os títulos mais longos estão pagando taxas reais entre 7% e 8% ao ano, níveis historicamente altos.
A fórmula funciona assim: a rentabilidade total aproximada é calculada como (1 + taxa real) × (1 + IPCA) – 1. Com IPCA de 4,22% e taxa real de 7%, o retorno bruto fica em torno de 11,5% ao ano. Isso é competitivo, mas precisa ser comparado com o CDI, que estava em 13,65% ao ano em 06/10/2026, colado na Selic de 13,75%.
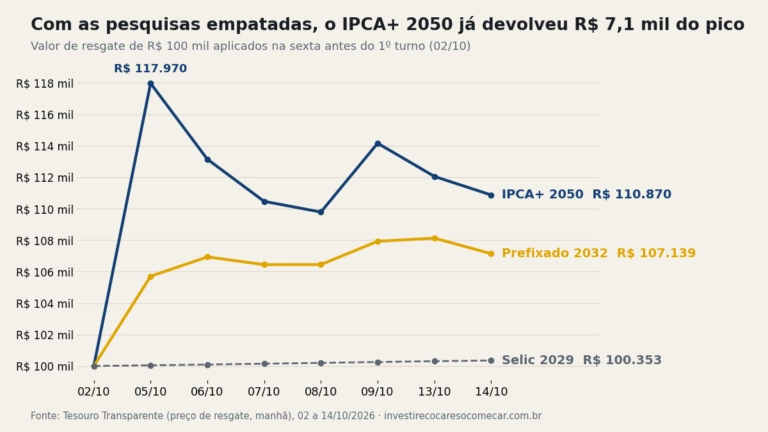
Existe uma característica importante que muita gente ignora: a marcação a mercado. O preço do Tesouro IPCA+ oscila diariamente. Se as taxas de juros subirem depois da sua compra, o preço do título cai no curto prazo — e você pode ver saldo negativo na tela se resgatar antes do vencimento. Se as taxas caírem, o preço sobe e você pode ter um ganho extra. Isso não afeta quem segura até o vencimento, mas é um risco real para quem pode precisar do dinheiro antes.
O imposto de renda segue a tabela regressiva dos investimentos de renda fixa: começa em 22,5% para aplicações de até 180 dias e cai para 15% após dois anos. Há também a cobrança de IOF nos primeiros 30 dias. Para horizontes longos, a tributação de 15% é bastante eficiente comparada a outros produtos.
Existem duas versões do papel: o Tesouro IPCA+ simples, que paga tudo no vencimento, e o Tesouro IPCA+ com Juros Semestrais, que deposita na sua conta cupons a cada seis meses. Para quem não precisa de renda periódica, o modelo simples é mais eficiente porque os juros ficam reinvestidos automaticamente.
Exemplo prático de Tesouro IPCA+
Imagine que você investe R$ 10.000 num Tesouro IPCA+ 2035 com taxa de IPCA + 7,5% ao ano, e carrega o título pelos próximos 9 anos até o vencimento.
Supondo IPCA médio de 5,5% ao ano durante o período, a rentabilidade bruta anual ficaria em torno de 13,4% ao ano. Em nove anos, R$ 10.000 virariam aproximadamente R$ 30.600 em termos nominais. Descontando o IR de 15% sobre o lucro (R$ 20.600), você pagaria cerca de R$ 3.090 de imposto, levando para casa R$ 27.500 líquidos.
Mais importante: em termos reais, o seu dinheiro teria crescido 7,5% ao ano acima da inflação por nove anos consecutivos. Isso equivale a quase dobrar o poder de compra real do valor investido. Esse é o verdadeiro diferencial do papel: a proteção inflacionária garantida por contrato, não por sorte.
Tesouro IPCA+ vs Tesouro Prefixado: qual a diferença?
No Tesouro Prefixado, você trava uma taxa nominal fixa no momento da compra — por exemplo, 14% ao ano até 2029. Você sabe exatamente quanto vai receber em reais, mas não sabe qual será o seu ganho real, porque isso depende de quanto a inflação vai correr no período. Se o IPCA subir para 8%, boa parte do seu rendimento vai apenas compensar a perda de poder de compra.
No Tesouro IPCA+, você trava a taxa real e deixa o componente inflacionário em aberto. Você não sabe o valor nominal final, mas tem garantia de que vai ganhar acima da inflação.
Use o Prefixado quando você acredita que a inflação vai cair e as taxas nominais também — assim você trava uma rentabilidade alta antes de o mercado se ajustar. Use o IPCA+ quando o seu objetivo é preservar poder de compra no longo prazo, especialmente para metas que chegam em 5, 10 ou 20 anos, como aposentadoria. Para reservas de emergência ou horizontes curtos, nenhum dos dois é o mais indicado.
Vale a pena? Quando usar Tesouro IPCA+?
O Tesouro IPCA+ vale a pena quando você tem um objetivo de longo prazo e não vai precisar resgatar o dinheiro antes do vencimento. Com taxas reais acima de 6% ao ano — como as disponíveis hoje —, o papel está em níveis historicamente atrativos.
Faz sentido para: aposentadoria ou independência financeira, reserva de longo prazo para filhos, ou qualquer meta com horizonte acima de cinco anos.
Não faz sentido para: reserva de emergência, objetivos de curto prazo ou situações em que você pode precisar do dinheiro antes do vencimento, porque a marcação a mercado pode te prejudicar. Se a liquidez é prioridade, prefira o Tesouro Selic.
Resumo: o que você precisa saber sobre Tesouro IPCA+
- O Tesouro IPCA+ rende IPCA mais uma taxa real prefixada — você garante ganho acima da inflação se segurar até o vencimento.
- As taxas reais atuais estão entre 7% e 8% ao ano, níveis historicamente elevados e atrativos para o longo prazo.
- O preço oscila no curto prazo por marcação a mercado — quem resgata antes do vencimento pode ter rentabilidade diferente do contratado.
- O IR é de 15% após dois anos, seguindo a tabela regressiva padrão da renda fixa.
- É mais adequado para objetivos de longo prazo (acima de 5 anos) do que para reserva de emergência ou metas próximas.
Perguntas frequentes sobre Tesouro IPCA+
Quanto rende o Tesouro IPCA+ hoje?
Em maio de 2026, os títulos Tesouro IPCA+ com vencimentos mais longos estão pagando entre IPCA + 7% e IPCA + 8% ao ano. Com o IPCA de 4,22% em 12 meses (até agosto de 2026), o retorno bruto anual fica próximo de 11,5% a 12,6%. A rentabilidade líquida depende do prazo de aplicação e da alíquota de IR aplicável.
O Tesouro IPCA+ tem risco?
O risco de crédito é praticamente zero, pois o emissor é o governo federal. O principal risco é o de mercado: se você precisar resgatar antes do vencimento em um momento de alta de juros, pode receber menos do que o esperado. Quem carrega até o vencimento recebe exatamente o combinado no momento da compra.
Qual é o valor mínimo para investir no Tesouro IPCA+?
É possível comprar frações de um título, e o valor mínimo gira em torno de R$ 30 a R$ 100, dependendo do preço unitário do papel no dia. Isso torna o investimento acessível para qualquer perfil de investidor, inclusive iniciantes.
Tesouro IPCA+ é melhor que CDB?
Depende do CDB. Um CDB que pague 100% do CDI (13,65% ao ano em 06/10/2026) pode ser mais vantajoso no curto prazo, mas não oferece proteção garantida contra a inflação no longo prazo. O Tesouro IPCA+ tem a vantagem de travar um ganho real por décadas, o que nenhum CDB com vencimento curto consegue oferecer com a mesma previsibilidade.
Quer ver na prática quanto o preço do título cai se a taxa subir, ou sobe se ela cair? Testa no nosso simulador de marcação a mercado do Tesouro IPCA+.
Veja tambem no glossario