⏰ 10 min de leitura
Se você aluga um imóvel no Airbnb com alguma frequência, tem uma notícia que passou batida: a partir de 01/01/2027, esse aluguel deixa de ser tratado como “aluguel comum” pela Receita. Vira hotelaria. CNPJ cadastral, nota fiscal obrigatória e um redutor de base bem menor do que você está acostumado a descontar. A adaptação já começa em novembro de 2026 — você tem menos de seis meses pra entender o que muda e decidir o que fazer.
Por que isso está acontecendo agora
A reforma tributária (Lei Complementar 214/2025) mexeu na estrutura inteira de PIS/Cofins, ISS e ICMS, substituindo tudo por IBS e CBS. No meio dessa reorganização, o legislador teve que decidir onde encaixar a locação por temporada — e decidiu enquadrar como serviço, não como simples cessão de bem. É a mesma lógica que já vale pra hotel, pousada e resort: quem hospeda de forma habitual presta um serviço, não só “aluga um espaço”.
Antes da reforma, o aluguel de temporada tipo Airbnb caía na mesma régua do aluguel residencial comum — redutor de 70% na base do IR, sem exigência de nota fiscal, sem CNPJ. Era, na prática, um regime mais brando do que o de qualquer hotel formal, mesmo cumprindo função parecida pro hóspede. A nova lei fecha essa brecha regulatória — só que a fatura cai em cima de quem aluga um studio no fim de semana do mesmo jeito que cai em cima de rede hoteleira grande.
O que muda no seu Airbnb a partir de 2027?
A Lei Complementar 214/2025, que regulamenta a reforma tributária, equipara a locação por temporada habitual (até 90 dias por estadia) à atividade de hotelaria. Não é uma alíquota nova isolada — é uma reclassificação inteira de como o Fisco enxerga esse aluguel.
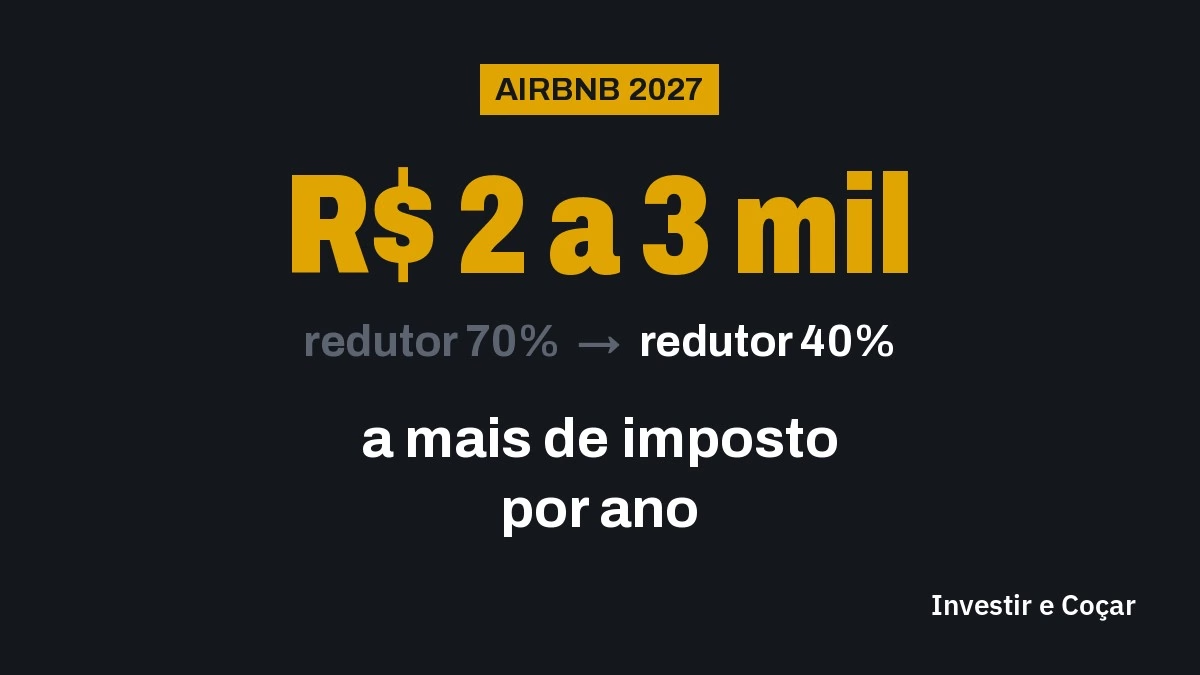
Na prática, isso significa três coisas: cadastro de CNPJ (apenas cadastral, não transforma você em pessoa jurídica pra fins de Carnê-Leão ou tabela do IR), emissão de nota fiscal a cada locação, e um redutor de base de cálculo de apenas 40% sobre a receita bruta — contra os 70% do aluguel residencial tradicional. Você paga imposto sobre uma fatia maior do que recebe.
Qual é o gatilho da nova regra: quanto você fatura ou quantas vezes aluga?
Aqui está o ponto que a maioria ignora. O gatilho não é só o faturamento — é a habitualidade. Alugou o studio quase toda semana esse ano? Pra Receita, isso não é “bico” nem renda passiva ocasional. É hotelaria.

A régua de faturamento existe como critério complementar, segundo a Fenacon: você entra na regra se faturar R$ 240 mil/ano com 3 ou mais imóveis, ou R$ 288 mil/ano independente da quantidade de imóveis alugados. Mas o ponto mais delicado é justamente que ainda não existe jurisprudência definindo com clareza onde a “habitualidade” começa. Quem aluga esporadicamente, duas ou três vezes por ano, provavelmente fica de fora. Quem mantém o imóvel publicado o ano inteiro, mesmo sem bater o teto de faturamento, corre risco de enquadramento.
Quanto isso custa de verdade?
Faz a conta com um exemplo real. Um studio de R$ 3.500/mês alugado no Airbnb rende cerca de R$ 42 mil por ano. Com o redutor cortado pela metade — de 70% para 40% — a base tributável sobe, e o imposto fica de R$ 2 mil a R$ 3 mil mais caro por ano.
Parece pouco isolado. Em 10 anos, são R$ 20 mil a R$ 30 mil a mais saindo do seu bolso — o preço de uma holding patrimonial que você não abriu a tempo. E isso sem contar o custo operacional extra de manter nota fiscal em dia pra cada locação.
Agora escala esse exemplo pra quem tem mais de um imóvel. Um investidor com 3 studios de R$ 3.500/mês cada — o perfil clássico de quem monta uma “mini rede” de temporada em cidade turística — fatura R$ 126 mil por ano. Ainda está longe do teto de R$ 240 mil, mas já esbarra na régua de habitualidade: 3 imóveis alugados o ano inteiro é o retrato exato do critério que a Fenacon descreve. Nesse volume, a diferença de redutor (70% para 40%) já representa uma fatia relevante do lucro líquido do negócio — e é aí que a conta de virar holding começa a fazer sentido financeiro, não só formal.
| Critério | Aluguel tradicional | Airbnb habitual (nova regra) |
|---|---|---|
| Redutor da base tributável | 70% | 40% |
| Exige CNPJ cadastral | Não | Sim |
| Exige nota fiscal | Não | Sim, por locação |
| Gatilho de enquadramento | — | Habitualidade + R$240mil/ano (3+ imóveis) ou R$288mil/ano |
| Início da obrigatoriedade | — | 01/01/2027 |
Vale a pena virar holding pra escapar da conta?
A holding patrimonial voltou ao radar como alternativa, e por um motivo concreto: pessoa jurídica aproveita créditos de IBS/CBS sobre despesas do imóvel — manutenção, condomínio, reforma. É um mecanismo que o CNPJ cadastral da “hotelaria pessoa física” não te dá.
Mas migrar pra holding não é de graça. Tem ITBI, cartório, honorários contábeis recorrentes. Faz sentido pra quem já tem carteira de imóveis e vive de aluguel — não necessariamente pra quem tem um studio alugando fim de semana pra bancar a viagem de fim de ano. Antes de correr pra abrir CNPJ, vale rodar a conta específica do seu patrimônio, porque o custo de estruturação pode superar a economia dos primeiros anos.
📥 Quer entender a fundo o que muda no aluguel a partir da reforma?
A EQI Research lançou um relatório específico sobre as mudanças na tributação de aluguel — baixe grátis o relatório sobre a Nova Lei do Aluguel.
O que acontece se você simplesmente ignorar a regra
Vale deixar claro o risco de não fazer nada. A partir de janeiro de 2027, operar como hotelaria sem CNPJ cadastral e sem nota fiscal deixa de ser uma zona cinzenta e passa a ser descumprimento de obrigação acessória — o mesmo tipo de risco que qualquer prestador de serviço informal corre. A fiscalização de plataformas como Airbnb e Booking já compartilha dados de repasse com a Receita há anos; a diferença é que, até 2026, esse repasse caía no regime de aluguel comum. A partir de 2027, o cruzamento vai identificar quem tem frequência de locação alta sem o enquadramento correto.
Isso não significa alarme imediato — o histórico da Receita com pequenos locadores costuma ser de notificação antes de autuação pesada. Mas ignorar o prazo de adaptação (novembro de 2026 a dezembro de 2026) tira de você a chance de errar sem custo durante o período de testes.
Existe alternativa a virar hotel ou holding?
A Fenacon recomenda uma saída mais simples pra quem não quer virar empresário do próprio Airbnb: incluir cláusula de repasse do IBS/CBS ao hóspede. Ou seja, embutir o custo tributário extra no preço da diária, do jeito que qualquer hotel já faz.
É a escolha de menor atrito: continuar operando como pessoa física, absorver o CNPJ cadastral e a nota fiscal, e reajustar o preço pra compensar o redutor menor. Funciona bem em mercados com demanda alta, onde o hóspede não vai deixar de reservar por causa de uma diferença de R$ 10 ou R$ 20 na diária. Em mercados mais competitivos, esse repasse pode custar reserva.
Quanto custa de verdade migrar pra holding
Antes de decidir que holding é a saída, vale colocar o custo de estruturação na mesa — porque é aqui que a maioria das contas otimistas quebra. Transferir um imóvel de pessoa física pra uma holding patrimonial envolve ITBI (2% a 3% do valor venal, variando por município), custas de cartório pra registrar a transferência, e honorários de escritório contábil/advocatício pra montar o contrato social e manter a escrituração em dia.
Num imóvel de R$ 500 mil, só o ITBI já fica entre R$ 10 mil e R$ 15 mil. Some cartório e honorários de abertura e você chega perto de R$ 20 mil só pra migrar — sem contar a mensalidade contábil recorrente, que costuma rodar entre R$ 300 e R$ 800 por mês dependendo da complexidade. Ou seja: pra quem tem um studio só, a economia de R$ 2 a 3 mil por ano no redutor de imposto demora entre 6 e 10 anos pra pagar o custo de entrada da holding — sem contar a contabilidade mensal, que pode inviabilizar completamente a conta pra um único imóvel pequeno.
A equação muda de figura quando você já tem carteira maior: 3, 4, 5 imóveis, ou um patrimônio imobiliário que já pede planejamento sucessório de qualquer forma. Nesse cenário, a holding paga a estruturação rápido e ainda resolve outro problema — inventário. Mas pra decidir isso com segurança, o ideal é rodar a simulação com um contador que conheça seu patrimônio específico, não uma regra genérica de blog.
O que fazer entre agora e janeiro de 2027
Três meses de teste começam em novembro de 2026 — a Receita vai abrir ambiente pra emissão simbólica de nota fiscal antes da obrigatoriedade valer pra valer. Use esse período pra testar o processo, não pra descobrir na marra em janeiro.
Se você aluga esporadicamente, monitore a jurisprudência que vai se formar nos próximos meses — é onde a definição de “habitualidade” vai ganhar contorno prático. Se você já aluga toda semana, comece a rodar a conta de holding versus repasse de custo agora, porque a decisão de estruturação (holding, CNPJ, contabilidade) leva tempo pra sair do papel.
Um roteiro prático pra quem se identificou no cenário de “aluga habitualmente”: primeiro, levante o histórico de locações do ano — quantas semanas o imóvel ficou ocupado via plataforma. Esse número é o que vai te dizer se você está na zona de risco de enquadramento, antes mesmo de bater qualquer teto de faturamento. Segundo, converse com seu contador sobre o custo real de emissão de nota fiscal por locação — em cidades menores, esse serviço pode não estar nem padronizado ainda, e vale entender o fluxo antes de novembro. Terceiro, se você tem mais de um imóvel ou pretende expandir a operação, peça uma simulação comparando holding versus pessoa física nos próximos 5 anos — não só no primeiro ano, porque é aí que o custo de estruturação se paga ou não.
O pior cenário não é pagar mais imposto. É descobrir a regra em janeiro de 2027, sem CNPJ, sem processo de nota fiscal rodando, e ter que resolver tudo correndo no meio da alta temporada — justamente quando o imóvel devia estar gerando receita, não virando dor de cabeça administrativa.
Perguntas frequentes
A partir de quando a nova regra vale?
A obrigatoriedade começa em 01/01/2027. O período de testes e adaptação, com emissão simbólica de nota fiscal, começa em novembro de 2026.
O CNPJ exigido me transforma em pessoa jurídica pra todos os efeitos?
Não. É um CNPJ cadastral, específico pra emissão de nota fiscal da locação. Não altera seu enquadramento no Carnê-Leão ou na tabela do IR pessoa física.
Quem aluga o imóvel só de vez em quando também entra na regra?
Provavelmente não, mas ainda não existe jurisprudência definindo com precisão o limite de habitualidade. É o ponto de maior incerteza da nova lei.
Qual é a diferença de imposto entre aluguel tradicional e Airbnb habitual?
O redutor da base tributável cai de 70% (aluguel tradicional) para 40% (hotelaria/Airbnb habitual). Isso aumenta a fatia da receita sujeita a imposto.
Vale a pena abrir uma holding só por causa dessa mudança?
Depende do volume de imóveis e da receita anual. A holding permite aproveitar créditos de IBS/CBS sobre despesas, mas tem custo de estruturação (ITBI, cartório, contabilidade) que só compensa em patrimônio maior.
Gostou da análise?
No canal Investir e Cocar eu trago esse tipo de conteúdo toda semana — tributação, renda fixa, ações e os detalhes que ninguém te avisa antes de bater na sua conta.
👉 youtube.com/@investirecocar
Quer abrir conta pra organizar seus investimentos enquanto decide o que fazer com o imóvel?
👉 Abra sua conta na EQI