⏰ 10 min de leitura
Super El Niño 2026: quais ações vão derreter (e quais vão encher)?
Enquanto o mercado discute Selic e resultado trimestral, tem um risco sendo precificado às escuras na maioria das carteiras: a NOAA diz que há 90%+ de probabilidade de El Niño forte se formar no segundo semestre de 2026 — e 50% de chance de ser um Super El Niño, o tipo que aconteceu apenas 4 vezes nos últimos 150 anos. O último foi em 2015-16 e secou rios, queimou lavouras e derrubou ações de logística. O mercado já está reagindo. Mas nem todo mundo está do lado certo do trade.
👆 Em 9 minutos, tudo que você precisa saber sobre o impacto nas suas ações.
O que é o Super El Niño e por que 2026 acende o alerta
El Niño é o aquecimento anormal das águas do Pacífico equatorial. Quando forte o suficiente, desorganiza o padrão de chuvas em escala global. O Brasil não escapa: Norte e Nordeste ficam mais secos, o Sul recebe pancadas acima do normal.
O “Super” El Niño não é o El Niño normal de ano em ano. É o evento extremo, quando a temperatura da superfície do Pacífico supera 2°C acima da média histórica. Historicamente, isso aconteceu apenas quatro vezes em 150 anos: 1877-78, 1982-83, 1997-98 e 2015-16. Os modelos climáticos de 2026 apontam o quinto episódio.
Os dados da NOAA de maio de 2026:
- 82% de probabilidade de formação entre maio e julho de 2026
- 96% de que o fenômeno se mantenha entre dezembro de 2026 e fevereiro de 2027
- 50% de chance de evento forte ou muito forte (o “super”)
Para o Brasil, a tradução é direta: rios abaixo da média no Norte (os rios amazônicos já estão 4–7% abaixo do nível histórico em maio de 2026), seca no Nordeste, chuvas excessivas e enchentes no Sul. Um cenário que destrói certos negócios e turbina outros. E a Bolsa vai separar os dois grupos antes de você perceber o que aconteceu.
Os perdedores: ações que secam junto com os rios
Três categorias de empresas ficam na linha de tiro quando o El Niño forte chega.
Logística fluvial — HBSA3 (Hidrovias do Brasil)
A Hidrovias do Brasil opera as hidrovias do Norte — o corredor por onde passa uma parcela relevante dos grãos exportados do Centro-Oeste. Quando os rios secam, os barcos carregam menos (ou não carregam). Episódios de El Niño forte reduzem a profundidade dos rios em mais de 30%. O Banco Safra já colocou HBSA3 no radar de risco com recomendação neutra, alertando para restrições de navegabilidade durante a janela crítica de exportação no segundo semestre.
O timing é pior porque a janela de exportação de soja e milho coincide com o período em que o El Niño costuma se intensificar. Menos volume, mesma estrutura de custo fixo — o resultado operacional sofre diretamente.
Saneamento regulado — SBSP3 (Sabesp)
O problema da Sabesp com El Niño é o pior tipo de problema que uma empresa regulada pode ter: as receitas são tarifadas (não sobem com a escassez), mas os custos de operação com reservatórios baixos aumentam. Quando o nível dos mananciais cai, a Sabesp precisa bombear água de fontes mais distantes e tratar água de qualidade inferior. Margem comprimida sem mecanismo de compensação automática.
No El Niño de 2014-15, a crise hídrica em São Paulo forçou o racionamento e a Sabesp registrou um dos piores anos operacionais da história. O cenário de 2026 é diferente — os reservatórios partiram de nível mais alto — mas um Super El Niño repõe o risco na mesa.
Agronegócio exposto ao Norte/Nordeste — SLCE3 (SLC Agrícola)
A SLC Agrícola tem exposição relevante ao Nordeste, onde a seca causada pelo El Niño é mais intensa. Atraso no início das chuvas no Centro-Oeste também comprime a janela de plantio da segunda safra de milho — que representa 75% da produção nacional. Para qualquer empresa de soja e milho com fazendas nessas regiões, o risco é real: replantios caros, produtividade abaixo do potencial, pressão de margem.
Bancos com carteira agrícola grande — BBAS3 (Banco do Brasil)
O Banco do Brasil é o maior financiador do agronegócio brasileiro. Quando o clima destrói safras, o crédito rural fica inadimplente. Não é catástrofe imediata — as safras de 2026 estão sendo plantadas agora, e o impacto no crédito aparece com defasagem — mas é o tipo de risco que analistas já estão monitorando.
Os vencedores: quem encaixa quando o El Niño seca
Dois mecanismos geram vencedores num ciclo de El Niño forte: rerouting de fluxos (quem captura o volume que o rio perdeu) e substituição energética (quem vende energia quando as hidrelétricas param de gerar).
Logística ferroviária — RAIL3 (Rumo)
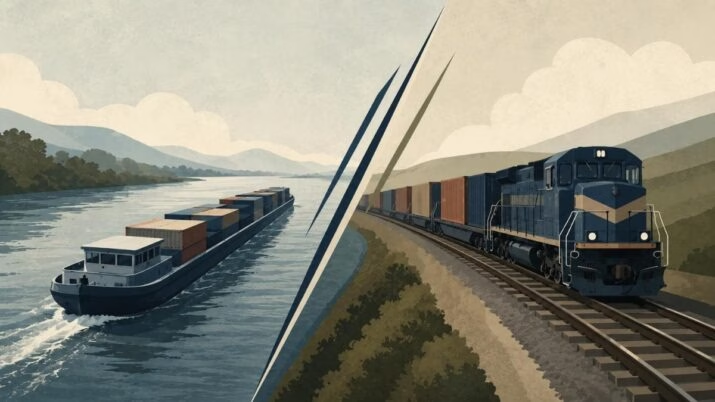
Rumo é a principal operadora de ferrovias de carga do Brasil e a beneficiária direta quando o corredor hidroviário do Norte perde competitividade. Quando os rios amazônicos ficam rasos e a Hidrovias não consegue navegar, o grão busca o corredor Sul — que é o território da Rumo. O Banco Safra colocou RAIL3 como principal vencedor do cenário El Niño no Brasil, com expectativa de crescimento de volumes e potencial de melhora de preço no quarto trimestre de 2026.
A assimetria é clara: no cenário neutro, a Rumo cresce normalmente. No cenário El Niño, a Rumo cresce mais — capturando volume adicional de quem saiu do rio. O risco está no Sul (chuvas excessivas podem atrasar operações ferroviárias), mas historicamente o benefício supera o risco.
Geração térmica — ENEV3 (Eneva) e AXIA3 (Axia)
O Brasil gera 60%+ da eletricidade com hidrelétricas. Quando os reservatórios caem, o sistema elétrico dispara as térmicas a gás e carvão para compensar. O preço spot da energia sobe. Empresas de geração térmica, que têm custo fixo e receita variável conforme o despacho, lucram diretamente nesse cenário.
Eneva é a maior geradora térmica a gás do país, com usinas no Maranhão (próximo aos campos do pré-sal de gás). Axia opera em segmento similar. Nos episódios de El Niño de 2012-13 e 2015-16, o preço da energia disparou e as térmicas foram acionadas de forma contínua por meses. Se o Super El Niño de 2026 se confirmar, esse mecanismo se repete.
Açúcar — SMTO3 (São Martinho)
O El Niño reduz a produção de açúcar na Ásia (principalmente Índia e Tailândia), dois dos maiores exportadores globais. Isso empurra o preço internacional do açúcar para cima. O Brasil é o maior exportador global, e a São Martinho — uma das maiores usinas do país — captura diretamente essa alta de preços. A lógica é simples: o que seca na Ásia encarece o açúcar; o Brasil que não seca (o Centro-Oeste canavieiro fica relativamente protegido neste cenário) colhe o benefício.
Alimentos básicos — CAML3 (Camil)
A Camil é a maior processadora de arroz e feijão do Brasil. Quando o clima provoca disrupções na produção doméstica ou global de grãos básicos, o preço dos produtos sobe — e a Camil, com capacidade de processamento e marcas consolidadas, protege margem ou até expande. É uma tese de hedge inflacionário dentro da Bolsa.
| Ticker | Empresa | Impacto El Niño | Mecanismo |
|---|---|---|---|
| HBSA3 | Hidrovias do Brasil | 🔥 Negativo | Rios secam → menos tonelagem → queda de receita |
| SBSP3 | Sabesp | 🔥 Negativo | Reservatórios baixos → custo sobe sem reajuste tarifa |
| SLCE3 | SLC Agrícola | 🔥 Negativo | Seca no Nordeste + atraso de plantio no C-O |
| BBAS3 | Banco do Brasil | ⚠️ Atenção | Safra ruim → inadimplência na carteira rural |
| RAIL3 | Rumo | 💹 Positivo | Grão redireciona do Norte hidroviário para ferrovia Sul |
| ENEV3 | Eneva | 💹 Positivo | Hidro cai → térmicas despachadas → preço spot sobe |
| SMTO3 | São Martinho | 💹 Positivo | Ásia seca → açúcar global escasso → preço sobe |
| CAML3 | Camil | 💹 Positivo | Pressão em grãos básicos → repasse de preço |
O risco para a inflação — e o que isso muda na tese
Um detalhe que a maioria dos investidores ignora: El Niño forte não é só risco setorial. É risco macroeconômico.
A Bloomberg estima que um episódio severo pode elevar os preços globais de alimentos em até 7%. Para o Brasil — onde alimentos e energia têm peso relevante no IPCA —, isso significa pressão inflacionária adicional em cima de uma Selic que já está em dois dígitos. Banco Central vai segurar os juros por mais tempo. E juros altos por mais tempo pesam sobre o valuation de empresas de crescimento.
A tese de El Niño, portanto, não é só “compra RAIL3 e vende HBSA3”. É um cenário que atrasa o ciclo de queda da Selic, mantém custo de capital alto e penaliza empresas com dívida longa. Na construção de carteira, o El Niño forte favorece: empresas de baixo capex, geração de caixa imediata, e setores que se beneficiam diretamente do clima (energie, logística ferroviária, açúcar). Penaliza: empresas com dívida longa, agronegócio exposto, logística hidroviária.
Análise completa, com os números e o racional por empresa, está no vídeo:
👉 Assista: Super El Niño 2026 — quais ações vão derreter e quais vão encher
📥 Carteira para proteger do El Niño e do juro alto
O EQI Research atualizou a Carteira Grande Reset com as melhores ações para o cenário atual. Inclui posições defensivas e vencedoras do ciclo climático:
👉 Acessar gratuitamente
Perguntas frequentes sobre El Niño e ações na Bolsa
O que é o Super El Niño e qual a probabilidade para 2026?
Super El Niño é o evento climático extremo em que a temperatura da superfície do Pacífico supera 2°C acima da média histórica. Aconteceu apenas 4 vezes em 150 anos (1877, 1982, 1997 e 2015). Em 2026, a NOAA aponta 90%+ de probabilidade de formação de El Niño forte no segundo semestre, com 50% de chance de evento muito forte ou “super”. Para o Brasil: seca no Norte e Nordeste, chuvas excessivas no Sul.
Quais ações se beneficiam com o El Niño forte?
Os principais beneficiários históricos do El Niño forte no Brasil são: RAIL3 (Rumo) — grão redireciona para ferrovia quando rios secam; ENEV3 (Eneva) — geração térmica disparada quando hidrelétricas perdem produção; SMTO3 (São Martinho) — preço do açúcar sobe quando produção asiática cai; CAML3 (Camil) — processadora de grãos básicos com capacidade de repasse de preço.
Quais ações perdem com o El Niño?
HBSA3 (Hidrovias do Brasil) é a mais exposta: rios secos reduzem navegabilidade e o volume transportado cai diretamente. SBSP3 (Sabesp) sofre com reservatórios baixos e tarifas reguladas. SLCE3 (SLC Agrícola) tem exposição ao Nordeste, onde a seca é mais intensa. BBAS3 (Banco do Brasil) monitora o risco de inadimplência na carteira de crédito rural.
Como o El Niño afeta a inflação e a Selic no Brasil?
Um episódio severo de El Niño pode elevar os preços globais de alimentos em até 7% (Bloomberg). No Brasil, alimentos têm peso relevante no IPCA. Pressão inflacionária adicional significa que o Banco Central segura a Selic alta por mais tempo — o que atrasa o ciclo de corte de juros e mantém o custo de capital elevado para empresas da Bolsa.
O El Niño afeta as hidrelétricas e o preço da energia elétrica?
Sim. O Brasil gera 60%+ da eletricidade com hidrelétricas. Com reservatórios baixos, o sistema elétrico aciona as usinas termelétricas para cobrir a demanda. O preço spot da energia sobe. Empresas como Eneva (ENEV3), com geração térmica a gás, são diretamente beneficiadas — seus ativos são despachados mais horas por dia e a receita aumenta.
📊 Quer acompanhar o impacto do El Niño na sua carteira?
A EQI tem assessores especializados que monitoram riscos climáticos e setoriais e ajustam a carteira conforme o cenário evolui:
Conclusão: o risco que ninguém está precificando direito
O mercado ainda não precificou completamente o Super El Niño em HBSA3, SBSP3 e SLCE3 — e também não precificou o benefício em RAIL3, ENEV3 e SMTO3. Isso cria assimetria real para quem entender o mecanismo antes de o consenso acordar.
A tese não é complexa: seguir o caminho da água. Quando ela some dos rios e das hidrelétricas, quem depende do rio perde e quem substitui o rio ganha. Quando ela some das lavouras do Nordeste, quem está no Centro-Sul e quem vende no mercado global captura o prêmio.
O Super El Niño pode ou não ser tão extremo quanto os modelos indicam. Mas o risco está assimétrico: o mercado ainda não cobra totalmente o downside dos perdedores, e os vencedores ainda não estão caros.
Canal Investir e Cocar toda semana com análises que o mercado ainda não acordou:
👉 youtube.com/@investirecocar