⏰ 4 min de leitura
O Morgan Stanley fez as contas do capital do Bradesco (BBDC4) até o fim de 2027 em três cenários, e só o pior deles leva o banco para baixo do mínimo exigido pelo Banco Central. Esse pior cenário junta tudo de uma vez: mudança na regra dos créditos tributários, queda forte da bolsa e perda nos títulos que o banco carrega. O relatório saiu nesta segunda-feira (16), segundo o InfoMoney, num dia em que a ação operava em queda de cerca de 2,5%, a R$ 14,15 no meio da tarde.
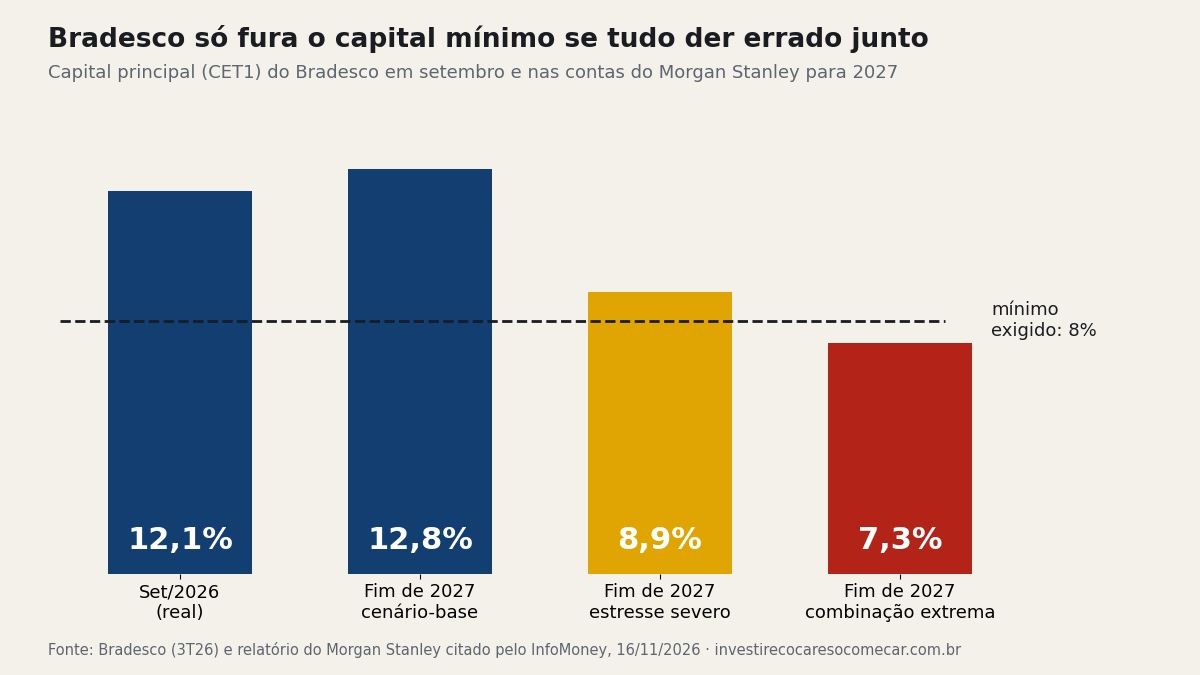
No estresse severo, sem a mudança de regra, o índice de capital principal do Bradesco fica em 8,9%, acima do piso de 8%. Na combinação extrema, cai para 7,3%. Para o banco americano, isso torna remota a chance de o Bradesco pedir dinheiro novo aos acionistas no curto prazo.
O medo com os créditos tributários do Bradesco
O que assusta quem tem a ação são os créditos tributários, ou DTAs: impostos que o banco já pagou a mais ou vai abater no futuro e que entram no balanço como patrimônio. No Bradesco, eles equivalem a cerca de 54% do patrimônio líquido, uma fatia maior que a dos concorrentes, segundo o relatório. Se o Banco Central mudar a forma de contar esses créditos, uma parte do colchão do banco encolhe no papel.
O receio não vem do nada. No terceiro trimestre, o Bradesco concluiu um aumento de capital de R$ 10 bilhões, que levou o capital principal de 11,3% para 12,1%, de acordo com o BB-BI. Quem já viu o banco reforçar o caixa uma vez teme ver de novo. O Morgan Stanley diz que não achou sinal de um problema iminente e chama a preocupação de “legítima, mas exagerada”.
Os números do teste de estresse até 2027
| Cenário | Capital principal | Distância do mínimo de 8% |
|---|---|---|
| Setembro de 2026 (real) | 12,1% | +4,1 pontos |
| Fim de 2027, cenário-base | 12,8% | +4,8 pontos |
| Fim de 2027, estresse severo | 8,9% | +0,9 ponto |
| Fim de 2027, combinação extrema | 7,3% | −0,7 ponto |
O relatório aponta ainda a BradSaúde (SAUD3) como reforço. A aprovação da reorganização da área de saúde somaria cerca de 1,4 ponto ao índice, segundo o banco americano. Somado aos 12,1% de setembro, numa conta simples, o capital iria a 13,5%. A venda de mais uma fatia da seguradora, a retenção de lucro e um corte no dividendo aparecem como outras saídas antes de qualquer emissão de ações.
O que o desconto contra o Itaú diz sobre a BBDC4
Mesmo tirando da conta os créditos tributários, o ágio de aquisições e outros intangíveis, a ação do Bradesco custa cerca de 30% menos que a do Itaú (ITUB4) por real de patrimônio, o maior desconto da última década, segundo o Morgan Stanley. Na média histórica, era o contrário: o Bradesco valia uns 19% a mais.
A queda recente explica boa parte disso. A BBDC4 fechou a R$ 22,80 em 6 de outubro, seu maior preço do mês. Na sexta-feira (13), fechou a R$ 14,52, 36% abaixo. Um lote de 100 ações que valia R$ 2.280 no começo de outubro valia R$ 1.452 na sexta.
O Morgan Stanley manteve a nota overweight (acima da média) e a projeção de US$ 4,75 para o recibo do Bradesco em Nova York, que fechou a US$ 2,57 na sexta. É uma distância de 85%. Com o dólar da sexta, essa projeção equivale a cerca de R$ 26,80 por ação BBDC4, ou R$ 2.680 no mesmo lote de 100, acima até do pico de outubro. Para o banco, o gatilho para a ação reagir é o mercado enxergar melhor a qualidade do capital, a aprovação da BradSaúde e a continuidade da melhora no resultado, que teve lucro recorrente de R$ 7,1 bilhões no terceiro trimestre, 14,6% acima de um ano antes. Em novembro, o site já tinha mostrado quanto os bancões caíram depois da eleição.
Se o capital está folgado, por que o Bradesco caiu mais que o Itaú?
Porque o mercado precifica o cenário ruim antes de ele acontecer. O Bradesco tem mais créditos tributários no patrimônio que os rivais e já fez um aumento de capital neste ano, então qualquer dúvida sobre a regra pesa mais nele. O teste do Morgan Stanley diz que o pior caso exige três choques juntos.
O dividendo do Bradesco pode diminuir por causa do capital?
Pode. O próprio relatório lista a redução do payout, a fatia do lucro que vai para o acionista, entre as ferramentas para reforçar o capital antes de uma emissão de ações. Quem segura BBDC4 pelo dividendo deve acompanhar o que o banco anuncia junto com o resultado do quarto trimestre.
Dados: InfoMoney · BB-BI · cotações de fechamento da BBDC4 e do BBD (Yahoo Finance).