⏰ 5 min de leitura
Empréstimo Consignado para CLT com FGTS: Guia Completo para Entender se Vale a Pena
A recente liberação do empréstimo consignado para trabalhadores CLT utilizando o saldo do FGTS (Fundo de Garantia do Tempo de Serviço) como garantia tem gerado grande expectativa. Estima-se que essa medida injete mais de R$ 100 bilhões na economia nos primeiros meses, oferecendo uma nova opção de crédito com taxas potencialmente mais atrativas.
No entanto, antes de se animar com a possibilidade de um crédito mais barato, é crucial entender como essa modalidade funciona, suas regras, vantagens e, principalmente, se ela realmente vale a pena para o seu perfil financeiro. Este guia completo foi elaborado para te ajudar a tomar uma decisão informada.
O Que é o Empréstimo Consignado com FGTS para CLT?
Em essência, o empréstimo consignado para trabalhadores celetistas permite que você utilize uma parcela do seu saldo do FGTS como garantia para obter crédito. Essa garantia reduz o risco para as instituições financeiras, o que se traduz em taxas de juros geralmente mais baixas em comparação com outras modalidades de crédito tradicionais.
O governo implementou essa medida com o objetivo de facilitar o acesso ao crédito e estimular a economia. Contudo, é fundamental encará-la com planejamento e cautela para evitar futuros problemas financeiros.
Como Funciona o Empréstimo Consignado para CLT? Entenda as Regras Essenciais
Para compreender se essa modalidade é adequada para você, é crucial conhecer as regras que a regem:
🔹 Principais Regras:
- Garantia: Ao contratar o empréstimo, você autoriza o bloqueio de até 10% do saldo total do seu FGTS e 100% do valor da multa rescisória (correspondente a 40% do saldo em caso de demissão sem justa causa). Essa quantia fica reservada para quitar o empréstimo em caso de necessidade.
- Parcelamento: As parcelas do empréstimo são descontadas diretamente do seu salário bruto, antes mesmo de você receber o pagamento. Existe um limite de comprometimento de até 35% do seu salário bruto para essa modalidade e outras consignadas.
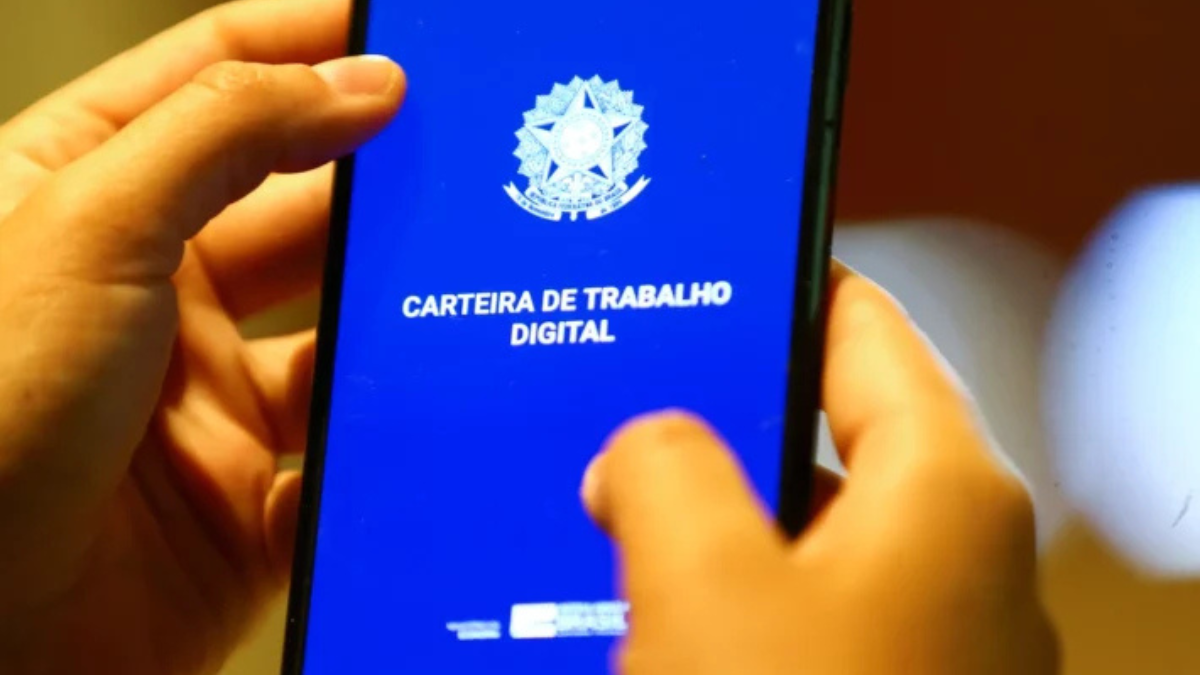
- Contratação: Inicialmente, até o dia 25 de abril de [ano atual], a solicitação do empréstimo deve ser realizada exclusivamente através do aplicativo Carteira de Trabalho Digital. Após essa data, espera-se que os bancos possam oferecer essa linha de crédito diretamente aos trabalhadores.
- Prazo para Arrependimento: Caso você se arrependa da contratação, a lei garante um prazo de 7 dias corridos para desistir do empréstimo e devolver o valor recebido, sem a aplicação de quaisquer penalidades.
📊 Comparativo: Empréstimo Consignado FGTS vs. Outras Modalidades de Crédito
Para visualizar melhor as vantagens em termos de custo, confira a tabela comparativa abaixo:
| Tipo de Crédito | Taxa de Juros Média ao Mês | Garantia | Desconto Direto na Folha |
| Consignado FGTS | ~1,99% | FGTS bloqueado | Sim |
| Consignado INSS | ~1,80% | Benefício do INSS | Sim |
| Crédito Pessoal | 6% a 10% | Nenhuma | Não |
| Cheque Especial | 8% a 12% | Nenhuma | Não |
🔹 Conclusão: Como a tabela demonstra, o empréstimo consignado com FGTS geralmente apresenta taxas de juros significativamente menores em comparação com o crédito pessoal e o cheque especial. No entanto, é importante notar que o consignado para beneficiários do INSS costuma ter taxas ainda mais baixas.
📈 Vantagens e Desvantagens do Empréstimo Consignado com FGTS
Como qualquer decisão financeira, a contratação do empréstimo consignado com FGTS possui seus prós e contras:
✅ Vantagens:
- Juros mais baixos: Principal atrativo, as taxas tendem a ser inferiores a outras linhas de crédito disponíveis no mercado.
- Facilidade de contratação: A possibilidade de iniciar a solicitação via aplicativo digital simplifica o processo.
- Acessibilidade para negativados: Mesmo trabalhadores com score de crédito baixo podem ter acesso a essa modalidade, já que a garantia do FGTS reduz o risco para o banco.
❌ Desvantagens:
- Bloqueio do FGTS: Uma parcela do seu Fundo de Garantia fica indisponível, o que pode ser um problema em caso de demissão e necessidade de utilizar esse recurso.
- Comprometimento da renda: As parcelas descontadas diretamente do salário reduzem a sua renda mensal disponível.
- Continuidade do desconto: Se a dívida for maior que o valor bloqueado do FGTS em caso de demissão, o banco pode buscar meios de continuar descontando as parcelas no seu novo emprego.
📝 Passo a Passo: Como Contratar o Empréstimo Consignado FGTS
Se, após avaliar os pontos positivos e negativos, você decidir seguir com a contratação, siga este passo a passo inicial (válido para a fase de solicitação via Carteira de Trabalho Digital):
- Acesse o aplicativo Carteira de Trabalho Digital: Utilize seu CPF e senha para fazer login no aplicativo oficial do governo.
- Simule o crédito e compare as taxas de juros: Dentro do aplicativo, procure pela opção de empréstimo consignado FGTS e realize simulações com diferentes instituições financeiras para verificar as taxas de juros oferecidas e o valor total a ser pago.
- Escolha o banco com a melhor oferta disponível: Analise as condições de cada simulação e selecione o banco que oferece a melhor taxa de juros e condições de pagamento para o seu perfil.
- Autorize o bloqueio da garantia no FGTS: Siga as instruções no aplicativo para autorizar o bloqueio da porcentagem do seu saldo do FGTS que será utilizada como garantia do empréstimo.
- Finalize o contrato e receba o dinheiro na conta: Após a aprovação e formalização do contrato, o valor do empréstimo será creditado na conta bancária que você indicou.
🔎 Conclusão: Empréstimo Consignado com FGTS Vale a Pena? Uma Análise Individual
A resposta para essa pergunta é altamente individual e depende da sua situação financeira e necessidades. O empréstimo consignado com FGTS pode ser uma alternativa interessante para quem busca crédito com juros mais baixos e possui estabilidade no emprego.
No entanto, antes de tomar qualquer decisão, reflita sobre os seguintes pontos cruciais:
✅ A parcela cabe no seu orçamento mensal sem comprometer suas finanças essenciais? Analise cuidadosamente o impacto do desconto na sua folha de pagamento.
✅ O bloqueio de parte do seu FGTS pode te trazer problemas financeiros futuros, especialmente em caso de imprevistos ou perda do emprego? Considere a sua reserva de emergência e a importância desse fundo para você.
✅ Você já comparou as condições oferecidas por diferentes bancos e outras modalidades de crédito disponíveis? Não tome a primeira oferta como a única opção.
Dica Fundamental: Sempre realize simulações em diversas instituições financeiras. As taxas de juros podem variar significativamente entre os bancos. Evite decisões impulsivas e utilize o crédito de forma consciente e planejada.
📢 Gostou deste guia e quer receber mais dicas financeiras para tomar decisões inteligentes? Compartilhe este artigo com seus amigos e familiares! Siga nossas redes sociais para ficar por dentro de novidades e informações importantes sobre o mundo das finanças! 🚀
https://youtube.com/shorts/6LKKXkRJRLU?si=FQj_k-A6GWI8Izt9