⏰ 4 min de leitura
O Bradesco (BBDC4) lucrou R$ 7,1 bilhões no terceiro trimestre de 2026, alta de 14,6% sobre o mesmo período de 2025 e de 0,8% sobre o segundo trimestre. O número veio em linha com o que o mercado esperava. O detalhe que pesa está na outra ponta: a provisão para calotes subiu 24,3% em 12 meses e chegou a R$ 10,6 bilhões, mais que o lucro do trimestre.
Em conta de padaria: o banco separou cerca de R$ 116 milhões por dia para cobrir empréstimos que podem não voltar, enquanto lucrou perto de R$ 77 milhões por dia.
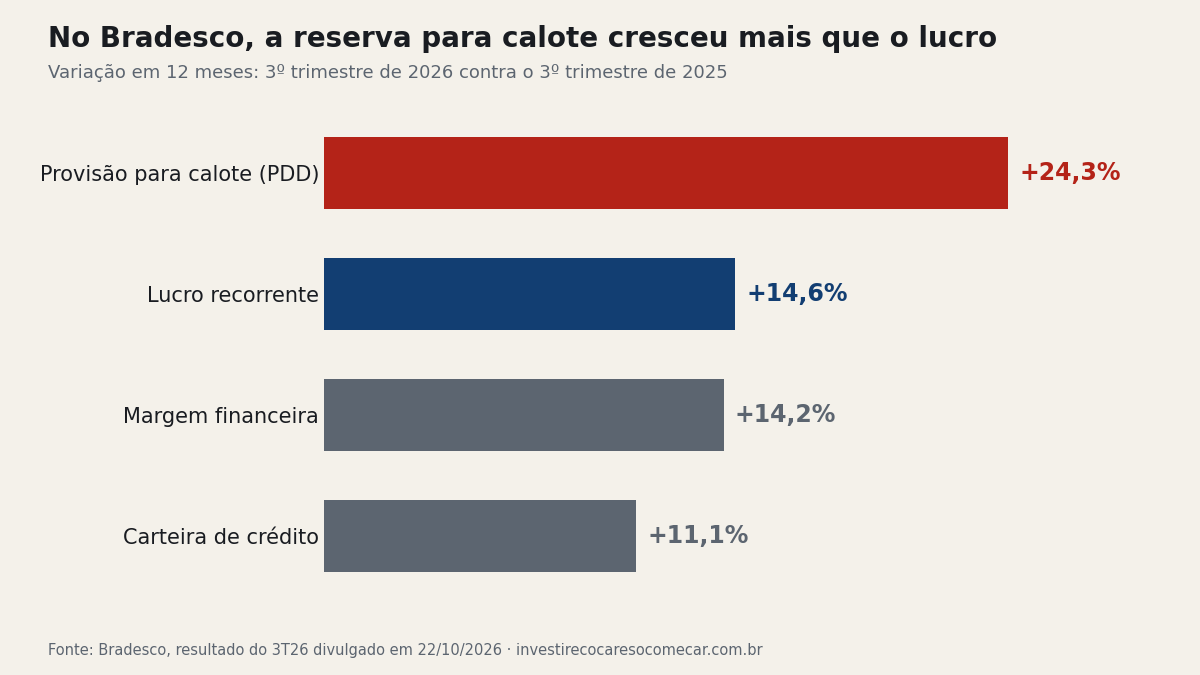
O balanço do Bradesco no 3º trimestre
O banco de Osasco (SP) divulgou o balanço na noite desta quinta-feira (22), depois do fechamento da bolsa. É o 11º trimestre seguido de melhora desde que começou a reestruturação comandada pelo presidente Marcelo Noronha.
A receita total somou R$ 38 bilhões, também dentro do previsto. A carteira de crédito expandida cresceu 11,1% em 12 meses e chegou a R$ 1,15 trilhão. Segundo o banco, o crescimento veio de linhas com garantia, como crédito imobiliário, veículos e fianças.
O ponto fraco foi a inadimplência. Os atrasos acima de 90 dias subiram para 4,6% da carteira, 0,5 ponto acima de um ano antes. O Bradesco atribui cerca de metade da piora ao capital de giro de pequenas e médias empresas com garantia do governo federal, e o resto a atrasos sazonais no banco John Deere, ligado ao agronegócio, e a clientes de renda mais baixa.
“O mercado de crédito está mais restrito. A taxa de juros se mantém em patamar elevado e a economia desacelera”, disse Noronha na divulgação.
Os números do 3º trimestre
| Indicador | 3T26 | Variação em 12 meses |
|---|---|---|
| Lucro líquido recorrente | R$ 7,1 bilhões | +14,6% |
| Margem financeira total | R$ 21,3 bilhões | +14,2% |
| Provisão para devedores duvidosos (PDD expandida) | R$ 10,6 bilhões | +24,3% |
| Carteira de crédito expandida | R$ 1,15 trilhão | +11,1% |
| Inadimplência acima de 90 dias | 4,6% | +0,5 ponto |
| Custo de crédito | 3,7% | +0,4 ponto |
Fonte: Bradesco, resultado do 3º trimestre de 2026, divulgado em 22/10/2026.
A rentabilidade sobre o patrimônio (ROAE) ficou em 15,6%. Sem o efeito do aumento de capital recente, de quase R$ 10 bilhões, seria de 16,1%, um pouco acima dos 15,9% que os analistas projetavam. Um ano antes, era 14,7%.
A tesouraria ajudou: a margem com o mercado foi de R$ 99 milhões no 3º trimestre de 2025 para R$ 875 milhões agora.
Por que a margem financeira importa para o acionista
A margem financeira é o que o banco ganha emprestando e aplicando dinheiro. De cada R$ 100 que entraram nessa linha no trimestre, quase R$ 50 foram reservados para calote (R$ 10,6 bilhões de R$ 21,3 bilhões). Um ano antes, pelas variações informadas pelo próprio banco, eram cerca de R$ 46. A diferença parece pequena, mas é dinheiro que deixa de virar lucro e, por consequência, JCP para o acionista.
A inadimplência traduzida em reais: de cada R$ 1.000 emprestados, R$ 46 estão atrasados há mais de três meses. Em setembro de 2025 eram R$ 41.
Para quem tem BBDC4 ou BBDC3 pelos proventos, o lucro maior sustenta o pagamento mensal de juros sobre capital próprio. O histórico do que o banco pagou por ação está no nosso levantamento de dividendos da BBDC4 em 2026, e a diferença entre as duas classes de ação em BBDC3 ou BBDC4. Com a Selic em 13,75% ao ano em outubro de 2026, o retorno sobre o patrimônio de 15,6% fica pouco acima do que a renda fixa paga sem risco, e a conta pode ser feita na calculadora de renda fixa do site.
Videoconferência nesta sexta e eleição no domingo
A diretoria comenta o resultado em videoconferência nesta sexta-feira (23), às 10h30. No domingo (25) acontece o 2º turno da eleição presidencial, que vem mexendo com juros futuros e com as ações de bancos. Os demais grandes bancos listados divulgam o 3º trimestre nas próximas semanas.
Quanto o Bradesco lucrou no 3º trimestre de 2026?
O lucro líquido recorrente foi de R$ 7,1 bilhões, 14,6% acima do 3º trimestre de 2025 e 0,8% acima do 2º trimestre de 2026. O resultado ficou em linha com a média das projeções dos analistas.
Por que a inadimplência do Bradesco subiu?
Os atrasos acima de 90 dias foram a 4,6%. Segundo o banco, metade da alta veio do capital de giro com garantia do governo para pequenas e médias empresas; o resto veio do agronegócio, via banco John Deere, e de pessoas físicas de renda menor.