⏰ 5 min de leitura
O mercado financeiro tirou da conta o corte da Selic em dezembro. O Boletim Focus divulgado pelo Banco Central nesta segunda-feira (9) mostra a taxa parada em 13,75% ao ano até a reunião do Copom de 16 e 17 de março de 2027, quando cairia para 13,50%. Para quem tem R$ 100 mil numa aplicação que rende 100% do CDI, a espera vale R$ 189 a mais em juros brutos até o fim de 2027.
Depois do Imposto de Renda, sobram R$ 156. Só que o mesmo boletim subiu a inflação esperada para 2027 de 4,76% para 4,90%, e essa diferença tira R$ 138 do poder de compra do mesmo dinheiro no ano que vem. O ganho de verdade da Selic mais alta por mais tempo fica em R$ 17. A conta usa a Selic que o Focus espera em cada reunião do Copom, antes e depois do boletim, com o CDI 0,10 ponto abaixo dela, como está hoje.
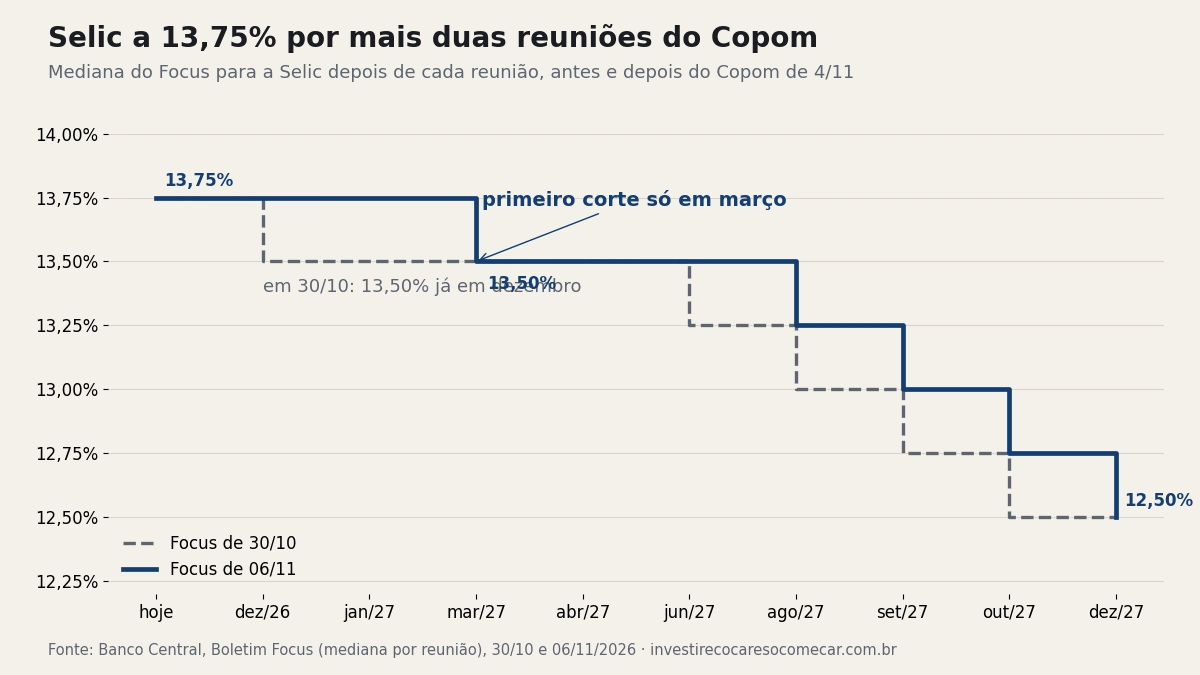
O Focus tirou o corte de dezembro da Selic
Na pesquisa fechada em 30 de outubro, antes do Copom, a projeção mediana dos economistas punha a Selic em 13,50% depois da reunião de dezembro. O comitê parou os cortes em 4 de novembro, com a taxa em 13,75%, e a resposta veio na pesquisa seguinte: 13,75% em dezembro, 13,75% em janeiro e o primeiro corte de 0,25 ponto só em março.
Toda a escada de 2027 andou uma reunião para a frente. Em junho, a Selic esperada passou de 13,25% para 13,50%; em outubro, de 12,50% para 12,75%. O ponto de chegada não mudou: 12,50% no fim de 2027, mesma taxa da semana anterior, segundo o Valor Investe. Na base de dados do BC, 144 instituições responderam sobre a Selic de dezembro.
Selic, IPCA e dólar no Focus de 9 de novembro
| Projeção | Boletim de 3/11 | Boletim de 9/11 |
|---|---|---|
| Selic no fim de 2026 | 13,50% | 13,75% |
| Selic no fim de 2027 | 12,50% | 12,50% |
| IPCA de 2026 | 5,22% | 5,22% |
| IPCA de 2027 | 4,76% | 4,90% |
| PIB de 2026 | 1,76% | 1,75% |
| Dólar no fim de 2026 | R$ 5,34 | R$ 5,35 |
A linha que mais pesa é a da inflação de 2027. Em 23 de outubro, a projeção estava em 4,34%, dentro do limite de 4,5% da meta. Em duas semanas subiu 0,56 ponto e ficou acima do teto, segundo a série do Focus no Banco Central. Com a meta de 3%, a inflação de 2026, de 5,22%, já estoura o teto, e a de 2027 agora também, como registrou o g1. É esse número que segura o Copom.
Quanto o CDI de novembro de 2026, a 13,65%, rende a mais em R$ 100 mil até 2027
O CDI anda 0,10 ponto abaixo da Selic e fechou a semana passada em 13,65% ao ano, pelo Banco Central. A conta abaixo aplica essa distância à Selic esperada em cada reunião do Copom, dia útil por dia útil, de 10 de novembro de 2026 a 31 de dezembro de 2027.
- Pela escada do Focus de 30 de outubro, R$ 100 mil em CDB ou outra aplicação a 100% do CDI chegariam a R$ 115.060 no fim de 2027.
- Pela escada nova, chegam a R$ 115.249. São R$ 189 a mais; só o trecho de dezembro a março responde por R$ 60.
- Com 416 dias de aplicação, o IR é de 17,5%, e o ganho extra cai para R$ 156.
A outra ponta é a inflação. Os R$ 101.845 que essa aplicação teria no fim de 2026 perdem R$ 138 de poder de compra com a alta de 0,14 ponto no IPCA esperado para 2027. A Selic mais alta por mais tempo existe justamente para pagar essa inflação mais alta, e por isso o saldo real quase empata: R$ 17. Para refazer a conta com o seu valor e o seu prazo, a calculadora de renda fixa do site compara CDB, LCI e Tesouro.
Na semana passada, o site mostrou que a Selic parada em 13,75% deixou o Tesouro Selic 6,4% acima do IPCA, já descontado o IR. Uma semana antes, o próprio Focus tinha subido a Selic de 2027 de 11,75% para 12,50%.
Ata do Copom nesta terça e decisão em 9 de dezembro
O Banco Central publica a ata da reunião de novembro nesta terça-feira (10), às 8h, e o IBGE divulga o IPCA de outubro ainda nesta semana, segundo o Seu Dinheiro. A próxima decisão sobre a Selic sai em 9 de dezembro, e a primeira de 2027 em 27 de janeiro. O corte que o Focus agora espera está marcado para 17 de março.
Se a Selic fica mais alta por quatro meses, por que o ganho em R$ 100 mil é tão pequeno?
Porque a diferença é de 0,25 ponto ao ano, o que dá cerca de R$ 21 por mês em R$ 100 mil antes do IR. O valor só passa de R$ 100 porque a escada inteira de 2027 andou uma reunião, e não só o corte de dezembro.
Quem está no Tesouro Selic ou num CDB pós-fixado precisa mexer em algo com o corte adiado?
Não há prazo nem ação ligada a isso: o rendimento se ajusta sozinho, dia útil a dia útil, pela taxa em vigor. O que muda é a comparação com os títulos prefixados e com o IPCA+, que embutem a projeção de juros e de inflação e por isso oscilam a cada boletim.