⏰ 5 min de leitura
O Nobel de Economia de 2026 foi para os americanos Robert E. Hall, de Stanford, e Michael Woodford, de Columbia, anunciados nesta segunda-feira (12) pela Academia Real das Ciências da Suécia. Os dois vão dividir 12 milhões de coroas suecas, cerca de US$ 1,2 milhão. O prêmio reconhece a teoria de que o efeito dos juros depende do que famílias e empresas esperam do futuro, ideia que está no centro de como o Banco Central brasileiro decide a Selic.
Resposta curta: Hall e Woodford mostraram que juros, gastos e impostos só estabilizam a economia quando a política leva em conta as expectativas das pessoas. No Brasil, em outubro de 2026, a Selic está em 13,75% ao ano e a inflação de 12 meses até setembro em 4,58%. Nessa distância, R$ 100 mil no CDI terminam um ano com R$ 8,7 mil a mais de poder de compra, antes do imposto.
O que aconteceu
A Academia premiou os dois pelas “bases microeconômicas da estabilização macroeconômica”. Na prática, eles trocaram modelos que só mediam a relação estatística entre inflação, produção e consumo por modelos que explicam por que as pessoas agem como agem.
Hall mostrou que uma família não gasta só pelo salário deste mês, mas pelo que acha que vai ganhar nos próximos anos. Quem não tem poupança nem crédito, porém, fica preso ao dinheiro que entra a cada mês. Woodford juntou isso num modelo maior, publicado em livro em 2003, no qual empresas não remarcam preço toda semana: quando remarcam, já embutem o que esperam de custo e concorrência.
A consequência é a ferramenta que todo banco central usa hoje, a orientação futura. Se o BC convence o mercado de onde os juros vão estar daqui a um ano, ele mexe no crédito, no consumo e nos preços antes de mexer na taxa. “As autoridades não deveriam encarar a estabilização da economia como uma tarefa em que basta acionar alavancas”, disse Woodford, segundo o g1.
Os números da Selic e da inflação hoje
O gráfico mostra a ideia dos premiados no Brasil. Em 2021, a Selic ficou abaixo da inflação e o IPCA passou de 10% em 12 meses. Desde meados de 2022, o BC mantém o juro bem acima dos preços para puxar as expectativas de volta para a meta de 3%.
| Indicador | Valor | Fonte |
|---|---|---|
| Selic meta (desde 17/09/2026) | 13,75% ao ano | BCB, SGS 432 |
| CDI diário em 09/10, anualizado | 13,65% ao ano | BCB, SGS 12 |
| IPCA em 12 meses até setembro | 4,58% | BCB, SGS 13522 |
| IPCA esperado para 2026 (Focus de 02/10) | 5,01% | BCB, Focus |
| IPCA esperado para 2027 | 4,30% | BCB, Focus |
| Selic esperada no fim de 2027 | 12,00% | BCB, Focus |
| Selic esperada no fim de 2028 | 10,50% | BCB, Focus |
A inflação esperada para 2026 está acima do teto de 4,5% e a de 2027 ainda acima da meta. É exatamente o cenário que o modelo de Woodford descreve: com a expectativa longe do alvo, o BC corta devagar. Foram cinco cortes de 0,25 ponto desde março, de 15% para 13,75%.
O que muda para quem investe
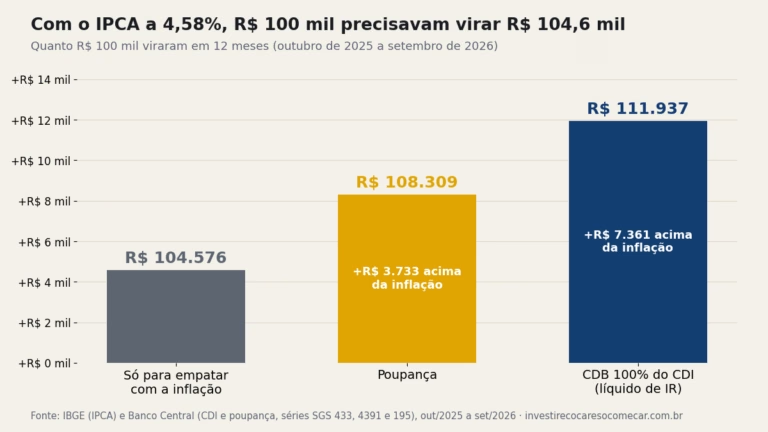
Para quem está no pós-fixado, a conta de hoje é esta: R$ 100 mil no CDI de 13,65% (outubro de 2026) viram R$ 113,65 mil em 12 meses, antes do imposto. Para só empatar com a inflação de 4,58% (12 meses até setembro de 2026), bastariam R$ 104,58 mil. A sobra, em poder de compra, é de R$ 8,7 mil. Descontado o IR de 17,5% de quem resgata entre um e dois anos, o valor líquido fica em R$ 111,26 mil e a sobra real cai para R$ 6,4 mil.
O outro lado é o caminho que o Focus já desenha. Se a Selic chegar a 10,50% no fim de 2028, os mesmos R$ 100 mil passam a render R$ 10,5 mil brutos por ano, R$ 3,25 mil a menos que os R$ 13,75 mil de hoje. Esse corte esperado já está no preço dos títulos prefixados: quem trava uma taxa hoje está apostando contra ou a favor dessa expectativa, a mesma que Hall e Woodford colocaram no centro da economia. A comparação está detalhada no post sobre prefixado ou pós-fixado, e a conta com o seu valor pode ser feita na calculadora de renda fixa.
Para ações e fundos imobiliários, o canal é o mesmo ao contrário. Juro real perto de 9% compete com o dividendo, e a bolsa reage à mudança na expectativa de Selic, não só ao corte. Por isso o comunicado do Copom, e não só a taxa, mexe com o Ibovespa no dia seguinte.
Próximos passos
A próxima decisão do Copom sai em 4 de novembro. Antes disso, o boletim Focus, divulgado pelo BC às segundas-feiras, mostra se a inflação esperada para 2026 e 2027 se aproxima da meta. Em setembro, o IPCA de 12 meses já tinha furado o teto, como mostrou o post sobre o IPCA de setembro. Hall e Woodford recebem o prêmio em 10 de dezembro, em Estocolmo.
Perguntas frequentes
Quem ganhou o Nobel de Economia de 2026?
Robert E. Hall, nascido em 1943 e professor de Stanford, e Michael Woodford, nascido em 1955 e professor de Columbia. Os dois são americanos e fizeram doutorado no MIT. Eles dividem 12 milhões de coroas suecas.
O que é orientação futura (forward guidance)?
É quando o banco central diz com antecedência o caminho que pretende dar aos juros. A ideia, desenvolvida por Woodford, é que a sinalização muda decisões de crédito, consumo e preço antes da taxa mudar. O Fed usou a ferramenta depois da crise de 2008, com os juros perto de zero.
O Nobel de Economia muda a Selic?
Não diretamente. O prêmio reconhece teorias que o BC brasileiro já usa para decidir a taxa, como o peso das expectativas do Focus. Quem decide a Selic é o Copom, e a próxima reunião termina em 4 de novembro.
Fontes:
Comunicado do Prêmio Nobel (Academia Real das Ciências da Suécia) ·
g1 ·
Seu Dinheiro ·
Banco Central, SGS 432 (Selic) ·
Banco Central, SGS 13522 (IPCA 12 meses) ·
Banco Central, Focus