⏰ 4 min de leitura
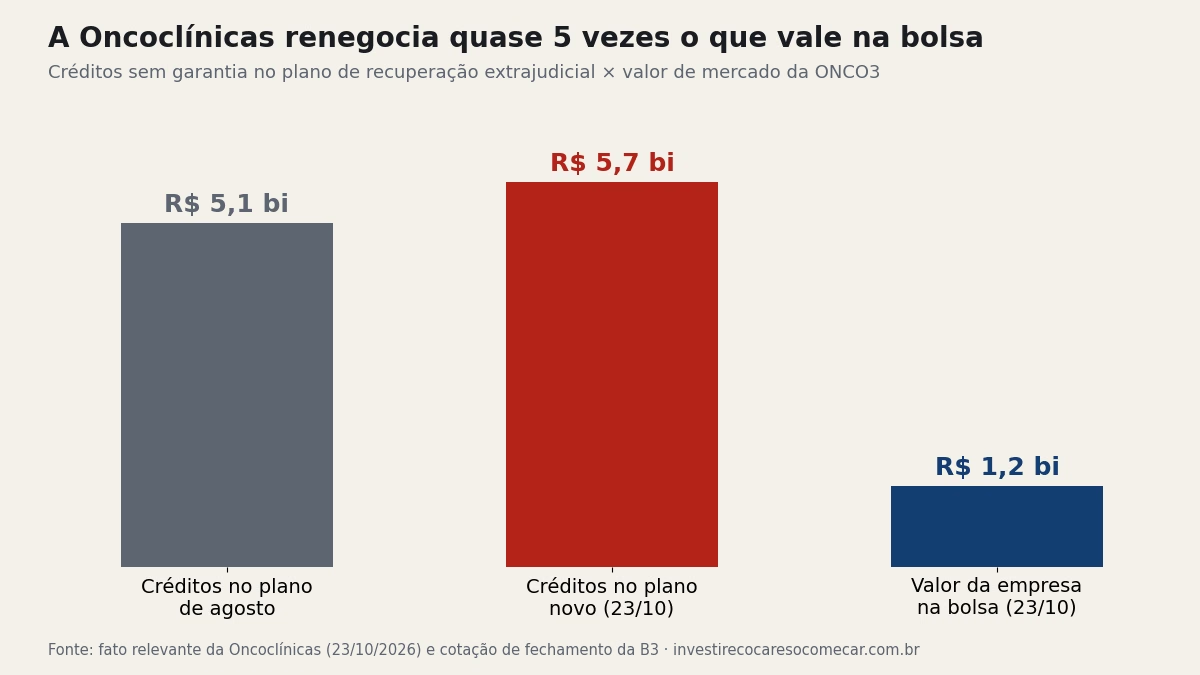
A Oncoclínicas (ONCO3) apresentou nesta sexta-feira (23) uma nova versão do plano de recuperação extrajudicial, que agora reúne cerca de R$ 5,7 bilhões em créditos sem garantia. O plano anterior, de 28 de agosto, cobria R$ 5,1 bilhões. Na bolsa, a empresa inteira fechou o dia valendo R$ 1,2 bilhão.
Ou seja: a rede de clínicas de câncer tenta reorganizar com os credores quase cinco vezes o próprio valor de mercado. Dividido pelo 1,135 bilhão de ações, dá R$ 5,02 de crédito sem garantia para cada ação que fechou a R$ 1,06.
O plano da Oncoclínicas que troca dívida por prazo, desconto e ações
O documento substitui o que estava na 3ª Vara de Falências e Recuperações Judiciais de São Paulo desde agosto. Ele vale para dívidas da empresa e de algumas controladas com credores quirografários, aqueles que não têm um bem dado em garantia. Créditos entre empresas do próprio grupo ficam de fora.
Cada credor escolhe entre opções diferentes de pagamento. Segundo o resumo publicado pelo InvestNews, entram na lista:
- troca de parte da dívida por novas obrigações;
- prazo mais longo para pagar;
- dação em pagamento, que é entregar um ativo da empresa no lugar do dinheiro;
- debêntures conversíveis, títulos de dívida que podem virar ações;
- pagamento de parte dos créditos com ações da própria Oncoclínicas.
Algumas opções têm deságio, um desconto sobre o valor devido. Fornecedores que seguem vendendo para a rede têm condições próprias. A empresa diz que o atendimento aos pacientes segue normal e que contas assumidas depois do pedido, como salários e compras do dia a dia, não entram no plano.
O presidente, Carlos Gil, disse ao Pipeline, do Valor, que o acordo envolveu “não só credores e diretoria, mas operadoras de saúde, farmacêuticas e nosso corpo clínico”. O diretor financeiro, Maurício Hasson, admitiu que a emissão das debêntures ainda depende de aprovação do conselho depois que o juiz homologar o plano.
Os números do novo plano da ONCO3
| Item | Valor |
|---|---|
| Créditos sem garantia no plano novo | R$ 5,7 bilhões |
| Créditos no plano de agosto | R$ 5,1 bilhões |
| Valor de mercado da ONCO3 (23/10) | R$ 1,2 bilhão |
| Ação no fim de 2025 × hoje | R$ 2,71 → R$ 1,06 |
| Adesão de credores em meados de outubro | 33,4% (a lei pede mais de 50%) |
O último dado é o que trava o processo. O prazo de 90 dias para juntar as adesões acabou em 13 de outubro. Segundo a Bloomberg, a empresa tinha naquele momento o apoio de 33,4% da dívida afetada. Em 15 de outubro, a Justiça deu 15 dias para a Oncoclínicas comprovar o quórum. O plano novo é a tentativa de fechar essa conta: a companhia diz esperar adesão acima do mínimo legal, mas não informou quantos credores já assinaram.
O que o plano da Oncoclínicas faz com quem tem ONCO3
Quem comprou R$ 1.000 em ONCO3 no último pregão de 2025, a R$ 2,71, tem hoje R$ 391. A queda no ano é de 61%. Em julho, a ação chegou a fechar o mês a R$ 0,55, antes de voltar para perto de R$ 1. A página de cotação da ONCO3 no site acompanha o preço.
Para o acionista, o ponto sensível do plano são as duas saídas que pagam credor com papel: debêntures conversíveis e ações novas. Quando o credor recebe ação em vez de dinheiro, o número total de ações cresce e cada ação antiga passa a ser dona de uma fatia menor da empresa. O fato relevante não diz quantas ações novas podem sair, então o tamanho dessa diluição ainda não tem número.
O balanço também deixa pouca folga. O patrimônio líquido da Oncoclínicas era de R$ 16,5 milhões, segundo os dados compilados pelo Investidor10. É menos de 1,5% do valor de mercado. Na prática, quase todo o preço da ação hoje é aposta de que a empresa sai da reestruturação inteira.
Há ainda outro fator no preço: o mercado acompanha a possibilidade de uma OPA, a oferta para comprar as ações e tirar a empresa da bolsa. Não há preço nem data anunciados para essa oferta.
Prazos da recuperação extrajudicial até a homologação
O prazo de 15 dias dado pela Justiça em 15 de outubro vence no fim do mês. Com as adesões formalizadas, sai um edital, e os credores têm 30 dias a partir dele para contestar. Só depois o juiz decide se homologa. Se homologar, o plano passa a valer para todos os credores incluídos, até para quem não assinou.
Por que a dívida no plano é maior que a dívida bruta do balanço?
O plano soma créditos quirografários de vários tipos, não só empréstimos e debêntures: entram também fornecedores e outras obrigações sem garantia da empresa e das controladas. A dívida bruta do último balanço, de R$ 3,8 bilhões, mede só a parte financeira.
Se o plano for aprovado, a ação volta a subir?
Não dá para saber. A aprovação tira o risco de a empresa não pagar ninguém, mas a forma do pagamento pode incluir ações novas, e isso pesa sobre quem já é acionista. O preço depende de quantas ações forem emitidas e de quanto cada credor escolher receber em papel. Quem quer comparar esse risco com o de um título que paga taxa conhecida pode usar a calculadora de renda fixa do site.
Dados: Money Times · Times Brasil · Investidor10