⏰ 4 min de leitura
Na véspera do segundo turno, o mercado de opções de EWZ, o fundo de índice que replica as ações brasileiras na Bolsa de Nova York, movimentou US$ 55 bilhões, segundo levantamento da Mantaro Capital citado pelo Money Times nesta sexta-feira (23). É 4,8 vezes o volume da véspera do segundo turno de 2022. O preço desses contratos indica que o mercado espera oscilação de cerca de 4,4% por pregão até 20 de novembro, bem acima do que a bolsa vem mexendo.
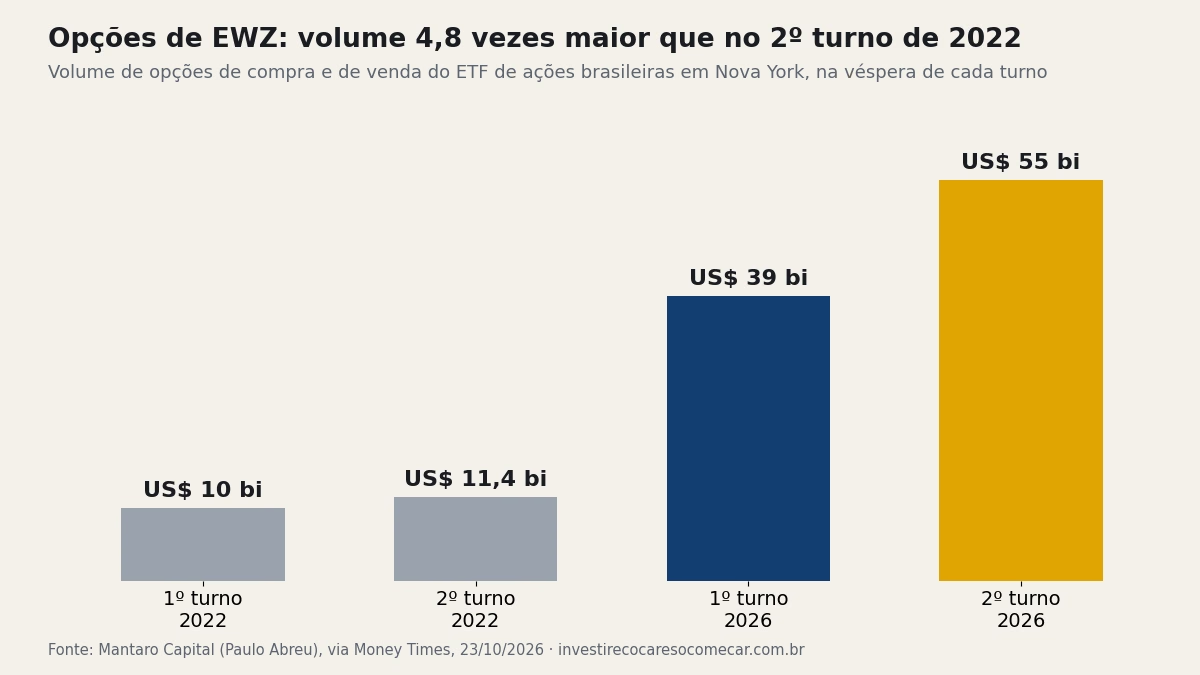
Depois do rali do 1º turno, o EWZ virou seguro contra a queda
No primeiro turno, a vantagem de Flávio Bolsonaro (PL) pegou a maioria dos gestores de surpresa. Uma pesquisa do Itaú com 111 gestores, feita na manhã de 3 de outubro, mostrava que só 9% esperavam o senador na frente, lembrou Paulo Abreu, gestor da Mantaro. O Ibovespa subiu 7,7% no pregão seguinte.
Naquela véspera, a aposta era quase toda na alta: para cada opção de venda (put, que ganha valor quando o ativo cai) havia 3,3 opções de compra (call). Agora a conta é de 1 para 2,6. As pesquisas apertaram, e o Datafolha de quinta-feira (22) mostrou Lula e Flávio empatados com 50% dos votos válidos, de acordo com o InfoMoney.
“Ficou bem mais caro para ficar protegido da queda”, disse Gustavo Akamine, co-CIO da Constância Investimentos, ao Seu Dinheiro.
Puts de EWZ crescem mais que calls: os contratos em aberto
O número de contratos em aberto mostra a mesma virada. As calls quase quadruplicaram, mas as puts cresceram ainda mais rápido.
| Opções de EWZ em aberto | Outubro | Novembro | Multiplicou por |
|---|---|---|---|
| Calls (apostam na alta) | 969.950 | 3.541.733 | 3,7 |
| Puts (protegem da queda) | 284.587 | 1.208.281 | 4,2 |
| Puts para cada call | 0,29 | 0,34 |
Contratos de opções de EWZ em aberto, de outubro para novembro de 2026. Fonte: Constância Investimentos (Gustavo Akamine), via Seu Dinheiro, 23/10/2026.
A volatilidade implícita, medida que entra no preço da opção, estava perto de 70% ao ano no contrato que vence em 20 de novembro, segundo Beto Saadia, economista-chefe da Nomos. A oscilação real do EWZ entre os dois turnos foi de 49,28% ao ano, quase igual à média de 47,20% das eleições de 2002 a 2022 no mesmo intervalo. Ou seja, quem compra opção hoje paga por um tremor maior do que o que a bolsa está mostrando.
O que a volatilidade de 70% significa para quem tem ações brasileiras
A régua do mercado divide a volatilidade anual pela raiz dos 252 pregões do ano. Com 70%, dá 4,4% de oscilação esperada em um único dia. Para uma carteira de R$ 50 mil em ações brasileiras, isso equivale a R$ 2.200 para cima ou para baixo num pregão típico, e não é previsão de direção.
Esticando a mesma conta até 20 de novembro (20 pregões em Nova York), a faixa vai a 19,7%, perto de R$ 9.860 nos mesmos R$ 50 mil. Com a oscilação que o EWZ teve de fato entre os turnos, a faixa seria de 13,9%, ou R$ 6.950.
O seguro também ficou mais caro. Pela fórmula de Black-Scholes, usada para precificar opções, uma put de EWZ no preço atual com vencimento em 20 de novembro sai por cerca de 7,7% do valor protegido com volatilidade de 70%. Com os 49,28% da oscilação real, sairia por 5,4%. Na carteira de R$ 50 mil, a diferença é de R$ 2.690 para R$ 3.850, quase 43% a mais (conta do site, com juro americano de 3,75% ao ano).
O mercado à vista fechou a sexta-feira em clima de aposta. O Ibovespa subiu 0,47%, aos 205.082 pontos, e terminou a semana com leve queda de 0,17%. O dólar caiu 0,92%, para R$ 4,99, como mostramos na cobertura do câmbio desta sexta. Quem quer medir quanto tremor aguenta na própria carteira pode fazer o teste de 2 minutos do site.
Segundo turno no domingo (25), Fed na quarta (28) e opções até 20 de novembro
A votação é neste domingo (25), e a primeira reação dos preços vem na segunda (26). Na quarta-feira (28), o Federal Reserve decide os juros americanos, hoje entre 3,75% e 4,00% ao ano. Os contratos de EWZ citados vencem em 20 de novembro. No histórico, a segunda-feira pós-eleição costuma ser de queda: o Ibovespa caiu em 3 das 5 últimas.
Se as opções estão caras, quem já tem ações fica mais exposto?
Não. A volatilidade implícita mede o preço do seguro, não muda o risco da ação em si. O que muda é o custo de se proteger: quem quiser travar uma perda máxima agora paga mais do que pagaria com a bolsa calma.
Por que o EWZ, e não o Ibovespa, virou o termômetro da eleição?
O EWZ é negociado em dólar, então mistura bolsa e câmbio num papel só, e tem um mercado de opções muito mais líquido que o brasileiro. Para o estrangeiro, é o jeito mais rápido de apostar ou se proteger no Brasil em um fim de semana de eleição.