⏰ 4 min de leitura
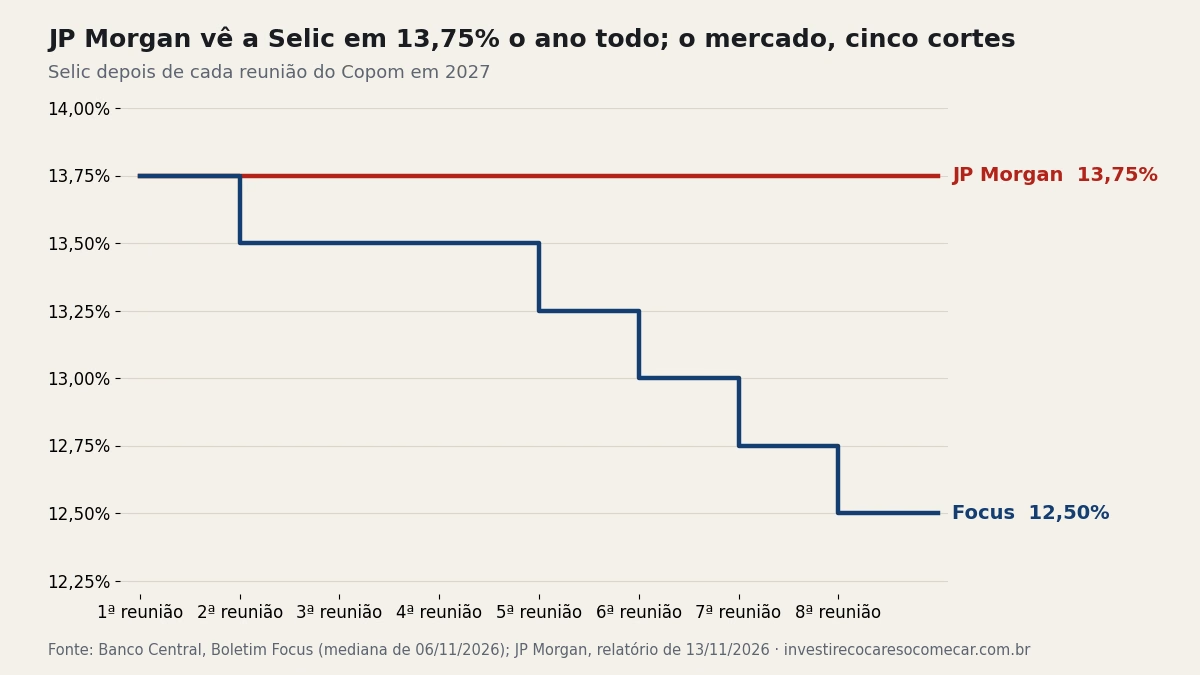
O JP Morgan não espera corte de juros no Brasil em 2027. Em relatório de sexta-feira (13), o banco americano projeta a Selic em 13,75% ao ano até o fim do ano que vem, enquanto a mediana do Boletim Focus aponta 12,50% em dezembro de 2027. A culpa, segundo os analistas, é de R$ 40 bilhões em medidas lançadas antes da eleição, que comem grande parte do ajuste fiscal em votação no Congresso.
Para quem tem dinheiro no Tesouro Selic ou em aplicação atrelada ao CDI, a diferença entre os dois cenários é de 1,25 ponto percentual. Em R$ 10 mil, isso dá R$ 125 por ano de juros brutos, contados a partir do momento em que a Selic do Focus chega ao ponto final.
Os R$ 40 bilhões de antes da eleição que travam a Selic
O governo calcula que o ajuste fiscal enviado ao Congresso tira entre R$ 50 bilhões e R$ 60 bilhões dos gastos de 2027, segundo o ministro do Planejamento, Bruno Moretti. O texto corta 10% dos benefícios fiscais de forma linear e muda o cálculo dos pisos de gastos. O Senado aprovou o texto-base na quinta-feira (12).
Os analistas Vinicius Moreira e Gustavo Ribeiro, do JP Morgan, olham para o outro lado. Para eles, “pressões decorrentes de medidas pré-eleitorais, estimadas em R$ 40 bilhões, tendem a anular grande parte do esforço fiscal”, como relatou o Seu Dinheiro. Entram aí o reajuste de 15,04% do Bolsa Família e a nova etapa do Desenrola. Na prática, de cada R$ 10 que o pacote economiza, até R$ 8 já estariam gastos antes de a regra valer.
Sem mudança duradoura nas contas, o banco projeta o resultado primário de 2027 bem abaixo da meta de superávit de 0,5% do PIB. E conta fraca vira juro alto pelo caminho do câmbio: o real perde valor, as expectativas de inflação sobem e o Banco Central fica sem espaço para cortar. O JP Morgan ainda vê risco de a Selic voltar a subir.
A Selic de 2027 no JP Morgan e no Focus
| Projeção | JP Morgan | Boletim Focus |
|---|---|---|
| Selic no fim de 2026 | 13,75% | 13,75% |
| Selic no fim de 2027 | 13,75% | 12,50% |
| Cortes de 0,25 ponto em 2027 | nenhum | cinco |
Pelo Focus, o primeiro corte vem na segunda reunião do Copom de 2027, em março, e a taxa só volta a cair na quinta reunião, de 0,25 em 0,25 ponto até dezembro. Esse caminho já tinha ficado mais lento na pesquisa de 6 de novembro, quando o mercado tirou da conta o corte de dezembro. O JP Morgan apaga a escada inteira e ainda projeta PIB de 1,3% em 2027, com a dívida bruta subindo a 86% do PIB.
O banco também não se anima com a inflação de outubro. O IPCA subiu 0,14%, abaixo dos 0,25% esperados, mas os analistas tratam o número como alívio pontual. Na lista de riscos estão o El Niño no preço dos alimentos, a proposta de reduzir as horas de trabalho por semana, a transição da reforma tributária e a defasagem no preço dos combustíveis.
O que a Selic parada muda no Tesouro Selic e no CDI
O Tesouro Selic e os CDBs que pagam 100% do CDI acompanham a taxa básica. Hoje a Selic efetiva está em 13,65% ao ano (BCB). Nesse ritmo, R$ 10 mil rendem R$ 1.365 em 12 meses, antes do Imposto de Renda. Com a Selic a 12,50% do Focus, a mesma quantia renderia cerca de R$ 1.240 por ano. São R$ 125 a menos por ano para cada R$ 10 mil aplicados.
O ganho acima da inflação é o que mais chama atenção. Com a Selic a 13,75% e o IPCA de 4,90% que o Focus espera para 2027, o juro real fica em cerca de 8,4% ao ano. Quem fica no pós-fixado recebe essa diferença sem risco de marcação a mercado.
Nos títulos prefixados e de inflação, que sobem de preço quando o mercado passa a esperar juros menores, o cenário do JP Morgan adia essa valorização. Para simular quanto o seu dinheiro rende em cada taxa, use a calculadora de renda fixa do site.
A votação do ajuste fiscal na Câmara na quarta (18)
O presidente em exercício, Geraldo Alckmin, disse neste domingo (15) que o projeto vai “na direção correta” e que espera a votação na Câmara na quarta-feira (18), segundo o g1. O governo quer as regras valendo já em 2027. O próximo Boletim Focus sai na segunda-feira (16) e mostra se o mercado começou a ir na direção do JP Morgan.
Se a Selic voltar a subir, o Tesouro Selic perde dinheiro?
Não. O Tesouro Selic segue a taxa do dia, então uma alta da Selic aumenta o rendimento dele. Quem perde com alta de juros na marcação a mercado são os títulos prefixados e os atrelados ao IPCA vendidos antes do vencimento.
A previsão do JP Morgan vale mais que a do Focus?
Não necessariamente. O Focus é a mediana das projeções de bancos, gestoras e consultorias, e o JP Morgan hoje está mais pessimista que o meio dessa lista. A votação de quarta e os próximos dados de inflação vão mostrar qual dos dois cenários ganha força.