⏰ 5 min de leitura
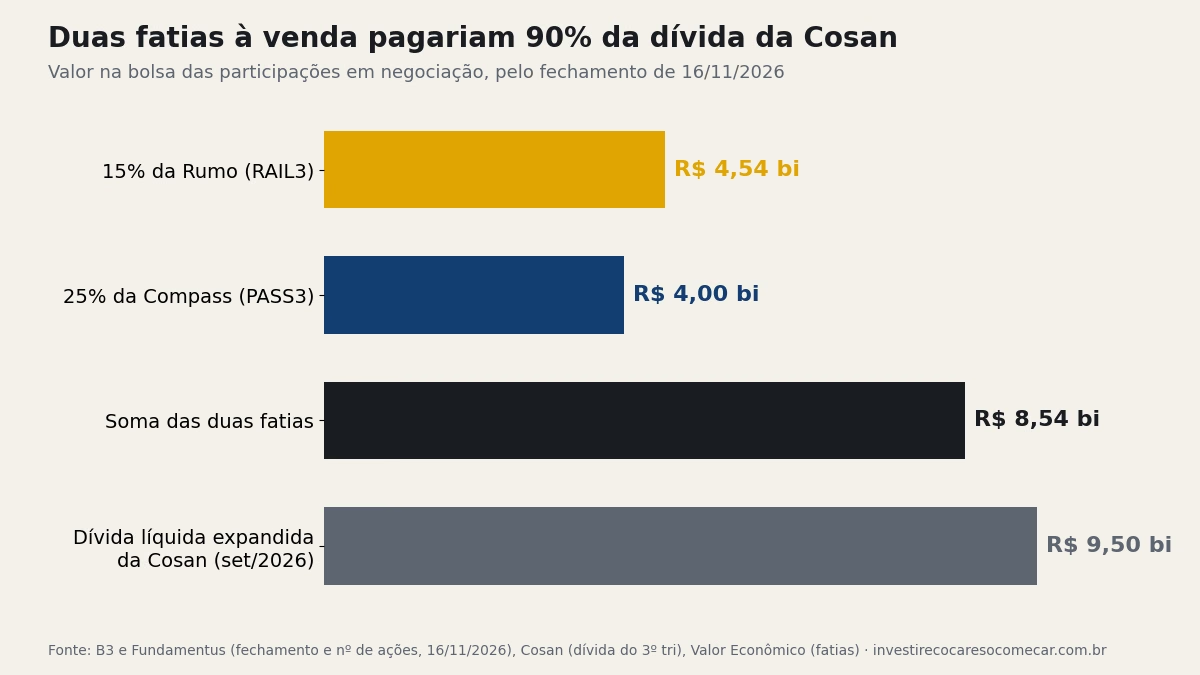
A Cosan (CSAN3) negocia ao mesmo tempo a venda de participações na Rumo (RAIL3), na Compass (PASS3) e na Moove, segundo o Valor Econômico nesta terça-feira (17). Pelo fechamento de segunda (16), uma fatia de 15% da Rumo e outra de 25% da Compass valem juntas R$ 8,54 bilhões na bolsa. É o equivalente a 90% da dívida líquida expandida de R$ 9,5 bilhões com que a holding fechou setembro.
O mercado gostou da notícia. Por volta das 16h30, a CSAN3 subia 3,2%, a R$ 3,19, a RAIL3 ganhava 4,1% e a PASS3, 4,6%, segundo o Yahoo Finance.
Rumo, Compass e Moove na mesa ao mesmo tempo
Segundo pessoas ouvidas pelo Valor, há interessados nas três empresas e as conversas correm em paralelo, sem clareza sobre qual fecha primeiro (Valor Investe). A eleição travava as conversas, e com o resultado definido elas podem voltar a andar.
Na Compass, dona da Comgás, a holding conversa com mais de um fundo estrangeiro sobre uma fatia de até 25%. É a mesma frente que veio a público no começo do mês, quando a Cosan negociava 25% da Compass com uma gestora de Abu Dhabi. Na Rumo, o período de exclusividade para vender 15% da ferrovia terminou no fim de outubro sem acordo, e a Cosan já estudava tirar a trava que obriga quem passa de 15% da Rumo a fazer oferta a todos. A Moove, de lubrificantes, não tem ação na bolsa, por isso fica fora da conta.
Procurada pelo Seu Dinheiro, a Cosan disse que segue focada em reduzir a dívida e avalia oportunidades em qualquer ativo da carteira, desde que com preço e governança adequados e sem perder o controle.
Quanto sobra de Rumo e Compass para a Cosan depois das vendas
A Cosan tem 377,8 milhões de ações da Rumo, cerca de 20,3% da empresa, e 76,18% da Compass, pelo balanço do 2º trimestre. Se as duas vendas saíssem no tamanho de que se fala e no preço de segunda, a carteira da holding ficaria assim:
| Hoje | Depois das duas vendas | |
|---|---|---|
| Rumo (RAIL3) | 20,3% · R$ 6,15 bi | 5,3% · R$ 1,61 bi |
| Compass (PASS3) | 76,18% · R$ 12,19 bi | 51,18% · R$ 8,19 bi |
| Dívida líquida expandida | R$ 9,5 bi | cerca de R$ 0,96 bi |
Na Compass, a holding continuaria com mais da metade das ações, o que bate com o “sem perder o controle” da nota da empresa. Na Rumo, ficaria um resto de cerca de 99 milhões de ações. A dívida, que em setembro equivalia a 78% de tudo o que a Cosan vale na bolsa (R$ 12,26 bilhões), cairia para menos de R$ 1 bilhão.
O que a conta das duas fatias muda para quem tem CSAN3
Dividido pelas 3,97 bilhões de ações da Cosan, o valor das duas fatias dá R$ 2,15 por ação. Na segunda, a CSAN3 fechou a R$ 3,09. Só o que está à venda equivale a dois terços do preço da ação, e ainda sobram a Compass majoritária, a Moove, a Radar e o resto da Rumo.
A conta tem três limites. O preço de um negócio fechado pode ficar acima da bolsa, se o comprador pagar para entrar como sócio relevante, ou abaixo, se a holding tiver pressa. Imposto sobre o ganho e custos da operação não entram. E a régua da dívida muda o resultado: na dívida ajustada de R$ 12,6 bilhões que um banco de investimento usou ao calcular a soma das partes da Cosan, as duas fatias cobririam 68%, não 90%.
O risco corre no sentido contrário: a venda de 15% da Rumo já ficou sem acordo uma vez este ano, e a CSAN3 costuma oscilar forte com cada notícia sobre o tema. Para saber se esse tipo de sobe e desce cabe na sua carteira, o site tem um teste de perfil de 2 minutos.
Compass cresce 22% e Rumo encolhe 4% no 3º tri
A Compass teve Ebitda de R$ 1,637 bilhão no 3º trimestre, alta de 22% em um ano, e lucro de R$ 591 milhões, 37% maior. A Moove faturou R$ 3,078 bilhões, 26% a mais, com Ebitda de R$ 435 milhões. Na Rumo, o Ebitda ajustado caiu 4%, para R$ 2,217 bilhões, segundo os números divulgados pelo grupo.
Para as fontes do Valor, a queda das ações e o real fraco deixam as participações baratas para quem compra em dólar. Isso facilita achar comprador, mas também quer dizer que a Cosan vende depois de as ações do grupo caírem com a eleição.
O dinheiro das vendas chega ao acionista da Cosan como dividendo?
Não pelo que a empresa diz hoje. A holding avisou que o foco é reduzir a dívida, e o Valor relata que vender uma minoria de uma só controlada não basta para zerá-la. Dividendo grande só faria sentido depois que a dívida estivesse perto de zero.
Se a dívida cair para menos de R$ 1 bilhão, a CSAN3 passa a valer a soma das partes?
Não há garantia. Holding costuma ser negociada com desconto mesmo com pouca dívida, porque o acionista depende das decisões dela para receber o dinheiro das controladas. A dívida menor tira o maior peso apontado pelos analistas, mas o desconto pode continuar.
Dados: Seu Dinheiro · Valor Investe · Fundamentus · B3