⏰ 4 min de leitura
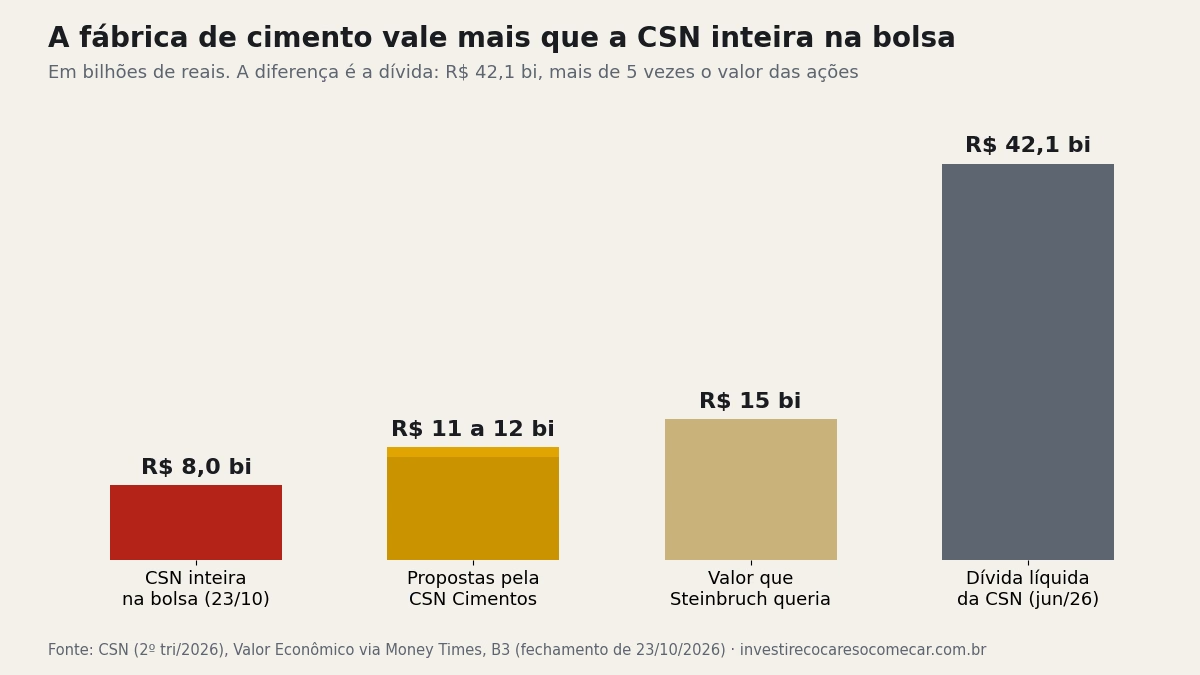
As ações da CSN (CSNA3) fecharam esta sexta-feira (23) em alta de 11,8%, a R$ 6,04, puxadas pela venda da CSN Cimentos, que a siderúrgica diz estar em fase final de negociação. As propostas pela divisão giram entre R$ 11 bilhões e R$ 12 bilhões. Com o fechamento de hoje, a CSN inteira vale R$ 8,0 bilhões na bolsa: menos do que só a fábrica de cimento deve render.
A venda da CSN Cimentos entra na reta final
Na terça-feira (20), a CSN mandou comunicado ao mercado negando que estudasse abrir o capital da CSN Cimentos e afirmando que o processo de venda está “em fase final de negociação”. As propostas vinculantes chegaram em agosto, dentro do plano de venda de ativos aprovado pelo conselho em janeiro.
Segundo o Valor Econômico, o contrato deve ser assinado em cerca de duas semanas, sem exclusividade. Dois grupos disputam o negócio: a chinesa Huaxin e a Votorantim Cimentos, em consórcio com a italiana Cementir. Quem oferecer mais leva.
A ação vinha apanhando: caiu 5,4% na quinta-feira e acumula queda de 32,4% em 2026, mesmo depois da alta de hoje. Quem pôs R$ 1.000 em CSNA3 no último pregão de 2025 tem hoje R$ 676.
Por que uma divisão vale mais que a empresa toda
A conta parece não fechar até entrar a dívida. No fim de junho, a CSN devia R$ 42,1 bilhões em termos líquidos, ou 3,49 vezes o Ebitda (o lucro operacional antes de juros, impostos e depreciação) de 12 meses. Quem compra a ação compra também essa dívida. Por isso as ações somam R$ 8,0 bilhões, enquanto a empresa inteira, somando a dívida, chega perto de R$ 50 bilhões.
| Item | Valor |
|---|---|
| Valor de mercado da CSN (23/10) | R$ 8,0 bi |
| Propostas pela CSN Cimentos | R$ 11 bi a R$ 12 bi |
| Valor que Benjamin Steinbruch mirava | R$ 15 bi |
| Dívida líquida (junho de 2026) | R$ 42,1 bi |
| Dívida líquida / Ebitda hoje | 3,49 vezes |
| Dívida líquida / Ebitda com venda de R$ 12 bi (estimativa de analistas) | 2,98 vezes |
Os R$ 12 bilhões equivalem a R$ 9,05 para cada uma das 1,33 bilhão de ações da CSN, mais que o preço da ação hoje. Esse dinheiro não vai para o bolso do acionista: metade deve quitar um empréstimo-ponte de US$ 1,2 bilhão garantido pelos próprios ativos de cimento, segundo contas de analistas citadas pelo Money Times. O resto abate dívida.
O preço ficou abaixo do sonhado. Steinbruch, presidente do conselho, queria perto de R$ 15 bilhões. A diferença de R$ 3 bilhões a R$ 4 bilhões é quase metade do que a CSN inteira vale hoje na bolsa.
O que a venda muda para quem tem CSNA3
O efeito principal é no risco. Com R$ 12 bilhões, a alavancagem cai de 3,49 para 2,98 vezes o Ebitda. Na prática, a dívida passaria a equivaler a cerca de três anos de Ebitda, em vez de três anos e meio. Na mesma terça-feira, a S&P rebaixou a nota de crédito da CSN na escala nacional, de brA- para brBBB, com perspectiva negativa, e citou a venda do cimento como peça central para aliviar o caixa.
Analistas estimam que a venda por R$ 12 bilhões adiciona R$ 2,44 por ação ao valor da empresa. É bem menos que os R$ 9,05 brutos por ação, porque a maior parte do dinheiro vai para credores. O ganho de quem tem a ação vem da dívida menor e dos juros que a CSN deixa de pagar, não de um cheque.
Também importa quem compra. Votorantim e Cementir juntas somariam duas líderes de um mercado em que as cinco maiores produtoras têm cerca de 80% dos ativos, o que pode levar o Cade (órgão antitruste) a analisar o negócio com mais calma e atrasar a entrada do dinheiro. A Huaxin, que chegou ao Brasil em 2025, não tem esse problema. Quem quer entender quanto risco aceita numa ação que já caiu um terço no ano pode medir isso no teste do Perfil de Cagaço. A cotação diária fica na página da CSNA3.
Se a CSN Cimentos vale mais que a CSN, por que a ação não sobe até lá?
Porque o comprador da ação herda R$ 42,1 bilhões de dívida líquida. A venda troca um ativo por menos dívida; o acionista só sai ganhando se o preço recebido superar o caixa que a divisão deixaria de gerar.
E se a venda sair por menos de R$ 11 bilhões ou atrasar?
A alavancagem ficaria acima da meta que a CSN tem para dezembro, com a nota de crédito já em perspectiva negativa. Foi o medo desse cenário que derrubou a ação 5,4% na quinta antes da alta desta sexta.
Dados: Money Times / Valor Econômico · TradeMap · B3