⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026
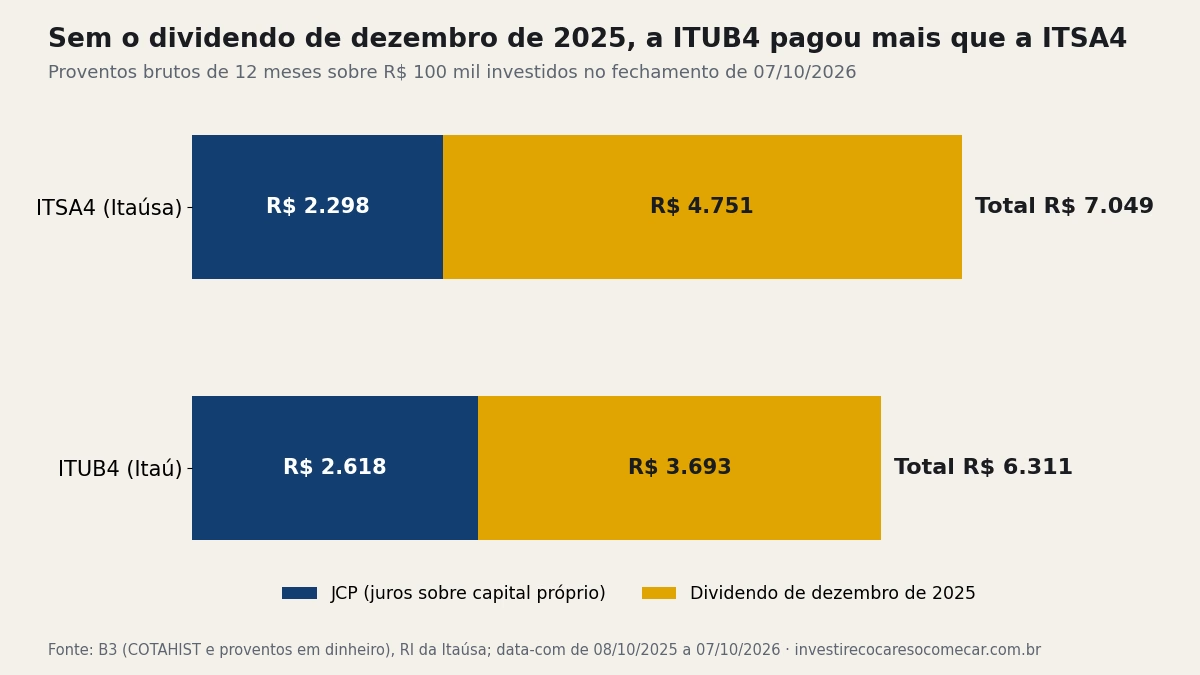
Quem compra ITSA4 está comprando, em boa parte, o mesmo Itaú de quem compra ITUB4. A Itaúsa é dona de 37,5% do banco, e o Itaú responde por 91% do que ela tem. No fechamento de 7 de outubro de 2026, a ITSA4 saiu a R$ 16,00 e a ITUB4 a R$ 49,11. Com R$ 100 mil em cada uma, a Itaúsa pagou R$ 7.049 em proventos nos últimos 12 meses e o Itaú, R$ 6.311. Só que essa vantagem inteira veio de um único pagamento, em dezembro de 2025.
Resposta curta: ITUB4 é a ação do banco; ITSA4 é a ação da holding que controla o banco junto com a família Moreira Salles e ainda tem outras seis empresas. A ITSA4 negocia com desconto: pelas nossas contas, a Itaúsa valia na bolsa 18,9% menos que a soma das empresas que tem, em 07/10/2026. Nos 12 meses, o dividend yield foi de 7,0% na ITSA4 e 6,3% na ITUB4, mas sem o dividendo de dezembro de 2025 a ordem se inverte: 2,3% contra 2,6%. A ITUB4 negocia 3,4 vezes mais por dia.
| Critério | ITSA4 (Itaúsa) | ITUB4 (Itaú Unibanco) |
|---|---|---|
| O que é | Holding: 37,5% do Itaú e mais seis empresas | O banco |
| Fechamento em 07/10/2026 | R$ 16,00 | R$ 49,11 |
| Proventos por ação em 12 meses | R$ 1,13 | R$ 3,10 |
| Dividend yield em 12 meses | 7,0% | 6,3% |
| Dividend yield sem o dividendo de dez/2025 | 2,3% | 2,6% |
| Proventos de R$ 100 mil em 12 meses | R$ 7.049 | R$ 6.311 |
| Média negociada por dia (10/07 a 07/10/2026) | R$ 341 milhões | R$ 1,15 bilhão |
| Desconto de holding | 18,9% em 07/10/2026 (estimativa); 18,4% oficial em 31/08/2026 | Não se aplica |
| Peso do Itaú no que você leva | 91% | 100% |
Qual a diferença entre ITSA4 e ITUB4?
ITUB4 é a ação preferencial do Itaú Unibanco, o banco que empresta, cobra tarifa e emite cartão. ITSA4 é a ação preferencial da Itaúsa, uma holding: ela não atende cliente nenhum, só é dona de pedaços de empresas. E a Itaúsa não é do Itaú. É o contrário:
- as famílias Egydio de Souza Aranha (Setubal e Villela) controlam a Itaúsa;
- a Itaúsa e a Cia. E. Johnston, da família Moreira Salles, dividem o controle da IUPAR;
- a IUPAR controla o Itaú Unibanco, a empresa da ITUB4.
Somando o que tem direto e via IUPAR, a Itaúsa tem 37,5% do capital do Itaú, segundo o RI da holding. Quem tem ITUB4 é sócio do banco. Quem tem ITSA4 é sócio de quem manda no banco, e de mais algumas empresas no pacote.
O que a Itaúsa tem além do Itaú?
Seis participações: Aegea (saneamento, 14,0%), Motiva (a antiga CCR, 10,4%), Alpargatas (Havaianas, 30,6%), Copa Energia (gás de cozinha, 48,9%), Dexco (Duratex e Deca, 37,7%) e NTS (gasodutos, 8,5%). Os percentuais são do RI da Itaúsa, com base no balanço de 30/06/2026.
Na conta de 07/10/2026, a fatia no Itaú valia R$ 203,1 bilhões. As outras seis somavam R$ 19,3 bilhões. A Havaianas do seu pé e o botijão da sua cozinha estão no pacote, mas são o troco: se o banco tiver um ano ruim, não é a Alpargatas que segura a ITSA4. Entre 31/08 e 07/10/2026, a ITUB4 subiu 24,3% e a ITSA4, 22,1%. Andam quase coladas.
Quanto é o desconto de holding da Itaúsa hoje?
Desconto de holding = 1 − (valor de mercado da Itaúsa ÷ soma do valor de mercado das participações). A própria Itaúsa publica essa conta; a última, de 31/08/2026, dava 18,4%. Refizemos para 07/10/2026 com o mesmo método, trocando só as cotações das empresas listadas pelo fechamento oficial da B3:
- Itaú (ITUB4 a R$ 49,11): R$ 203.093 milhões;
- Motiva (MOTV3 a R$ 19,75): R$ 4.121 milhões;
- Alpargatas (ALPA4 a R$ 15,26): R$ 3.173 milhões;
- Dexco (DXCO3 a R$ 7,00): R$ 2.399 milhões;
- Aegea, Copa Energia e NTS (sem ação na bolsa, valor do RI com base em 30/06/2026): R$ 9.638 milhões;
- Demais ativos e passivos da holding (balanço de 30/06/2026): −R$ 1.241 milhões.
Soma das partes: R$ 221.183 milhões. Valor de mercado da Itaúsa: 11.207 milhões de ações × R$ 16,00 = R$ 179.312 milhões. Desconto: 1 − 179.312 ÷ 221.183 = 18,9%.
Em reais: R$ 100 mil em ITSA4 compram 6.250 ações, e a fatia das empresas por trás delas valia R$ 123,4 mil na bolsa nesse dia. É o Itaú com cupom.
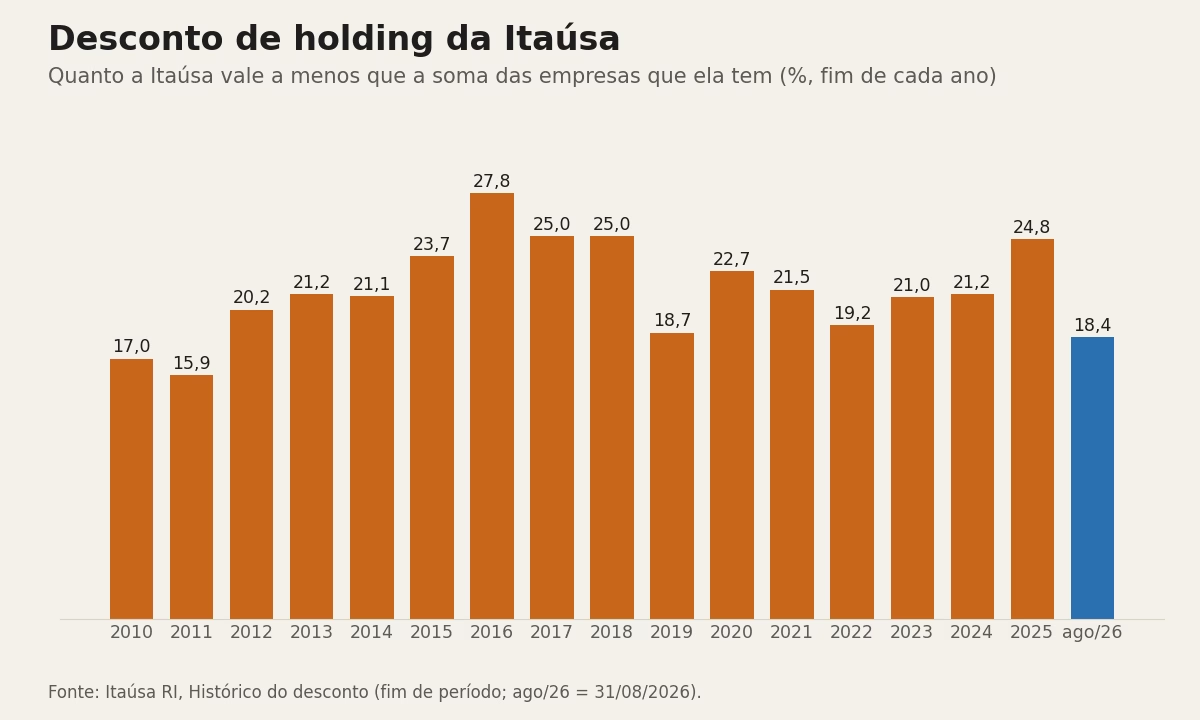
O detalhe que pouca gente conta: o cupom nunca venceu. Em todos os fins de ano desde 2010, o desconto ficou entre 15,9% e 27,8%. Quem compra ITSA4 com desconto provavelmente vende com desconto também. O ganho extra só aparece se o desconto diminuir, e ele pode aumentar.
ITSA4 ou ITUB4: qual pagou mais dividendos?
Somando dividendos e JCP com data-com entre 08/10/2025 e 07/10/2026, pela lista de proventos da B3 (que bate com o RI da Itaúsa):
- ITSA4: R$ 1,13 por ação, sendo R$ 0,76 de um dividendo com data-com em 09/12/2025;
- ITUB4: R$ 3,10 por ação, sendo R$ 1,81 de um dividendo com data-com no mesmo 09/12/2025.
Os dois valores já estão ajustados pelas bonificações de dezembro de 2025: 2% em ações na Itaúsa e 3% no Itaú. Quem tinha 100 ações antes ganhou 2 ou 3 de graça, então o pagamento antigo se divide por mais ações.
Sobre o preço de 07/10/2026, dá um dividend yield de 7,0% na ITSA4 e 6,3% na ITUB4. Tirando o dividendo de dezembro, 2,3% contra 2,6%: o Itaú pagou mais. Esse dividendo também mudou de lugar no calendário. Em fevereiro de 2025, os dois tinham declarado dividendo grande; em fevereiro de 2026, nenhum declarou, e o dinheiro grande veio antes, em dezembro.
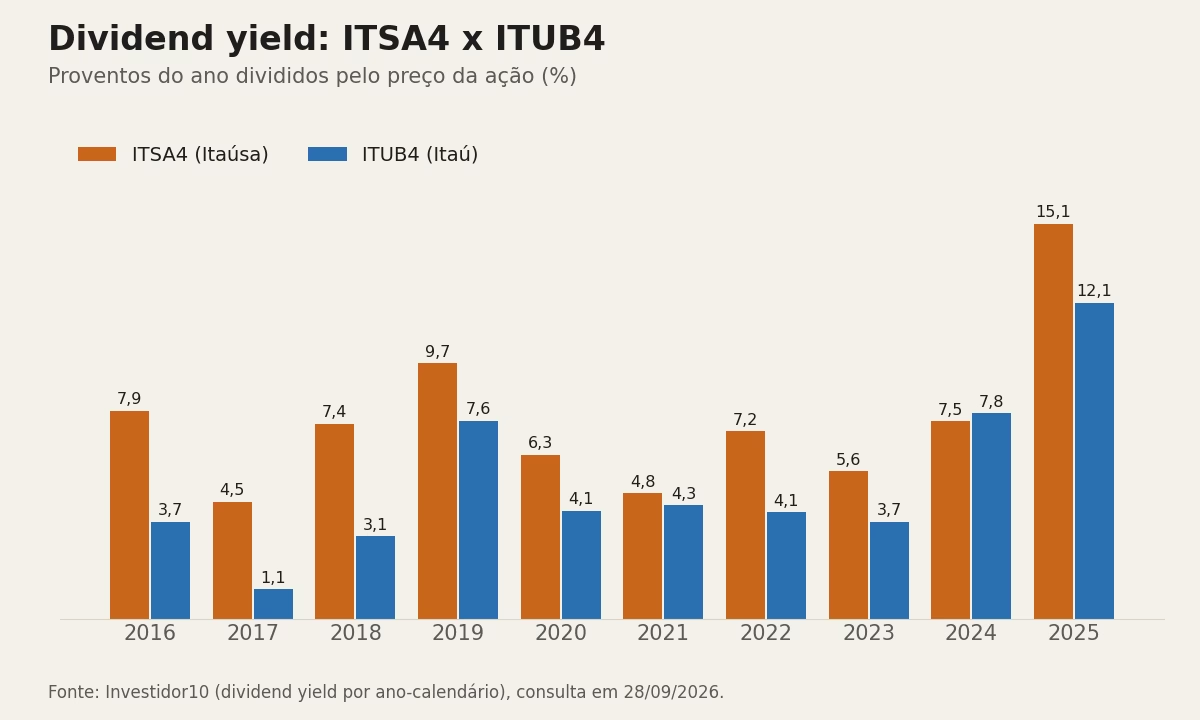
No histórico mais longo, a ITSA4 costuma render mais por um motivo mecânico: o dinheiro que sai do Itaú chega à Itaúsa e é repassado em cima de um preço com desconto. Mas a holding não repassa tudo. Parte fica para investir em outros negócios, como o aumento de participação na Aegea concluído em março de 2026.
Quanto R$ 100 mil renderam em cada uma?
Com o fechamento de 07/10/2026:
- ITSA4: R$ 100 mil compram 6.250 ações. Com R$ 1,13 por ação, foram R$ 7.049 em proventos brutos. Sem o dividendo de dezembro, R$ 2.298.
- ITUB4: R$ 100 mil compram 2.036 ações (sobram R$ 12). Com R$ 3,10 por ação, foram R$ 6.311. Sem o dividendo de dezembro, R$ 2.618.
São R$ 738 a mais para a Itaúsa no ano, ou R$ 320 a menos se você ignorar o pagamento de dezembro. A diferença inteira mora num único depósito. Os valores são brutos: quase todo o resto sai como JCP, que tem imposto retido na fonte (no RI da Itaúsa, o JCP trimestral de R$ 0,0242 bruto vira R$ 0,02 líquido). E provento passado não é promessa.
Qual tem mais liquidez, ITSA4 ou ITUB4?
A ITUB4. Nos 63 pregões entre 10/07 e 07/10/2026, ela girou em média R$ 1,15 bilhão por dia na B3, contra R$ 341 milhões da ITSA4, segundo o COTAHIST. São 3,4 vezes mais. Para quem investe R$ 100 mil, tanto faz: essa quantia é 0,03% do que a ITSA4 negocia num dia normal. Só pesa para quem movimenta muito dinheiro de uma vez.
Por que alguém escolheria ITSA4 ou ITUB4?
As duas levam você ao mesmo banco. O que muda é o caminho:
- Desconto. Na ITSA4, cada R$ 100 compram R$ 123 em empresas a preço de bolsa. Quem gosta disso aceita que o desconto pode durar para sempre. Para comparar o preço com o que a empresa gera de lucro, use a calculadora de preço justo.
- Diversificação, mas pouca. A ITSA4 traz saneamento, rodovias, chinelo e gás. Só que tudo isso é 9% do pacote.
- Liquidez. A ITUB4 negocia 3,4 vezes mais. Para pessoa física, diferença pequena.
- Custo da holding. A Itaúsa tem diretoria, conselho e equipe próprios, e o balanço de 30/06/2026 mostra R$ 1,24 bilhão a mais em obrigações do que em outros bens fora das participações. Ela também decide o que fazer com parte do dinheiro antes de repassar. Na ITUB4, você recebe o que o banco distribui, sem esse filtro.
Os dois são ações: em 05/10/2026 subiram mais de 10% num pregão, e podem cair assim também. Se uma queda dessas te tira o sono, olhe o seu Perfil de Cagaço antes de escolher entre elas.
ITSA3, ITSA4, ITUB3, ITUB4: o que muda o número?
Final 3 é ação ordinária (ON, com voto) e final 4 é preferencial (PN, sem voto). Na Itaúsa e no Itaú, ON e PN recebem o mesmo provento por ação. A ON da holding quase não negocia (R$ 2 milhões por dia), e a do banco hoje custa mais que a PN. As comparações de dentro de cada família estão em ITSA3 ou ITSA4 e ITUB3 ou ITUB4.
Perguntas frequentes
ITSA4 ou ITUB4: qual o melhor?
Nenhuma ganha em tudo. A ITSA4 entrega o Itaú com desconto de 18,9% (07/10/2026) e mais seis empresas, com uma holding no meio decidindo parte do dinheiro. A ITUB4 é o banco puro, com 3,4 vezes mais negociação por dia.
ITSA4 ou ITUB4: qual paga mais dividendos?
Nos 12 meses até 07/10/2026, a ITSA4 rendeu 7,0% e a ITUB4, 6,3%, sobre o preço de fechamento. Sem o dividendo de dezembro de 2025, a ITUB4 rendeu mais: 2,6% contra 2,3%.
Comprar ITSA4 ou ITUB4 muda o que eu recebo com R$ 100 mil?
Muda pouco. Nos últimos 12 meses, R$ 100 mil renderam R$ 7.049 brutos na ITSA4 e R$ 6.311 na ITUB4, com preços de 07/10/2026. Toda a diferença veio do dividendo de dezembro de 2025.
Itaúsa ou ITUB4: a Itaúsa é do Itaú?
Não. A Itaúsa tem 37,5% do Itaú Unibanco e divide o controle do banco com a família Moreira Salles, via IUPAR. São empresas diferentes, com ações diferentes: ITSA3 e ITSA4 da holding, ITUB3 e ITUB4 do banco.
Assista também no YouTube
Fontes:
- B3: Séries históricas de cotações (COTAHIST), 31/08/2026 e 10/07 a 07/10/2026
- B3: Empresas listadas, proventos em dinheiro e bonificações de Itaú Unibanco e Itaúsa (consulta em 08/10/2026)
- Itaúsa RI: Valor do Portfólio e Desconto, base 31/08/2026 (consulta em 08/10/2026)
- Itaúsa RI: Remuneração aos Acionistas (consulta em 08/10/2026)
- Itaúsa RI: Composição Acionária, base 29/05/2026
- Investidor10: histórico de dividendos ITSA4 (consulta em 08/10/2026)
- Investidor10: histórico de dividendos ITUB4 (consulta em 08/10/2026)