⏰ 13 min de leitura
Atualizado em 8 de outubro de 2026, com os preços oficiais do Tesouro Direto de 02/10 a 06/10/2026.
Na sexta-feira, 2 de outubro, alguém tinha R$ 100 mil no Tesouro Renda+ 2065. Na segunda de manhã, dia 5, o mesmo título valia R$ 134.119. São R$ 34 mil a mais num dia só, num título do governo, aquele que muita gente compra justamente pra não ter emoção nenhuma.
Na terça de manhã, o mesmo título já valia R$ 123.617. Sumiram R$ 10.502 em 24 horas, sem ninguém ter feito nada de errado.
Resposta curta: o ganho que aparece no aplicativo quando os juros caem se chama marcação a mercado, e ele só vira dinheiro de verdade pra quem vende o título antes do vencimento. Quem vende leva o preço do dia, perde a taxa que tinha travado e, se comprou há menos de dois anos, paga uma alíquota maior de imposto. Quem segura até o vencimento recebe exatamente a inflação mais a taxa que contratou, nem um real a mais por causa da segunda-feira. A pergunta que decide é uma só: você vai precisar desse dinheiro antes da data de vencimento?
O que aconteceu com o Tesouro Direto na segunda, 5 de outubro?
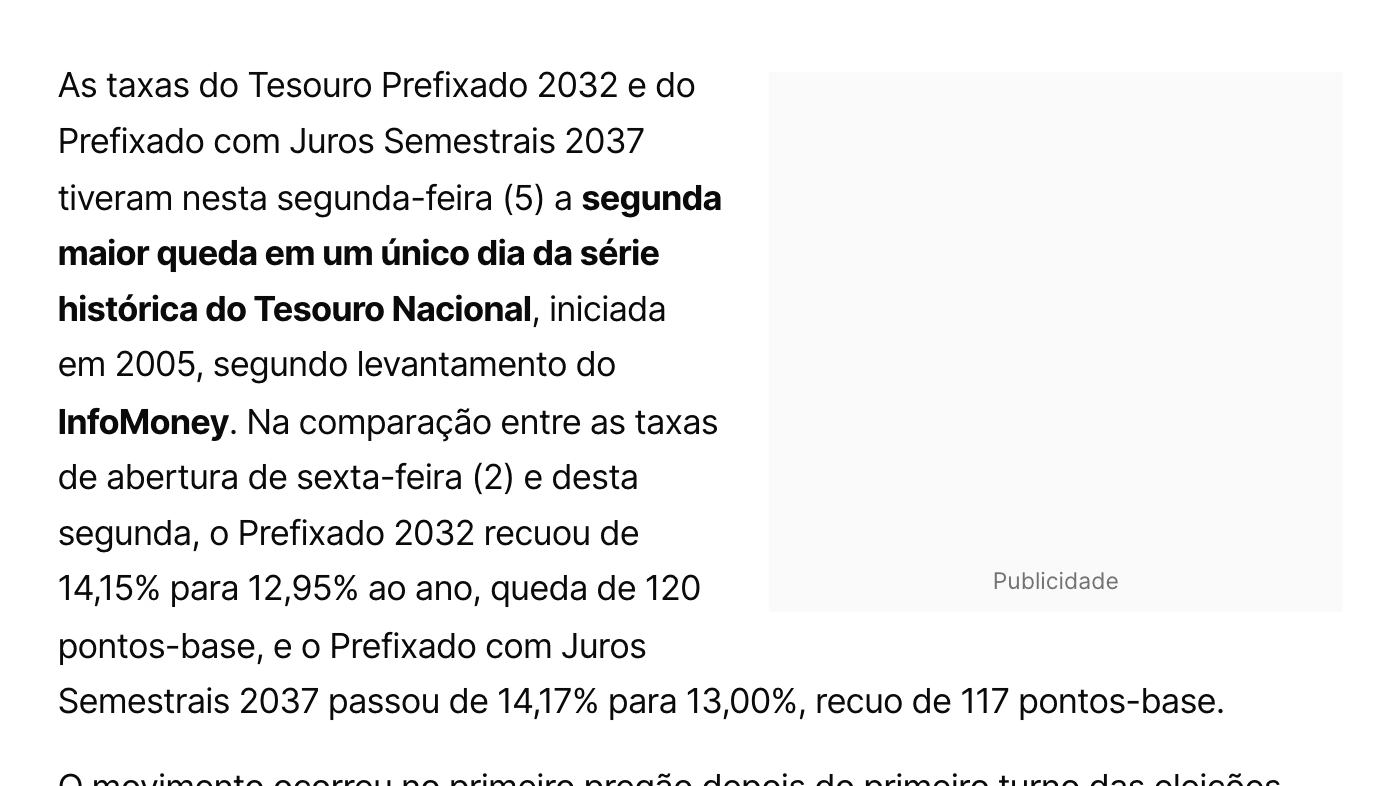
As taxas dos títulos do Tesouro despencaram de um dia pro outro, e quando a taxa cai, o preço do título que você já tem sobe. No Prefixado 2032, a taxa de abertura foi de 14,15% ao ano na sexta para 12,95% na segunda. Foi a segunda maior queda em um único dia da série histórica do Tesouro Nacional, que começa em 2005, segundo levantamento do InfoMoney.
O tamanho do movimento aparece melhor em outro número: as seis maiores altas de preço de um dia na história do Tesouro Direto aconteceram todas nessa mesma segunda-feira. A maior de todas foi a do Renda+ 2065, com 34,1% entre a manhã de sexta e a manhã de segunda.
Pra quem acompanha renda fixa há quatro ou cinco anos, isso parecia lenda. A marcação a mercado positiva era aquela coisa que todo mundo explicava e quase ninguém tinha visto acontecer. O que a gente via era o contrário: título no vermelho, mês após mês.
Por que um título subiu R$ 48 e outro R$ 34 mil?
Imagina três pessoas com R$ 100 mil cada, aplicados na sexta-feira, cada uma num título diferente. Na segunda de manhã, abrindo o aplicativo, elas viram três números completamente diferentes:
| Título | O que ele paga | Quando devolve o dinheiro | Ganho de sexta pra segunda, em R$ 100 mil |
|---|---|---|---|
| Tesouro Selic 2029 | A Selic do dia | 2029 | +R$ 48 |
| Tesouro IPCA+ 2035 | Inflação + taxa travada | 15/05/2035 | +R$ 5.756 |
| Tesouro Renda+ 2065 | Inflação + taxa travada | 240 parcelas, de 2065 a 2084 | +R$ 34.119 |
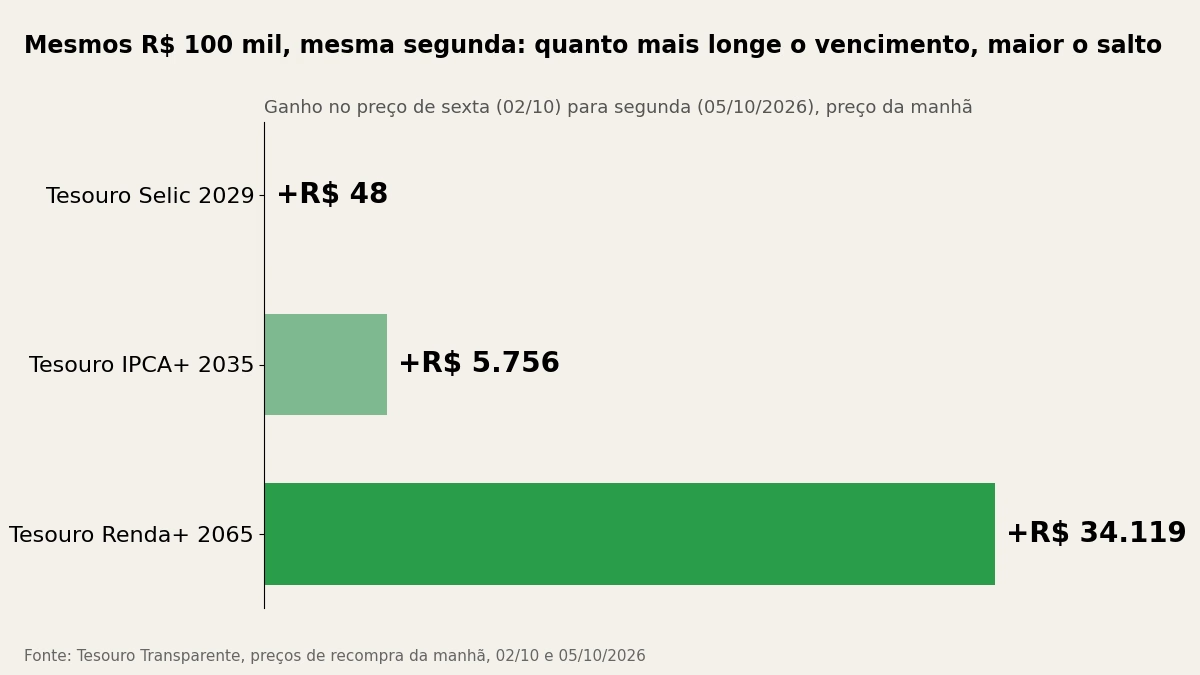
R$ 48 no dia da maior alta da história do Tesouro Direto. O Tesouro Selic quase não se mexe porque ele já paga o juro novo todo dia. Não tem taxa travada pra ficar valendo muito mais ou muito menos do que a do vizinho.
Por que o prazo faz tanta diferença?
Os outros dois têm taxa travada: a taxa do dia em que você comprou não muda mais até o vencimento. A diferença entre eles é só o prazo. Pensa numa corda. A corda curta, você balança a ponta e ela quase não se mexe. A corda comprida, o mesmo movimento de mão vira uma onda enorme lá na outra ponta.
O IPCA+ 2035 devolve o dinheiro daqui a uns 9 anos. O Renda+ 2065 começa a pagar em 2065 e a última parcela cai em dezembro de 2084, daqui a 58 anos. Qualquer mudança na taxa vale pra cada ano que falta. Um pouquinho por ano, durante 9 anos, mexe um pouco. O mesmo pouquinho, durante 58 anos, mexe muito.
Por que o preço do título sobe quando a taxa cai?
O exemplo mais fácil de ver é o IPCA+ 2035. Na manhã de sexta, quem comprava esse título travava inflação mais 7,55% ao ano. Na manhã de segunda, o mesmo título, comprado novo, passou a pagar inflação mais 6,86%.
Agora coloca os dois lado a lado. O seu, comprado na sexta ou antes, continua pagando os 7,55% até 2035. O novo, comprado na segunda, paga 6,86%. Se você tivesse que escolher, qual você queria? O seu, óbvio. Todo mundo passa a querer o seu título. E o que todo mundo quer fica mais caro.
O preço sobe até o ponto em que quem compra o seu título hoje, pagando mais caro, acaba ganhando os mesmos 6,86% do título novo. A diferença entre o que você pagou e esse preço novo é o verde que aparece no aplicativo.
A conta bate com o simulador?
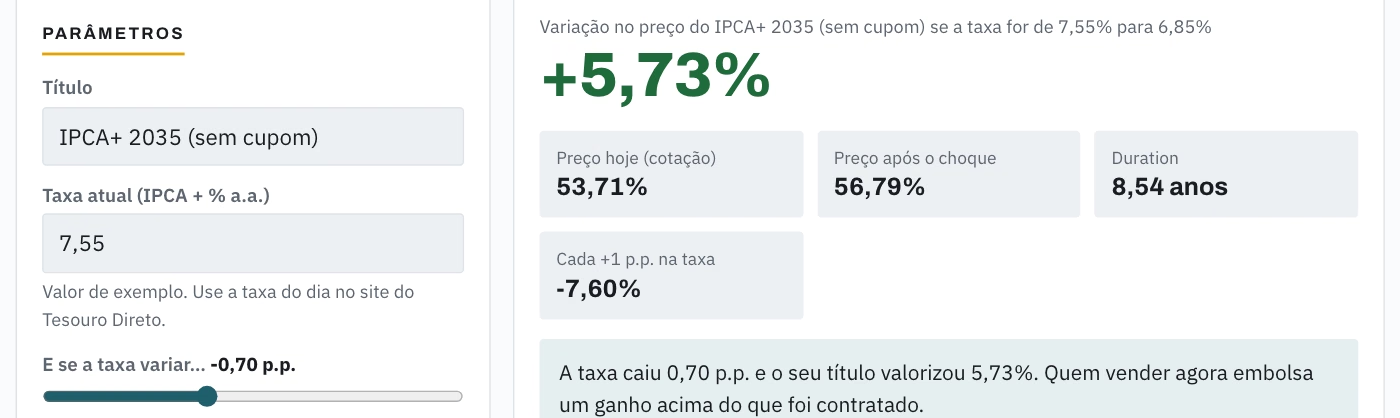
Eu coloquei essa queda de 0,70 ponto no simulador de marcação a mercado aqui do site, com o IPCA+ 2035 saindo de 7,55% pra 6,85%. Deu +5,73% no preço. Nos R$ 100 mil, são os mesmos R$ 5.700 e pouco que a tabela oficial do Tesouro mostrou. Simulador e preço de verdade batendo, o que é sempre um alívio.
O verde do aplicativo é dinheiro ou é foto?
Eu gosto de pensar assim: o seu título é um carro parado na garagem, e o aplicativo da corretora é a tabela FIPE desse carro. A FIPE mostra quanto o carro vale se você vender hoje. Ela sobe e desce todo dia, e o carro continua o mesmo, parado ali.
Taxa nova menor que a sua? A FIPE do seu título sobe. Taxa nova maior que a sua? A FIPE do seu desce, e o aplicativo fica vermelho.
A foto é o número da tela hoje. Dinheiro é o que cai na sua conta. E no vencimento não tem FIPE: tem o combinado, a inflação do período mais a taxa que você travou lá atrás. Quem só tirou print do verde na segunda e postou no stories ficou com a tabela FIPE na mão. Na terça, ela já tinha devolvido um pedaço.
E o vermelho de julho, foi prejuízo?
Em julho deste ano, as taxas do IPCA+ encostaram em 8% ao ano e o aplicativo ficou vermelho pra quase todo mundo que tinha título longo. Pra quem tinha comprado antes, a FIPE caiu. Pra quem queria comprar, o título estava lindo, maravilhoso, o Rodrigo Hilbert dos títulos.
Só que o vermelho de julho também não era prejuízo realizado pra quem não vendeu. O Tesouro não dá bônus pra quem aguentou aquele vermelho, e o verde da segunda também não é bônus. A segunda-feira não te deu dinheiro novo. Ela só adiantou no preço uma parte do que o título já ia render nos próximos anos, como se pagasse hoje, de uma vez, um pedaço dos juros que só viriam lá na frente.
O Renda+ 2065 ganhou ou perdeu da bolsa?
Depende de quando você entrou, e essa é a melhor prova de que a FIPE de um dia não diz quem ganhou. Quem comprou o Renda+ 2065 no começo de janeiro de 2025 e olhou o preço em 6 de outubro viu o título quase dobrar: +89%, contra +71% do Ibovespa no mesmo período. Ganhou da bolsa.
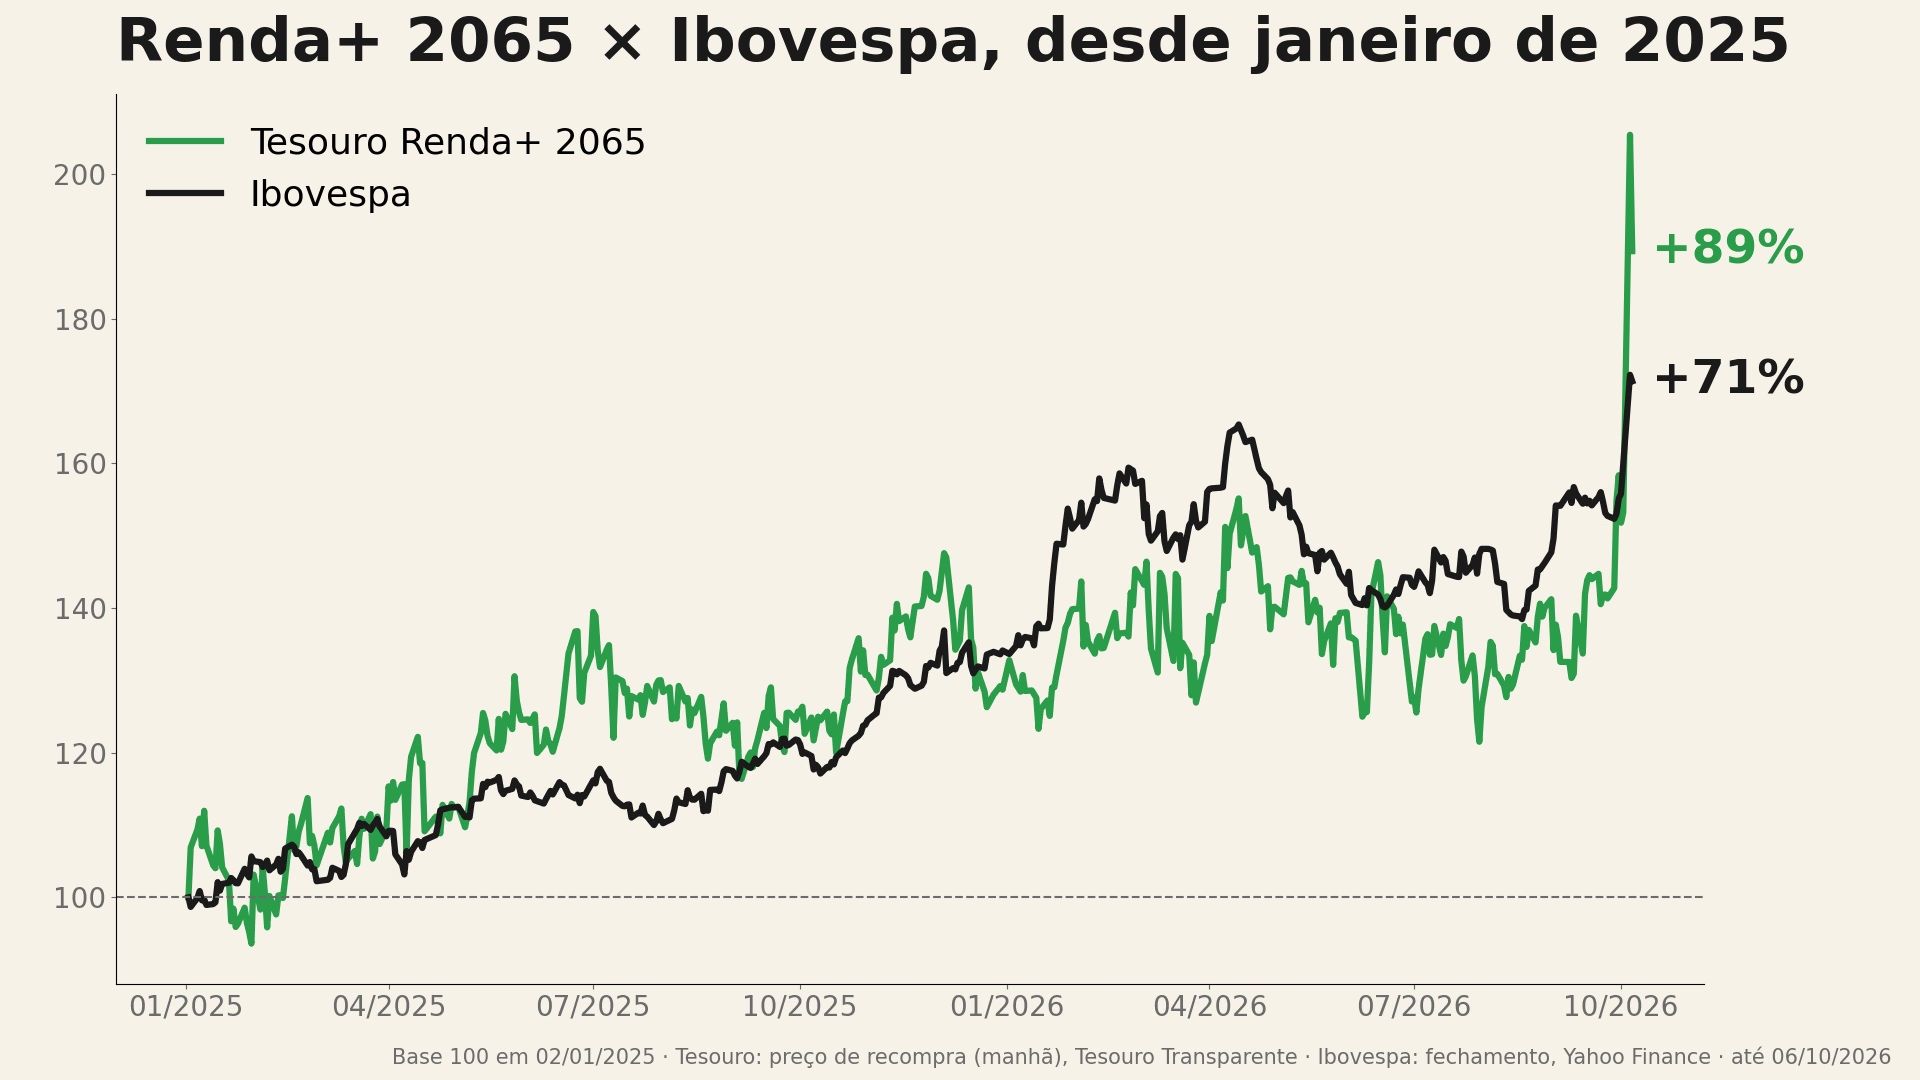
Agora o mesmo título, a partir da estreia, no fim de janeiro de 2023. No meio do caminho, ele chegou a ficar uns 23% abaixo do preço do lançamento. Mesmo depois da disparada de outubro, acumula +55%, contra +84% do Ibovespa. Perde da bolsa.
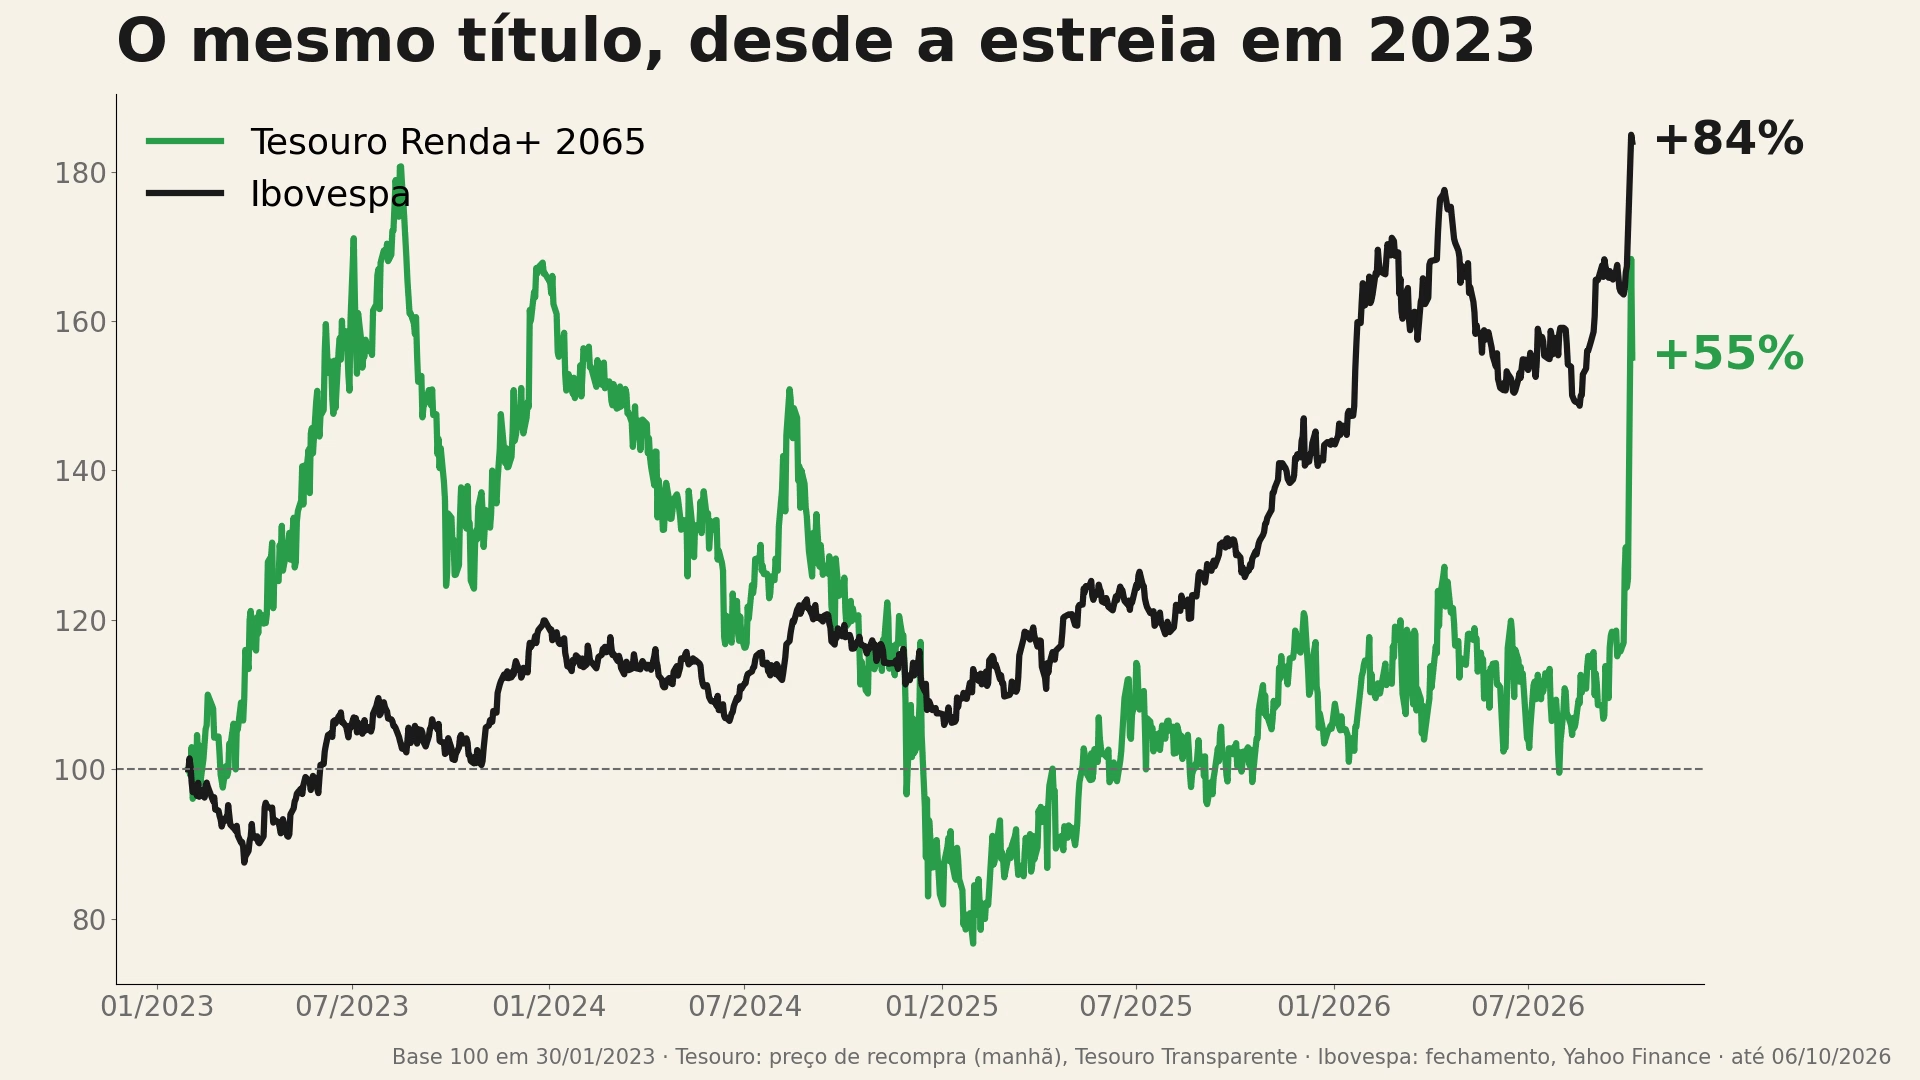
Mesmo título, mesmo governo, mesma taxa lá no vencimento. Só mudou a data de entrada. Quem olha um gráfico de preço de título longo e conclui “esse título é bom” ou “esse título é ruim” está, na verdade, olhando a FIPE de uma data específica.
E os 21.470% do CDI das manchetes?
Teve manchete dizendo que um título do Tesouro rendeu até 21.470% do CDI entre sexta e terça. A conta está certa. O CDI, que é a régua padrão da renda fixa, rendeu perto de 0,10% nesses dois pregões, e o Renda+ 2065 subiu mais de 21%. Dividindo um pelo outro, sai um número gigante. Mas é a FIPE de dois dias comparada com um juro que anda uns 0,05% por dia útil. Qualquer oscilação de preço, pra cima ou pra baixo, vira um múltiplo absurdo do CDI quando o período é tão curto.
Quanto custa vender o Tesouro antes do vencimento?
Quem vende transforma a FIPE em dinheiro de fato. O dinheiro sai no preço da hora em que você vende e ninguém tira isso de você depois. O Tesouro recompra o título todo dia útil, das 9h30 às 18h, pelo preço de mercado do momento. Só que vender custa duas coisas.
1. Você perde a taxa travada
O dinheiro sai de um título que pagava, por exemplo, inflação mais 7,55% até 2035, e passa a render o que estiver disponível no dia. Se for pro Tesouro Selic ou pra um CDB pós-fixado, ele vai ganhar o juro do Banco Central, que muda a cada reunião do Copom. Na terça, quem quisesse comprar o mesmo IPCA+ 2035 de novo já travava só inflação mais 6,92%.
2. Você pode pagar mais imposto
O imposto de renda do Tesouro Direto é regressivo: quanto mais tempo o dinheiro fica, menor a alíquota sobre o ganho.
| Tempo com o título | Alíquota de IR sobre o ganho |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Mais de 720 dias | 15% |
Quem comprou há menos de dois anos e vendeu na segunda pagou mais imposto do que pagaria esperando. Quem já tinha passado dos 720 dias está na alíquota mínima, a mesma de quem leva até o vencimento. Ou seja, nem precisa esperar o vencimento pra ter os 15%: dois aninhos já bastam. Vale lembrar também que resgate com menos de 30 dias paga IOF, e o Renda+ só pode ser vendido depois de 60 dias da compra.
E se a taxa subir em vez de cair?
Esse é o risco de quem compra agora, e é o contrário do que aconteceu na segunda. Eu coloquei no simulador uma subida de 1 ponto na taxa do IPCA+ 2035. O preço cai 7,6%. Nos mesmos R$ 100 mil, seriam uns R$ 7.600 de vermelho no aplicativo.
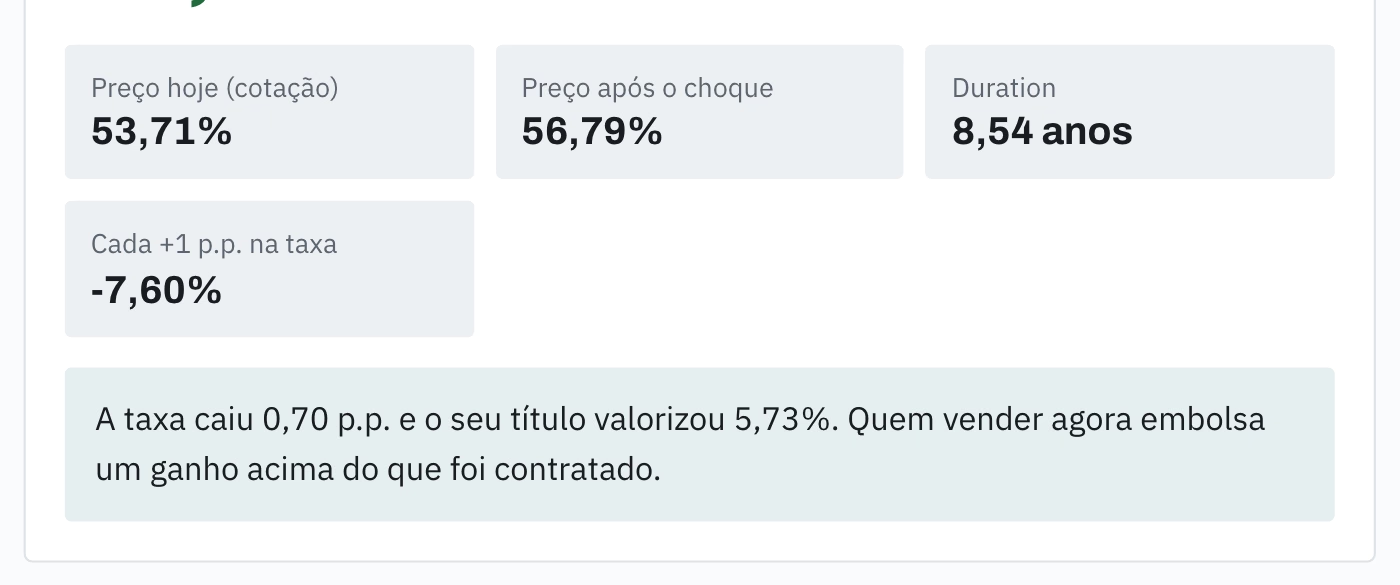
Repara na assimetria: na segunda, a taxa caiu 0,7 ponto e o preço subiu 5,7%. Um ponto inteiro pra cima e o preço cai 7,6%. A régua é a mesma pros dois lados. O verde que veio rápido pode ir embora rápido, e foi o que aconteceu, em parte, já na terça.
De novo: pra quem compra e leva até o vencimento, esse vermelho também não é problema. A taxa travada no dia da compra está garantida no fim. O risco só vira dinheiro perdido se você precisar vender no meio da tempestade.
Vender ou segurar? Qual é a regra da garagem?
A pergunta que eu prometi no começo é esta: o seu carro vai sair da garagem antes do vencimento? Ou seja, você vai precisar desse dinheiro antes da data em que o Tesouro devolve?
- Se vai: você recebe o preço da corretora no dia em que vender, acima ou abaixo do que pagou. Aí a FIPE importa, e muito. Um dia como a segunda-feira é exatamente o tipo de dia em que o preço está do seu lado.
- Se não vai: a FIPE de hoje não é problema seu. O título pode correr muito agora, como correu, deu um sprint, e depois desacelerar. Mas no fim ele te entrega o combinado.
No vídeo eu falei que, num momento de volatilidade gigante como esse, dá pra pensar em realizar uma parte. Vender antes traz pro presente um ganho que estava lá na frente. Faz sentido principalmente se você tem outro lugar pra colocar esse dinheiro. O lado ruim é você vender, os juros continuarem caindo, e você não ter mais onde reinvestir com uma taxa parecida. A bolsa já subiu, os prefixados já caíram, e o mercado fica mais tranquilo justamente quando você está com o dinheiro na mão procurando o que fazer com ele.
Por isso a decisão depende menos do verde da tela e mais do seu plano: quando você vai precisar do dinheiro, o que faria com ele se vendesse, e se aguenta ver o preço devolver uma parte, como devolveu na terça. Se você quer entender o Renda+ por dentro, com quanto cada vencimento paga por mês, eu fiz um guia completo do Tesouro Renda+. E a tabela com a variação de cada título entre sexta e terça está neste outro post.
Como ver o preço do seu título na corretora?
No aplicativo do Tesouro Direto o preço aparece na hora. Em algumas corretoras, a cotação do título já vem automática. Em muitas, você precisa pedir a cotação do título pra ver o preço de venda do dia. Vale olhar o preço de venda, e não só o saldo que aparece no extrato, antes de decidir qualquer coisa.
Perguntas frequentes
O que é marcação a mercado no Tesouro Direto?
É a atualização diária do preço do título conforme as taxas do mercado. Quando a taxa dos títulos novos cai, o seu título, que paga uma taxa maior, fica mais valioso e o preço sobe. Quando a taxa sobe, o preço cai. Ela só vira ganho ou perda de verdade se você vender antes do vencimento.
Se eu levar até o vencimento, a queda de preço importa?
Não. No vencimento, o Tesouro paga exatamente a rentabilidade contratada na compra: no IPCA+ e no Renda+, a inflação do período mais a taxa travada. O sobe e desce do meio do caminho não muda esse valor final.
Quanto subiu o Tesouro Renda+ 2065 em outubro de 2026?
Pelos preços oficiais da manhã, o Renda+ 2065 subiu 34,1% entre sexta (02/10) e segunda (05/10): R$ 100 mil viraram R$ 134.119. Na terça, o mesmo valor estava em R$ 123.617, ainda 23,6% acima da sexta.
Vender o Tesouro com lucro paga imposto?
Sim. O imposto de renda incide sobre o ganho, com alíquota de 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Resgates com menos de 30 dias ainda pagam IOF. O imposto é retido na fonte, na própria venda.
Por que o Tesouro Selic quase não subiu?
Porque ele paga a Selic do dia, sem taxa travada. Como o rendimento acompanha o juro novo automaticamente, o preço quase não oscila. Em R$ 100 mil, o Tesouro Selic 2029 ganhou R$ 48 de sexta pra segunda, enquanto o IPCA+ 2035 ganhou R$ 5.756.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.