⏰ 14 min de leitura
Os cinco fundos imobiliários que hoje são os maiores da bolsa brasileira caíram juntos desde abril. Numa carteira montada com eles para pagar R$ 1.000 de dividendo por mês, a queda da cota chegou a R$ 7.600 no ponto mais baixo, em 20 de agosto. É quase oito meses do próprio pix que essa carteira faz todo mês.
Só que quem vive de fundo imobiliário não vive do preço da cota. Vive do rendimento que cai na conta todo santo mês. Então a pergunta que interessa é outra: os R$ 1.000 continuaram caindo? Fui olhar o extrato dessa carteira mês a mês, desde abril, e tem um mês que não bate com os outros. Está tudo aqui embaixo, com as contas.
A carteira de cobaia: os 5 maiores FIIs do IFIX
O IFIX é o índice dos fundos imobiliários, o placar do setor. Peguei os cinco fundos com maior peso nele hoje. Não escolhi a dedo, não escolhi os piores de propósito: são os maiores e ponto. Se até os maiores caíram, dá para medir a queda sem ninguém dizer que eu montei o teste para dar errado. É carteira de cobaia, não de recomendação.
| Fundo | Tipo | O que paga o dividendo |
|---|---|---|
| KNCR11 | Papel (empresta dinheiro) | Juro atrelado ao CDI |
| KNIP11 | Papel (empresta dinheiro) | Inflação (IPCA) + um pedaço fixo |
| BTLG11 | Tijolo: galpão de logística | Aluguel |
| HGLG11 | Tijolo: galpão de logística | Aluguel |
| XPML11 | Tijolo: shopping | Aluguel |
Fundo de papel não tem prédio. Ele empresta dinheiro para o setor imobiliário e recebe os juros. Um desses dois recebe CDI, o juro que anda colado com a Selic, a taxa básica do Banco Central. O outro recebe IPCA mais um pedaço fixo, ou seja, a inflação oficial mais um tanto. Os outros três são tijolo de verdade: dois de galpão e um de shopping.
Coloquei o mesmo valor em cada um, comprado em 20 de abril. Naquele dia o IFIX fechou em 3.941 pontos, o ponto mais alto do ano. O tamanho da carteira é o que rendia R$ 1.000 por mês na média dos 12 meses anteriores: R$ 116,7 mil.
20 de agosto: R$ 7.600 a menos na tela
Quatro meses depois, em 20 de agosto, o IFIX estava em 3.647 pontos, o fechamento mais baixo do período. A carteira de R$ 116,7 mil valia R$ 109,1 mil. Queda de 6,5%, ou R$ 7.588 em dinheiro.
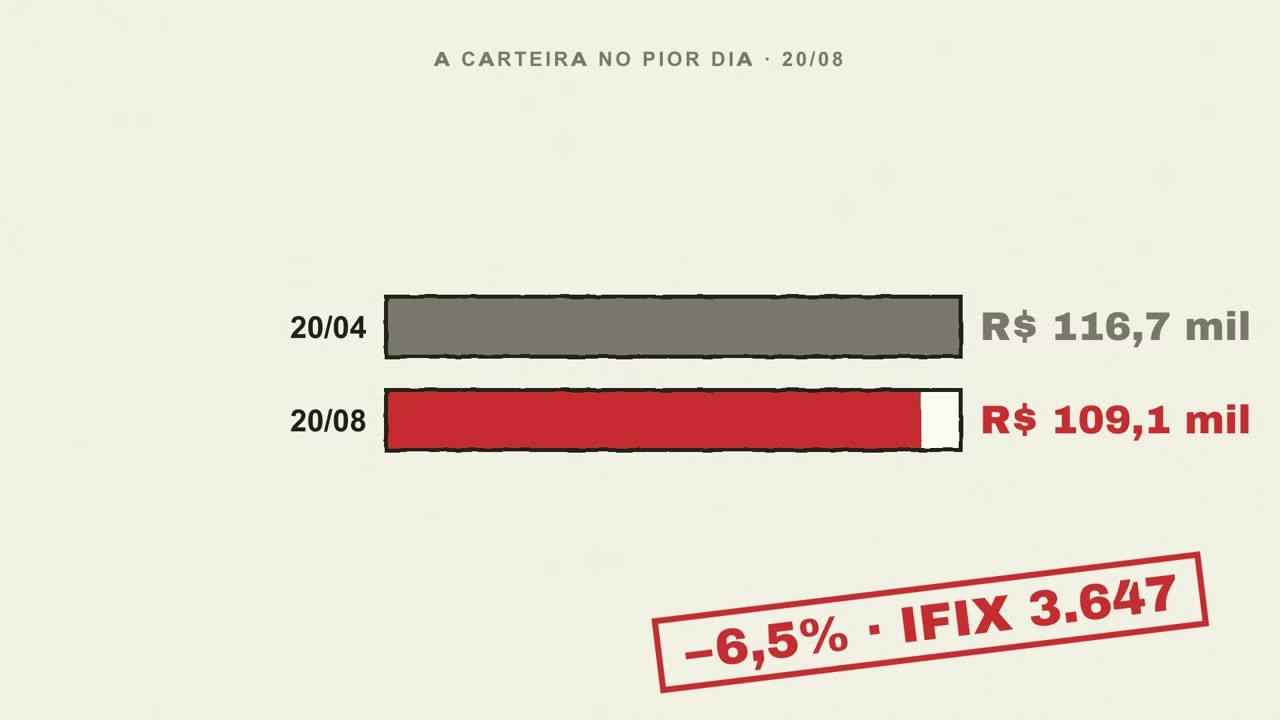
Para dar tamanho a esse número: divide R$ 7.588 pelos R$ 1.000 que a carteira paga por mês. Dá quase 8. Um dia ruim de cota apagou da tela o equivalente a quase oito meses de dividendo. Agosto foi aquele mês em que você abria o aplicativo, via tudo vermelho e fechava rapidinho para não chorar no banho.
O tombo não foi igual para todo mundo
Dos R$ 7.600, o fundo de shopping sozinho carregou R$ 2.724. O fundo do CDI, com exatamente o mesmo dinheiro aplicado no mesmo dia, perdeu R$ 246. Mesmo valor, mesmo dia, e o shopping perdeu 11 vezes mais.
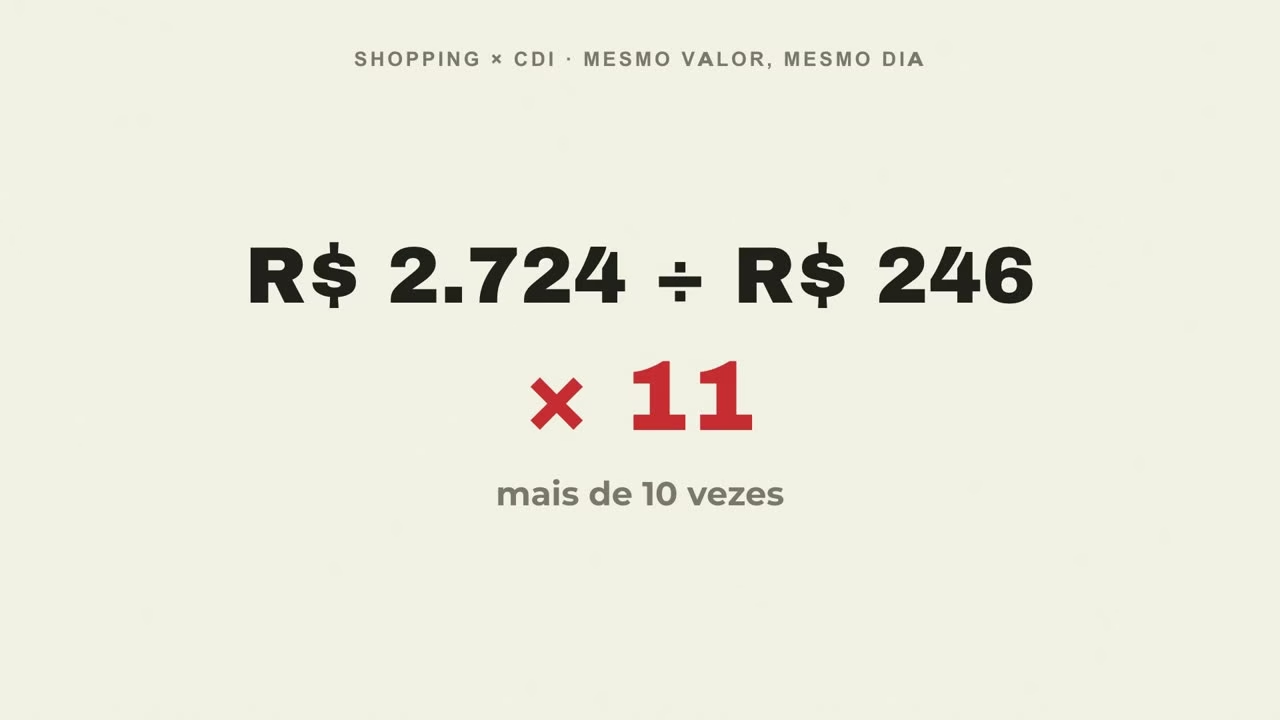
Essa diferença é a pista. Se a queda fosse um problema de “fundo imobiliário” em geral, os cinco teriam apanhado parecido. Não foi o que aconteceu. Um apanhou muito e o outro quase nem sentiu. Alguma coisa mexeu no preço do tijolo e passou longe do papel atrelado ao CDI.
A culpa foi da Selic? A conta diz que não
As manchetes da época tinham o suspeito de sempre: a danada da Selic. Só que a conta não fecha. Se a culpa fosse da Selic, quem tinha que apanhar mais era o fundo do CDI, porque o dividendo dele depende diretamente dela. E foi o que menos caiu.
Tem mais. A Selic não subiu nesse período. Caiu um ponto inteiro: estava em 14,75% ao ano em abril e foi para 13,75% em setembro. Selic caindo costuma até ajudar fundo de prédio, porque o aluguel passa a render mais que deixar o dinheiro parado em aplicação de juros, e a cota fica mais disputada. E o shopping caiu mesmo assim.
Quem derrubou a cota foi o Tesouro IPCA+
Quem derrubou o shopping foi outro juro, o do Tesouro IPCA+. É um título público: paga a inflação e mais uma taxa fixa por ano. Essa taxa fixa por cima da inflação muda todo dia, conforme o mercado negocia o título.
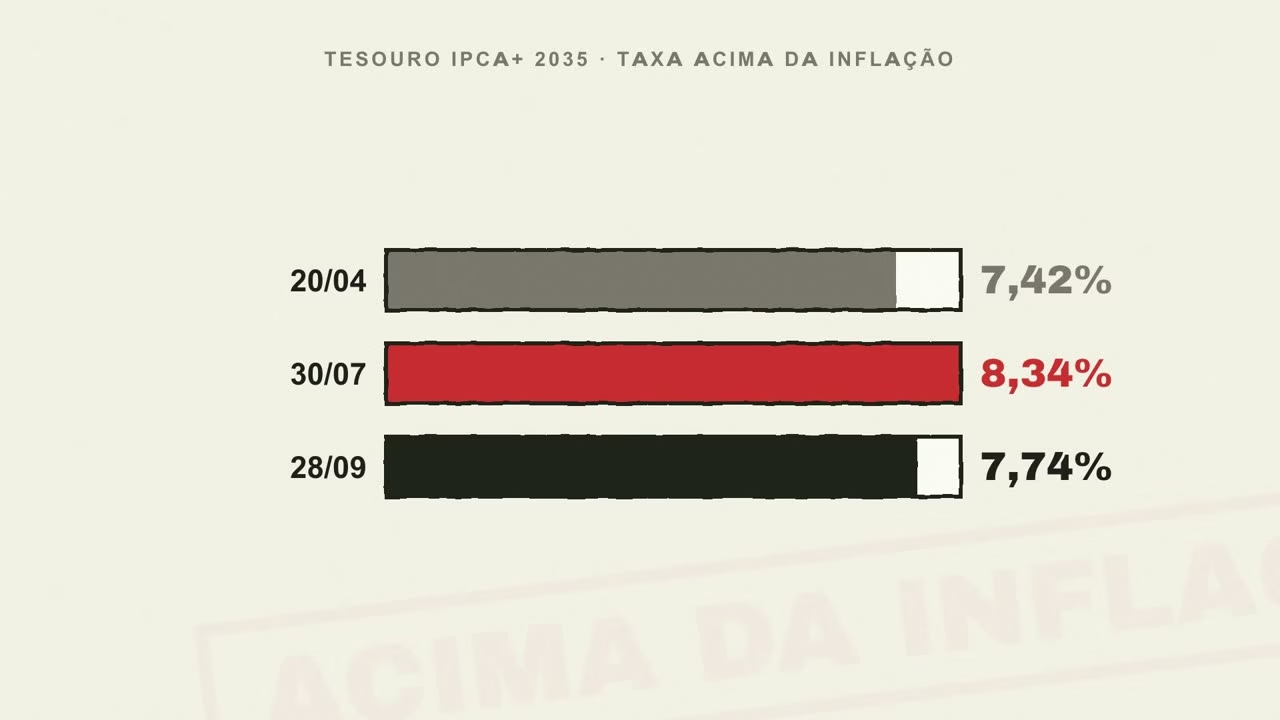
No dia do topo dos fundos, 20 de abril, o Tesouro IPCA+ 2035 pagava 7,42% ao ano acima da inflação. No fim de julho, em 30/07, bateu 8,34%. É a alegria do rentista: um título do governo pagando mais de 8% por cima da inflação.
A galinha da feira
Pensa numa galinha no quintal. Fundo imobiliário é a galinha. A cota é a galinha, e o dividendo é o ovo. A sua galinha bota ovo todo mês.
Aí, na feira, o governo começa a vender uma galinha que bota mais ovo que a sua. E com carimbo: o ovo dela sobe junto com a inflação. Quanto alguém vai pagar pela sua galinha comum, sem pedigree do governo? Menos, obviamente.
Ninguém encostou na sua galinha. Ela não ficou doente, ficou menos disputada. A cota dos fundos de prédio passou por essa feira entre abril e agosto.
Por que o fundo do CDI quase não caiu
A galinha do CDI é de outra raça. Quando o CDI sobe, ela bota mais ovo junto. Quando cai, bota menos. O ovo dela anda com o juro do dia, e por isso o preço dela mal se mexeu enquanto o Tesouro IPCA+ subia.
Hoje a taxa do Tesouro IPCA+ 2035 voltou para perto de 7,7% (7,74% em 28/09), longe do pico de julho. E a cota dos cinco já recuperou um pedaço.
E o imposto? O que o STJ decidiu de verdade
Em setembro circulou que o dividendo de fundo imobiliário ia passar a pagar imposto. Não é isso. O rendimento de fundo imobiliário continua isento para você, pessoa física, desde que o fundo tenha pelo menos 100 cotistas e você não tenha 10% ou mais das cotas. Isso está na Lei 11.033, de 2004.
A decisão do Superior Tribunal de Justiça, de setembro, fala de outra coisa: imposto dentro do fundo. Quando um fundo vende com lucro a cota de outro fundo, como fazem os fundos de fundos, esse ganho paga 20% de Imposto de Renda. Imposto que o fundo paga não é imposto do seu rendimento. No julgamento, o imposto era do fundo. No WhatsApp, virou imposto do seu dividendo.
O ovo: a carteira continuou pagando R$ 1.000?
A galinha ficou mais barata na feira. E o ovo? Contando os 12 meses antes de 20 de abril, a carteira pagava, em média, R$ 1.000,75 por mês. Contando os 12 meses até o fim de setembro, paga R$ 1.004,88 por mês.
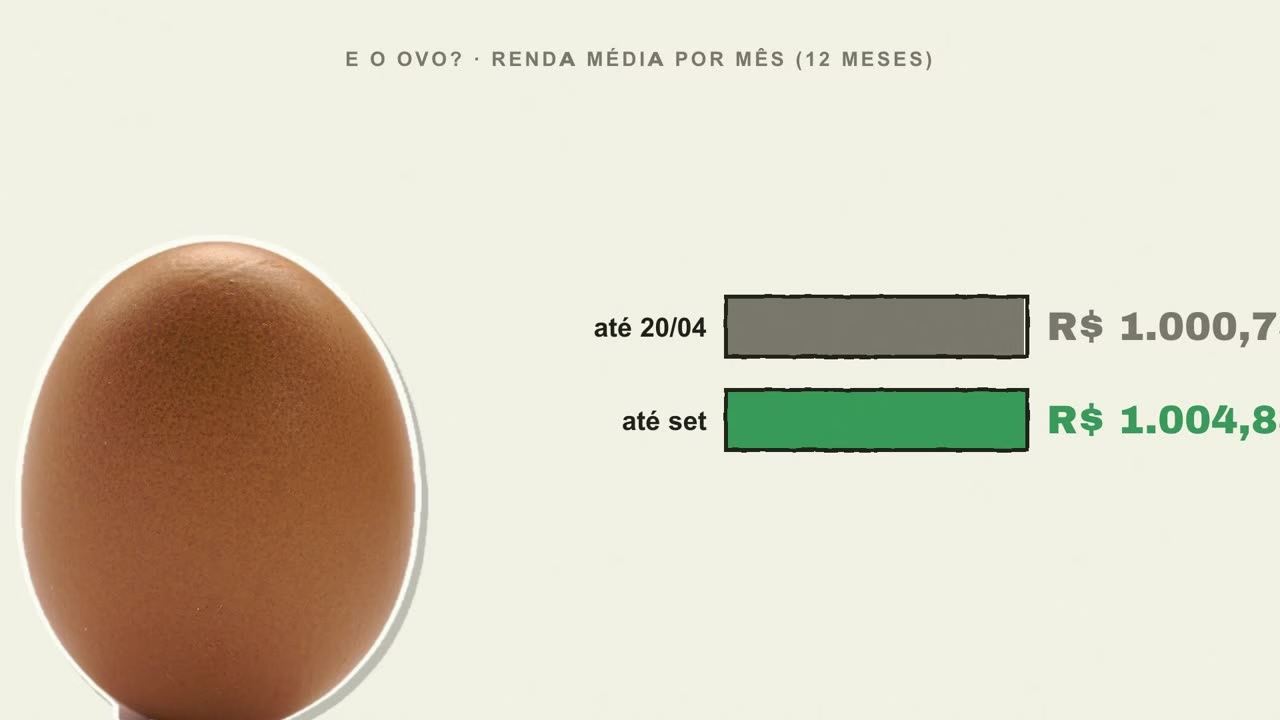
A cota caiu. O dividendo, não. A galinha ficou mais barata e continuou botando. E é justamente isso que procura quem investe em fundo imobiliário: renda caindo na conta todo mês, com perenidade.
O mês que não bateu: agosto
Só tem um mês que não bateu os outros: agosto, o mês da vermelhidão total. A carteira pagou R$ 961. Um ovo menor, e o culpado é um fundo só: o KNIP11, o fundo de papel que recebe a inflação.
Esse fundo repassa o IPCA com uns dois meses de atraso. A inflação de março a maio veio salgada (0,88%, 0,67% e 0,58% ao mês). A de junho e julho veio baixíssima (0,16% e 0,07%). E agosto ainda teve deflação, que é o preço médio caindo: −0,32%. O dividendo do fundo encolheu junto. Em maio, ele pagou R$ 1,25 por cota. Em agosto, R$ 0,65.
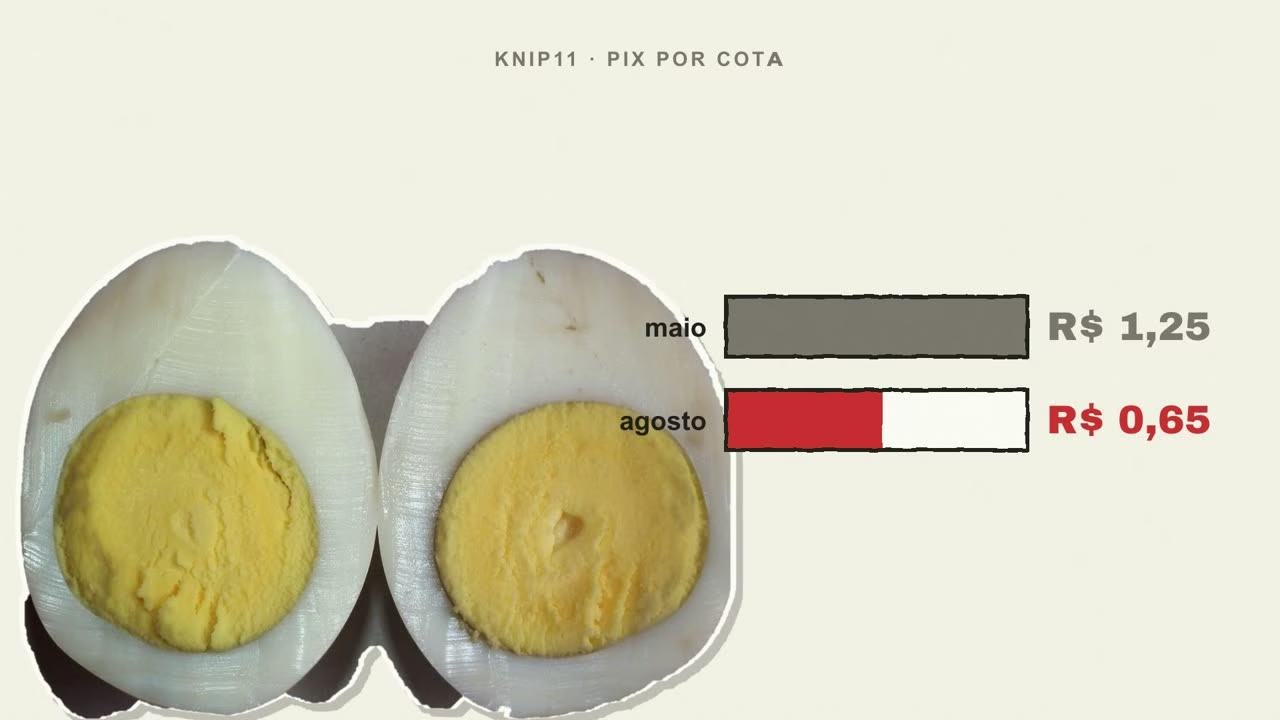
A galinha da inflação botou meio ovo. Se você tem um fundo desses e achou que agosto era o começo do fim, não era o fim de nada. Era a inflação baixa de junho e julho chegando atrasada no seu dividendo. Não é calote nem truque de gestor: o fundo foi montado assim. Quando a inflação cai, o dividendo cai. Quando sobe, o dividendo sobe.
Os três ladrões do ovo
Aí você olha esses R$ 1.004 e pensa: tá, mas compram o mesmo que os R$ 1.000 de abril? É a dúvida que mais aparece nos comentários de vídeos sobre essa queda. E ela tem três suspeitos: a inflação, o gestor e o CDI. Um de cada vez.
Ladrão 1: a inflação
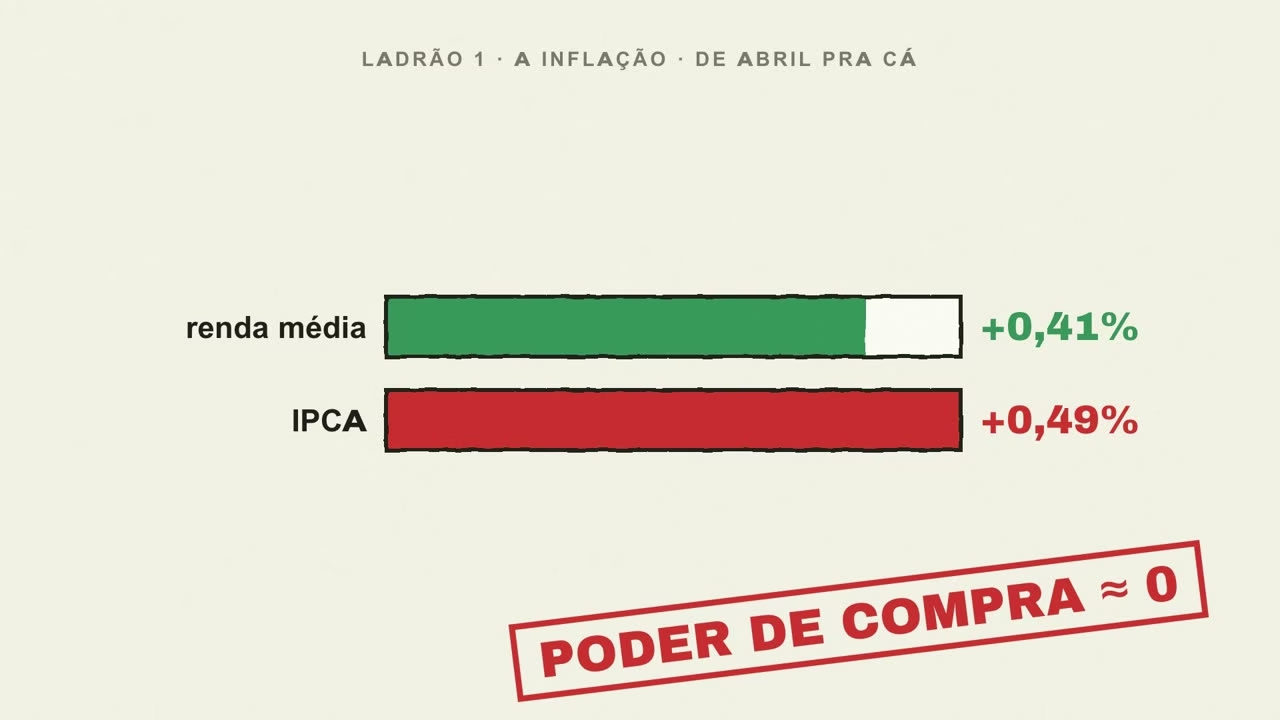
De abril para cá, a renda média da carteira subiu 0,41%. A inflação oficial do mesmo período, a que já foi divulgada, subiu 0,49%. Descontada a inflação, a renda ficou parada. Não perdeu, mas também não ganhou. Ponto para quem desconfiou.
Ladrão 2: o gestor e a cota nova vendida barata
A desconfiança que mais junta curtida é a da cota nova vendida barata. Funciona assim: o fundo vende cota nova por menos do que o pedaço de prédio que ela representa. Aí o mesmo aluguel passa a ser repartido por mais gente. É a diluição: mais boca no galinheiro, o mesmo tanto de ovo.
Só que a conta dessa carteira é feita por cota. Se o gestor tivesse diluído o dividendo, ia aparecer no ovo de cada cota. Nos cinco maiores, não apareceu: quatro dos cinco pagam hoje, por cota, o mesmo ou mais do que pagavam em abril. Em fundo que vende cota nova barata demais, ele aparece assim: o dividendo por cota vai encolhendo devagarinho, e a média de 12 meses mostra isso em qualquer site de cotação.
Ladrão 3: o CDI
O único dos cinco que paga hoje menos por cota é o KNCR11, o fundo de papel do CDI. Ele pagava em média R$ 1,22 por cota por mês. Hoje paga R$ 1,18. É a Selic caindo e chegando no dividendo com alguns meses de atraso.
A galinha do CDI come ração da Selic. Se a Selic continuar caindo, o ovo dela vai ficando cada vez menor. A inflação e o CDI arranharam o ovo. O gestor, nos cinco maiores, não. E nenhum dos três levou os R$ 7.600 de preço da cota.
Quem levou os R$ 7.600, então?
Esses R$ 7.600 só viram perda de verdade para quem vende. Até o ponto mais baixo, quem vendeu e quem ficou receberam o mesmo dividendo. A diferença começa em 20 de agosto: quem vendeu naquele dia trancou o prejuízo.
E quem vende em dia de vermelhidão quase nunca é bobo. É quem precisou do dinheiro de repente: a reforma, o carro que quebrou, a conta que chegou. Por isso dinheiro de renda variável não deveria ser esse tipo de dinheiro.
Quem ficou viu a cota recuperar um pedaço. Em 29 de setembro, a carteira valia R$ 110,5 mil, e a queda tinha saído de R$ 7.588 para R$ 6.261.
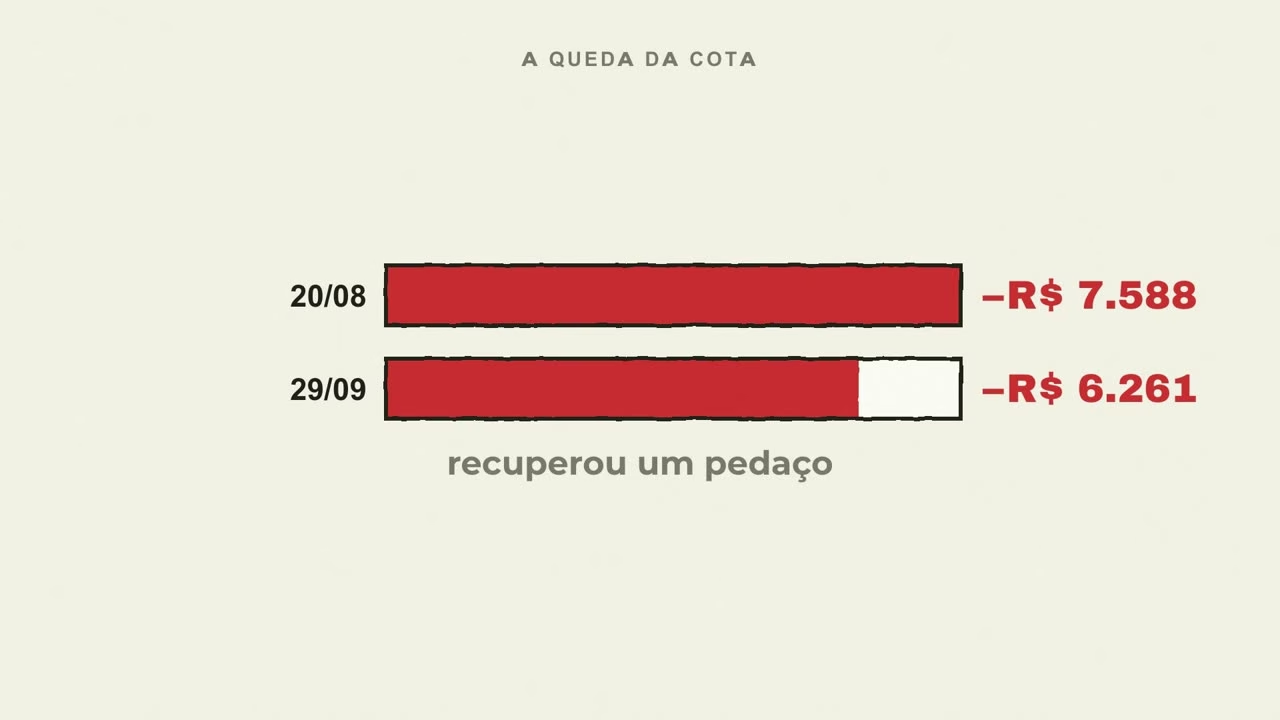
No aplicativo, a linha diz −R$ 6.300. Falta uma palavra nessa frase: −R$ 6.300 SE você vender hoje. Enquanto você não vende, a queda do preço fica no papel, e o dividendo segue pingando todo mês. O vermelho da tela é preço. Só vira perda no dia em que alguém aperta “vender” no home broker.
| Data | Valor da carteira | Queda desde 20/04 | Renda média por mês (12 meses) |
|---|---|---|---|
| 20/04 (topo do IFIX) | R$ 116,7 mil | — | R$ 1.000,75 |
| 20/08 (ponto mais baixo) | R$ 109,1 mil | −R$ 7.588 | — |
| 29/09 | R$ 110,5 mil | −R$ 6.261 | R$ 1.004,88 (até setembro) |
Comprar, vender ou ficar: o que pesa em cada caso
Ficar até agora não garante o ovo daqui para frente. E galinha barata na feira junta três tipos de gente: quem compra mais uma, quem vende a sua e quem só quer o ovo. Não é recomendação, são os argumentos de cada lado.
Se você pensa em comprar
Hoje cada real compra mais dividendo do que comprava em abril. O rendimento dos últimos 12 meses dividido pelo preço da cota tem nome: dividend yield. Nessa carteira, ele foi de 10,3% para 10,9% ao ano.
Esse rendimento maior não é presente. É conta: o mesmo ovo dividido por uma galinha mais barata. O cuidado é que esse número olha pelo retrovisor, e o ovo do CDI já está encolhendo. E se essa carteira é o caso bom, fundo menor com problema de inquilino ou de gestão caiu muito mais: tem fundo com problema de fundamento que perdeu 30%, 40%, até 60%.
Se você pensa em vender
O concorrente da galinha é o Tesouro IPCA+. Se a taxa dele subir de novo, a cota dos fundos de prédio tende a apanhar de novo. E o ovo do Tesouro vem com carimbo do governo, para quem segurar até o vencimento.
O contra-argumento: quem vende agora transforma o vermelho da tela em prejuízo. E o Tesouro IPCA+ 2035, aquele que chegou a pagar 8,34% em julho, não deposita nada por mês. Paga tudo de uma vez no vencimento. Até a versão com juros semestrais paga a cada seis meses, não todo mês. Quem vive de dividendo mensal troca o ovo de todo mês por um ovo lá na frente. E o boleto do condomínio não aceita ovo de 2035.
Se você vai ficar
São dois números para olhar todo mês. A taxa do Tesouro IPCA+, que é o que mexe no preço da galinha. E o dividendo por cota na média dos últimos 12 meses, que diz se o ovo está encolhendo. O aplicativo não mostra essa média em letra grande. Letra grande é só o preço da galinha.
A conta do ovo: 3 perguntas para qualquer fundo
A média cabe em três perguntas que você responde olhando o seu extrato. Serve para qualquer fundo, grande ou pequeno, e leva uns cinco minutos. Menos tempo do que a gente passou olhando a cota em agosto.
1. O ovo encolheu? Soma os últimos 12 meses do dividendo por cota e divide por 12. Deu menos que a mesma conta de um ano antes? Então o ovo encolheu, e a queda deixou de ser só da tela.
2. De onde vem o ovo? Aluguel, CDI ou inflação? Cada um encolhe por um motivo. O do CDI encolhe quando a Selic cai. O da inflação encolhe quando a inflação cai, que foi o caso de agosto nessa carteira.
3. Descontada a inflação, o ovo cresceu? Compara com a inflação dos mesmos meses. Se não cresceu, você não perdeu, mas ficou parado no lugar.
Na carteira dos cinco maiores, os R$ 7.600 eram queda no preço da cota. Para quem levou a galinha para a feira, foi uma queda do tamanho de quase oito meses de dividendo. Antes de olhar o preço da galinha, faz a conta do ovo. E do mesmo jeito que é errado montar carteira olhando só o dividendo, é errado ser displicente com o comportamento do dividendo, principalmente numa carteira focada em renda.
Perguntas frequentes
Os 5 maiores FIIs caíram por causa da Selic?
Não. A Selic caiu de 14,75% para 13,75% ao ano entre abril e setembro, e o fundo mais ligado a ela, o KNCR11, foi o que menos caiu: R$ 246 contra R$ 2.724 do fundo de shopping, com o mesmo dinheiro. Quem pesou na cota foi a taxa do Tesouro IPCA+ 2035, que foi de 7,42% para 8,34% acima da inflação.
O dividendo dos fundos imobiliários caiu junto com a cota?
Na carteira com os cinco maiores, não. A renda média por mês foi de R$ 1.000,75 (12 meses até abril) para R$ 1.004,88 (12 meses até setembro). Só agosto ficou abaixo, com R$ 961, por causa do KNIP11, que repassa a inflação com atraso.
O dividendo de FII vai pagar imposto depois da decisão do STJ?
Não para a pessoa física. O rendimento segue isento se o fundo tiver pelo menos 100 cotistas e você tiver menos de 10% das cotas. O STJ tratou do Imposto de Renda de 20% sobre o lucro que um fundo tem ao vender cotas de outro fundo.
Quanto a carteira perdeu de verdade?
No ponto mais baixo, 20 de agosto, a cota estava R$ 7.588 abaixo do valor pago. Em 29 de setembro, R$ 6.261. Essa perda só vira dinheiro perdido para quem vende. Quem ficou seguiu recebendo o dividendo todo mês. Quem vendeu trancou a perda.
Dividend yield maior quer dizer que o fundo está melhor?
Não necessariamente. Na carteira, o dividend yield foi de 10,3% para 10,9% ao ano porque o preço caiu e o dividendo ficou. É o mesmo ovo dividido por uma galinha mais barata. O número olha para os 12 meses que passaram, não para os próximos.
Sou sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.