⏰ 3 min de leitura
A Americanas (AMER3) terminou setembro com dívida líquida de R$ 1,16 bilhão, segundo o balanço do 3º trimestre de 2026 divulgado nesta quarta-feira (11). Em dezembro, a varejista tinha o contrário: R$ 488 milhões a mais em caixa do que em dívidas. No trimestre, o prejuízo foi de R$ 352 milhões, ante lucro de R$ 367 milhões um ano antes.
Na bolsa, a empresa inteira vale menos que essa dívida. Com a ação a R$ 5,07 no fechamento desta quarta, alta de 15,2% no dia, e 200,2 milhões de ações, o valor de mercado fica em R$ 1,02 bilhão. Para fechar a conta, a Americanas conta com venda de imóveis e de lojas: R$ 130 milhões esperados de três imóveis no Rio e R$ 169 milhões a receber de negócios já fechados.
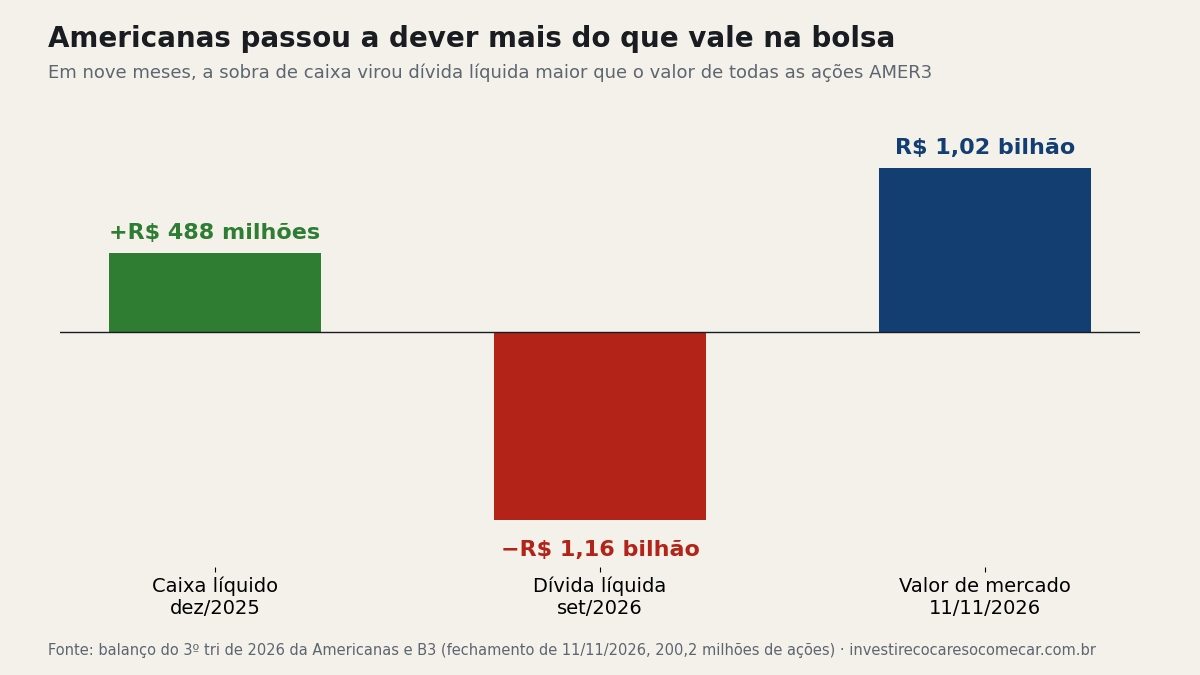
Como a sobra de caixa da Americanas virou dívida em nove meses
A dívida bruta subiu de R$ 1,995 bilhão em dezembro para R$ 2,328 bilhões em setembro, alta de 16,7%. No mesmo período, o dinheiro em caixa somado aos recebíveis de cartão caiu de R$ 2,483 bilhões para R$ 1,169 bilhão, menos da metade. A diferença entre as duas pontas foi de R$ 1,65 bilhão em nove meses, segundo os números do balanço publicados pela Exame.
A operação gastou mais do que gerou. O fluxo de caixa das atividades operacionais ficou negativo em R$ 353 milhões de janeiro a setembro, o dobro dos R$ 174 milhões de 2025. Os resultados saem semanas depois de a Justiça do Rio encerrar, em 19 de outubro, a recuperação judicial aberta em janeiro de 2023, após a fraude contábil.
O balanço do 3º tri da Americanas em números
As vendas cresceram, mas o custo das mercadorias cresceu mais rápido, e a margem quase sumiu.
| Indicador | 3º tri 2025 | 3º tri 2026 |
|---|---|---|
| Receita líquida | R$ 2,690 bi | R$ 2,966 bi (+10,3%) |
| Custo das mercadorias | R$ 1,899 bi | R$ 2,125 bi (+11,9%) |
| Ebitda ajustado | R$ 558 milhões | R$ 52 milhões (−90,7%) |
| Margem Ebitda ajustada | 20,74% | 1,75% |
| Lucro (prejuízo) líquido | R$ 367 milhões | −R$ 352 milhões |
De cada R$ 100 vendidos no trimestre, sobraram R$ 1,75 de resultado operacional ajustado. Um ano antes, sobravam R$ 20,74. Quando entram os aluguéis das lojas (o Ebitda sem o efeito do IFRS 16), o número fica negativo em R$ 148 milhões, conforme a Reuters, reproduzida pelo InfoMoney. No ano, o prejuízo soma R$ 955 milhões, o equivalente a 94% do valor de mercado de hoje.
O que a dívida acima do valor de mercado muda para quem tem AMER3
Dividindo a dívida líquida pelas 200,2 milhões de ações, cada papel carrega R$ 5,79 de dívida, contra R$ 5,07 de preço. Quem compra a ação leva junto uma fatia da dívida maior do que o que pagou por ela. Em empresa nessa situação, o acionista só recebe depois de credores e bancos, e qualquer melhora tem que passar primeiro pela dívida.
Os R$ 1,65 bilhão que viraram dívida desde dezembro equivalem a R$ 8,22 por ação, mais do que a cotação inteira. Contando os R$ 377 milhões que ainda faltam pagar da recuperação judicial e descontando os R$ 169 milhões a receber pela venda de ativos, a dívida líquida ajustada chega a cerca de R$ 1,4 bilhão.
A administração diz que vender mais, apertar estoques, alongar prazos com fornecedores e cortar despesas trouxe R$ 198 milhões de melhora operacional no ano. As despesas com vendas, gerais e administrativas caíram 2,3%, para R$ 754 milhões. O caso lembra o da Casas Bahia (BHIA3), que acumula prejuízo de R$ 13,7 bilhões em oito meses: vender mais não tem bastado para o varejo de loja física voltar ao lucro.
Uma empresa que deve mais do que vale está quebrada?
Não necessariamente. O valor de mercado é o preço que os investidores dão às ações, não o que a empresa tem; a Americanas tem mais de 1.400 lojas e vendeu R$ 9,36 bilhões em nove meses. O que a conta mostra é que, para o acionista, sobra pouco depois de pagar a dívida, e o risco fica alto. Para medir quanto desse tipo de risco cabe na própria carteira, o site tem um teste sobre tolerância a perdas.