⏰ 15 min de leitura
Atualizado em 22 de outubro de 2026
Imagina que caíram R$ 50 mil na sua conta hoje. Rescisão, herança, venda do carro, tanto faz. E o dinheiro foi direto pra poupança, porque é o que todo mundo faz. O extrato mostra 50 mil, você se sente ricão, e o gerente não liga pra falar nada.
Resposta curta: nesses R$ 50 mil, a poupança rende quase R$ 1.600 a menos por ano do que um CDB que paga o CDI, já descontado o imposto do CDB. Mas correr pro CDB não é o primeiro passo. Se eu começasse a investir do zero em 2026, eu faria cinco coisas, nessa ordem: pagar a dívida cara, montar a reserva de emergência, marcar a data de cada dinheiro, sair da poupança pelo prazo e automatizar o aporte.
A ordem importa. Fazer fora de ordem custa duas vezes: você perde tempo e ainda paga juro pro banco.
Quanto a poupança deixa na mesa com R$ 50 mil?
Quase R$ 1.600 por ano. É a diferença entre deixar os R$ 50 mil na poupança e colocar o mesmo dinheiro num CDB que paga 100% do CDI. CDB é quando você empresta dinheiro pro banco e ele te paga juro por isso. E essa conta já tira o imposto de renda do CDB, que a poupança não paga.
R$ 1.600 por ano é uma parcela de financiamento de carro. É o IPVA. Todo ano, esse dinheiro fica com o banco, e ninguém te conta. Obrigado, banco, por guardar o meu dinheiro e ficar com a diferença.
A poupança é segura, e ninguém está dizendo que não é. O problema é outro: segura e mal paga ao mesmo tempo. Se quiser ver a conta com outros valores, a tabela de quanto rendem R$ 100 mil mostra poupança, CDB, LCI e Tesouro lado a lado.
Então é só trocar a poupança pelo CDB?
Calma. Começar pelos investimentos, antes de arrumar o resto, é igual passar tinta nova numa parede com infiltração. Fica bonito por três meses, a mancha volta, você compra a tinta de novo e gasta tempo de novo. A sua infiltração tem nome: dívida cara.
Passo 1: por que pagar a dívida cara vem antes de investir?
Dívida cara é toda dívida que cobra mais juro do que um CDB te paga. Cheque especial, rotativo do cartão, empréstimo pessoal. Enquanto ela existe, qualquer investimento está correndo atrás do próprio rabo.
A conta com R$ 10 mil de empréstimo
Digamos que, além dos R$ 50 mil que acabaram de cair, você ainda deve R$ 10 mil num empréstimo pessoal a 3% ao mês. São R$ 300 de juro saindo do seu bolso todo mês.
Agora pega R$ 10 mil dos 50 e deixa no CDB, só pra fazer o teste. Eles rendem uns R$ 90 por mês, já pagando imposto. Então tem R$ 300 saindo e R$ 90 entrando. É tentar tirar água do barco com uma colher enquanto o furo continua aberto.
No fim do ano, os R$ 300 por mês viram quase R$ 3.600 de juro. Pagou a dívida, esses R$ 3.600 param de sair. Nenhum investimento de renda fixa te dá uma garantia dessas.
| R$ 10 mil | Por mês | Em 12 meses |
|---|---|---|
| Empréstimo pessoal a 3% ao mês | R$ 300 saindo | Quase R$ 3.600 saindo |
| CDB a 100% do CDI, depois do imposto | Uns R$ 90 entrando | Pouco mais de R$ 1.000 entrando |
E qual gerente liga pra oferecer uma dívida paga? Nenhum.
3% ao mês ainda é juro manso
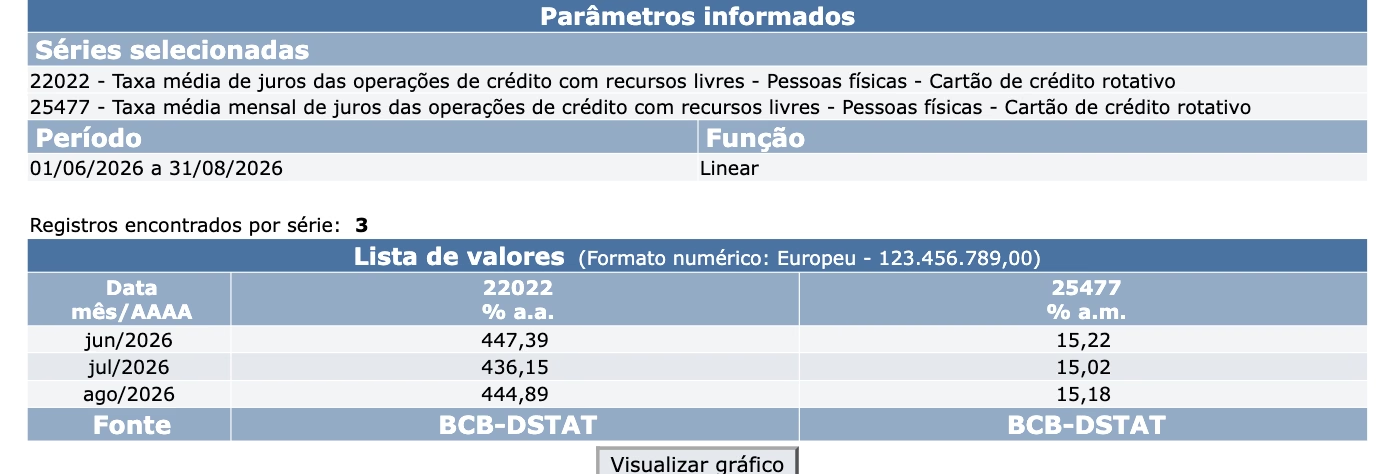
O rotativo do cartão, aquele juro que entra quando você paga só uma parte da fatura, cobrou em média 15,18% ao mês das pessoas físicas em agosto de 2026, segundo o Banco Central. No ano, dá 444,89%. Com esse juro, a dívida dobra em uns cinco meses.
E se a dívida engolir os R$ 50 mil inteiros?
Mesmo assim, guarda um mês de despesa antes de pagar. Sem esse colchão, o primeiro pneu furado vai pro cartão, e a dívida que você matou renasce na fatura seguinte.
Aconteceu comigo agora: furou o pneu da minha moto, consertei, furou de novo e rasgou. R$ 700 num pneu. Eu preciso da moto pra trabalhar. Sem reserva, esses R$ 700 iam direto pro cartão de crédito.
Depois desse colchão, todo real que sobrar vai matar a dívida cara. Já a dívida que cobra menos juro do que o CDB te paga não é infiltração: é só uma prestação. Você paga em dia e segue a vida.
Passo 2: quanto guardar na reserva de emergência?
Eu sei que o tema está batido. Mas salário nenhum é garantido: a fábrica fecha, a empresa corta, e o salário para de pingar. A reserva existe pra esse dia. Ela paga a sua vida enquanto a renda não volta. Nasceu pra ser gasta num dia ruim, não pra render bonito.
2008: o dia em que a fábrica me mandou embora
Em 2008 eu estava no Japão, e a fábrica me mandou embora. Muitos brasileiros que moravam lá viviam como se não houvesse amanhã. O risco de quem vive assim é o amanhã chegar e você não ter nada. Foi o que aconteceu com muita gente.
Eu tinha uma reserva. Não precisei me afobar: esperei um tempo e voltei pro Brasil, inclusive com a ajuda que o governo japonês dava pros brasileiros que queriam voltar. E o pior é que, na época, eu nem sabia o motivo. Era a crise do subprime, nos Estados Unidos, demitindo gente numa fábrica do outro lado do mundo. Fator que você não controla. É pra isso que serve a reserva.
A regra: 6 meses pra CLT, 12 pra autônomo
Quem é CLT guarda pelo menos seis meses de gasto, porque tem seguro-desemprego, FGTS e acerto da rescisão pra ajudar. Quem é autônomo guarda 12 meses, porque não tem nada disso e precisa de tempo pra reativar ou criar uma fonte de renda.
No nosso exemplo, a vida custa R$ 3.500 por mês e a pessoa é CLT. A reserva fica em R$ 21 mil. Com a dívida de R$ 10 mil paga, sobravam R$ 40 mil. Desses, R$ 21 mil viram reserva, e sobram R$ 19 mil pros próximos passos.
| Etapa | Valor | Saldo |
|---|---|---|
| Dinheiro que caiu na conta | R$ 50.000 | R$ 50.000 |
| Passo 1: quitar o empréstimo a 3% ao mês | −R$ 10.000 | R$ 40.000 |
| Passo 2: reserva de 6 meses × R$ 3.500 | −R$ 21.000 | R$ 19.000 |
Onde deixar a reserva de emergência?
A reserva precisa de quatro coisas: sair no mesmo dia (o tal D+0), render perto do CDI, não oscilar e ter garantia se o banco quebrar.
Tesouro Selic, CDB de liquidez diária ou poupança?
Tesouro Selic é uma opção. Eu só não iria nele pra reserva por um detalhe: pra receber no mesmo dia, o pedido de resgate tem que sair até as 13h de um dia útil. Depois disso, o dinheiro cai no dia útil seguinte. Ele resolve de um lado e falta do outro.
CDB de liquidez diária de banco grande, ou as “caixinhas” e “cofrinhos” dos bancos digitais, atendem os quatro pontos.
A poupança passa, mas raspando: sai no mesmo dia, mas sem o rendimento do mês se você sacar antes do aniversário, e rende menos que uma caixinha. O ponto a favor é que o FGC cobre.
Por que bolsa e fundo imobiliário ficam fora da reserva?
Não vai no fundo imobiliário porque ele paga 1% ao mês. O dividendo pode secar, e no dia da demissão a cota pode estar lá embaixo. Aí você entra em desespero, vende no prejuízo e se lasca duas vezes.
E se o banco quebrar?
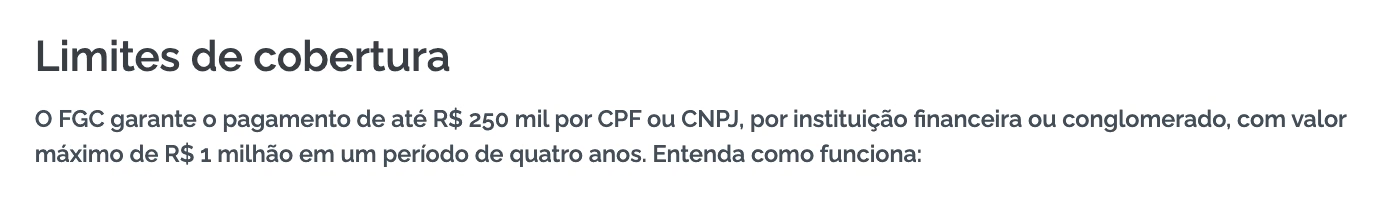
Quem devolve o dinheiro do seu CDB é o FGC, o Fundo Garantidor de Créditos. Ele paga até R$ 250 mil por CPF, por instituição ou conglomerado, com teto de R$ 1 milhão a cada quatro anos.
Isso deixou de ser conversa de pai com medo de banco. O Banco Central decretou a liquidação do Banco Master em novembro de 2025, e em 2026 vieram outras instituições e cooperativas. Quem tinha dinheiro lá sentiu na pele. E o Tesouro Direto não entra no FGC: a garantia dele é do Tesouro Nacional.
Passo 3: por que marcar a data de cada dinheiro?
Com a dívida paga e a reserva cheia, os R$ 19 mil que sobraram ainda não vão pra lugar nenhum. Antes, cada pedaço precisa de uma data de uso: a viagem do ano que vem, a entrada do apartamento, a aposentadoria. É o passo que quase todo mundo pula, porque dá trabalho e dá preguiça.
A data decide duas coisas: onde o dinheiro pode ficar e quanto o leão morde do seu lucro.
A tabela regressiva do imposto de renda
No CDB e no Tesouro Direto, o imposto incide só sobre o lucro, e a mordida diminui com o tempo: 22,5% até seis meses, 20% até um ano, 17,5% até dois anos e 15% depois disso.
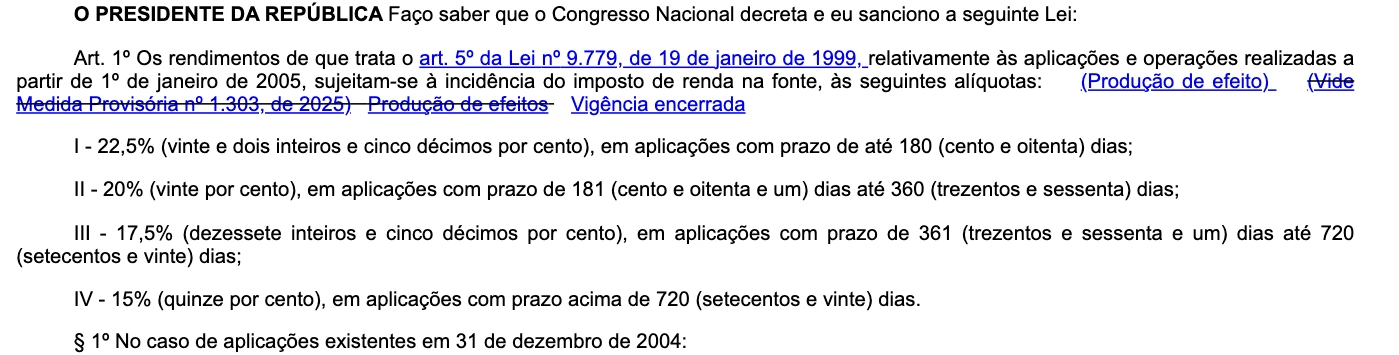
Com R$ 100 de lucro, sacar antes de seis meses deixa R$ 22,50 com o governo. Passou de dois anos, vão R$ 15. Aqui, demorar pra sacar dá desconto. E tirar antes da hora também dá problema.
Isento rende mais? Nem sempre
Tem investimento com imposto zerado pra pessoa física: LCI e LCA, que são empréstimos ao banco pra financiar imóveis e o agronegócio. O rendimento mensal de fundo imobiliário também não paga. Nem a poupança.
Só que sem imposto não quer dizer que sobra mais. A poupança é isenta e perde pro CDB, pra caixinha e pro Tesouro Selic mesmo assim. Isenta e perdendo existe. Na hora de comparar, olha o rendimento depois da mordida do leão. A calculadora de renda fixa coloca CDB, LCI, prefixado e IPCA+ lado a lado, já com o imposto descontado.
Por que tanta gente para na poupança?
A ANBIMA, a associação que junta bancos e gestoras, pediu ao Datafolha uma pesquisa feita de 4 a 21 de novembro de 2025, com 5.832 entrevistas, sobre como o brasileiro guarda dinheiro. O resultado saiu no Raio X do Investidor, em abril de 2026.
36% da população investe em alguma coisa. E 19% investe só na poupança. Ou seja: de quem investe no Brasil, mais da metade só tem poupança.
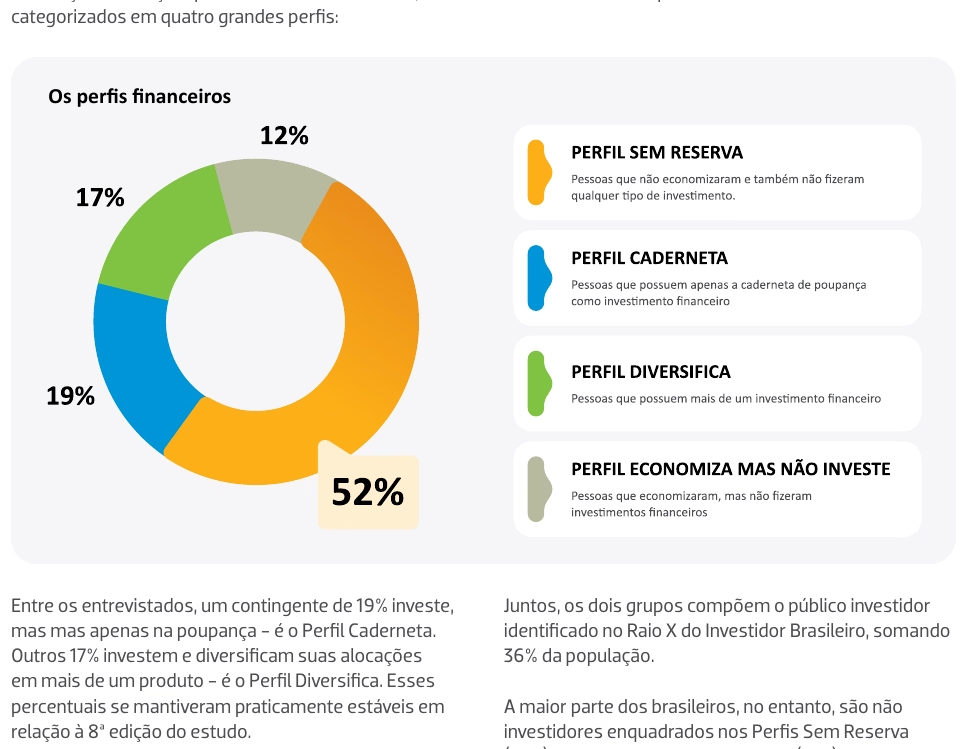
Tem poupança por aí mais velha que o gerente que te atendeu. A gente cresceu achando que poupança é coisa de gente responsável, e é. Só que o responsável parou na poupança e nunca deu o passo seguinte.
Estou atrasado pra começar a investir?
Se você tem esse medo, a mesma pesquisa ajuda: 64% dos brasileiros não investem em nada. São 107,7 milhões de pessoas. Qualquer real aplicado, até na poupança, já te põe na frente delas. E não tem muito por que se comparar: se der errado, o único que se lasca é você. Começa agora.
Passo 4: como sair da poupança sem errar o investimento?
Sair da poupança é o passo 4, e você começa olhando a data de cada pedaço dos R$ 19 mil, não o nome do produto.
Data perto: renda fixa
Dinheiro com data de uns dois anos pra baixo fica na renda fixa: Tesouro Selic, CDB, LCI, LCA. Nenhum deles dá frio na barriga, e a graça é justamente essa.
Data longe: dá pra pensar em bolsa
A bolsa cai, e quem grita a cada queda está com dinheiro de data perto no lugar errado. Um exemplo recente da volatilidade: no dia seguinte ao 1º turno da eleição, em 5 de outubro de 2026, o Ibovespa fechou em 206.911 pontos, contra 192.114 na sexta anterior. Subiu 7,7% num pregão só. O dólar foi de R$ 5,22 pra R$ 4,99 na cotação de referência do Banco Central.
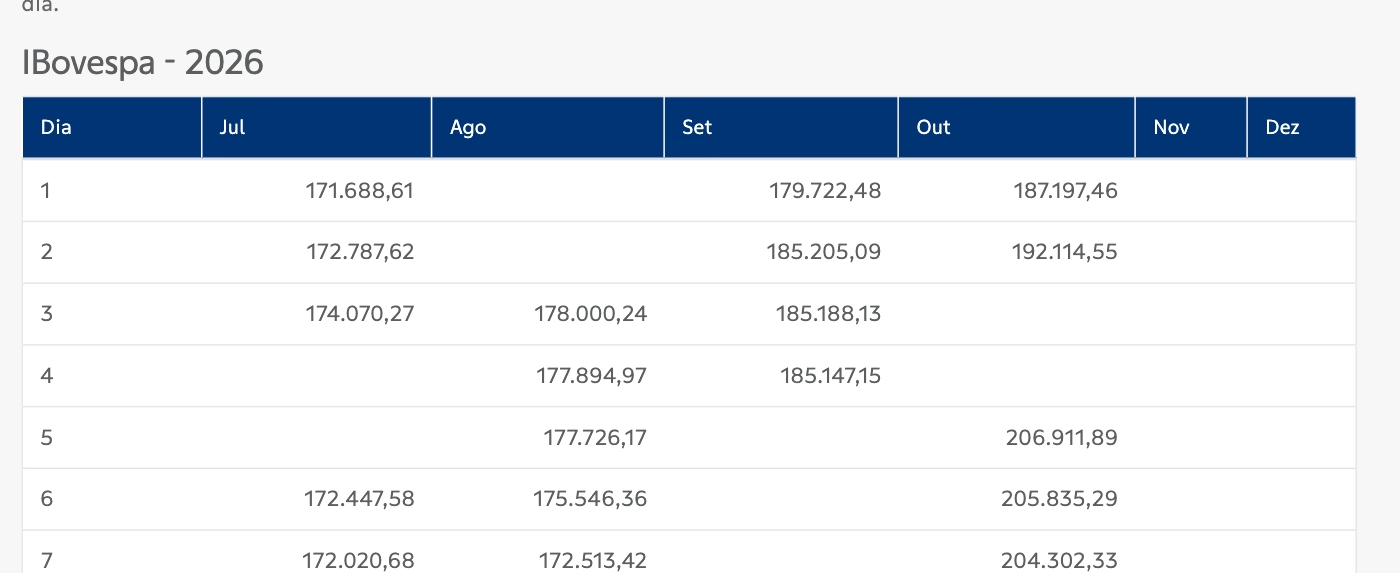
O que sobe 7,7% num dia pode devolver na mesma velocidade. Os seus R$ 19 mil não votam: eles têm data. Data perto fica na renda fixa, mesmo com o seu candidato na frente. Data longe permite assistir à apuração de domingo sem vender nada. Até porque não dá pra vender o que você ainda nem comprou.
O fundo de índice é a entrada mais simples
Na bolsa, a porta de entrada mais simples costuma ser o fundo de índice, o ETF. Funciona como caixa de bombom: em vez de escolher bombom por bombom, você compra a caixa inteira, e leva junto até aquele que ninguém gosta.
O índice é uma lista de empresas da bolsa. O ETF compra a lista inteira, e você compra uma cota do fundo do mesmo jeito que compra uma ação. O BOVA11, por exemplo, busca acompanhar o Ibovespa, o índice das ações mais negociadas do Brasil.
ETF paga imposto diferente de ação
Fora do day trade (comprar e vender no mesmo dia), quem vende até R$ 20 mil em ações no mês não paga imposto sobre o lucro. O ETF não tem essa vantagem: vendeu com lucro, 15% vão pro leão. E quem calcula e paga o DARF é você, até o último dia útil do mês seguinte.
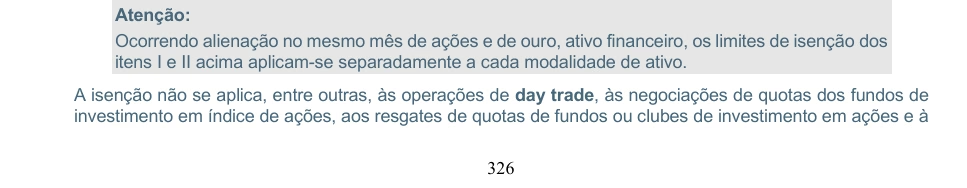
A calculadora de IR na venda de ações faz essa conta da isenção e do DARF.
O melhor primeiro investimento é o que combina com a data daquele dinheiro, não o mais comentado da semana.
Passo 5: como automatizar o aporte todo mês?
Dinheiro grande assim cai uma vez na vida. O salário cai todo mês. E o que faz o patrimônio crescer é o dinheiro novo que chega todo mês, o aporte. O passo 5 é tirar você do controle dele.
Funciona assim: quando o salário cai, antes de qualquer boleto, uma transferência automática manda o valor do aporte pra conta onde você investe. Você configura uma vez e esquece. É a única coisa que dá pra esquecer sem dormir no sofá.
Por que nunca sobra nada no fim do mês
Quando eu era estagiário, ganhava R$ 800. Depois foi pra R$ 1.200, aí R$ 3.000, aí R$ 5.000. E nunca sobrava nada. É normal no começo da carreira: a gente passou a vida com restrição, e quando solta a coleira, gasta mesmo. A solução é se proteger de você mesmo: o aporte sai primeiro, e você se vira com o resto.
Quanto aportar?
Um valor que não vai fazer falta. R$ 100 já servem: dá pra comprar cota de fundo imobiliário, investir no Tesouro Selic, comprar Tesouro IPCA+. O que importa é o aporte sair sozinho, todo mês.
E a desculpa de quem não junta é sempre a mesma: mês que vem eu começo. Se o seu “mês que vem” já faz aniversário de três anos, o que faltou não foi achar o investimento certo. Foi o aporte sair antes da conta de luz.
Veio aumento? O aporte sobe primeiro, o padrão de vida sobe depois. Viver abaixo do que pode, pelo maior tempo possível, é o que impede você de virar refém do próprio estilo de vida.
Resumo: os 5 passos com R$ 50 mil
| Passo | O que fazer | No exemplo |
|---|---|---|
| 1. Dívida cara | Quitar o que cobra mais juro que o CDB paga | R$ 10 mil a 3% ao mês: param de sair quase R$ 3.600 por ano |
| 2. Reserva | 6 meses de gasto (CLT) ou 12 (autônomo), com saque no mesmo dia e FGC | R$ 21 mil |
| 3. Data | Dar uma data de uso a cada pedaço do que sobrou | R$ 19 mil divididos por objetivo |
| 4. Sair da poupança | Data perto: renda fixa. Data longe: pode ir pra bolsa, com ETF como entrada | Escolha pelo prazo, não pelo nome |
| 5. Aporte automático | Transferência no dia do salário, antes dos boletos | A partir de R$ 100 |
Investimento é tinta. Passar tinta por cima de dívida cara é dinheiro jogado fora. Sobrou um real? Manda pro primeiro passo que ainda não fechou.
Perguntas frequentes
Quanto rende R$ 50 mil na poupança a menos que no CDB?
Quase R$ 1.600 por ano, comparando com um CDB que paga 100% do CDI e já descontando o imposto de renda do CDB. A diferença se repete todo ano enquanto o dinheiro ficar parado na poupança.
Devo pagar dívidas antes de começar a investir?
Se a dívida cobra mais juro do que o investimento rende, sim. Um empréstimo de R$ 10 mil a 3% ao mês custa R$ 300 por mês, e o mesmo valor num CDB rende uns R$ 90. Só guarde antes um mês de despesa, pra não voltar pro cartão no primeiro imprevisto.
Quanto deve ter a reserva de emergência?
Pelo menos seis meses de gasto pra quem é CLT e 12 meses pra autônomo. Com um custo de vida de R$ 3.500 por mês, são R$ 21 mil pra quem tem carteira assinada.
Tesouro Selic serve como reserva de emergência?
Serve, com um detalhe: o resgate pedido até as 13h de um dia útil cai no mesmo dia; depois disso, só no dia útil seguinte. CDB de liquidez diária de banco grande também sai no mesmo dia e tem a garantia do FGC.
ETF paga imposto de renda?
Paga. Na venda com lucro, 15% vão pro imposto, mesmo que as vendas do mês fiquem abaixo de R$ 20 mil. A isenção de R$ 20 mil vale para ações, não para cotas de fundos de índice. O DARF vence no último dia útil do mês seguinte à venda.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.