⏰ 9 min de leitura
Atualizado em 8 de outubro de 2026.
R$ 100 mil parados na poupança rendem R$ 686 por mês, em média, nos próximos 12 meses. O mesmo dinheiro numa LCI de 90% do CDI rende R$ 1.017, sem imposto. São R$ 331 de diferença todo mês, quase R$ 4 mil no ano, só por escolher a gaveta. A tabela abaixo faz a conta líquida em sete opções, com a taxa de cada uma e a data do dado.
Resposta curta
Com o CDI a 13,65% ao ano (Banco Central, 06/10/2026), R$ 100 mil rendem por mês, já sem IR: R$ 686 na poupança, R$ 932 no Tesouro Selic, R$ 938 num CDB de 100% do CDI, R$ 1.017 numa LCI ou LCA de 90% do CDI e R$ 1.039 num CDB de 110% do CDI. Um fundo imobiliário de papel pagou em média R$ 1.076 nos últimos 12 meses, mas esse valor muda todo mês. Uma conta remunerada de app que paga 100% do CDI rende o mesmo que o CDB de 100%.
Quanto rende R$ 100 mil por mês em cada investimento?
A conta considera R$ 100 mil aplicados hoje e resgatados daqui a 12 meses. O imposto já está descontado, assim como a taxa de custódia do Tesouro. A coluna “por mês” é o ganho do ano dividido por 12.
| Investimento | Taxa usada | Em 12 meses (líquido) | Por mês (líquido) |
|---|---|---|---|
| Poupança | 0,6617% ao mês, isenta de IR | R$ 8.236 | R$ 686 |
| Tesouro Selic 2031 | Selic + 0,09% ao ano | R$ 11.186 | R$ 932 |
| CDB 100% do CDI | 13,65% ao ano | R$ 11.261 | R$ 938 |
| LCI/LCA 90% do CDI | 12,2% ao ano, isenta de IR | R$ 12.205 | R$ 1.017 |
| CDB 110% do CDI | 15,1% ao ano | R$ 12.468 | R$ 1.039 |
| Tesouro IPCA+ 2032 (no vencimento) | IPCA + 6,95% ao ano | R$ 9.502 (equivalente por ano) | R$ 792 |
| FII de papel (média de MXRF11 e KNCR11) | 12,9% em 12 meses, isento de IR | R$ 12.914 | R$ 1.076 |
Cálculo do Investir e Coçar. CDI diário de 0,050788% (Banco Central, SGS 12, 06/10/2026), mantido parado por 12 meses; poupança com aniversário em 06/10/2026 (Banco Central, SGS 25); Selic diária de 13,65% (SGS 1178, 07/10/2026); Tesouro Selic 2031 e Tesouro IPCA+ 2032 com a taxa de compra de 06/10/2026 (Tesouro Transparente). IR de 17,5% em 12 meses; 15% no IPCA+ até 15/08/2032. Custódia da B3 de 0,20% ao ano. FII: rendimentos de out/2025 a set/2026 sobre o fechamento de 07/10/2026 (B3, COTAHIST; Investidor10 e Fundos.NET). Rendimento passado de FII não se repete obrigatoriamente.
A mesma conta, para outro valor ou outro prazo, cabe na calculadora de renda fixa do site.
Por que a poupança rende tão menos?
Porque a regra dela está na lei e tem teto. Quando a meta da Selic passa de 8,5% ao ano, a poupança paga 0,5% ao mês mais a TR. A meta está em 13,75% desde 17/09/2026, então vale o teto. Em 06/10/2026, isso deu 0,6617% no mês.
Na prática, quem deixa R$ 100 mil na poupança abre mão de uns R$ 250 a R$ 330 por mês em relação a um CDB ou uma LCI. Em 12 meses, a diferença paga um celular bom. A vantagem dela é outra: isenção de IR e saque a qualquer hora.
Um detalhe: o rendimento muda conforme o dia do aniversário, porque a TR muda. A poupança de 04/10/2026 rendeu 0,6322% no mês, e a de 05/10, 0,6638%. Por isso o primeiro mês dá R$ 661,70 e não os R$ 686 da média, que já contam juros sobre juros.
Quanto o imposto, o IOF e a custódia comem?
Imposto de Renda. CDB e Tesouro pagam IR só sobre o ganho, numa tabela que cai com o tempo:
- até 180 dias: 22,5%
- de 181 a 360 dias: 20%
- de 361 a 720 dias: 17,5%
- acima de 720 dias: 15%
No CDB de 100% do CDI, o ganho bruto de 12 meses é de R$ 13.650. O IR de 17,5% leva R$ 2.389. Poupança, LCI, LCA e o rendimento mensal de FII são isentos para pessoa física. No FII, a venda da cota com lucro paga 20%.
IOF. Só pesa se você sacar antes de 30 dias. No primeiro dia, ele leva 96% do rendimento e vai caindo até zerar no 30º dia. Quem tira o dinheiro uma semana depois de aplicar quase não vê juro nenhum.
Custódia. O Tesouro Direto cobra 0,20% ao ano da B3. No Tesouro Selic, só sobre o que passar de R$ 10 mil. Com R$ 100 mil, isso dá R$ 194 em 12 meses, uns R$ 16 por mês. É por isso que o Tesouro Selic fica R$ 6 por mês atrás do CDB de 100% do CDI.
E o Tesouro IPCA+ 2032, por que aparece “no vencimento”?
Porque ele não paga nada por mês. O Tesouro IPCA+ 2032 (vence em 15/08/2032) paga a inflação mais 6,95% ao ano, tudo junto, no fim. Para pôr ele na tabela, foi preciso supor uma inflação.
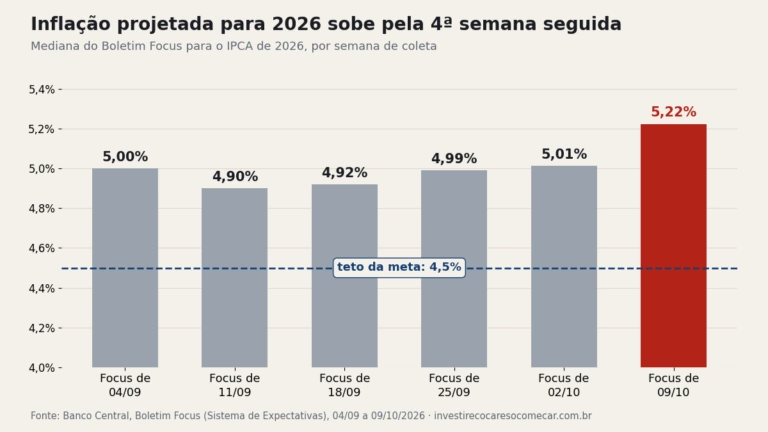
A premissa é a do Focus, a pesquisa do Banco Central com economistas: a mediana de 02/10/2026 aponta IPCA de 4,30% em 2027, 3,80% em 2028, 3,51% em 2029 e 3,50% em 2030. A média dá 3,78% ao ano, usada no período todo. Com isso, R$ 100 mil viram R$ 184.113 brutos em 15/08/2032. Tirando R$ 1.614 de custódia e o IR de 15%, sobram R$ 170.124. Isso equivale a 9,5% ao ano líquidos, ou R$ 792 por mês.
Se a inflação vier maior que o Focus, o título paga mais. E se a Selic cair nos próximos anos, CDB, Tesouro Selic, LCI e o FII de CDI passam a render menos, enquanto os 6,95% acima da inflação ficam travados até 2032. Antes do vencimento, o preço do título sobe e desce todo dia. Quem vende no meio do caminho recebe o preço do dia, que pode ser menor.
E o fundo imobiliário de papel?
Fundo de papel empresta dinheiro para o setor imobiliário (os CRIs) e repassa os juros ao cotista todo mês, sem IR. Para a tabela, entraram os dois maiores que o site já analisou em MXRF11 ou KNCR11.
- MXRF11: pagou R$ 1,195 por cota de outubro de 2025 a setembro de 2026. Sobre o fechamento de R$ 9,45 em 07/10/2026, dá 12,65% em 12 meses.
- KNCR11: pagou R$ 13,92 por cota no mesmo período. Sobre R$ 105,59, dá 13,18%.
A média, 12,9%, dá R$ 1.076 por mês com R$ 100 mil. Mas esse número não é promessa. O KNCR11 pagou o equivalente a R$ 1.260 em outubro de 2025 e R$ 947 em fevereiro de 2026. Quem paga um boleto fixo com essa renda sente a diferença. E a cota oscila na bolsa: o FII não tem garantia do FGC.
Para simular a sua renda com outro fundo ou outro valor, use o simulador de renda com FII.
O dinheiro está garantido?
Poupança, CDB, LCI e LCA têm a garantia do FGC, o Fundo Garantidor de Créditos: até R$ 250 mil por CPF em cada instituição, se o banco quebrar. Com R$ 100 mil num só banco, o valor inteiro está coberto. O Tesouro Direto tem outra garantia, a do governo federal. FII não tem nenhuma das duas.
Garantia não é a única pergunta. Um CDB de 110% do CDI costuma vir de banco menor, e um FII pode passar meses pagando menos. Se você ainda não sabe quanto aguenta ver o saldo balançar, o quiz Perfil de Cagaço mede isso em poucos minutos.
Quanto precisa investir para ter R$ 1.000 por mês?
Invertendo a conta da primeira tabela, com as mesmas taxas:
| Investimento | Valor para render R$ 1.000 por mês (líquido) |
|---|---|
| Poupança | R$ 146 mil |
| Tesouro IPCA+ 2032 (no vencimento) | R$ 126 mil |
| Tesouro Selic 2031 | R$ 107 mil |
| CDB 100% do CDI | R$ 107 mil |
| LCI/LCA 90% do CDI | R$ 98 mil |
| CDB 110% do CDI | R$ 96 mil |
| FII de papel (média MXRF11 e KNCR11) | R$ 93 mil |
Cálculo do Investir e Coçar com as taxas da primeira tabela (Banco Central, Tesouro Transparente e B3, 06 e 07/10/2026), arredondado para o milhar.
Tem uma pegadinha. Se você gasta todo o rendimento, o principal fica parado em R$ 100 mil enquanto os preços sobem. Com o IPCA de 4,22% em 12 meses (até agosto de 2026, IBGE via Banco Central), isso tira uns R$ 350 por mês do poder de compra do seu dinheiro. Viver de renda de verdade exige reinvestir uma parte. A conta completa, para rendas maiores, está em quanto você precisa investido para viver de renda.
Perguntas frequentes
Quanto rende 100 mil na poupança por mês?
R$ 661,70 no primeiro mês, para a poupança com aniversário em 06/10/2026 (0,6617%, Banco Central). Na média de 12 meses, com juros sobre juros, R$ 686. A regra da poupança é a mesma em qualquer banco, público ou privado: o que muda de um para outro é só o dia do aniversário.
Quanto rende 100 mil num app que paga 100% do CDI?
A conta remunerada ou “caixinha” desses apps costuma pagar 100% do CDI ou menos, e paga IR como um CDB. Com 100% do CDI, R$ 100 mil rendem R$ 1.072 brutos em um mês de 21 dias úteis. Se você sacar depois de 30 dias, o IR de 22,5% deixa R$ 831. Deixando 12 meses, a média sobe para R$ 938 por mês. Se o app paga menos que 100%, cada 10 pontos de CDI a menos tiram uns R$ 100 por mês. Confira no app se a caixinha é um CDB ou RDB de banco: é isso que garante a cobertura do FGC.
Quanto rende 100 mil no CDB por mês?
Depende do percentual do CDI. Com o CDI a 13,65% ao ano (06/10/2026) e 12 meses de prazo, R$ 938 por mês num CDB de 100% do CDI e R$ 1.039 num de 110%, já sem IR. Em bruto, antes do imposto, 100% do CDI dá R$ 1.072 num mês de 21 dias úteis, que é a resposta para quem busca “quanto rende 100 mil no CDI“.
Quanto rende 100 milhões na poupança?
Com a mesma taxa de 0,6617% (06/10/2026), R$ 661.700 no primeiro mês, isentos de IR. Só que o FGC cobre R$ 250 mil por CPF em cada instituição. Acima disso, o risco do banco fica com você, e a poupança deixa de ser tão segura quanto parece.
Fontes:
- Banco Central, CDI diário (SGS 12), CDI anual (SGS 4389), Selic diária (SGS 1178), meta Selic (SGS 432) poupança (SGS 25) e IPCA 12 meses (SGS 13522): api.bcb.gov.br, consulta em 08/10/2026
- Banco Central, Relatório Focus (expectativa de IPCA, mediana de 02/10/2026): olinda.bcb.gov.br
- Tesouro Transparente, preços e taxas do Tesouro Direto (PrecoTaxaTesouroDireto.csv), 06/10/2026: tesourotransparente.gov.br
- Tesouro Direto, regras de custódia, IR e IOF: tesourodireto.com.br
- B3, cotações históricas (COTAHIST de 07/10/2026): b3.com.br
- Fundos.NET (B3), documentos de MXRF11 e KNCR11: MXRF11 e KNCR11
- Investidor10, histórico de rendimentos de MXRF11 e KNCR11, 07/10/2026
- Lei 12.703/2012 (regra da poupança): planalto.gov.br
- Lei 11.033/2004 (tabela regressiva de IR e isenções de LCI, LCA e FII): planalto.gov.br
- FGC, sobre a garantia: fgc.org.br