⏰ 11 min de leitura
Atualizado em 23 de outubro de 2026
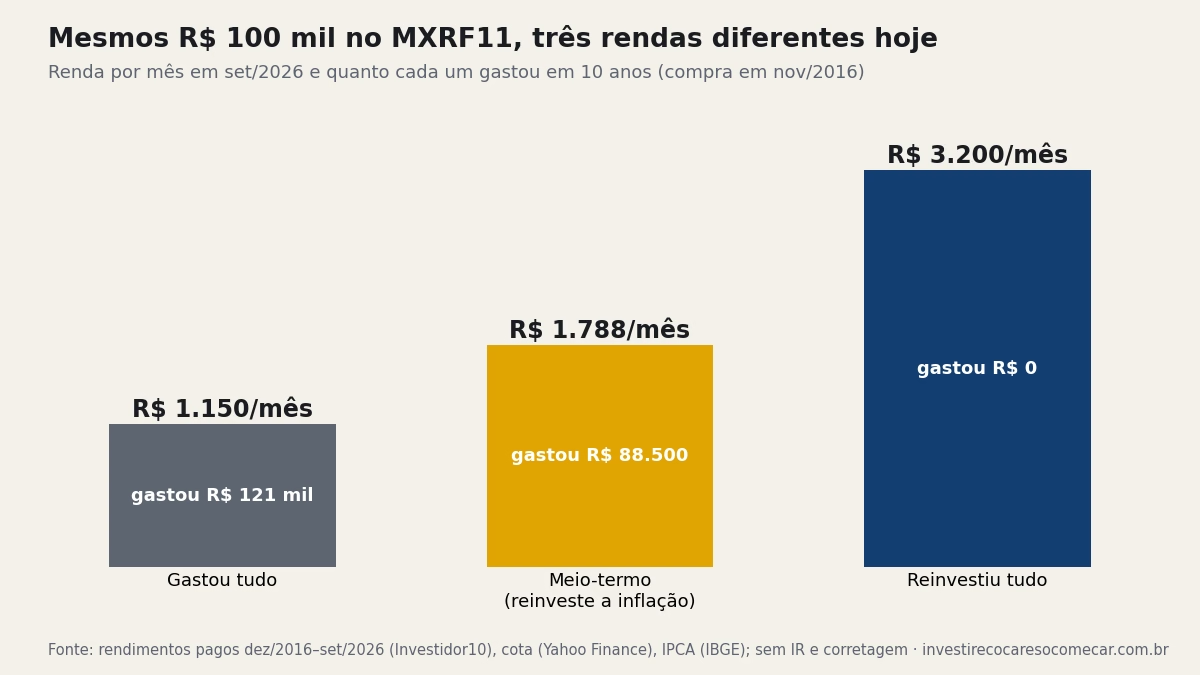
Novembro de 2016. Você põe R$ 100 mil no MXRF11, o fundo imobiliário com mais cotistas da bolsa brasileira. Dez anos depois, esse mesmo dinheiro te paga R$ 1.150 por mês. Ou R$ 3.200. Mesmo fundo, mesmo valor, mesmo dia de compra. A diferença de mais de R$ 2 mil por mês saiu de uma decisão só: o que você fez com o rendimento que caía na conta.
Resposta curta: quem gastou todo o rendimento do MXRF11 viu a renda subir uns 30% em dez anos, enquanto os preços subiram uns 62%; o dinheiro do mês comprou menos. Quem reinvestiu tudo transformou R$ 100 mil em R$ 298 mil e chegou a R$ 3.200 por mês. O meio-termo é reinvestir só o pedaço que a inflação comeu, e uma divisão simples, inflação de 12 meses ÷ rendimento de 12 meses, diz quanto é esse pedaço. No MXRF11 de hoje, dá 35%.
Fiz a conta com os 118 meses de rendimento que o fundo pagou de verdade, de dezembro de 2016 a setembro de 2026. Nada de taxa fixa de planilha.
Como foi feita a conta dos R$ 100 mil no MXRF11?
Compra no fechamento de novembro de 2016, com a cota ajustada pelo desdobramento de 2017, pra comparar banana com banana. Rendimento mês a mês até setembro de 2026, sem imposto e sem corretagem. Quando o rendimento é reinvestido, ele compra cota nova no fechamento do mês.
Com os R$ 100 mil na mão, existiam três caminhos:
- Gastar tudo: o rendimento caiu na conta, foi pro supermercado, pra conta de luz, pro iPhone em 12 vezes.
- Reinvestir tudo: cada real de rendimento virou cota nova.
- Meio-termo: reinveste um pedaço, gasta o resto.
Por que a data de compra importa tanto?
Porque é uma janela só e um fundo só. Quem comprou MXRF11 no fim de 2019 pagou perto de R$ 14 por cota, e a cota fechou setembro de 2026 em R$ 9,17. Essa pessoa tem outra história pra contar. Muda a data, muda a conta. O que não muda é o raciocínio que vem lá no fim.
Quem gastou todo o rendimento do MXRF11 ficou mais rico?
No extrato, sim. No supermercado, não.
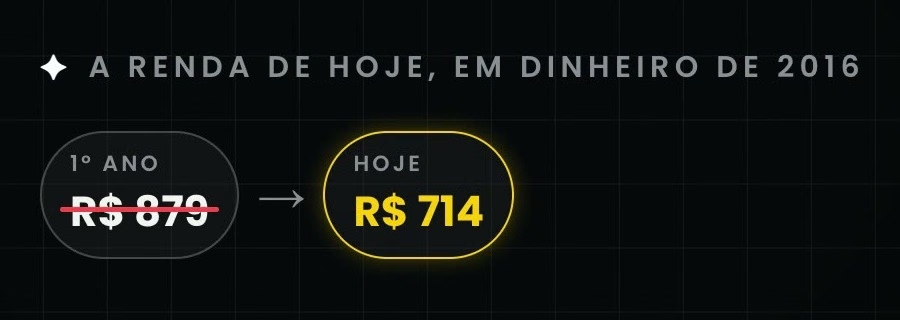
Quem gastou tudo começou recebendo R$ 879 por mês no primeiro ano. Dez anos depois, a renda do mesmo fundo chegou a R$ 1.150 por mês. Subiu uns 30%, o suficiente pra você se sentir rico e justificar o celular novo. Só que, no mesmo período, os preços subiram uns 62%.
Tirando a inflação, os R$ 1.150 de hoje compram o que uns R$ 714 compravam em 2016. Menos que os R$ 879 do primeiro ano. O número da corretora subiu e a compra do mês encolheu.
Quanto essa pessoa gastou em dez anos?
R$ 121 mil. O fundo pagou mais do que os R$ 100 mil que entraram, ninguém foi enganado. O problema é outro: as cotas que sobraram, descontada a inflação, valem um terço a menos do que valiam no dia da compra. Os R$ 121 mil gastos levaram junto um pedaço do patrimônio, só que sem avisar.
Por que a cota do MXRF11 ficou parada em dez anos?
A cota comprada em 2016 por R$ 8,63 vale hoje R$ 9,17. São 6% a mais em dez anos. Se ela tivesse só acompanhado a inflação, estaria em R$ 13,95. A vontade de rir é grande, mas a de chorar é maior.
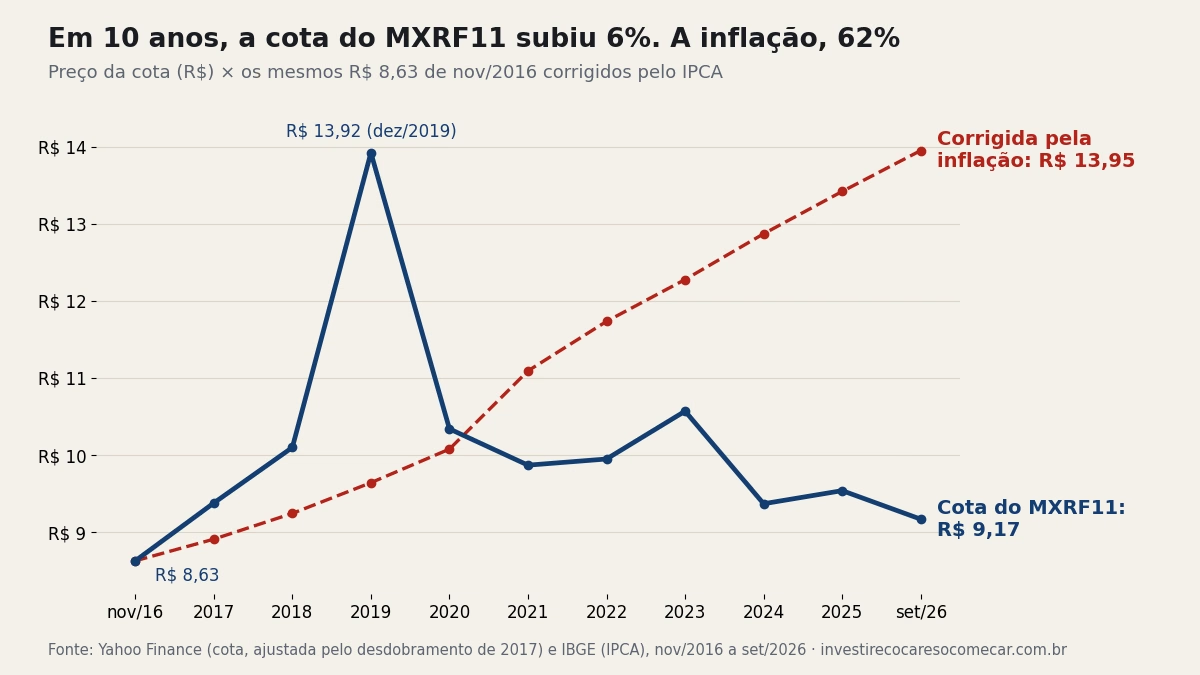
É aqui que mora a crítica de quem não gosta de fundo imobiliário: risco de renda variável com cara de rendimento de renda fixa. A cota sobe e desce na bolsa, e no longo prazo ficou no mesmo lugar.
O que o MXRF11 tem dentro da carteira?
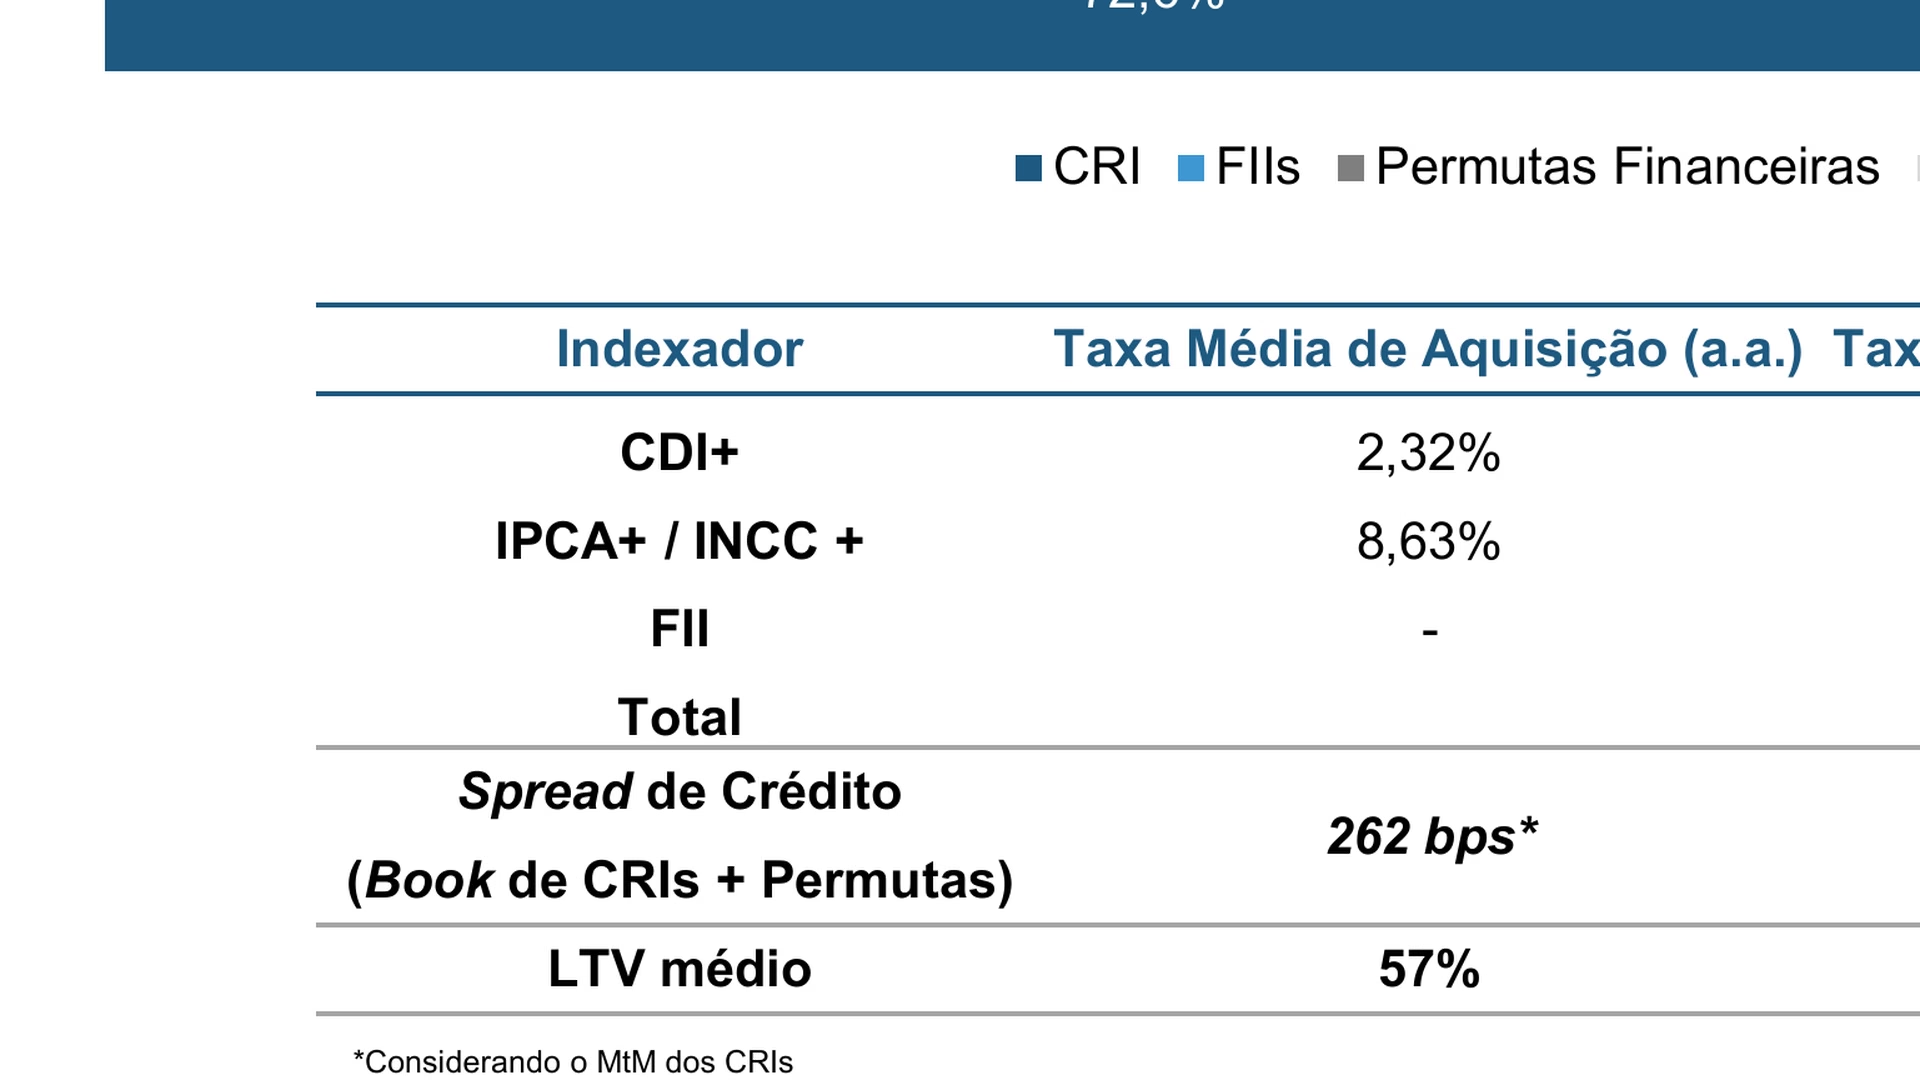
O MXRF11 é um fundo de papel. Ele não tem prédio nem galpão: ganha dinheiro emprestando pra quem constrói. Esse empréstimo se chama CRI, certificado de recebíveis imobiliários, e paga juros corrigidos pela inflação (IPCA ou INCC, a inflação da construção) ou pelo CDI, a taxa que guia a renda fixa dos bancos.
Então parte do rendimento não é lucro?
Exatamente. O fundo repassa quase tudo o que recebe pro cotista. Quando o CRI é corrigido pela inflação, essa correção entra no rendimento do mês e cai na sua conta junto com o juro. Parte de cada rendimento era só a inflação devolvendo o que ela mesma comeu. Quem gastou tudo gastou a correção junto.
O que a barraca de tomate tem a ver com isso?
Imagina que você tem uma barraca de tomate na feira. Todo sábado vende as caixas e, na semana seguinte, compra caixas novas no Ceasa. Só que a caixa sobe de preço todo ano. Uma parte do lucro de sábado serve só pra pagar a caixa mais cara.
Se você gasta o lucro inteiro, a barraca volta cada ano com menos caixa. Continua abrindo, continua vendendo, e vai encolhendo sem ninguém perceber. Com o fundo imobiliário de papel é igualzinho: o rendimento continua pingando, e as cotas compram cada vez menos.
Quanto rendeu quem reinvestiu todo o rendimento do MXRF11?
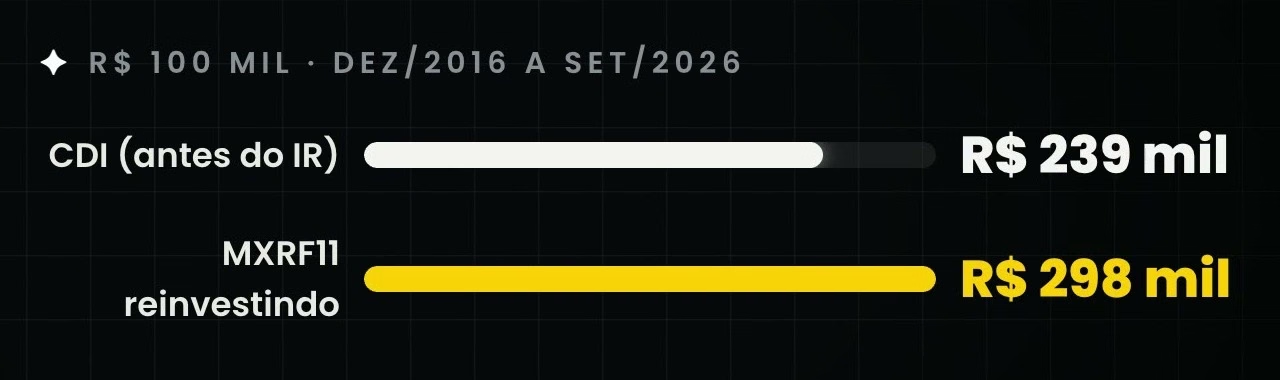
Quem reinvestiu tudo não gastou um real desse fundo em dez anos. Cada rendimento comprou mais cotas, que pagaram mais rendimento, que compraram mais cotas. No fim, o número de cotas quase triplicou. Os R$ 100 mil viraram R$ 298 mil, e a renda chegou a R$ 3.200 por mês.
Reinvestir tudo pra sempre é um plano lindo. Pro seu filho e pro seu genro, que são eles que vão agradecer. A questão é que a vida acontece enquanto você reinveste, e tudo depende da fase: quem está acumulando aguenta reinvestir tudo; quem já vive da renda, não.
Reinvestir no MXRF11 rendeu mais que deixar no CDI?
Nesses dez anos, sim. Os mesmos R$ 100 mil no CDI viraram R$ 239 mil, e esse número é antes do imposto de renda, que ainda teria de ser pago. Quem reinvestiu tudo no MXRF11 chegou a R$ 298 mil sem imposto nenhum sobre o rendimento.
Agora, de novo: a data pesa. Qualquer ativo que oscila, seja cota de fundo, ação ou até título do Tesouro atrelado à inflação, muda o resultado conforme o dia de entrada. A conta de quem comprou a R$ 14 no fim de 2019 é outra.
Como funciona o meio-termo: reinvestir só a inflação?
A ideia é proteger o poder de compra das cotas e gastar o resto. Todo mês você reinveste só o tanto que a inflação do mês comeu das suas cotas.
Um exemplo com número redondo: suas cotas valem R$ 100 mil e a inflação do mês foi de 0,5%. Ela comeu R$ 500 do seu patrimônio. Você usa R$ 500 do rendimento pra comprar cota nova e gasta o que passar disso.
Quem fez assim nesses dez anos gastou R$ 88.500, uns R$ 32 mil a menos do que quem gastou tudo. A pizza de sexta virou cota. Em troca, as cotas de hoje compram o mesmo que compravam em 2016, e a renda está em uns R$ 1.788 por mês.
| Caminho | Gastou em 10 anos | Renda por mês hoje | O que aconteceu com o poder de compra |
|---|---|---|---|
| Gastou tudo | R$ 121 mil | R$ 1.150 | Encolheu: a renda vale R$ 714 de 2016 |
| Meio-termo (reinveste a inflação) | R$ 88.500 | ~R$ 1.788 | Preservado: as cotas compram o mesmo que em 2016 |
| Reinvestiu tudo | R$ 0 | R$ 3.200 | Cresceu: R$ 100 mil viraram R$ 298 mil |
R$ 100 mil no MXRF11 comprados em novembro de 2016, rendimentos de dezembro de 2016 a setembro de 2026, sem imposto e sem corretagem.
Em que ano o meio-termo doeu mais?
Em 2021. A parte que você reinveste muda todo mês, porque a inflação muda todo mês. Em 2021 a inflação passou de 10%, e o pedaço reinvestido foi quase o rendimento inteiro.
Quem seguia o meio-termo gastou R$ 1.845 no ano todo. Dá uns R$ 154 por mês. No mesmo ano, quem gastava tudo gastou R$ 11 mil.
Fazer o mês inteiro com R$ 154 é dieta das bravas. Melhor que Mounjaro. Esse é o preço do meio-termo: no ano em que a inflação dispara, a renda some justo quando tudo fica mais caro. Foi o ano em que a caixa de tomate disparou no Ceasa e quase todo o lucro do sábado foi pra repor as mesmas caixas.
Quanto do rendimento do MXRF11 reinvestir?
Aqui virou chutômetro: cada um fala um percentual. O percentual sai de uma divisão: inflação de 12 meses ÷ rendimento de 12 meses.
Fazendo com os números de hoje:
- A inflação oficial dos 12 meses até setembro de 2026 foi de 4,58%.
- Nesses mesmos 12 meses, o MXRF11 pagou perto de R$ 1,20 por cota. Com a cota a R$ 9,17, isso dá uns 13% de rendimento no ano.
- 4,58 ÷ 13 = 35%.
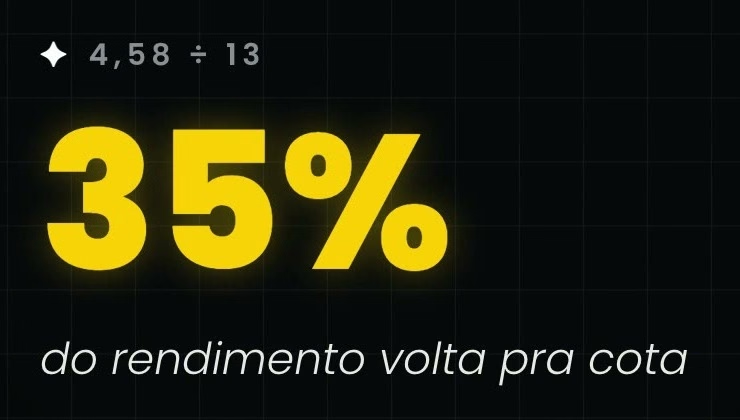
De cada R$ 100 que o MXRF11 te paga hoje, R$ 35 voltam pra cota. Os outros R$ 65 são renda pra gastar sem encolher a barraca.
E numa carteira que rende menos?
Faz o exercício: uma carteira que rende 7% ao ano, com a mesma inflação de 4,58%. A divisão dá uns 65%. Quanto menos a carteira rende, maior o pedaço do rendimento que precisa virar cota nova, e menor o que sobra pra gastar. Se quiser simular quanto o seu dinheiro paga por mês em fundos imobiliários, o simulador de renda mensal com FIIs faz a conta.
Tem imposto no rendimento do MXRF11?
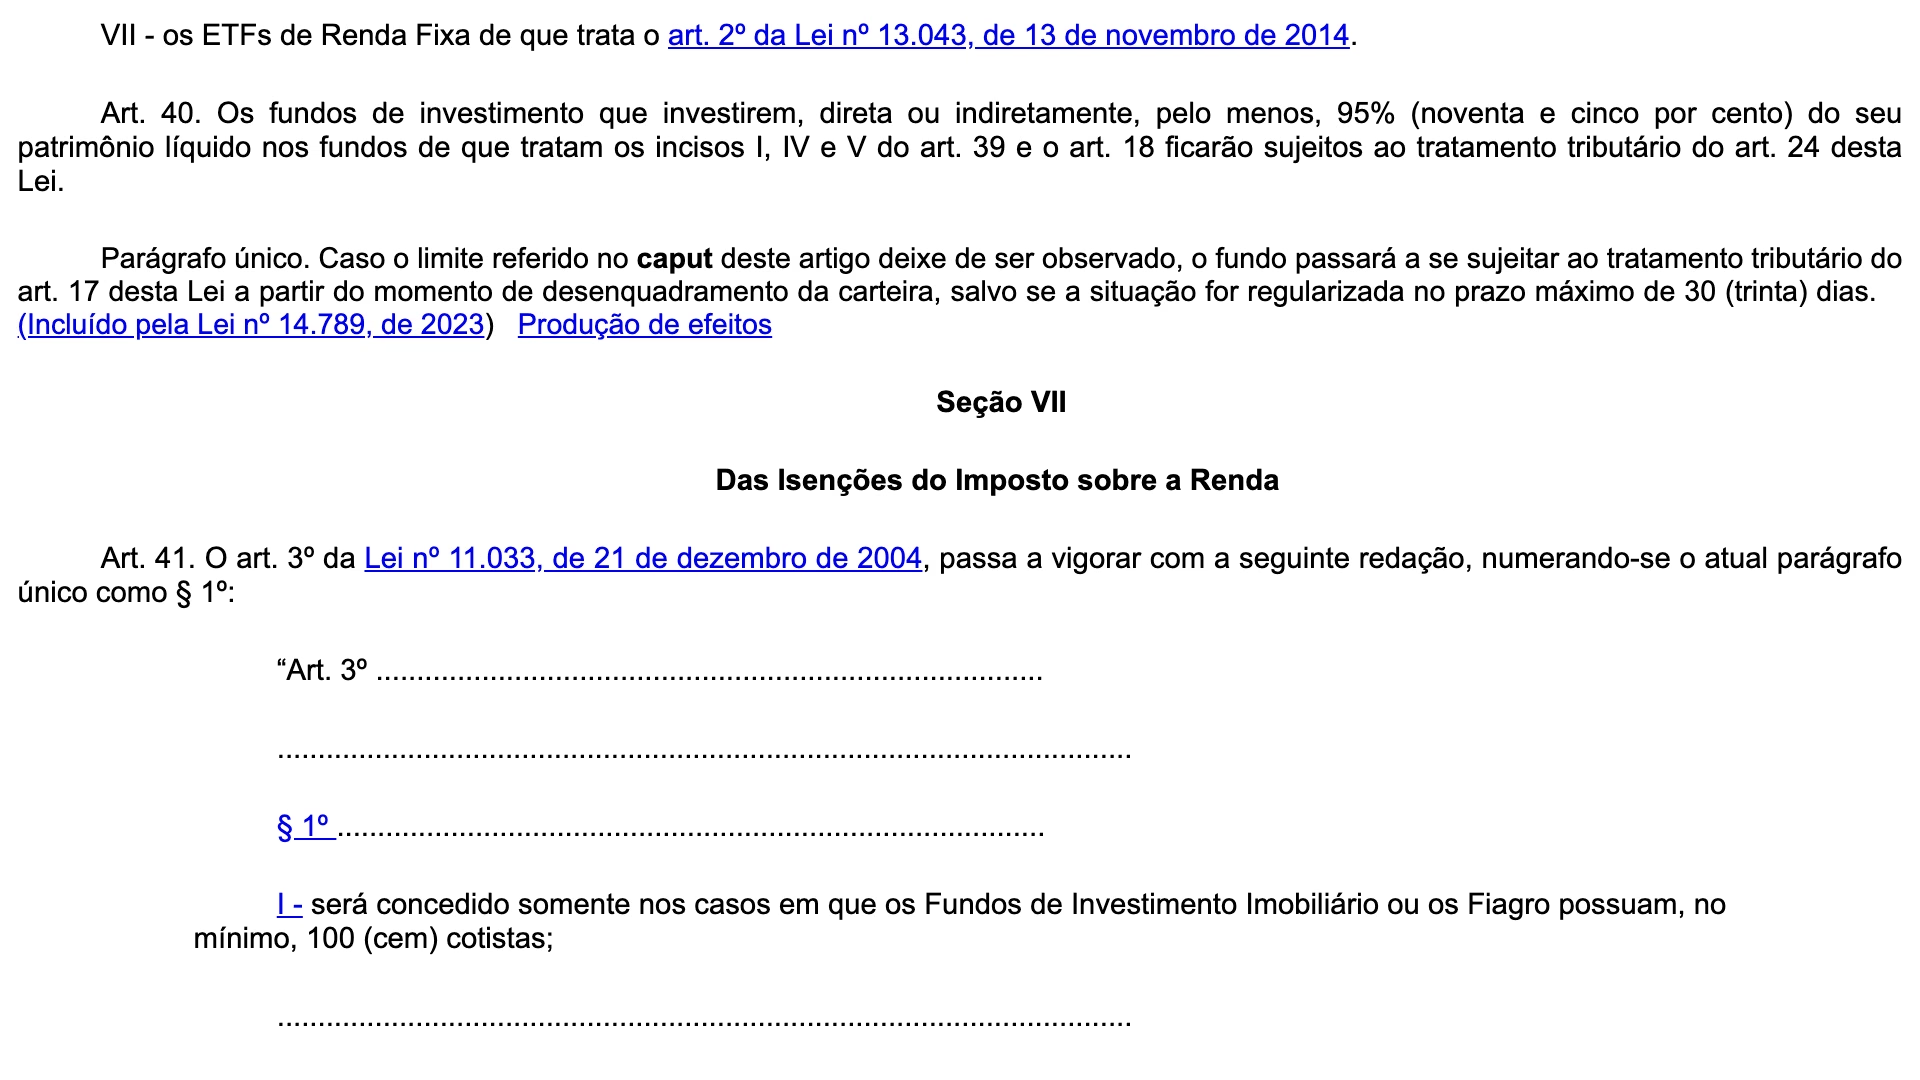
Não, e por isso o imposto fica fora da divisão. Fundo imobiliário com 100 cotistas ou mais paga rendimento sem imposto de renda pra pessoa física. O MXRF11 tem mais de 1,5 milhão de cotistas, segundo o relatório gerencial de agosto de 2026. O rendimento chega inteiro na conta.
Quando o leão aparece?
Na venda da cota com lucro: 20% sobre o ganho, sem chororô. E é obrigação de quem vende calcular e pagar, a corretora não faz isso por você. A calculadora de IR na venda de FII mostra quanto dá.
Gastar ou reinvestir: qual caminho escolher?
Depende da fase da sua vida. Tem gente que adora reinvestir tudo, tem gente que precisa da renda agora. Tenho um casal de clientes, dois médicos, com quem tracei um plano em 2017: todo mês eles mandam o dinheiro sagradamente, e hoje já estão chegando no ponto de poder parar de trabalhar. Não vão parar, porque gostam do que fazem, mas podem. E vivem no caminho, não só juntam.
O que eu não faria é gastar o rendimento inteiro achando que a renda está crescendo. Na sua barraca, o lucro só vem depois da caixa mais cara. A caixa mais cara é a inflação do ano. Divide pelo rendimento do ano e você sabe quanto reinvestir.
Se você quer comparar o MXRF11 com outros fundos, eu mostrei quanto rendem R$ 100 mil no MXRF11 e quantas cotas dão R$ 1.000 por mês e também o que separa o MXRF11 do KNCR11.
Perguntas frequentes
Quanto rendem R$ 100 mil no MXRF11 por mês?
Depende do que você fez com o rendimento desde a compra. Com R$ 100 mil aplicados em novembro de 2016, quem gastou tudo recebe hoje R$ 1.150 por mês; quem reinvestiu só a inflação, uns R$ 1.788; quem reinvestiu tudo, R$ 3.200, porque o patrimônio chegou a R$ 298 mil.
O que acontece se eu gastar todo o rendimento do MXRF11?
Quem gastou tudo nos últimos dez anos viu a renda subir uns 30% enquanto os preços subiram uns 62%, ou seja, perdeu poder de compra. Reinvestir pelo menos a parte da inflação mantém o que as cotas compram. Quanto reinvestir acima disso depende da sua fase de vida.
Qual a porcentagem do rendimento reinvestir pra não perder da inflação?
Divida a inflação de 12 meses pelo rendimento de 12 meses. Com IPCA de 4,58% e o MXRF11 rendendo uns 13% ao ano (R$ 1,20 por cota a R$ 9,17), dá 35%. Numa carteira que rende 7%, dá uns 65%.
Por que a cota do MXRF11 não sobe?
Porque o MXRF11 é um fundo de papel que repassa quase todo o juro dos CRIs pro cotista, incluindo a correção pela inflação. Como a correção sai do fundo todo mês, a cota fica parada: subiu 6% de 2016 a 2026, contra 62% da inflação.
O rendimento do MXRF11 paga imposto de renda?
Não pra pessoa física, porque o fundo tem mais de 100 cotistas (são mais de 1,5 milhão). O imposto aparece só na venda da cota com lucro: 20% sobre o ganho.
Denis Miyabara é sócio da EQI Investimentos. Este conteúdo é educacional e não é recomendação de investimento.