⏰ 4 min de leitura
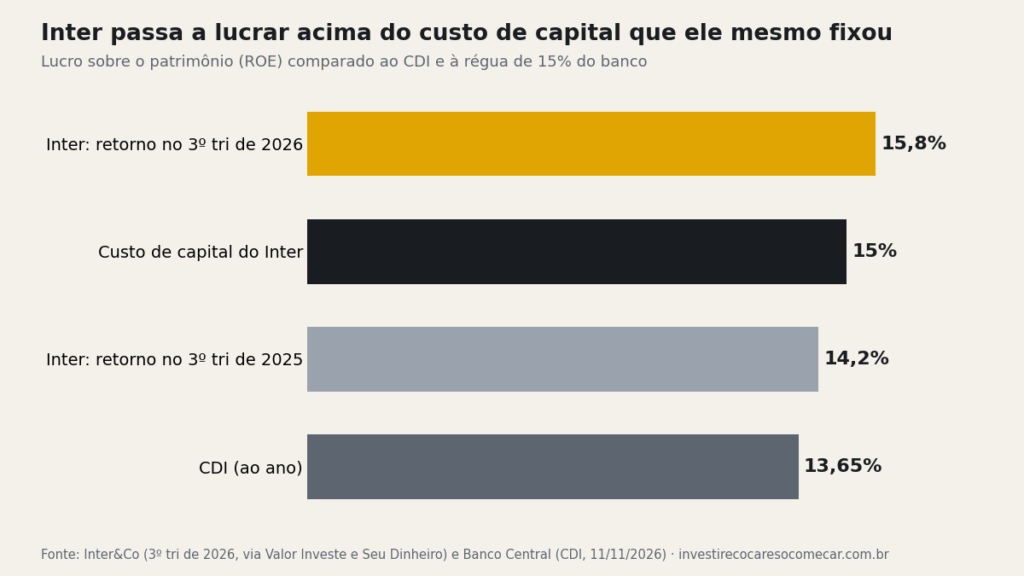
O Inter (INBR32) lucrou R$ 425 milhões no terceiro trimestre de 2026, o maior lucro da história do banco e 26% mais que um ano antes. Com isso, o retorno sobre o patrimônio subiu para 15,8%, segundo o balanço divulgado nesta quinta-feira (12). O número passou dos 15% que o próprio banco usa como régua mínima para emprestar dinheiro.
A régua foi dita pelo diretor financeiro, Santiago Stel: cada nova safra de empréstimos tem de render acima do custo de capital do Inter, estimado em 15%. Um ano atrás o retorno era de 14,2%, abaixo dessa linha. Na prática, o banco trocou de lado: antes devolvia ao acionista menos do que o próprio banco calcula que o dinheiro dele precisa render; agora devolve um pouco mais.
Como o Inter chegou ao lucro recorde de R$ 425 milhões
A receita cresceu mais rápido que o gasto. A receita líquida foi a R$ 2,7 bilhões, alta de 26% em um ano, enquanto as despesas subiram 17%. Por isso o índice de eficiência, que mostra quanto da receita vai embora em custo, caiu para 41,9%, 3,22 pontos melhor que no terceiro trimestre de 2025. Foi o 14º trimestre seguido de lucro maior que o do mesmo período do ano anterior.
O crédito puxou a receita. A carteira expandida chegou a R$ 58,1 bilhões, 25% maior em 12 meses, quase três vezes o ritmo do mercado brasileiro, que cresceu 8,6%, segundo o Money Times. O avanço veio de linhas com garantia: crédito para empresas com recebíveis e consignado privado cresceram cerca de 9% em três meses cada. Cartão, a linha mais arriscada, cresceu 3%.
Os números do Inter no 3º tri de 2026
| Indicador | 3º tri de 2025 | 3º tri de 2026 |
|---|---|---|
| Lucro líquido | R$ 337 milhões* | R$ 425 milhões |
| Retorno sobre o patrimônio (ROE) | 14,2% | 15,8% |
| Índice de eficiência | 45,1%* | 41,9% |
| Inadimplência | 4,5% | 5,5% |
| Margem financeira (NIM) | cerca de 9,26%* | 9,96% |
| Clientes | 41,4 milhões* | 46,8 milhões |
* Calculado a partir das variações informadas pelo banco (alta de 26% no lucro, melhora de 3,22 pontos na eficiência, cerca de 70 pontos-base na margem e 13% nos clientes).
A margem financeira de 9,96% é a segunda maior da história do banco. A receita média por cliente ativo bateu recorde, em R$ 59,70 por mês. Dividindo o lucro do trimestre pelos 27,1 milhões de clientes ativos, sobram cerca de R$ 5,20 por cliente por mês. De cada R$ 59,70 que o cliente ativo gera, menos de R$ 6 viram lucro.
O calote do Inter parou de subir em 5,9%
O ponto fraco está na inadimplência, que foi a 5,5%, um ponto acima dos 4,5% de setembro de 2025. Mas o custo do risco, o quanto o banco separa para cobrir calote em relação à carteira, ficou em 5,9% pelo segundo trimestre seguido. “Não vemos a inadimplência mudando para um patamar de 6,5%”, disse Stel ao Money Times. A projeção do banco é ficar perto de 6%.
Parte da explicação está no consignado privado. Até pouco tempo, quando o cliente trocava de emprego, a parcela demorava meses para passar a ser descontada na folha nova. Segundo o CFO, esse processo foi automatizado há cerca de dois meses, e um seguro cobre até seis parcelas em caso de demissão.
O que o ROE de 15,8% diz para quem tem INBR32
Pense em cada R$ 1.000 do patrimônio do Inter. No trimestre, esse dinheiro passou a gerar lucro equivalente a R$ 158 por ano. O mesmo R$ 1.000 no CDI, em 11 de novembro de 2026 a 13,65% ao ano, renderia R$ 136,50 antes do imposto. A sobra de R$ 21,50 é o que o banco entrega a mais por correr o risco de emprestar. Contra a régua de 15% do próprio Inter, a folga é de R$ 8.
A folga é estreita quando se olha o vizinho. O Nubank (ROXO34), que também soltou o balanço nesta quinta, teve retorno de 32%, o dobro do Inter, com calote acima de 90 dias em 7,3%. Para comparar o CDI com o que outras aplicações pagam, a calculadora de renda fixa do site faz a conta em reais.
Se a inadimplência subiu, por que o banco diz que o pior passou?
Porque o dinheiro reservado para cobrir calote, o custo do risco, não subiu: ficou em 5,9% nos dois últimos trimestres. A inadimplência em atraso cresceu, mas a carteira cresceu junto e mais em linhas com garantia, que perdem menos quando o cliente para de pagar.
O Inter vai crescer o crédito no mesmo ritmo de 25% ao ano?
O banco não deu meta. Stel disse que o ritmo pode mudar conforme a inflação e os juros pesarem no bolso dos clientes, e que o foco segue em consignado privado, cartão para quem já é cliente e crédito para pequenas empresas.
Dados: Valor Investe · Seu Dinheiro · Money Times · Banco Central (CDI)