⏰ 4 min de leitura
O Nubank (ROXO34) separou US$ 1,79 bilhão para cobrir calote entre julho e setembro de 2026, 73% mais que no mesmo trimestre de 2025, segundo o balanço enviado ao mercado nesta quinta-feira (12). No mesmo período, o banco lucrou US$ 1,09 bilhão, recorde para um trimestre e alta de 31% descontado o efeito do câmbio. A conta do calote cresceu mais rápido que os juros que o banco cobra e mais rápido que o lucro.
De cada US$ 100 que o Nubank recebeu em juros de cartão e empréstimo no 3º trimestre, US$ 47 foram para a provisão contra inadimplência. Um ano antes, eram US$ 42. Em reais, ao dólar de R$ 5,65 do fechamento desta quinta, o lucro do trimestre dá cerca de R$ 6,2 bilhões, e a provisão, perto de R$ 10,1 bilhões.
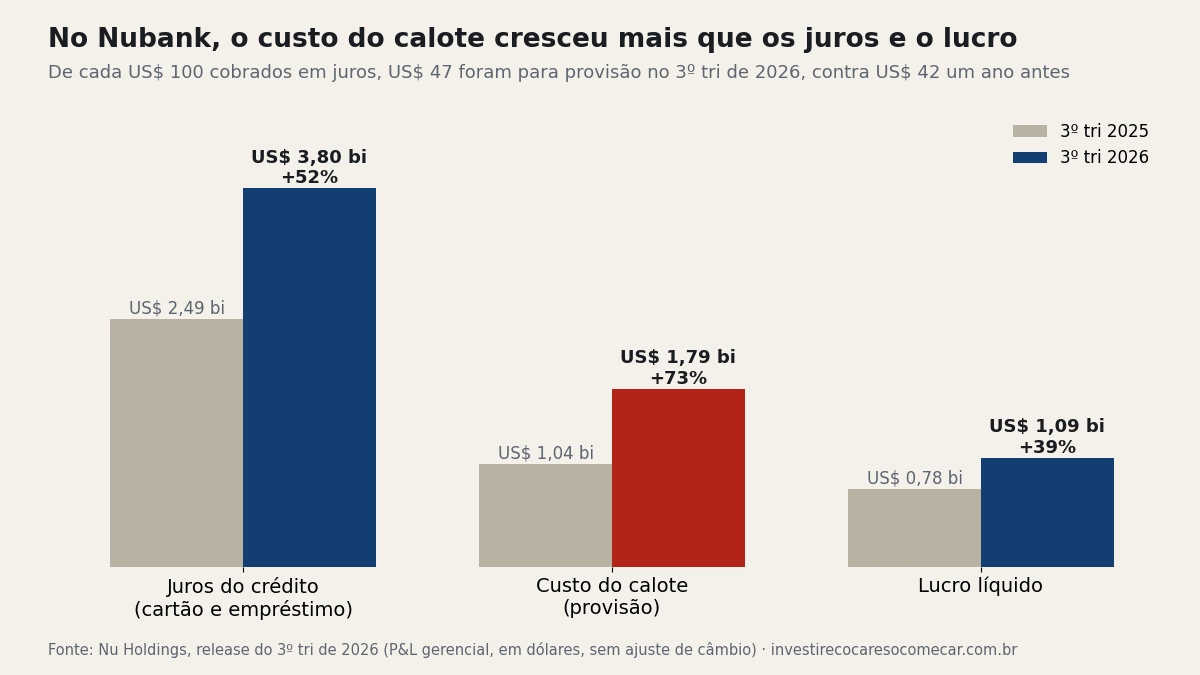
O lucro recorde do Nubank veio com o calote em alta
A receita do trimestre chegou a US$ 6,3 bilhões, alta de 37%. O banco fechou setembro com 142,6 milhões de clientes, quase 120 milhões deles no Brasil, onde já atende 65% dos adultos. A carteira de crédito cresceu 33% em um ano e chegou a US$ 41,6 bilhões.
O problema está na qualidade dessa carteira. A fatia de dívidas atrasadas há mais de 90 dias subiu para 7,3%, contra 6,9% no 2º trimestre e 6,7% um ano antes. É o calote “de verdade”, aquele que costuma virar perda. Os atrasos curtos, de 15 a 90 dias, foram a 4,9%. O ROE, que mede quanto o banco lucra sobre o próprio capital, caiu de 33% para 32% em três meses.
A ação NU fechou em queda de 3,98% em Nova York, a US$ 11,83, antes da divulgação, e virou para alta de 1,78% no after-market, segundo o Seu Dinheiro. Foi o mesmo dia em que o balanço do Banco do Brasil derrubou a BBAS3.
Inadimplência, carteira e lucro do Nubank em três trimestres
| Indicador | 3º tri 2025 | 2º tri 2026 | 3º tri 2026 |
|---|---|---|---|
| Lucro líquido | US$ 782,7 mi | US$ 1.061,1 mi | US$ 1.091,6 mi |
| Calote acima de 90 dias | 6,7% | 6,9% | 7,3% |
| Atraso de 15 a 90 dias | 4,3% | 4,8% | 4,9% |
| Carteira de crédito | US$ 30,4 bi | US$ 39,4 bi | US$ 41,6 bi |
| ROE | 31% | 33% | 32% |
| Clientes | 127,0 mi | 138,9 mi | 142,6 mi |
A carteira de cartão somou US$ 27,2 bilhões. O empréstimo pessoal sem garantia, a linha mais arriscada, foi a que mais cresceu: 39% em um ano, para US$ 11 bilhões. No Brasil, o banco liberou R$ 22,1 bilhões nesse tipo de crédito no trimestre, recorde. O consignado de servidores públicos e de empregados do setor privado compensou a queda dos empréstimos com garantia do FGTS.
O que o calote maior muda para quem tem ROXO34
O ROXO34 é o BDR do Nubank na B3 e acompanha a ação negociada em Nova York, convertida pelo dólar. Quem tem o papel fica exposto a duas coisas ao mesmo tempo: ao crédito do banco e ao câmbio. Nesta quinta, o dólar fechou a R$ 5,65, em alta de mais de 1%, o que amortece em reais parte de qualquer queda da ação lá fora.
O balanço mostra um banco que ainda cresce e lucra mais, mas que paga mais caro por esse crescimento. Se a provisão seguir subindo mais rápido que os juros, sobra menos lucro por cliente. No 3º trimestre, cada cliente deixou em média US$ 7,65 de lucro, cerca de R$ 43, e custou US$ 12,54 em provisão, perto de R$ 71. A cobertura dos atrasos acima de 90 dias ficou em 234%, ou seja, o banco tem reservado mais que o dobro do que já está vencido há três meses.
Depósito mais barato e menos gasto com pessoal seguraram a margem
Do outro lado, o Nubank pagou menos pelo dinheiro que capta. O custo médio dos depósitos caiu para 87% da taxa interbancária, contra 89% um ano antes. Com o CDI a 13,65% ao ano em 11/11/2026, segundo o Banco Central, isso equivale a cerca de 11,9% ao ano, na média de todas as contas. Quem deixa dinheiro parado na conta pode comparar quanto ele renderia em outros títulos na calculadora de renda fixa.
O índice de eficiência, que mede quanto da receita vai para despesa, ficou em 19,3%, contra 20,3% um ano antes. O banco atribuiu a melhora ao gasto menor com pessoal e a despesas adiadas para o 4º trimestre. A meta para 2026 caiu de cerca de 20% para algo entre 19% e 19,5%.
O lucro recorde não mostra que o calote está sob controle?
Não necessariamente. O lucro subiu porque a carteira cresceu 33% e o custo de captação caiu. A taxa de calote acima de 90 dias, porém, subiu tanto em relação ao 2º trimestre quanto a um ano antes, e a provisão cresceu 73%, mais que os juros recebidos.
O ROXO34 cai junto com a ação NU em Nova York?
Em geral, sim, porque o BDR replica a ação. A diferença vem do dólar: com o real mais fraco, o ROXO34 pode cair menos que a NU. Com o real mais forte, o efeito é o contrário.